سود زغالسنگ از بحران هرمز
دنیای اثتصاد - سارا محسنی : طی ماههای اخیر، ریسکهای ژئوپلیتیک و تنش در خاورمیانه تنها بازار نفت را تحت تاثیر قرار نداده و آسیب به تاسیسات صادراتی رأسلفان قطر و اختلال در تردد کشتیها از تنگه هرمز، معادلات بازار جهانی گاز طبیعی مایع (LNG) را نیز تغییر داده است؛ کاهش دسترسی به محمولههای گاز و افزایش قیمت آن، بهویژه در آسیا، نیروگاهها و خریداران انرژی را به سمت سوخت جایگزین سوق داده و بار دیگر زغالسنگ در کانون توجه بازار قرار گرفته است. به دنبال این موضوع، قیمت زغالسنگ حرارتی استرالیا (استرالیا دومین صادرکننده بزرگ زغالسنگ در دنیا پس از اندونزی است و نوسانات قیمتی آن مستقیما بر اقتصاد جهانی تاثیر میگذارد) در سپتامبر از ۱۵۰ دلار در هر تن عبور کرد و در اکتبر نیز در سطوح بالایی باقی ماند. با این حال، چشمانداز بازار به این پرسش کلیدی گره خورده است که اگر جریان صادرات الانجی بهتدریج احیا شود، زغالسنگ تا چه اندازه میتواند جایگاه تازه خود را در سبد انرژی جهان حفظ کند؟
شوک الانجی؛ نقطه شروع رونق زغالسنگ
اختلال در عرضه گاز طبیعی مایع از خلیج فارس، یکی از مهمترین عوامل تغییر معادلات بازار جهانی انرژی در سال ۲۰۲۶ بوده است. آسیب به زیرساختهای صادراتی قطر و محدودیتهای کشتیرانی در تنگه هرمز، دسترسی خریداران به محمولههای الانجی را کاهش داده و رقابت برای تامین گاز را تشدید کرده است. با توجه به اینکه آسیا یکی از بزرگترین مراکز مصرف و واردات الانجی در جهان محسوب میشود، این منطقه بیش از سایر بازارها در معرض پیامدهای اختلال عرضه قرار گرفته است؛ قیمت لحظهای الانجی آسیا که با شاخص ژاپن و کره (JKM) سنجیده میشود، از حدود ۹ دلار به ازای هرمیلیون واحد حرارتی بریتانیا (MMBtu) در ژانویه، به محدوده ۳۰ دلار در ماه نوامبر رسیده است. این شاخص در ۶ نوامبر ۲۰۲۶ حدود ۳۱.۴۹ دلار ثبت شد؛ سطحی که هزینه تامین گاز را برای بسیاری از واردکنندگان آسیایی افزایش میدهد.
از سوی دیگر، افزایش هزینه الانجی، تغییر ترکیب سوخت را در نیروگاههایی که امکان استفاده از گاز و زغالسنگ را دارند، به دنبال داشته است. براساس گزارش اکتبر ۲۰۲۶ بانک جهانی درباره چشمانداز بازار کالاها، تقاضای جهانی زغالسنگ در سال جاری با رشد ۱.۲درصدی همراه خواهد شد و تغییر سوخت از گاز به زغالسنگ در بخش تولید برق، بهویژه در اقتصادهای آسیایی، از مهمترین عوامل این افزایش خواهد بود. همچنین، چین (بزرگترین مصرفکننده زغالسنگ جهان) پس از توقف رشد تقاضا در سال ۲۰۲۵، در سال جاری با افزایش ۱درصدی مصرف مواجه خواهد شد. تقاضای بالای برق، تولید ضعیفتر انرژی بادی، افزایش قیمت الانجی و گسترش صنایع تبدیل زغالسنگ به مواد شیمیایی از عوامل موثر بر این روند هستند. در مقابل، پیشبینی میشود مصرف زغالسنگ در آمریکا با افت ۷درصدی مواجه شود؛ زیرا دسترسی به گاز طبیعی داخلی و توسعه انرژیهای تجدیدپذیر، رقابتپذیری نیروگاههای زغالسنگی را در این کشور محدود میکند. در اتحادیه اروپا، گرانی گاز میتواند روند کاهش مصرف زغالسنگ را کندتر کند، اما انتظار نمیرود این روند ساختاری معکوس شود. این تفاوت منطقهای نشان میدهد که بحران الانجی بیش از آنکه شرایطی یکسان در بازار جهانی زغالسنگ ایجاد کند، ترکیب مصرف انرژی را در اقتصادهای وابسته به واردات گاز تغییر داده است.
حمایت از قیمتها به دنبال محدودیت عرضه
افزایش تقاضای جایگزین تنها عامل رشد قیمت زغالسنگ نبوده و در سمت عرضه نیز، مجموعهای از محدودیتها در کشورهای تولیدکننده، شرایط را برای افزایش قیمت فراهم کرده است. براساس پیشبینی بانک جهانی، عرضه جهانی زغالسنگ در سال ۲۰۲۶ با افت ۰.۷درصدی مواجه خواهد شد. بخش عمده این کاهش به چین مربوط میشود؛ جایی که تولید زغالسنگ به دلیل تعطیلی معادن و تشدید مقررات ایمنی، حدود ۱.۹درصد کاهش مییابد. این محدودیتها در کنار افزایش تقاضای برق، فشار مضاعفی بر توازن عرضه و تقاضای بازار وارد کردهاند. اندونزی (بزرگترین صادرکننده زغالسنگ حرارتی جهان) نیز با کاهش تولید مواجه خواهد شد. پایین آوردن اهداف تولید از سوی دولت، تولید این کشور را در سال ۲۰۲۶ حدود ۱.۵درصد کاهش میدهد. در استرالیا نیز، اختلالات صادراتی ناشی از شرایط نامساعد جوی در ابتدای سال، عرضه را محدود کرده است. تولید ایالات متحده هم در مسیر کاهش حدود ۳درصدی قرار دارد.
اوجگیری قیمت زغالسنگ در ۲۰۲۶
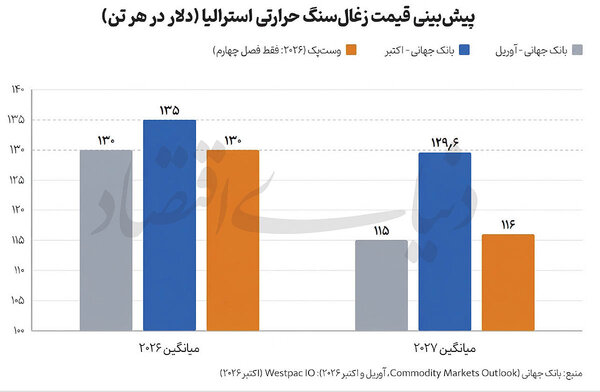
بانک جهانی، میانگین قیمت زغالسنگ حرارتی استرالیا را برای سال جاری ۱۳۵ دلار در هر تن پیشبینی کرده است؛ رقمی که ۲۵درصد بالاتر از میانگین سال ۲۰۲۵ خواهد بود. این نهاد انتظار دارد قیمتها در سالهای ۲۰۲۷ و ۲۰۲۸ هر بار حدود ۴ درصد کاهش یابند. البته این پیشبینی نسبت به برآورد آوریل بانک جهانی تغییر کرده است و در گزارش قبلی، میانگین قیمت زغالسنگ برای سال ۲۰۲۶ حدود ۱۳۰ دلار و برای سال ۲۰۲۷ حدود ۱۱۵ دلار در نظر گرفته شده بود. در واقع، برآورد جدید نهتنها سطح قیمت مورد انتظار در سال ۲۰۲۶ را افزایش داده، بلکه مسیر تعدیل قیمت در سال بعد را هم ملایمتر کرده است. با این حال، همه موسسات مالی نسبت به پایداری قیمتهای بالا دیدگاه یکسانی ندارند. وستپک (شرکت خدمات مالی و بانکداری استرالیایی)، میانگین قیمت زغالسنگ استرالیا را برای سهماه چهارم سال ۲۰۲۶ حدود ۱۳۰ دلار و برای سال ۲۰۲۷ حدود ۱۱۶ دلار پیشبینی کرده است. این برآورد نشان میدهد که پیشبینی بانک جهانی برای میانگین سالانه ۲۰۲۶ در بخش بالاتری از دامنه انتظارات بازار قرار دارد. از سوی دیگر، فرض اصلی بانک جهانی برای کاهش قیمتها در سالهای بعد، بهبود نسبی جریان صادرات الانجی از خلیج فارس در سهماه نخست ۲۰۲۷ است. با این حال، انتظار نمیرود عرضه گاز در تمام دوره پیشبینی به سطح پیش از درگیریها بازگردد. به همین دلیل، کاهش قیمت زغالسنگ نیز تدریجی خواهد بود.
ریسکهای پیش روی بازار
چشمانداز قیمت زغالسنگ با ریسکهایی همراه است، اما ریسکهای افزایشی در سناریوی بانک جهانی اهمیت قابل توجهی دارند. در سمت صعودی، بازیابی کندتر از انتظار صادرات الانجی از تنگه هرمز میتواند قیمت گاز را در بازارهای وارداتی بالا نگه دارد و روند جایگزینی گاز با زغالسنگ را طولانیتر کند. ادامه اختلال در حملونقل، تاخیر در تعمیر تاسیسات آسیبدیده و محدودیت عرضه از استرالیا و اندونزی نیز میتوانند قیمتها را بالاتر از پیشبینیها نگه دارند. شرایط آبوهوایی، یکی دیگر از عوامل مهم است؛ امواج گرمای طولانی در چین، هند و جنوب شرق آسیا میتواند تقاضای برق برای سرمایش را افزایش دهد. همزمان، خشکسالی و کاهش سرعت باد، تولید برقآبی و بادی را محدود میکند و نیاز به تولید برق با زغالسنگ را بالا میبرد. اگر این افزایش تقاضا با اختلال تولید در کشورهای صادرکننده همراه شود، فشار بر قیمتها تشدید خواهد شد. در مقابل، بازگشت سریعتر از انتظار جریان الانجی، توسعه پرشتاب انرژیهای تجدیدپذیر و کاهش تقاضای چین از مهمترین ریسکهای نزولی بازار هستند. بهویژه آنکه چین سهم بسیار بزرگی در تجارت دریابرد زغالسنگ حرارتی دارد و تغییر سیاست وارداتی این کشور میتواند توازن بازار را بهسرعت تغییر دهد.
علاوه بر اثر کوتاهمدت بحران گاز بر تقاضای زغالسنگ، یکی از پیامدهای مهمتر جنگ در خاورمیانه، افزایش انگیزه کشورها برای کاهش وابستگی به سوختهای وارداتی است. آسیبپذیری مسیرهای انتقال انرژی و افزایش هزینه تامین نفت و الانجی، امنیت انرژی را به یکی از محرکهای اصلی سرمایهگذاری در منابع داخلی و تجدیدپذیر تبدیل کرده است. براساس گزارش انرژیهای تجدیدپذیر ۲۰۲۶ آژانس بینالمللی انرژی، ظرفیت جهانی تولید برق از منابع تجدیدپذیر در فاصله سالهای ۲۰۲۶ تا ۲۰۳۱ حدود ۴۸۰۰ گیگاوات افزایش خواهد یافت. همچنین انتظار میرود سهم این منابع از تولید برق جهان از ۳۳درصد در سال ۲۰۲۵ به ۴۳درصد در سال ۲۰۳۱ برسد.
تغییر در سیاستهای اتخاذشده در برخی کشورها نیز نشاندهنده اهمیت فزاینده این موضوع است؛ برای مثال، کرهجنوبی در مسیر توسعه ظرفیت انرژیهای پاک قرار دارد. همزمان، افزایش واردات تجهیزات خورشیدی در بخشهایی از آفریقا و جنوب شرق آسیا نشان میدهد که تلاش برای کاهش وابستگی به سوختهای وارداتی گسترش یافته است. اهمیت روند مذکور در این است که انرژیهای خورشیدی و بادی برخلاف الانجی و زغالسنگ وارداتی، کمتر در معرض اختلال مسیرهای کشتیرانی و نوسانات قیمت سوخت در بازارهای جهانی قرار دارند. البته توسعه این منابع بهتنهایی به معنای حذف فوری سوختهای فسیلی نیست و محدودیت شبکه برق، نیاز به ذخیرهسازی و نوسان تولید انرژیهای تجدیدپذیر همچنان لزوم استفاده از این منابع را نشان میدهد. با این حال، افزایش ظرفیت خورشیدی و بادی میتواند رشد تقاضا برای گاز و زغالسنگ را در بلندمدت محدود کند. با این حال، این رونق بیش از آنکه نشانه بازگشت پایدار زغالسنگ به مرکز معادلات انرژی باشد، بازتابی از شرایط اضطراری است و بهبود احتمالی جریان صادرات الانجی در سال ۲۰۲۷، کاهش قیمت گاز و توسعه ظرفیت انرژیهای تجدیدپذیر میتواند بخشی از تقاضای جایگزین زغالسنگ را از بین ببرد.