ریسک پنهان در دل شاخصها
دنیای اقتصاد - محمدامین مکرمی : شاخصهای بورسی معمولا چکیدهای از وضعیت بازار سهام تلقی میشوند. افزایش آنها نشانه رشد ارزش داراییها و بهبود انتظارات دانسته میشود و افت آنها از کاهش اعتماد سرمایهگذاران حکایت میکند. با این حال، عدد شاخص همیشه تصویر کاملی از آنچه میان شرکتها میگذرد، ارائه نمیدهد. ممکن است چند شرکت بزرگ رشد کنند و شاخص را بالا ببرند؛ درحالیکه بخش بزرگی از نمادها با رکود یا افت قیمت روبهرو باشند. در چنین وضعیتی، بازار در ظاهر صعودی است، اما تجربه بسیاری از سهامداران با مسیر شاخص همخوانی ندارد. این فاصله یکی از پیامدهای تمرکز سرمایهگذاری و وزن بالای شرکتهای بزرگ در شاخصهای مبتنی بر ارزش بازار است.
در این شیوه محاسبه، شرکتهایی که ارزش بورسی بیشتری دارند، اثر بزرگتری بر حرکت شاخص میگذارند. این روش اندازه شرکتها را بازتاب میدهد، اما میتواند وابستگی شاخص به شمار محدودی از بنگاهها را افزایش دهد. اگر ارزش چند شرکت بزرگ بهسرعت رشد کند، سهم آنها از شاخص بیشتر میشود و حرکت بازار به عملکرد همان شرکتها گره میخورد. بنابراین، وجود صدها نماد در یک شاخص الزاما به معنای توزیع متوازن ریسک نیست. سرمایهگذاری در شاخصی گسترده ممکن است در عمل مواجهه سنگینی با چند شرکت یا حتی یک صنعت خاص ایجاد کند.
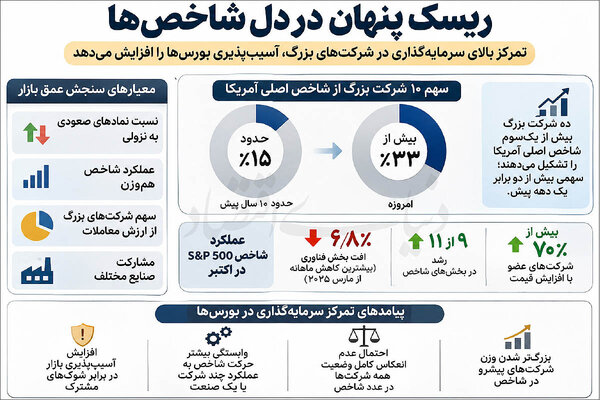
بر اساس گزارشی از بلومبرگ، ۱۰شرکت بزرگ بیش از یکسوم شاخص اصلی سهام آمریکا را تشکیل میدهند؛ سهمی بیش از دوبرابر یک دهه پیش. هرچه وزن شرکتهای پیشرو بیشتر شود، افت قیمت آنها اثر بیشتری بر بازده کل شاخص خواهد داشت. در مقابل، رشد شرکتهای کوچکتر ممکن است نتواند به همان اندازه در عدد نهایی منعکس شود. در نتیجه، سرمایهگذارانی که شاخص را معیار اصلی ارزیابی قرار میدهند، ممکن است گستره واقعی رونق یا ضعف بازار را درست تشخیص ندهند. این مساله در دورههای نوسانی، اهمیت بیشتری برای سنجش کیفیت رشد بازار پیدا میکند.
سلطه بزرگان
این تمرکز زمانی اهمیت بیشتری پیدا میکند که شرکتهای بزرگ در معرض ریسک مشترکی باشند. در سالهای اخیر، موج سرمایهگذاری در هوش مصنوعی تقاضا برای تراشه، خدمات ابری و ساخت مراکز داده را افزایش داده و ارزش گروهی از شرکتهای فناوری را بالا برده است. این روند در عین ایجاد فرصتهای تازه، وابستگی عملکرد شاخصهای بورس به تداوم رونق سرمایهگذاری در این حوزه را نیز افزایش داده است. اگر انتظارات درباره سودآوری هوش مصنوعی تغییر کند، فشار فروش ممکن است از چند سهم به کل شاخص منتقل شود. بنابراین، مساله فقط تعداد شرکتهای بزرگ نیست؛ همبستگی آنها و شباهت منابع درآمد و ریسکهایشان نیز اهمیت دارد.
البته هر نوع تمرکزی نشانه حباب یا سقوط قریبالوقوع نیست. شرکتهای بزرگ ممکن است بهدلیل بهرهوری بالاتر، مزیت رقابتی، قدرت قیمتگذاری یا سودآوری پایدار، سهم بیشتری از ارزش بازار بهدست آورند. تمرکز در چنین شرایطی میتواند بازتاب تغییر واقعی اقتصاد باشد. پرسش اصلی این است که آیا قیمتها با جریان نقدی و چشمانداز درآمد شرکتها تناسب دارند و آیا سرمایهگذاران ریسک مشترک میان شرکتهای پیشرو را در محاسبات خود لحاظ میکنند.
تجربه بازار آمریکا در اکتبر نمونهای از تفاوت میان عملکرد شاخص و وضعیت اجزای آن بود. رویترز در گزارشی در دوم نوامبر نوشت که بخش فناوری شاخص اساندپی ۵۰۰ در آن ماه ۶.۸درصد افت کرد؛ شدیدترین کاهش ماهانه این بخش از مارس۲۰۲۵. با این حال، ۹ بخش از یازده بخش شاخص رشد کردند و بیش از ۷۰درصد شرکتهای عضو نیز ماه را با افزایش قیمت به پایان رساندند. رشد سهام شرکتهای کوچک و متوسط به محدود شدن افت شاخص اصلی کمک کرد. این دادهها نشان میدهد افت گروهی از شرکتهای سنگینوزن لزوما به معنای ضعف همزمان همه بازار نیست؛ همانطور که رشد شاخص نیز از رونق فراگیر خبر نمیدهد. از این منظر، تنوع ظاهری شاخص با تنوع واقعی ریسک تفاوت دارد و باید جداگانه سنجیده شود.
رویترز به نگرانی سرمایهگذاران درباره هزینه توسعه زیرساختهای هوش مصنوعی و نامشخص بودن بازده آن اشاره کرده است. شرکتهای فناوری از طریق سفارش تراشه و تجهیزات بر درآمد بنگاههای دیگر اثر میگذارند. عقبنشینی آنها از برنامههای سرمایهگذاری میتواند کاهش سفارشها و تعدیل چشمانداز سود را در پی داشته باشد.
برای سنجش عمق بازار، تحلیلگران به معیارهایی فراتر از عدد شاخص توجه میکنند. نسبت نمادهای صعودی به نزولی، عملکرد شاخص هموزن، سهم شرکتهای بزرگ از ارزش معاملات و مشارکت صنایع مختلف از جمله این معیارها هستند. اگر شاخص کل افزایش یابد، اما بیشتر نمادها افت کنند، رشد بازار محدود است. اگر شاخص هموزن نیز بالا برود و صنایع بیشتری مشارکت کنند، حرکت بازار گسترده خواهد بود.
مختصات بازار ایران
این بحث برای بورس تهران نیز اهمیت دارد؛ هرچند ساختار بازار ایران با آمریکا یکسان نیست. ترکیب صنایع، محدودیتهای معاملاتی، نقش سیاستهای دولتی و اثرپذیری شرکتها از نرخ ارز و قیمتهای جهانی، ویژگیهای متفاوتی به بازار ایران میدهد. با این حال، وزن شرکتهای بزرگ در شاخص کل میتواند باعث شود حرکت چند صنعت یا نماد اثرگذار، جهت شاخص را تعیین کند. رشد شرکتهای بزرگ کالایی یا صادراتمحور ممکن است شاخص را بالا ببرد؛ درحالیکه شرکتهای کوچکتر یا صنایع وابسته به تقاضای داخلی با دشواری روبهرو باشند.
افزایش نرخ سود بدون ریسک، نااطمینانی سیاستی و چشمانداز تورم بر صنایع اثر یکسانی ندارد. شرکتهای دارای درآمد ارزی ممکن است از تغییر نرخ ارز منتفع شوند؛ اما هزینههای وارداتی یا محدودیت صادرات بخشی از این اثر را خنثی میکند. بنگاههای وابسته به مصرف داخلی نیز به قدرت خرید خانوار و هزینه تامین مالی حساسند. بنابراین، تمرکز شاخص میتواند تفاوت مسیر صنایع را پنهان کند.
ریسک تمرکز در رفتار سرمایهگذاران نیز تشدید میشود. هنگامی که صندوقها و معاملهگران بازده گذشته را دنبال میکنند، ممکن است سرمایه بیشتری به سهام برنده اختصاص دهند. این جریان وزن شرکتها را در شاخص بالاتر میبرد و سرمایهگذاریهای بعدی را نیز در معرض همان گروه قرار میدهد. این چرخه حساسیت بازار به تغییر انتظارات را افزایش میدهد.
شاخصها ابزار مهم سنجش مسیر بازار هستند؛ اما تفسیر آنها به شناخت ترکیب و وزن اجزا نیاز دارد. تمرکز سرمایهگذاری نشانه ضعف یا حباب نیست، ولی میتواند آسیبپذیری بازار را در برابر شوکهای مشترک افزایش دهد. باید دید چه شرکتهایی حرکت شاخص را ساختهاند، چه تعداد نماد در آن مشارکت داشتهاند و سودآوری پشت رشد قیمت تا چه اندازه پایدار است. چنین نگاهی میان رونق واقعی و بهبود محدود چند سهم تمایز میگذارد.