رأی آمریکاییها قیمت را شکست
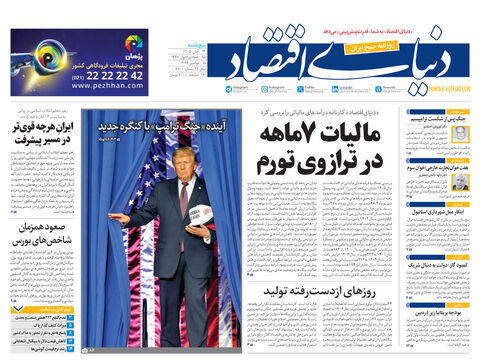
دنیای اقتصاد: بهای نفت برنت چهارشنبه ۴ نوامبر به زیر ۱۰۲ دلار در بشکه رسید؛ پایینترین سطح یک ماه اخیر و سومین افت پیاپی. بازار طلای سیاه پس از انتخابات میاندورهای آمریکا و شکست دونالد ترامپ کاهش ریسک را قیمتگذاری میکند، درحالیکه دادههای صادرات خلیجفارس نشان میدهد کمبود فیزیکی هنوز پابرجاست. این شکاف میان «قیمت سیاسی» و «بشکه واقعی»، محور اصلی این تحلیل است.
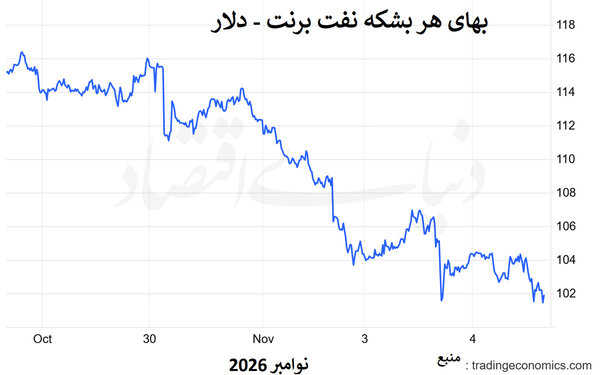
بر پایه دادههای اعلامشده، دموکراتها کنترل هر دو مجلسکنگره را به دست آورده است و این میتواند اختیارات قانونی ترامپ برای حمله مجدد به ایران را محدود کند. بازار بهخودیخود به نتیجه رأیگیری واکنش نشان نمیدهد؛ آنچه برایش اهمیت دارد، احتمال تصمیمهای نظامی بعدی واشنگتن علیه ایران است. پیش از رأیگیری، بازار قیمت بالایی برای عدمقطعیت میپرداخت. برنت در ۳۰اکتبر و در آستانه انتخابات حدود ۱۱۸دلار معامله میشد. دیروز نزدیک ۱۰۲دلار بود، یعنی حدود ۱۴درصد کمتر. بخش بزرگی از این ریزش به رفع ابهام انتخاباتی مربوط است. ترامپ در سپتامبر گفته بود جنگ بلافاصله پس از انتخابات تمام میشود و قیمت نفت پایین میآید. بازار بخشی از این انتظار را پیشاپیش در قیمت لحاظ کرده بود و ریزش اخیر میتواند نتیجه همین باشد. دلیل دومی هم هست: کنگرهای که دموکراتها در آن قویترند، میتواند مسیر تشدید نظامی را سختتر و فشار برای پایان جنگ را بالا ببرد.
دیپلماسی روی میز، نارضایتی در پیامها
قطر وساطت بین آمریکا و ایران را تشدید و سخنگوی وزارت خارجه آن میگوید طرفین پیشنهادهای تازه میانجیها را بررسی میکنند. در مقابل، مسوول امنیت ملی ایران پاسخ واشنگتن را همچنان ناکافی خوانده است. ترامپ هم به فایننشالتایمز گفته برنامه فوری برای حمله به ایران ندارد؛ هرچند آمریکا اوایل همین هفته حملات دفاعی انجام داده است. بازار این پیامهای متضاد را اینطور جمعبندی میکند: احتمال شعلهور شدن دوباره کمتر شده، اما توافق هم نزدیک نیست. نتیجه، قیمتی است که پایین میآید، ولی همچنان در محدوده ۱۰۰دلار معامله میشود.
صادرات هنوز زخمی است
دادههای اکتبر تصویر جدیتری از بحران میدهد:
وورتکسا: جریان نفت خام، میعانات و فرآوردهها، بدون الپیجی، در اکتبر به ۱۷میلیون بشکه در روز رسید؛ کاهشی نسبت به ۱۹میلیون در سپتامبر، یعنی حدود ۲میلیون بشکه یا نزدیک ۱۰ درصد. این رقم تنها حدود سهچهارم سطح پیش از جنگ است.
کپلر: جریان نفت خام و میعانات از هرمز، دریای سرخ و خلیج عمان از ۱۷میلیون به حدود ۱۶میلیون بشکه رسید.
تفکیک نفت و فرآورده: صادرات نفت خام و میعانات ۱۴ میلیون بشکه در روز و حدود ۸۶درصد سطح پیش از جنگ است؛ اما صادرات فرآوردهها ۳میلیون بشکه و فقط کمی بیش از نیمی از حجم عادی است.
کشورها: عربستان ثابت ماند، امارات بیشترین افت را داشت و عراق، عمان و کویت کمتر صادر کردند. ایران در هر دو آمار حذف شده است، چون بهدلیل محاصره آمریکا آمار صادرات مشخص نیست.
آمار اکتبر هنوز قطعی نیست. نفتکشها برای امنیت خود ردیابها را خاموش و تایید محمولهها با تصویر ماهوارهای زمان میبرد؛ به همین دلیل هر دو موسسه ردیابی دریایی کشتیها انتظار دارند رقم نهایی بالاتر شود. سپتامبر هم پس از انتشار اولیه، بهشدت بالاتر اصلاح شد. با این حال، حملات به کشتیها در اطراف هرمز در اکتبر رکورد زد، پس افت صادرات واقعی است؛ فقط اندازه دقیقش هنوز مشخص نیست.
بازار فرآوردهها نگرانتر از بازار نفت
صادرات نفت خام با ۸۶ درصد سطح عادی بهمراتب سریعتر از فرآوردهها بازیابی شده است. این برای دیزل و سوخت جت که ذخایرشان پایین است، خبر خوبی نیست. به همین دلیل کاهش بهای برنت لزوما به معنای ارزانشدن دیزل نیست. این شکاف نشانهای است که قیمت نفت خام را بیش از ریسک سیاسی و قیمت فرآوردهها را بیش از کمبود واقعی تحتتاثیر میبینیم.
سه مسیر ممکن برای قیمت نفت:
۱. ادامه کاهش: اگر وساطت قطر به نتیجه برسد، فشار کنگره از تشدید جنگ جلوگیری کند و آمار بازنگریشده نشان دهد صادرات خلیجفارس بهتر از برآورد اولیه بوده، بسیاری از تحلیلگران انتظار دارند قیمتها پایینتر بروند. شرط آن این است که حادثه تازهای در هرمز رخ ندهد.
۲. بازگشت نگرانی: اگر مذاکرات به جایی نرسد و حملات به نفتکشها ادامه یابد، بازار با ذخایر محدود هر شوکی را شدیدتر حس میکند. در این حالت برگشت قیمت به بالای ۱۱۰ دلار دور از انتظار نیست.
۳. کاهش محدود: اگر توافقی جزئی حاصل شود، قیمتها پایین میآیند، اما دولتها و شرکتها باید انبارهای تخلیهشده را دوباره پر کنند و همین تقاضا مانع افت شدید میشود. قیمت به سطح پیش از جنگ برنمیگردد.
جمعبندی
انتخابات میاندورهای بخشی از ریسک سیاسی را از قیمت برداشت، اما کمبود واقعی نفت را حل نکرد. صادرات خلیجفارس هنوز حدود یکچهارم کمتر از حد عادی است و ایران هم از بازار بیرون مانده است. پس افت قیمت بیشتر نتیجه خوشبینی بازار است تا بهبود عرضه. قیمتها به صلح دل بستهاند، اما انبارها و صادرات هنوز زخم جنگ را دارند. وقتی امید در قیمت است و کمبود در عرضه، بازار تا چه زمانی میتواند میان این دو معلق بماند؟