بازگشت بورس از نقطه امن
دنیای اقتصاد - پروانه کُبره : در حالیکه انتشار گزارشهای ششماهه شرکتها همواره بهعنوان یکی از محرکهای بازگشت بورس به مسیر رشد مطرح میشود، حتی عملکرد مطلوب بنگاهها در نیمه نخست سال نیز نتوانسته است در هفتههای اخیر مانع از تداوم افت بازار سهام شود. گزارشهایی که بسیاری از کارشناسان پیشتر انتظار داشتند زمینه رشد بازار را فراهم کند، اکنون زیر سایه ریسکهای سیاسی و افزایش نااطمینانیها به حاشیه رانده شده است. در معاملات دیروز نیز فشار فروش در تالار شیشهای ادامه یافت و بیش از ۵ همت از بازار خارج شد. شاخص کل با از دست دادن کانال ۷.۹میلیونواحدی، به روند نزولی خود ادامه داد و فاصله آن از سقف ثبتشده در ۲۱مهرماه، در کمتر از ۲۰روز معاملاتی به بیش از ۷درصد رسید. کارشناسان معتقدند در روزهای آینده، تقابل میان دو عامل اثرگذار بر روند بازار، یعنی ریسکهای سیاسی و عملکرد بنیادی شرکتها، همچنان تعیینکننده مسیر معاملات خواهد بود. حال باید دید در این جدال، کدامیک دست بالا را خواهد داشت و آیا گزارش عملکرد شرکتها میتوانند بر ریسکها غلبه کند یا نه.
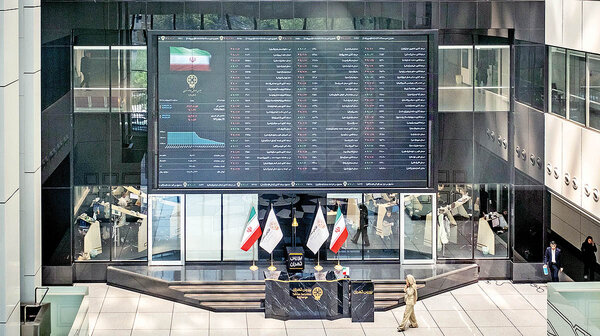
آمارهای منتشرشده از عملکرد شرکتها نشان میدهد حدود ۷۰۰ نماد بازار سهام در مجموع ۲هزار همت سود خالص شناسایی کردهاند. بررسیها حاکی از آن است که این رقم نسبت به دوره مشابه سال گذشته ۱۳۵درصد افزایش یافته است. از سویی این رشد در شرایطی رقم خورده که نرخ دلار توافقی نیز ۱۱۵درصد بالا رفته است. عملکرد تابستانی شرکتها نیز در مقایسه با فصلهای گذشته قابلتوجه بوده است.
صنایع بورسی در این فصل بیش از هزار و ۲۰۰همت سود خالص گزارش کردهاند که نسبت به تابستان سال قبل ۱۹۷درصد رشد را نشان میدهد. افزون بر این، خروج برخی شرکتها از شرایط جنگی بهار و افزایش تولید در مقایسه با ظرفیت عملیاتی، زمینهساز ثبت سودی بالاتر در تابستان شد؛ بهطوریکه سود خالص این فصل دستکم ۶۱درصد بیشتر از بهار بوده است.
درحالیکه عملکرد بنیادی شرکتها از بهبود قابلتوجه سودآوری حکایت دارد، بسیاری از کارشناسان با استناد به همین آمارها، چشمانداز بازار سهام را مثبت ارزیابی میکردند. از نگاه آنها، رشد سودآوری شرکتها و بهبود متغیرهای بنیادی میتوانست زمینه تداوم رشد بورس و حرکت شاخص کل به سمت کانال ۱۰میلیونواحدی را فراهم کند؛ اما تشدید ریسکهای سیاسی و اقتصادی باعث شده است این چشمانداز مثبت به طور موقت تحتتاثیر قرار گیرد و عملکرد مطلوب شرکتها نتواند به محرکی برای رشد بازار تبدیل شود.
از سوی دیگر، رشد بازار سهام در ماههای گذشته فراتر از انتظارات اولیه بسیاری از تحلیلگران بوده است. در فصل بهار، کمتر کارشناسی پیشبینی میکرد بورس بتواند در چنین بازهای به کانال ۸میلیون واحد برسد. برآورد غالب این بود که شاخص کل، حتی در سناریوی خوشبینانه، تا پایان آذرماه در محدوده کانال ۶میلیونواحدی حرکت کند. با این حال، بازار در ماههای بعد مسیری متفاوت را تجربه کرد و با وجود تعطیلی ۸۰روزه و تداوم برخی نااطمینانیها، توانست تا محدوده ۸میلیون واحد پیشروی کند. این فاصله میان پیشبینیها و عملکرد واقعی بورس نشان میدهد تحولات بازار در ماههای اخیر فراتر از برآوردهای اولیه بوده است. به همین دلیل تجربه ماههای گذشته نیز نشان داد مسیر بازار صرفا مطابق پیشبینیها پیش نمیرود؛ چراکه رسیدن شاخص به کانال ۸میلیونواحدی با وجود ریسکها دور از انتظار بود.
غلبه ریسکها بر عملکرد شرکتها؟
اکنون باید دید آیا پشتوانه بنیادی شرکتها میتواند در برابر فشار ریسکهای سیاسی دوام بیاورد یا ریسکها همچنان مانع پیشروی بورس خواهند شد؟ در همین رابطه حجت سرهنگی، کارشناس بازارهای مالی، در گفتوگو با «دنیای اقتصاد» اظهار کرد: بازار سرمایه در نخستین روز هفته تحتتاثیر عرضههای سنگین در نمادهای بزرگ و شاخصساز قرار گرفت. در این روز، صندوقهای طلا و صندوقهای کالایی و همچنین گواهیهای کالایی با عقبنشینی مواجه شدند و خروج پول حقیقیها از بازار ادامه یافت. در مجموع، معاملات روزی منفی و پرعرضه را پشت سر گذاشتند.
او با اشاره به تقابل ریسکهای سیاسی و عوامل بنیادی در بازار سهام اظهار کرد: در حال حاضر بازار با نوعی جدال میان ریسکهای ناشی از تحولات سیاسی و عملکرد بنیادی شرکتها روبهروست. گزارشهای ششماهه شرکتها و آمار تولید و فروش آنها، در مجموع عملکرد مطلوبی را نشان میدهند؛ بهطوریکه نسبت قیمت به درآمد بازار از محدوده ۱۰ به حوالی ۷ رسیده و ارزش دلاری بازار نیز به کمتر از ۱۰۰میلیارد دلار کاهش یافته است. با این حال، سرمایهگذاران به دلیل تحولات سیاسی و تهدیدهای پیش روی بازار، وزن بیشتری برای ریسکهای سیاسی قائل شدهاند و همین موضوع باعث شده است با وجود گزارشهای مطلوب شرکتها، بخش عمده نمادها در محدوده منفی معامله شوند.
این کارشناس ادامه داد: البته در همین شرایط نیز نمادهای مثبت و صفهای خرید در بازار دیده میشود که به شرکتهایی تعلق دارند که گزارشهای عملکردی بسیار مطلوبی منتشر کردهاند؛ اگرچه کلیت بازار همچنان منفی است.
البته این وضعیت با توجه به ریسکهای پیش روی بازار چندان دور از انتظار نبود، زیرا سرمایهگذاران در شرایط افزایش نااطمینانی، تمایل کمتری به پذیرش ریسک دارند و همین مساله به خروج پول از بازار منجر شده است. از سوی دیگر، کاهش قیمت جهانی طلا و نقره نیز بر قیمت این فلزات در بورس کالا و بهتبع آن بر عملکرد صندوقهای طلا و نقره اثر گذاشته است.
حجت سرهنگی با تاکید بر ضرورت توجه همزمان به سه مؤلفه روند بازار، وضعیت جریان مالکیت حقیقی و ارزندگی سهام گفت: همانطور که اشاره شد، بازار سهام از منظر بسیاری از مؤلفههای بنیادی و گزارشهای شرکتها در محدوده ارزندهای قرار دارد، اما چشمانداز آینده همچنان با ابهام همراه است. اتفاقاتی که در آینده رخ میدهد، میتواند بر ارزیابی ارزندگی شرکتها اثرگذار باشد و همین ابهام، تحلیل وضعیت بنیادی و ارزشگذاری سهام را دشوارتر میکند.
آزمون حمایتهای شاخص کل
این کارشناس افزود: اگر از مؤلفه ارزندگی نیز عبور کنیم، در حال حاضر وضعیت ورود پول و روند بازار نشانههای مثبتی ندارند. خروج پول از بازار ادامه دارد و بسیاری از سرمایهگذاران بزرگ نیز فعلا تمایلی به ورود ندارند و منتظر روشنتر شدن ابهامات مربوط به مسیر بازار هستند. از سوی دیگر، روند شاخصها نزولی شده و بازار در یک کانال نزولی حرکت میکند. محدوده ۷میلیون و ۸۰۰هزارواحدی یکی از سطوح حمایتی شاخص کل محسوب میشود و در صورتی که شاخص نتواند این سطح را حفظ کند، محدودههای ۷میلیون و ۵۰۰هزار و ۷میلیون و ۲۰۰هزار واحد میتوانند حمایتهای بعدی بازار باشند؛ البته بازگشت بازار از این سطوح به انتشار اخبار مثبت سیاسی نیز وابسته است.
سرهنگی به برخی عوامل داخلی اثرگذار بر روند نزولی بازار اشاره کرد و گفت: علاوه بر ریسکهای سیاسی، اخبار و تحولات دیگری نیز بر معاملات بازار اثر گذاشتهاند. سناریوی افزایش نرخ بهره، مداخلات سیاستگذار و برخی بخشنامههای مبهم، از جمله دستورالعمل مربوط به شرکتهای پالایشگاهی که بر سودآوری این شرکتها اثر میگذارد، از جمله این عوامل هستند.
همچنین برخی رفتارها و فعالیتهای معاملهگران در بازار نیز بر تشدید فشار فروش بیتاثیر نبودهاند. مجموعه این موارد در کنار ریسکهای سیاسی، روند نزولی بازار را تشدید کرده است.
حجت سرهنگی با اشاره به دووجهی بودن ریسک در بازار سهام اظهار کرد: بازار سرمایه بهطور طبیعی با ریسک همراه است، اما این ویژگی میتواند دو سوی متفاوت داشته باشد.
از یک سو، ابهامات و تحولات غیرقابل پیشبینی پیش روی بازار ممکن است فرصتهای طلایی و بازدهیهای قوی و غیرعادی ایجاد کند؛ بازدهیهایی که دستیابی به آنها در شرایط عادی بازار دشوار است. از سوی دیگر، همین شرایط میتواند زیانهای سنگینی نیز به سرمایهگذاران تحمیل کند. بنابراین، میزان استفاده از فرصتهای احتمالی بازار به سطح ریسکپذیری و اشتهای ریسک هر سرمایهگذار بستگی دارد.