تکرار عملکرد بورس در نیمه دوم؟
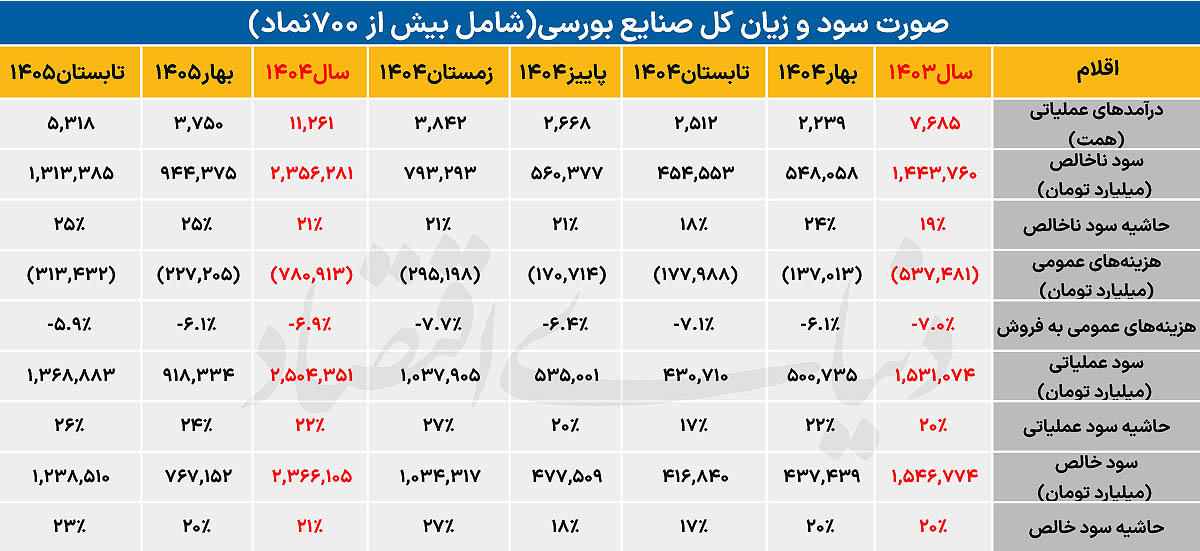
دنیای اقتصاد : گزارشهای ۶ماهه شرکتهای بورسی از جهش ۱۳۵درصدی سودآوری صنایع حکایت دارد. حدود ۷۰۰نماد بورسی در نیمه نخست سال ۲هزار همت سود خالص ساختند؛ رقمی که با تداوم رشد نرخ ارز و قیمتهای جهانی، میتواند تا پایان سال به ۵ هزار همت برسد.
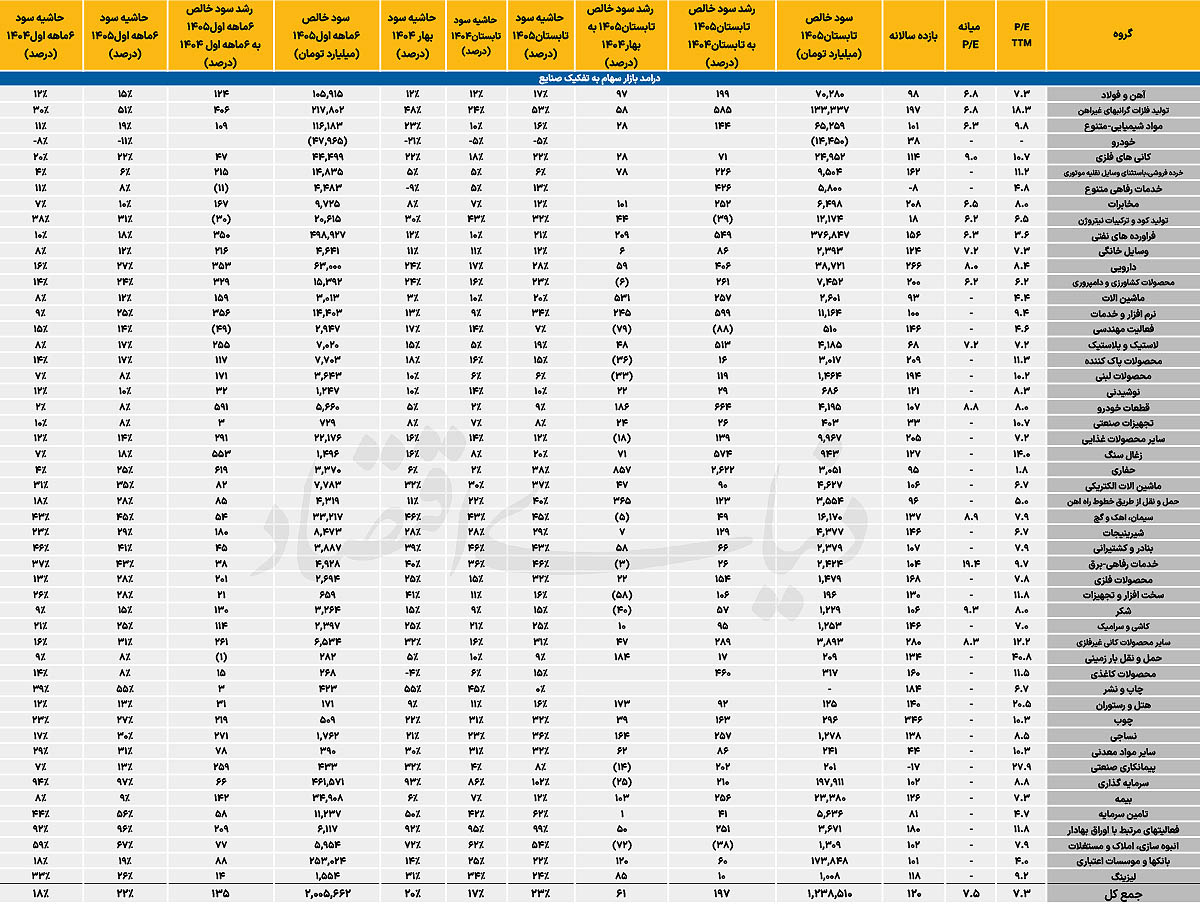
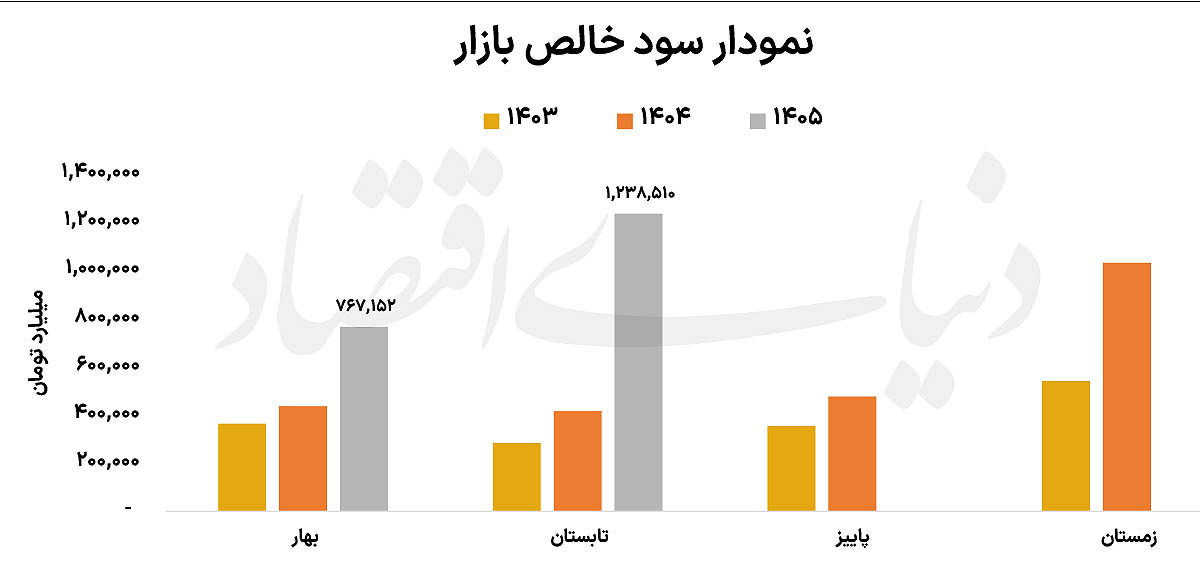
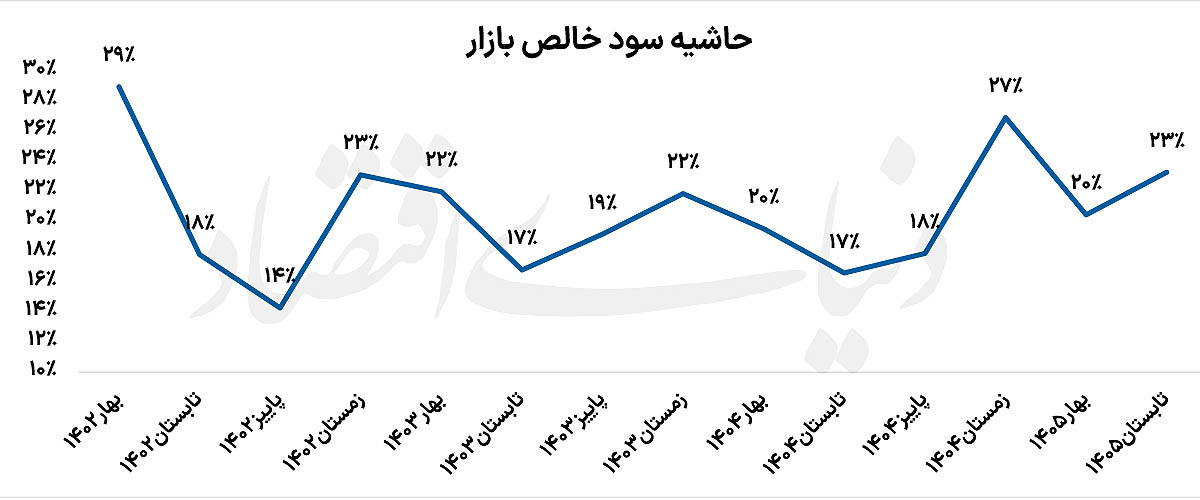
علی قاسمی: ترافیک انتشار گزارشهای ۶ماهه شرکتها فروکش کرده است. حالا کارنامه نیمه نخست صنایع، روی میز اهالی بورس تهران قرار دارد. دنیای اقتصاد در گزارشی با عنوان «بازتاب کارنامه بورسیها در تالار شیشهای» در ۱۴ مهرماه، به بررسی گزارشهای ماهانه شهریور و عملکرد فروش ششماهه شرکتها پرداخت. آبانماه معمولا زمان انتشار صورتهای مالی و ارزیابی سودآوری صنایع است. بررسی گزارشها حکایت از آن دارد که حدود ۷۰۰ نماد بورسی در ۶ماه ابتدایی سال، مجموعا ۲هزار همت سود خالص ساختهاند. این رقم در مقایسه با مدت مشابه سال قبل، رشد ۱۳۵درصدی را نشان میدهد. با وجود افزایش ۱۱۵درصدی نرخ دلار توافقی، شرکتهای بورسی به واسطه رشد بیشتر نرخ فروش و تقویت قیمتهای جهانی موفق شدند ضمن بهبود حاشیه سود، کارنامهای فراتر از انتظار به نمایش بگذارند. تنها در تابستان، صنایع بورسی بیش از ۱۲۰۰همت سود خالص گزارش کردند که در مقایسه با تابستان سال قبل، ۱۹۷درصد افزایش یافته است. خروج برخی شرکتها از شرایط جنگی بهار و افزایش میزان تولید در مقایسه با ظرفیت عملیاتی، سبب شد سطح سود خالص تابستان حداقل ۶۱ درصد بالاتر از بهار باشد. با این مفروضات، در صورتی که نرخ دلار توافقی در نیمه دوم سال در محدوده ۲۰۰ تا ۲۲۰هزار تومان قرار گیرد، میتوان انتظار داشت شرکتها در سال مالی ۱۴۰۵ به سود خالص ۵هزار همتی دست یابند. در چنین شرایطی، بازار سهام در محدوده ارزندگی «نه ارزان و نه گران» قرار خواهد گرفت.
بازگشت قدرتمندانه فولادیها
فولادیها که در بهار به دلیل شرایط جنگی، فعالیتهای عملیاتی خود را با احتیاط دنبال میکردند، در تابستان موفق شدند عملکرد بهتری به نمایش بگذارند. شرکت فولاد مبارکه اصفهان، با وجود آسیبهای ناشی از حملات، در مدت کوتاهی به مدار تولید بازگشت. این شرکت در تابستان به سود خالص ۴۷همتی رسید که ۴۱۲درصد بالاتر از مدت مشابه سال قبل است. افزایش رقابت برای خرید شمش فولاد در بورس کالا و رشد نرخ دلار سبب شد وضعیت این صنعت بهطور قابلتوجهی بهبود یابد. در مجموع، فولادیها در ۶ماه نخست سال به سود خالص ۱۰۵همتی رسیدند که ۱۲۴درصد بیشتر از مدت مشابه سال قبل است. با وجود محدودیتهای انرژی، تابستان امسال برای این صنعت بسیار بهتر از سالهای گذشته سپری شد. صنعت فولاد در این فصل به سود خالص ۷۰همتی رسید که ۲۰۰درصد بالاتر از تابستان سال قبل است. هرچند بخش عمده این رشد را باید ناشی از جهش سودآوری فولاد مبارکه اصفهان دانست. در این میان، شاید «فسبزوار»، «کاوه» و «فجهان» سه گزینه قابلبررسی برای سهامداران باشند.
درخشش فلزات رنگین
با جهش کمسابقه قیمت مس و رسیدن بهای این فلز پرحاشیه به محدوده ۱۴هزار دلار در سال۲۰۲۶، عملکرد گروه تولیدکنندگان مس به شکل قابلتوجهی بهبود یافته است. گروه فلزات گرانبها در تابستان به سود خالص ۱۳۳همتی دست یافتند. این رقم در مقایسه با تابستان سال قبل حداقل ۶برابر شده است. به نظر میرسد بخش بزرگی از بهبود عملکرد این گروه ناشی از وضعیت مطلوب «فملی» و «فایرا» باشد. آلومینیوم نیز در بازارهای جهانی، بهدلیل آسیبدیدن برخی واحدهای تولیدی در خاورمیانه و کسری موقت عرضه، با رقابت بالایی در بورس کالا معامله شد. در کنار این دو نماد، «کیمیا» و «فتوسا» نیز میتوانند در فهرست بررسی بنیادی تحلیلگران قرار گیرند.
پتروشیمیها در سایه محدودیت
با وجود محدودیتهای عملیاتی پتروشیمیها در تابستان، عملکرد این گروه فراتر از انتظار بود. صورتهای مالی شرکتها نشان میدهد گروه محصولات شیمیایی در تابستان به سود خالص ۶۵همتی دست یافته است. این رقم ۱۴۴درصد بالاتر از تابستان سال قبل است. با این حال، بازگشت پتروشیمیها به مدار تولید در میانه تابستان باعث شد سطح سودآوری آنها، با وجود محدودیتهای انرژی، ۲۸درصد بالاتر از بهار امسال باشد. هرچند حاشیه سود گروه شیمیایی نسبت به بهار کاهش یافته، اما در مقایسه با تابستان سال قبل با بهبود ۶واحد درصدی به ۱۶درصد رسیده است. به نظر میرسد با توجه به اهمیت تامین مواد اولیه زنجیره تولید و شرایط کشور در نیمه دوم سال، پتروشیمیهای پاییندستی وضعیت بهتری داشته باشند. «شبصیر»، «شکبیر»، «بوعلی»، «شغدیر»، «شجم» و «شگویا» در گروه پتروشیمی و همچنین «شکربن» و «شصدف» در گروه دوده میتوانند در دیدهبان تحلیلگران قرار گیرند. در گروه متانول نیز «شخارک» عملکرد قابلقبولی داشته است.
الگوی بازگشت به ظرفیت تولید در پتروشیمیها بهوضوح در گروه اوره نمایان شده است. با وجود آنکه سود خالص صنعت اوره با کاهش ۴۰درصدی نسبت به تابستان سال قبل به ۱۲همت رسیده، این رقم همچنان ۴۴درصد بالاتر از بهار امسال است. از دست رفتن بخشی از ظرفیت تولید برخی شرکتها، از جمله پتروشیمی پردیس که البته صورتهای مالی آن هنوز در سامانه کدال منتشر نشده، بر عملکرد این گروه اثرگذار بوده است. همچنان بر اساس نسبت قیمت به سود و عملکرد شرکتها، «خراسان» و «کرماشا» دو نماد بنیادی این گروه محسوب میشوند.
خودروسازان در مسیر سودآوری؟
در گروه خودرویی، ایرانخودرو سرانجام موفق شد در تابستان به سودآوری برسد. با این حال، سایپا همچنان در محدوده زیان باقی مانده است. در میان شرکتهای فعال در حوزه خودروهای تجاری، «خدیزل» شاید ارزش بررسی بیشتری داشته باشد. در گروه قطعهسازان نیز وضعیت چندان نامطلوب نیست و نمادهای «خزر»، «ختراک»، «خرینگ»، «خموتور» و «خچرخش» میتوانند در فهرست بررسی تحلیلگران قرار گیرند. بهطور کلی، نسبت قیمت به سود این گروه در سطوح مناسبی قرار دارد؛ اما ریسکهای خاص صنعت قطعهسازی نیز باید در ارزیابی وضعیت شرکتها مورد توجه قرار گیرد.
عملکرد متفاوت کانههای فلزی
در گروه استخراج کانههای فلزی، عملکرد نمادها تفاوت قابلتوجهی با یکدیگر داشت؛ بهطوریکه برخی شرکتها مانند «کاما» و «کمنگنز» عملکرد بهتری ثبت کردند.
از سوی دیگر، در میان شرکتهای سنگآهنی، «کنور» و «کگهر» بهتر از سایر نمادهای این گروه ظاهر شدند. با توجه به رشد قابلتوجه قیمت گندله سنگآهن و رقابت بالای آهن اسفنجی در بورس کالا طی مهرماه، انتظار میرود عملکرد این گروه در سومین فصل سال نیز بهبود یابد.
تکرار روزهای خوب پالایشیها؟
صنعت پالایشگاهی در نیمه نخست امسال عملکرد خوبی به ثبت رساند. با وجود آنکه در بهار امسال شرایط اضطرار اعلام شد و سطح قیمتهای جهانی در اسفند۱۴۰۴ باقی ماند، در تابستان شرایط عادی اعلام شد و صورتهای مالی ۶ماهه قدرتمندی در سامانه کدال منتشر شد. نسبت قیمت به سود این صنعت نیز به محدوده ۳.۵واحد تعدیل شد. با این حال، احتمال تداوم شرایط اضطرار در نیمه دوم سال، از جذابیت این صنعت کاسته است. گروه فرآوردههای نفتی، شامل شرکتهای روانکار، در تابستان به سود خالص ۳۷۶همتی رسید که در مقایسه با تابستان سال قبل ۵۴۹درصد افزایش یافته است. حاشیه سود این گروه نیز در تابستان امسال به ۲۱درصد رسید. این در حالی است که شاخص مذکور در تابستان سال قبل حدود ۱۰درصد بود. با وجود چشمانداز مبهم پیشروی پالایشیها، شرکتهای روانکار موفق شدند کارنامه بهتری از خود بر جای بگذارند. رقابت سنگین در معاملات روغن پایه بورس کالا و رشد چندبرابری قیمت روغن در مقایسه با لوبکات، چشمانداز مثبتی برای این گروه ترسیم کرده است. در این میان، «شسپا» و «شبهرن» ضمن برخورداری از عملکرد مناسب، از قیمتهای مطلوبتری نیز برخوردارند.
داروییها عقب نمینشینند
در میان گروههای بازار، صنعت دارو همچنان به ثبت عملکردهای درخشان ادامه میدهد. شرکتهای دارویی در تابستان به سود خالص ۳۸همتی رسیدند که حداقل پنجبرابر سود تابستان سال قبل است. این سطح از سودآوری در مقایسه با بهار نیز ۶۰درصد افزایش یافته است. با انتشار گزارشهای ۶ماهه، نسبت قیمت به سود این گروه از محدوده بالای ۱۰واحد به محدوده ۶ تا ۷واحد رسیده و تعداد شرکتهایی که نسبت قیمت به سود مناسبی دارند، قابلتوجه است. «دالبر»، «دلقما»، «درازی» و «کاسپین» میتوانند در فهرست بررسی تحلیلگران قرار گیرند.
استراحت موقت زراعیها
بهار امسال برای صنعت محصولات زراعی متفاوت بود. با این حال، بررسیها نشان میدهد این گروه برخلاف سایر صنایع غذایی و تولیدکنندگان کالاهای ضروری، در تابستان افزایش سودآوری نسبت به بهار را تجربه نکرده است. صنعت محصولات زراعی در تابستان به سود خالص ۷.۴همتی رسید که ۳.۶برابر تابستان سال قبل است. با این حال، حاشیه سود این گروه در مقایسه با تابستان سال گذشته به شکل قابلتوجهی بهبود یافته است. «زکشت»، «زشگزا»، «تلیسه»، «زقیام» و «زفکا» از جمله نمادهایی هستند که میتوانند در دیدهبان تحلیلگران قرار گیرند.
قدرتنمایی سیمانیها؟
صنعت سیمان بهدلیل تقاضای پایین محصولات و محدودیتهای صادراتی، بهویژه در جنوب و جنوبغرب کشور، کارنامه چندان مطلوبی را در سامانه کدال به ثبت نرساند. بررسی عملکرد این صنعت حکایت از آن دارد که سود خالص شرکتها در تابستان به ۱۶همت رسیده که تنها ۵۰درصد بیشتر از تابستان سال قبل است. این میزان رشد در مقایسه با تورم رقم چندان قابلتوجهی نیست. همچنین در نیمه نخست سال نیز رشد سودآوری مشابهی به ثبت رسیده که نشان میدهد عملکرد ضعیف سیمانیها صرفا ناشی از قطعی برق و محدودیتهای انرژی نبوده است. با توجه به رقابت بیشتر در نیمه شمالی و شرقی کشور، انتظار میرود تحلیلگران با دقت بیشتری وضعیت شرکتهای این صنعت را بررسی کنند. «ساروم»، «سخاش» و «سمتاز» ضمن ارائه عملکرد مناسب، با قیمتهای مطلوبتری معامله میشوند. البته کاهش سطح قیمت دلاری سیمان در بورس کالا حکایت از آن دارد که نیمه دوم سال میتواند برای این صنعت متفاوت از نیمه نخست باشد.
بازگشت بورس از نقطه امن