جنگی که نقشه نفت را عوض کرد
دنیای اقتصاد : هشت ماه از آغاز جنگ گذشته و بیش از ۲میلیارد بشکه نفت خام، بر اثر حمله به زیرساختها و نفتکشها در تنگه هرمز، از بازار جهانی حذف شده است. چنین کمبودی معمولا نشانه بحران عرضه تلقی میشود؛ اما برای تولیدکنندگان نیمکره غربی به فرصت تبدیل شده است. به برآورد موسسه ریستاد انرژی، یک شرکت مستقل در زمینه تحقیقات انرژی و اطلاعات تجاری در نروژ، مجموع تولید نفت و گاز در آمریکای شمالی و جنوبی در ۲سال منتهی به دسامبر۲۰۲۶ حدود ۱۰درصد افزایش داشته است.
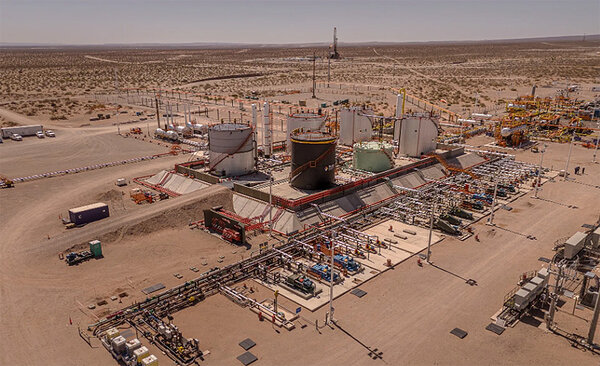
صادرات نفت خام و فرآوردههای آمریکا، از جمله دیزل، به اروپا، آسیا و اقیانوسیه ۱۵درصد رشد کرده و کشورهای نیمکره غربی از کانادا تا برزیل رکورد تولید ثبت کردهاند. به عبارت ساده، خریداران، نفتی را که دیگر از خلیجفارس نمیرسد، از قاره آمریکا تامین و سرمایهگذاران هم به همین سو میروند. این گزارش درباره همین تغییر مسیر است و پرسش اصلیاش این است که آیا این تغییر مسیر مقطعی است یا به تغییری ماندگار در ساختار بازار نفت میانجامد.
منطق جابهجایی: کدام بشکه حتما به مقصد میرسد؟
نفت خاورمیانه همچنان ارزانترین نفت جهان است و حاشیهای از هزینه تولید دارد که هیچ حوزهای در آمریکا به آن نمیرسد. تحلیلگران هم اذعان دارند که قاره آمریکا نمیتواند جای عرضه کمهزینه خاورمیانه را کامل پر کند. پس چرا سرمایه به غرب میرود؟ پاسخ در تغییر معیار خرید است. تا پیش از جنگ آمریکا علیه ایران، خریدار نفت میپرسید «کدام بشکه ارزانتر است؟» و امروز میپرسد «کدام بشکه حتما به مقصد میرسد؟» دنیل یرگین میگوید حتی کشورهای خلیجفارس هم برای تنوعبخشی در آمریکا سرمایهگذاری خواهند کرد. تحلیلگر ریستاد هم نکتهای دقیقتر دارد: جغرافیا امروز به اندازه زمینشناسی اهمیت دارد و حاشیه اقیانوس اطلس از این تغییر سود میبرد. یعنی ارزش یک میدان نفتی دیگر فقط به ذخیره زیرزمینیاش نیست، به مسیری هم بستگی دارد که نفتش باید طی کند. این منطق در عمل با قراردادها دیده میشود.
آرژانتین با میدان شیل واکا مورتا بزرگترین برنده است. صادرات کل آرژانتین در سپتامبر برای نخستین بار از ۱۰میلیارد دلار گذشت. توتالانرژی ۱۰میلیارد دلار برای پروژههای دریایی و گازی جدید وعده داده، هارولد هم، سرمایهدار شیل آمریکا و حامی ترامپ، کمپین حفاری چندمیلیارددلاری را آغاز کرده و شورون تولید خود را در میدان «ال ترایپال» ظرف سه سال از ۵ هزار به ۴۰ هزار بشکه نفت در روز رسانده و برای ۱۰سال آینده ۱۴میلیارد دلار سرمایهگذاری و سهبرابر کردن تولید را برنامهریزی کرده است. بانک صادرات و واردات آمریکا هم ۷میلیارد دلار تامین مالی برای انرژی و مواد معدنی حیاتی آرژانتین اعلام کرده است. در کانادا، کنسرسیومی به رهبری شل بیش از ۲۰میلیارد دلار برای دوبرابر کردن ظرفیت «الانجی کانادا» اختصاص داده که سالانه تا ۲۸میلیون تن گاز مایع صادر خواهد کرد. در نظرسنجی بانک سرمایهگذاری ATB کورمارک، نزدیک چهار پنجم سرمایهگذاران گفتهاند محدودیت صادرات نفت و گاز خاورمیانه آنها را به سرمایهگذاری در شرکتهای انرژی کانادا مایلتر کرده است. در آمریکا هم موسسه مشاوره وود مکنزی پیشبینی میکند تولید شیل تا دسامبر۲۰۲۷ به حدود ۱۲میلیون بشکه در روز برسد؛ یعنی یکمیلیون بشکه بیشتر از پیش از جنگ.
برندگان و بازندگان هرمز
اینجا باید بدبین بود. ونزوئلا نمونهای است که ادعای «بازسازی انرژی غرب» را محک میزند. واشنگتن در ژانویه نیکولاس مادورو را دستگیر و از شرکتهای بینالمللی خواست ۱۰۰میلیارد دلار برای بازگرداندن تولید به اوج پیش از دوران سوسیالیستی، یعنی ۳میلیون بشکه در روز، سرمایهگذاری کنند. امسال تولید ۱۰درصد بالا رفته و به حدود ۱.۲میلیون بشکه رسیده است. شورون متعهد شده با ۷میلیارد دلار سرمایهگذاری طی پنج سال تولیدش را به حدود ۶۰۰ هزار بشکه برساند. ادنوک، شل و بیپی هم قراردادهای اولیه با کاراکاس امضا کردهاند. اما رسیدن از ۱.۲ به ۳میلیون بشکه، یعنی بیش از دوبرابر شدن، چند سال کار میخواهد. هنوز معلوم نیست پولها با چه ضمانتی بازمیگردند و ثبات سیاسی کشوری که رهبرش را بیرون از مرزهایش دستگیر کردهاند چقدر بادوام است. برای فهم رفتار بازیگران باید انگیزههایشان را کنار هم گذاشت. دولت ترامپ از این وضعیت دو سود میبرد: تولیدکنندگان آمریکایی درآمد بیشتری بهدست میآورند و حوزهای از نفوذ انرژی در نیمکره غربی شکل میگیرد که ترامپ آن را «دکترین دونرو» (تلفیقی از جیمز مونرو و دونالد ترامپ) نامیده است. هدف این دکترین احیای نفوذ آمریکا در برابر رقبایی مثل چین و بازتعریف توازن قدرت در منطقه به نفع واشنگتن است.
میلی در آرژانتین و کارنی در کانادا، هرچند با لحنهایی متفاوت، هر دو در حال جذب سرمایه خارجیاند و شرکتهای بزرگ نفتی با سرمایهگذاری در این کشورها خود را در برابر ریسک خاورمیانه بیمه میکنند. بازنده آشکار عربستان و شورای همکاری خلیجفارس است. تحلیلگر ریستاد انرژی صریح میگوید رشد تولید نیمکره غربی «اختیار قیمتگذاری میانمدت» را از شورای همکاری و بهویژه از سعودیها گرفته است. اوپک هنوز میتواند تولید را کم و زیاد کند، اما اثر این اهرم به تدریج در حال افول است؛ چون هر بشکه تازه از غرب سقفی نانوشته بر قیمت میگذارد. ظریفترین بازیگر ادنوک است. ادنوک از شرکتهایی است که در ونزوئلا قرارداد امضا کردهاند. یعنی کشورهای خلیجفارس، که قدرتشان از انحصار نسبی عرضه میآمد، در حال سرمایهگذاری در جبهه مخالف خود هستند. این رفتار را میتوان محافظهکارانه و منطقی دید، اما در عین حال اعترافی ضمنی است: خود آنها هم باور ندارند که جنگ بهزودی تمام شود و وضعیت به شرایط قبل برگردد.
سه سناریوی مشروط
مسیرهایی که با توجه به دادهها و انگیزههای بازیگران میتوان تصور کرد.
سناریوی اول: جنگ طولانی میشود و تغییر ماندگار است. اگر اختلال هرمز ادامه یابد، قراردادهای بلندمدت امضا میشود، پروژههایی مثل پایانههای گاز مایع کانادا و خط لوله صادراتی آلبرتا عملی و تقاضا برای نفت غیرخلیج فارسی ساختاری میگردد. در این حالت اوپک بخشی از قدرت قیمتگذاریاش را برای سالها از دست میدهد و آسیاییها پرتفوی تامین خود را متنوع میکنند. بازنده بزرگ خلیجفارس است. فرض کلیدی این سناریو این است که جنگ آنقدر طول بکشد که سرمایهگذاریها از مرحله امضا به مرحله تولید برسند. برای بسیاری از ناظران این مسیر محتمل است؛ چون سرمایهگذاران در عمل در حال قیمتگذاری همین فرض هستند.
سناریوی دوم: آتشبس سریع و سرمایههای سرگردان. اگر هرمز بهزودی عادی شود، نفت خلیجفارس با هزینه کمتر دوباره به بازار برمیگردد، قیمتها پایین میآید و بخشی از پروژههای پرهزینه، بهویژه آنهایی که هنوز به تولید نرسیدهاند، زیر فشار میافتند. ونزوئلا و پروژههای گرانتر شیل بیش از همه آسیبپذیرند. بازنده سرمایهگذاران دیرهنگاماند، برنده مصرفکننده. این سناریو بر این فرض ایستاده که بازار حافظه کوتاهمدت دارد و پس از آرام شدن اوضاع، دوباره قیمت را بر پایه ارزانی تعیین میکند. اما چنین فرضی با رفتار شرکتهایی که اکنون برای ۱۰سال برنامه میریزند سازگار نیست.
سناریوی سوم: وضعیت دوپاره. محتملترین حالت شاید ترکیب این دو باشد: خاورمیانه ارزانترین عرضهکننده میماند، اما نه تنها عرضهکننده. نفت غرب بهعنوان سقف قیمت و بیمه امنیت عمل میکند و قیمتها در دامنهای نسبتا پایدارتر میمانند. تحلیلگران همین را میگویند: آمریکا نمیتواند خاورمیانه را جایگزین کند، اما قیمت جهانی را مهار و قدرت اوپک را محدود میکند. برنده اصلی خریداران بزرگاند که قدرت چانهزنی بیشتری پیدا میکنند.
تبلیغ مجانی
هر حمله به نفتکش در هرمز، در واقع تبلیغ مجانی برای نفت آمریکا و آرژانتین است. ایران که میخواهد با فشار بر بازار امتیاز بگیرد، ناخواسته به خریداران انگیزه میدهد از نفت منطقهاش دور شوند. هر اهرمی که مکرر استفاده شود، رفتهرفته جایگزینش را میسازد. تنوعبخشی عرضه یعنی شرکتهای بزرگ بیشتر درگیر سیاست محلی کشورهایی میشوند که پیشتر کمتر به آنها اتکا میکردند. پرتفوی نفتی «امنتر» دیگر معنایش بدون ریسک سیاسی نیست، فقط ریسکها عوض شده است. مسیر اقیانوس اطلس برای صادرات به آسیا طولانیتر است. اگر مقصد آسیا باشد، هزینه حمل و اتکا به ناوگان نفتکش دوباره مطرح میشود، همان ناوگانی که امروز در هرمز آسیب میبیند. بنابراین «امنیت» عرضه غربی هم در نهایت به لجستیک جهانی گره خورده است. کشورهایی مثل آرژانتین و ونزوئلا هر دو نمونهای از اقتصادهای وابسته به یک ماده خام میشوند. صادراتی که امروز رکورد میزند، اگر قیمت نفت سقوط کند، به همان نسبت شکننده است.
بیشترین انگیزه برای ادامه جنگ
اگر جنگی که به ضرر بازار انرژی شروع شد، سرانجام به سود تولیدکنندگان آمریکایی تمام شود، چه کسانی بیشترین انگیزه را برای ادامه یا مدیریت آن دارند و شرکتهایی که امروز در ونزوئلا و آرژانتین دههامیلیارد دلار سرمایهگذاری میکنند، آیا روی ادامه جنگ شرط بستهاند، یا فقط خود را در برابر خطر بیمه میکنند؟ اگر خلیجفارس هم برای تنوعبخشی در آمریکا سرمایهگذاری میکند، این پایان انحصار نفتی خاورمیانه است یا راهی برای حفظ نفوذ از درون بازار رقیب؟ آیا «دکترین دونرو» میتواند به نظمی پایدار در انرژی تبدیل شود، یا فقط تا وقتی جذاب است که هرمز ناامن باشد؟ با پایان ناامنی هرمز، چه چیزی از این نظم جدید میماند؟