نرخ بیکاری به ۴.۲ درصد رسید؛
اشتغال کمرمق در سپتامبر
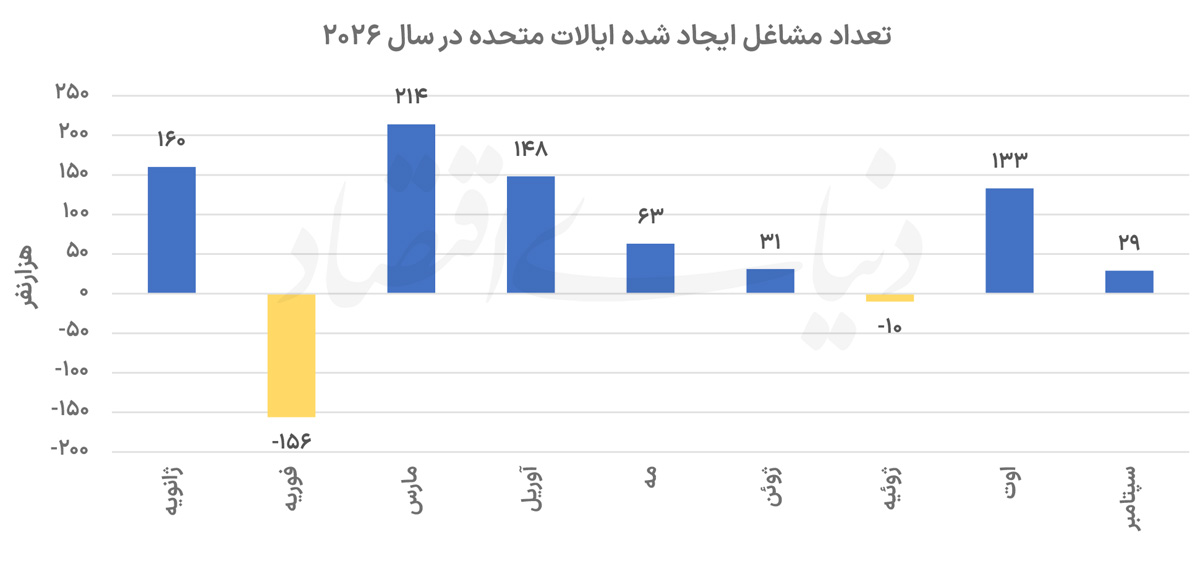
فائزه پوزش: بازار کار آمریکا در ماه سپتامبر با کاهش محسوس سرعت اشتغالزایی مواجه شد و همزمان نرخ بیکاری افزایش یافت. نرخ بیکاری در این ماه با ۰.۱ واحد درصد افزایش نسبت به ماه اوت به4.2 درصد رسید و پس از آنکه طی ماههای اخیر در سطح4.1 درصد قرار داشت بار دیگر صعودی شد. در همین حال اقتصاد آمریکا در ماه سپتامبر تنها ۲۹ هزار شغل جدید ایجاد کرد که فاصله قابلتوجهی با پیشبینی اقتصاددانان برای ایجاد حدود ۹۰ هزار شغل داشت و حتی نسبت به رقم ۱۳۳ هزار شغل جدید ماه اوت نیز کاهش محسوسی را نشان میدهد. این افت سرعت اشتغالزایی در شرایطی رخ داده است که بخشی از کاهش ثبتشده به عوامل فصلی و زمان برگزاری تعطیلات روز کارگر نسبت داده میشود و هنوز نشانه گستردهای از افزایش اخراجها در اقتصاد آمریکا دیده نمیشود. با این حال ضعیفتر شدن بازار کار در کنار کاهش نرخ تورم باعث شده احتمال افزایش دوباره نرخ بهره از سوی فدرالرزرو در نشست اکتبر کاهش یابد و بازارهای مالی نیز خود را با این چشمانداز تازه تطبیق دهند. کاهش احتمال افزایش نرخ بهره در ادامه میتواند از قیمت داراییهایی مانند طلا حمایت کند و اونس جهانی طلا نیز در واکنش اولیه بازار برای ساعتی وارد مسیر صعودی شد.
یکی از عوامل مهم در تفسیر آمار سپتامبر به زمان برگزاری تعطیلات روز کارگر بازمیگردد. این تعطیلات در سال جاری در بخش پایانی ماه قرار گرفت و به گفته اقتصاددانان در دورههایی که روز کارگر دیرتر از معمول برگزار میشود تعداد مشاغل ثبتشده در آمار رسمی تمایل به کاهش دارد. بنابراین بخشی از ضعف ثبتشده در گزارش اخیر میتواند موقتی و ناشی از همین عامل تقویمی باشد. نشانههای دیگری نیز وجود دارد که از کاهش گسترده اشتغال در آمریکا حکایت نمیکند. درخواستهای اولیه برای دریافت مزایای بیکاری همچنان در سطوح بسیار پایین قرار دارد و به گفته اقتصاددانان در محدودهای نزدیک به پایینترین سطح ۵۷ سال اخیر نوسان میکند.
رشد قابلتوجه سود شرکتها و تداوم تقاضای داخلی نیز از عواملی هستند که تاکنون مانع از افزایش گسترده تعدیل نیرو شدهاند. با این حال افزایش نرخ بیکاری نمیتواند به طور کامل نادیده گرفته شود. نرخ بیکاری در سپتامبر به 4.2 درصد رسید که نسبت به نرخ 4.1درصدی ماه اوت افزایش یافته است. اقتصاددانان برآورد میکنند اقتصاد آمریکا برای آنکه متناسب با رشد جمعیت در سن کار حرکت کند به ایجاد ماهانه حدود ۵۰ تا ۸۰ هزار شغل نیاز دارد. بنابراین افزایش تنها ۲۹ هزار شغل در سپتامبر پایینتر از سطح مورد نیاز برای حفظ تعادل بازار کار بوده است.
انرژی و جنگ در کمین بازار کار
چشمانداز بازار کار آمریکا تنها به عوامل داخلی محدود نمیشود. اقتصاددانان انتظار دارند فشارهای ناشی از جنگ آمریکا و اسرائیل با ایران در ماههای پایانی سال بیشتر خود را نشان دهد. افزایش قیمت انرژی و اختلال در زنجیرههای تامین میتواند هزینه فعالیت بنگاهها را افزایش دهد و در نهایت بر تصمیم آنها برای استخدام نیروی جدید اثر بگذارد. قیمت گازوئیل نیز به سطوح بیسابقهای رسیده است. افزایش هزینه سوخت در ابتدا بخش حملونقل و کشاورزی را تحت فشار قرار میدهد اما اثر آن میتواند به سایر بخشهای اقتصاد نیز منتقل شود. همزمان ادامه تعرفههای تجاری نیز به یکی دیگر از ریسکهای پیشروی بازار کار تبدیل شده است. نظرسنجی موسسه مدیریت عرضه آمریکا نشان داده است که نگرانی تولیدکنندگان درباره جنگ تجاری با کانادا افزایش یافته است. در چنین شرایطی مسیر سیاست پولی نیز اهمیت بیشتری پیدا کرده است. فدرالرزرو آمریکا در ماه سپتامبر نرخ بهره سیاستی خود را ۲۵ واحد پایه افزایش داد و آن را به محدوده 3.75 تا ۴ درصد رساند. این نخستین افزایش نرخ بهره در سه سال گذشته بود و بانک مرکزی آمریکا از احتمال افزایش بیشتر هزینه استقراض خبر داد.
با این حال انتشار دادههای ضعیفتر از انتظار درباره تورم در ماه اوت و ژوئیه احتمال افزایش دوباره نرخ بهره در کوتاهمدت را کاهش داده است. پیش از انتشار گزارش اشتغال سپتامبر بازارهای مالی احتمال افزایش دوباره نرخ بهره در نشست ۲۷ و ۲۸ اکتبر فدرالرزرو را حدود ۲۲ درصد برآورد میکردند. این احتمال یک هفته پیش از آن حدود ۶۹ درصد بود. به این ترتیب، دادههای بازار کار آمریکا در سپتامبر از کاهش شتاب اشتغالزایی و افزایش نرخ بیکاری حکایت دارد، اما افت درخواستهای بیمه بیکاری و نبود نشانهای از افزایش گسترده اخراج کارکنان نشان میدهد بازار کار هنوز وارد مرحلهای از ضعف فراگیر نشده است. با این حال افزایش هزینه انرژی و فشارهای ناشی از جنگ و تجارت میتواند در ماههای پایانی سال وزن بیشتری پیدا کند و مسیر بازار کار آمریکا را در سال ۲۰۲۷ تحتتاثیر قرار دهد.
مسیر صعودی طلا با عقبنشینی نرخ بهره
این تغییر در چشمانداز بازار کار و سیاست پولی آمریکا تنها بر مسیر اقتصاد اثر نمیگذارد و پیامدهای آن به بازارهای مالی نیز منتقل شده است. کاهش احتمال افزایش نرخ بهره در شرایطی که بازارها همچنان در حال ارزیابی چشمانداز تورم و رشد اقتصادی هستند، توجه سرمایهگذاران را بار دیگر به سمت داراییهایی مانند طلا جلب کرده است. کاهش احتمال افزایش نرخ بهره از آن جهت برای بازار طلا اهمیت دارد که نرخهای بهره بالاتر هزینه فرصت نگهداری دارایی بدون بازدهی مانند طلا را افزایش میدهد. در مقابل زمانی که بازار احتمال افزایش نرخ بهره را کمتر ارزیابی میکند بازده اوراق و ارزش دلار میتواند تحت فشار قرار گیرد و جذابیت طلا افزایش یابد. گزارشهای بازار نیز نشان میدهد پس از انتشار دادههای ضعیف اشتغال تقاضا برای طلا تقویت شد و قیمت فلز زرد بار دیگر بالای ۴۲۰۰ دلار در هر اونس قرار گرفت.
در نتیجه گزارش اشتغال سپتامبر عملا یک متغیر تازه به معادله سیاست پولی آمریکا اضافه کرده است. اگرچه فدرالرزرو همچنان تورم را یکی از عوامل اصلی تصمیمگیری خود میداند و افزایش قیمت انرژی و ریسکهای ناشی از تحولات خاورمیانه میتواند فشارهای تورمی را دوباره افزایش دهد اما ضعف بازار کار اکنون استدلال بیشتری برای مکث در مسیر افزایش نرخ بهره ایجاد کرده است. همین تغییر در انتظارات نرخ بهره نیز در بازارهای جهانی بازتاب پیدا کرده و طلا را به یکی از نخستین داراییهایی تبدیل کرده است که از این چرخش انتظارات منتفع شده است.