بهرغم حفظ بخشی از جریان صادرات، بازار نفت هنوز نتوانسته هزینه و ریسک انتقال آن را به سطح پیش از جنگ برگرداند
میراث اقتصادی جنگ هرمز
حمید ملازاده: بازار نفت این روزها با یک تناقض مهم روبهروست: نفت از هرمز عبور میکند، اما تردد از تنگه هنوز عادی نشده است. در هفته منتهی به ۲۰سپتامبر، حدود 34میلیون بشکه نفت خام از تنگه هرمز خارج شد؛ ۱۹ نفتکش، از جمله ۱۷ ابرنفتکش VLCC، در این جریان ثبت شدند. در هفته پیش از آن نیز ۴۹میلیون بشکه نفت از این مسیر عبور کرده بود. با این حال، ترافیک کلی کشتیرانی همچنان بسیار پایینتر از سطح پیش از جنگ است. درحالیکه پیش از ۲۸فوریه، روزانه حدود ۱۲۵ شناور تجاری بزرگ از هرمز عبور میکردند، میانگین ۱۰روزه اخیر حدود ۱۸ شناور بوده است. این شکاف میان جریان نفت و عادیشدن مسیر، شاید مهمترین واقعیت بازار در مقطع کنونی باشد. نفتکشهایی در حال عبورند، اما بسیاری از آنها با ریسک امنیتی بالا، محدودیتهای عملیاتی، اسکورت نظامی یا خاموشکردن سامانههای ردیابی حرکت میکنند. به بیان دیگر، بازار توانسته بخشی از جریان نفت را حفظ کند، اما هنوز نتوانسته هزینه و ریسک انتقال آن را به سطح پیش از جنگ برگرداند.
در چنین شرایطی، پرسش اصلی دیگر این نیست که «هرمز باز میشود یا نه؟» بلکه این است: اگر فردا ریسک نظامی کاهش یابد و مسیر عملا باز شود، چند روز یا چند هفته طول میکشد تا نفت، کشتی، بیمه و قیمتها به وضعیت عادی بازگردند؟ این سوال اکنون اهمیت بیشتری پیدا کرده، زیرا پیشنهاد تهران برای بازگشایی هرمز ظرف هفت روز در صورت پذیرش شروطش، در ۲۶سپتامبر با رد دونالد ترامپ مواجه شد. با این حال، تهران گفته همچنان منتظر موضع نهایی واسطههاست و مسیر دیپلماسی کاملا بسته نشده است. بنابراین، بازگشایی هرمز را نمیتوان یک اتفاق قطعی دانست؛ اما احتمال آن بهاندازهای جدی شده که بازار نفت از هماکنون بخشی از آن را در قیمتها لحاظ میکند.
حرکت بازار جلوتر از واقعیت
رفتار قیمت نفت طی روزهای اخیر نمونه روشنی از این مساله است. امید به کاهش تنش میان ایران و آمریکا و احتمال بازگشت جریان نفت باعث شد قیمت شاخص برنت از محدوده بالای ۱۰۵دلار عقبنشینی کند؛ رویترز نیز گزارش داده که بازار در حال ارزیابی احتمال یک مسیر مرحلهای برای خروج از جنگ است. اما کاهش قیمت نفت بهتنهایی به معنای بازگشت عرضه نیست. این تمایز اهمیت زیادی دارد. بازارهای مالی معمولا احتمال آینده را پیش از تحقق آن قیمتگذاری میکنند. بنابراین ممکن است برنت بهدلیل احتمال بازگشایی هرمز ارزان شود؛ درحالیکه در همان روز حتی یک بشکه نفت اضافی نیز به پالایشگاههای آسیایی نرسیده باشد. در واقع، بازار نفت اکنون میان دو واقعیت حرکت میکند: قیمتها به آینده نگاه میکنند، اما نفتکشها با محدودیتهای امروز حرکت میکنند. همین فاصله است که میتواند روند بازگشت را بسیار پیچیدهتر از یک «بازگشایی» ساده کند.
گلوگاه بعدی؛ ناوگان
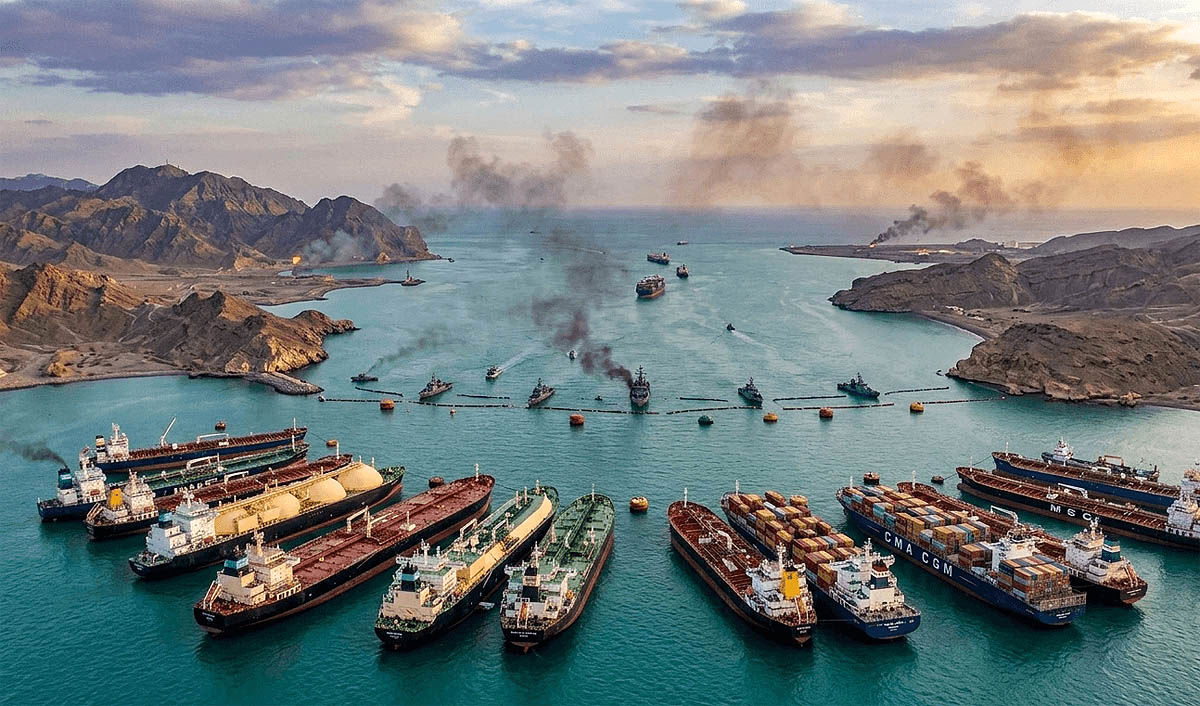
طی هفت ماه گذشته، صنعت نفت برای عبور از بحران فقط مسیر جغرافیایی خود را تغییر نداده، بلکه معماری حملونقل را نیز تغییر داده است. یکی از مهمترین نمونهها، توسعه سریع عملیات انتقال کشتیبهکشتی یا STS (شاتلینگ) در آبهای عمان است. این سازوکار ابتدا راهحلی اضطراری برای انتقال نفت از خلیجفارس به آبهای امنتر بود؛ اما اکنون به بخشی قابلتوجه از زنجیره صادرات تبدیل شده است. بر اساس دادههای Kpler که رویترز منتشر کرده، حجم نفت منتقلشده از طریق STS در خلیج عمان در سپتامبر به حدود 2.5میلیون بشکه در روز رسیده؛ درحالیکه این رقم در ماه اوت حدود 1.4میلیون بشکه بود. یعنی ظرف یک ماه، این شبکه تقریبا ۸۰درصد بزرگتر شده است.
اما چنین شبکهای را نمیتوان با یک فرمان تعطیل کرد. برای ایجاد آن، نفتکشها جابهجا شدهاند، قراردادهای حمل تغییر کرده، مسیرهای دریایی بازتعریف شده و ظرفیت بنادر و خدمات دریایی درگیر این عملیات شدهاند. بنابراین اگر هرمز دوباره امن شود، بخشی از این ظرفیت باید به تدریج آزاد شود و به مسیرهای عادی بازگردد. این یعنی بازگشت نفت الزاما با بازگشت فوری ناوگان همراه نیست.
میراث بحران
شاید مهمترین میراث اقتصادی بحران، نه خود قیمت نفت، بلکه هزینه انتقال آن باشد.
بر اساس دادههای LSEG، نرخ حمل یک VLCC حامل نفت خلیجفارس به چین از ۳۰ دلار به ازای هر بشکه عبور کرده است؛ درحالیکه پیش از جنگ، هزینه حمل تنها حدود ۲درصد قیمت نفت بود. رویترز میگوید این افزایش، بخشی از هزینه اختلال را از تولیدکنندگان به مالکان نفتکش منتقل کرده و تولیدکنندگان نیز برای حفظ رقابتپذیری محمولههای خود ناچار به ارائه تخفیفهای بیشتر شدهاند. بنابراین حتی اگر هرمز باز شود، یک سوال اساسی باقی میماند: چه زمانی ریسک جنگ از کرایه حمل پاک میشود؟
اگر شرکتهای کشتیرانی همچنان ریسک بالایی برای منطقه قائل باشند، بیمه و کرایهها لزوما همزمان با کاهش ریسک نظامی سقوط نمیکنند. مالک نفتکش ممکن است بگوید جنگ تمام شده، اما بازار بیمه ممکن است تا هفتهها یا ماهها همچنان هزینه ریسک را مطالبه کند. از این منظر، پایان بحران نظامی و پایان بحران لجستیک دو تاریخ متفاوت خواهند داشت.
STS؛ راهحل موقت یا زیرساخت جدید؟
مساله دیگر این است که آیا پس از بازگشایی هرمز، شبکه STS به سرعت از بین خواهد رفت یا بخشی از آن باقی خواهد ماند. پاسخ لزوما روشن نیست. در طول بحران، بازار متوجه شده که انتقال نفت به آبهای عمان و سپس بارگیری روی VLCCهای بزرگ میتواند در شرایط خاص، ریسک عبور مستقیم را کاهش دهد. اگر اختلاف هزینه میان این روش و عبور مستقیم همچنان قابلتحمل باشد، بخشی از این زیرساخت ممکن است حتی پس از کاهش تنش نیز باقی بماند. اما در صورت عادیشدن کامل مسیر، اقتصاد STS زیر فشار قرار خواهد گرفت؛ زیرا هر انتقال اضافی به معنای کشتی بیشتر، زمان بیشتر، نیروی انسانی بیشتر و ریسک عملیاتی بیشتر است. به همین دلیل، بازگشت هرمز میتواند یک آزمون اقتصادی برای شبکهای باشد که در زمان بحران ساخته شده است. آیا بازار دوباره به مدل ساده «پایانه خلیجفارس ـ نفتکش ـ پالایشگاه آسیایی» برمیگردد؟ یا بخشی از معماری جدید، شامل شاتلها، انتقالهای چندمرحلهای و مسیرهای جایگزین، به ساختار دائمی تجارت نفت تبدیل میشود؟
عربستان؛ کلید معادله بازگشت
عربستان در این میان اهمیت ویژهای دارد. حمله به خط لوله شرق ـ غرب باعث شد بخشی از صادراتی که پیشتر از مسیر ینبع انجام میشد، دوباره به سمت هرمز برگردد. عربستان در نتیجه ناچار شد سهم بیشتری از صادرات خود را از طریق تنگه عبور دهد و از STS نیز استفاده کند. همزمان، خط لوله شرق ـ غرب با ظرفیت بالقوه حدود ۷میلیون بشکه در روز در حال بازگشت تدریجی است؛اما منابع رویترز گفتهاند بازگرداندن ظرفیت کامل آن ممکن است ۶ تا ۸هفته طول بکشد. این نکته نشان میدهد که حتی بازگشت یک مسیر جایگزین نیز فوری نیست. به عبارت دیگر، بازار امروز با یک زنجیره از بازگشتهای ناقص مواجه است: هرمز ممکن است باز شود، اما خط لوله شرق ـ غرب هنوز به ظرفیت کامل نرسیده باشد؛ STS همچنان فعال باشد؛ بخشی از نفتکشها در موقعیتهای نامتعارف قرار گرفته باشند و نرخ بیمه و کرایه نیز همچنان بالا بماند.
نفت ارزانتر، اما نه لزوما ارزان
این وضعیت یک پیام مهم برای قیمت نفت دارد. اگر احتمال بازگشایی هرمز افزایش یابد، احتمالا «پریمیوم ترس» از قیمت نفت کم میشود. اما این لزوما به معنای بازگشت سریع نفت به قیمتهای پیش از جنگ نیست؛ زیرا بازار باید همزمان چند هزینه را جذب کند: کاهش ذخایر، هزینه بالای حمل، اختلال پالایشگاهها، کاهش ظرفیت برخی مسیرهای جایگزین و کاهش عرضه واقعی در ماههای گذشته. در نتیجه ممکن است نخستین مرحله بازگشایی، بیشتر به کاهش ریسک قیمت منجر شود تا افزایش فوری حجم عرضه؛ این همان تفاوت میان «باز شدن مسیر» و «بازگشت بازار» است.
نفت چگونه برمیگردد؟
بحران هرمز یک آزمایش کمسابقه برای انعطافپذیری بازار جهانی نفت بوده است. بازار در برابر یک اختلال بزرگ، کاملا متوقف نشد؛ نفتکشها مسیرهای جدید پیدا کردند، STS توسعه یافت، تولیدکنندگان تخفیف دادند و خریداران آسیایی مسیرهای جایگزین را آزمودند. اما این انعطافپذیری هزینه داشت. اکنون اگر تنش کاهش یابد، مرحله دشوار دیگری آغاز میشود: بازگرداندن بازاری که خود را با بحران تطبیق داده، به وضعیت پیش از بحران. شاید به همین دلیل، سوال مهم برای بازار نفت در روزهای آینده نباید فقط این باشد که «هرمز چه زمانی باز میشود؟» بلکه باید این باشد: اگر هرمز فردا باز شود، چند روز طول میکشد تا نفتکشها برگردند، بیمه ارزان شود، STS کوچک شود، کرایه حمل سقوط کند و پالایشگاههای آسیایی دوباره با اطمینان برنامهریزی کنند؟ و پرسش تامل برانگیزتر این است: آیا بازار نفت پس از هفت ماه بحران واقعا به هرمزِ قبل از جنگ برمیگردد، یا هرمز باز خواهد شد اما تجارت نفت برای همیشه گرانتر، پیچیدهتر و چندلایهتر خواهد ماند؟