صنعت بیمه براساس« تجربیات مدیران» فعال است
مهندس قدرت اله اسدی مدیرعامل بیمه توسعه اعتقاد دارد با حذف تعرفه ها و آزادسازی در بازاربیمه کشورمان دوره محاسبات فنی وارزیابی درست ریسک ها به پایان رسیده و بازارطبق تجربه مدیران فعالیت می کند که البته اتفاق خطرناکی است . او می گوید : برای دستیابی به سود مناسب برای توانمندی درایفای تعهدات بهتراست بیمه مرکزی دست شرکت های بیمه را برای انتخاب نحوه سرمایهگذاریها بازگذاشت و اگربازارهمچنان براساس ارایه نرخ و کاهش بی محابا آن فعالیت کند مشکلاتی به وجود میآید که جبران آن کارآسانی نیست.<br>مشروح گفت و گو دنیای اقتصاد با مهندس اسدی مدیرعامل بیمه توسعه را درادامه بخوانید:
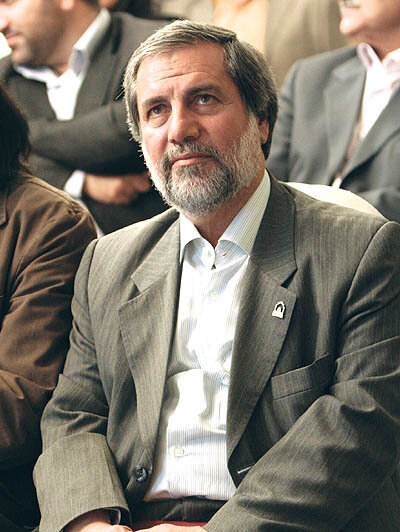
مهندس قدرت اله اسدی مدیرعامل بیمه توسعه اعتقاد دارد با حذف تعرفه ها و آزادسازی در بازاربیمه کشورمان دوره محاسبات فنی وارزیابی درست ریسک ها به پایان رسیده و بازارطبق تجربه مدیران فعالیت می کند که البته اتفاق خطرناکی است . او می گوید : برای دستیابی به سود مناسب برای توانمندی درایفای تعهدات بهتراست بیمه مرکزی دست شرکت های بیمه را برای انتخاب نحوه سرمایهگذاریها بازگذاشت و اگربازارهمچنان براساس ارایه نرخ و کاهش بی محابا آن فعالیت کند مشکلاتی به وجود میآید که جبران آن کارآسانی نیست.
مشروح گفت و گو دنیای اقتصاد با مهندس اسدی مدیرعامل بیمه توسعه را درادامه بخوانید: لطفا در خصوص جایگاه "مدیریت ریسک در شرکتهای بیمه" به ویژه بیمه توسعه توضیح دهید؟
مدیریت ریسک و ارزیابی فنی و محاسبات دقیق ریسک ها حلقه مفقوده اکثرشرکت های بیمه درکشوراست، درحالی که این مسئله حیات و هستی شرکت های بیمه را تحت تاثیرقرار می دهد و اگرشرکتی این مدیریت را نداشته باشد بدون تردید با مشکل مواجه خواهد شد؛ فلسفه وجودی شرکت های بیمه پذیرفتن ریسک است و مدیریت درست و حرفه ای آن درهرزمان به ویژه در دوره آزادسازی اهمیت دو چندانی پیدا می کند.
علم و تجربه فعالیت دربازاربیمه طی یکی دو سال اخیرنشان می دهد، قبل ازآزادسازی و استقرارنظام تعرفه ها نرخ و شرایطهای ارایه شده دربیمه نامه ها با ریسک ها و احتمال بروزخطرات مطابقت بیشتری داشت به طوری که شرکت های بیمه حداقل نقطه سربه سر ایستاده بودند، اما با آغاز دوره آزادسازی و رقابت دربازاررقابتی مبتنی برنرخ اکثرشرکت ها با زیرپا گذاشتن حداقل ها و عبوراز خط قرمزها فاقد مدیریت ریسک هستند و دررقابت های ناسالم بدون اندیشه و هراس ازآینده تنها برسرنرخ رقابت می کنند. این رقابت درحقیقت سنگ انداختن با چشمان بسته است که نه تنها خود آن شرکتها را با مشکل روبه رو می سازد بلکه موجب ازبین رفتن اعتماد عمومی به کل بازاربیمه کشور می شوند.
نقش بیمه مرکزی درنظارت برعملکرد بیمه گران اینک بشتر از هرزمان دیگری اهمیت دارد و اگربحث مدیریت ریسک همچنان با بی مهری شرکت های بیمه مواجه شود نه تنها هیچ هدفی محقق نخواهد شد بلکه برخی ازشرکت ها را دچار ورشکستگی خواهد کرد.
دربیمه توسعه سعی شده است با گسترش شبکه فروش و توجه به بیمه های خرد حتی الامکان از رقابت غیرحرفه ای دوری کند و برای تحقق این امرازنیروهای کارآمدی مانند آقای طهماسبی معاون سابق نظارت بیمه مرکزی درکمیته فنی بهره می برد. حضورمشاوران مجرب و فارغ التحصیلان رشته مدیریت ریسک دانشکده اکو درساختارسازمانی بیمه توسعه به نوعی ازارایه نرخ های غیرحرفه ای جلوگیری می کند.
اینک بازاربا افت شدید حق بیمه ها روبه روست به طوری که حق بیمه ای که سال گذشته برای پوشش خطرات یک شرکت به فرض معادل ۵۰ میلیون تومان بود امروز با حق بیمه ۱۱ میلیون تومان صادرمی شود که حکایت از عدم توجه به مدیریت ریسک است و جا دارد بیمه مرکزی با جدیدت بیشتری با آن برخورد کند.
لطفا در خصوص «نقش IT در شرکت های بیمه» توضیح دهید؟
وسعت استفاده از خدمات IT به اندازه بزرگی وظایف سازمان و بنگاه های اقتصادی گسترش می یابد، به طوری که اگریک شرکت که کاربران زیادی دارد نتواند استفاده بهینه ازخدمات IT داشته باشد ادامه کاربرایش غیرممکن خواهد شد.
صنعت بیمه نیز ازاین قاعده مستثنی نیست و IT مهم ترین ابزاربرای ارایه خدمات و انجام عملیات بیمه گری است . بیمه توسعه نیزدرابتدای کار طرح استفاده از یک نرم افزارجامع انفورماتیک را برنامه ریزی کرد؛ اما داشتن یک نرم افزارجامع که تمامی عوامل شرکت ازستاد و شعب ونمایندگان به صورت یکپارچه به آن متصل باشند کارزمان بری بود و باید این هدف تدریجی محقق می شد. یادم می آید درابتدا سایت بیمه توسعه تنها ۵۰ کاربرداشت و فعالیت هایی که می شد انجام داد بسیار محدود بود اما سیستم تدریجی به تکامل نزدیک می شد و تعداد کاربران روزبه روزافزایش یافت.
هرچند امروز درمحیط وب فعال هستیم و کاربران زیادی داریم و کنترل ها و نظارت ها ازاین طریق صورت می گیرد اما هنوز با آنچه دربرنامه اولیه تدوین شد فاصله زیاد است و هنوزبه حد مطلوب نرسیده ایم. البته این اتفاق تنها دربیمه توسعه رخ نداده بلکه تمامی بازاربیمه کشورهنوزنتوانسته ازمزایای خدمات IT بهره مند باشد ؛ بیمه توسعه یک سال درحال تدارک و مطالعه مقدمات سیستم جامع انفورماتیک بود تا بتواند طرح خوبی را ارایه دهد، طرح توسط شرکت گسترش انفورماتیک ایرانیان ازشرکت های اقماری گروه مالی توسعه آماده شده است اما استقرارو راه اندازی آن به طورکامل بیش از یک سال و نیم زمان می برد؛ تلاش بسیارشد تا ۱۳آذرسال ۹۰ سالروز بیمه سیستم به بهره برداری برسد که متاسفانه آماده نشد و زمان بیشتری نیازاست. اما با راه اندازی آن کلیه نیازهای بیمه توسعه برای فعالیت دربازارمرتفع خواهد شد . نقش IT درصنعت بیمه بسیارپررنگ است، تهیه گزارشات مالی، دریافت ها و پرداختها و سایرعملیات بیمه ای به صورت سنتی امکان پذیرنیست و باید درمحیط مناسب و با اطمینان خاطربیشتری برنامه ریزی و اجرایی شود.
البته برای رسیدن به شرایط مطلوب ضمن آنکه بیمه مرکزی و شرکت ها باید مقدمات شبکه یکپارچه صنعت بیمه را فراهم کنند باید زیرساخت های مخابراتی نیزاجازه استفاده بهینه از خدمات IT را بدهد دراین صورت می توان امیدواربود هم نظارت درون سازمانی برعملکرد صنعت بیمه انجام گیرد و هم ارایه خدمات اینترنتی و سرویس مطلوب به مشتریان درتمامی ساعات شبانه روز امکان پذیرخواهد شد.
با توجه به آیین نامه سرمایه گذاری لطفا در خصوص "استراتژی سرمایه گذاری در شرکت های بیمه" توضیح دهید؟
آیین نامه سرمایه گذاری مصوب شورای عالی بیمه محدودیت های زیادی دارد و دست شرکت های بیمه را برای انتخاب نحوه انواع سرمایه گذاری ها بسته است. درآیین نامه موجود همه سرمایه گذاری ها به بورس و بانک محدود می شود که سود آوری آنها حتی پاسخگوی نرخ تورم هم نیست ؛ درحالی ضریب خسارت برخی ازرشته های زیان ده درگروهی ازشرکتها به بیش از۱۲۰درصد بالغ شده و آنها نه تنها ازعملیات بیمه گری سودی کسب نکرده اند بلکه باید تمام هزینه ها و سود قابل انتظارسهامداران را ازمحل سرمایه گذاری ها تامین کنند که با این همه محدودیت درسرمایه گذاری این امرتقریباغیرممکن است.
درحالی که گروهی ازشرکت های بیمه دارای سهامداران عمده بانکی هستند و می توانند با مشارکت آنها و با استفاده ازابزارهای بانکی قدرت مانوربیشتری درامورسرمایه گذاری داشته باشند ؛ شاید بهترباشد تنوع سرمایه گذاری متنوع شود وشرکت ها با توجه به شرایطی که دارند بتوانند نحوه سرمایه گذاری ها را انتخاب کنند، درآمد بیشتری کسب نمایند و گردش پولی آنان بیشترباشد تا خسارت ها را پوشش دهند درحالی که اینک درهیچ یک ازرشته ها درحاشیه سود نیستیم و درآینده با معضل مواجه خواهیم شد.
به نظر شما بازار بیمه کشورمان براساس کدامین "استراتژی بازاریابی " فعالیت دارد؟
همانطور که مطلع هستید بخش عمده بازاربیمه کشورمان درانحصاررشته زیان ده شخص ثالث است که حتی پس از حذف تعرفه ها و آزادسازی درصنعت بیمه این بیمه همچنان با تعرفه ای که ازسوی دولت تعیین می شود عرضه می شود و شرکت ها باید با نرخ ثابت فعالیت کرده و توان رقابت ندارند؛ این درحالی است که شرکت ها به خاطر تامین نقدینگی خود ناگزیر به استقبال ازاین رشته زیان ده هستند ضمن آنکه اجباری بودن این بیمه جنبه دو سویه دارد یعنی هم خرید آن اجباری است و هم فروش آن ؛ بنابراین نمی توان درچنین بازاری توقع استراتژی بازاریابی داشت.
دربخش دیگربازارهم هیچ استراتژی بازاریابی به جزنرخشکنی وجود ندارد. تنها چیزی که حاکم است نرخ پایین و رقابت برسرآن است ؛ کاهش قیمت ها موجب شده تا شرکت ها تمایلی به صدوررشته هایی مانند آتش سوزی و باربری نیز نداشته باشند . بیمه کیفیت ساختمان که بیمه توسعه خود مبتکرآن بود و با هزینه بسیاری که برای این طرح متقبل شد نه تنها نتوانست مجوزانحصارآن را حتی برای مدت کوتاه ازبیمه مرکزی بگیرد بلکه سایرشرکت ها آنقدربی محابا اقدام به نرخ شکنی برای این بیمه نامه کردند که بیمه توسعه عطای آنرا به لقایش بخشید.
تنها استراتژی موجود دربازارکاهش قیمت است، نمی دانم میتوان برای بازارنرخ شکن هم نام استراتژی انتخاب کرد ولی اگرمیتوان بازارکنونی را دارای استراتژی نرخ شکنی دانست به جرات می توان گفت این بازاربا مشکل جدی روبهرو است که درآینده نزدیک خود را نشان می دهد.
به نظر جنابعالی در صنعت بیمه کشور تا چه اندازه به "تجربیات مدیریتی " توجه می شود؟
صنعت بیمه صنعتی پیچیده است و زوایای مختلفی دارد که مدیرآن باید درکنار داشتن دانش های گوناگون از تجربه بیمه گری هم برخوردار باشد، درواقع حرف اول را درصنعت بیمه تجربه مدیریتی می زند. اما ازدو سال پیش که بازاربیمه وارد مرحله آزادسازی شد و نرخ ها حذف شدند نقش مدیریت درشرکت های بیمه بیش ازپیش پررنگ شده. امروزنیازمند علم و تجربه مدیریت هستیم زیرا اینک محورتوانایی شرکت ها مدیران هستند و اگرتجربه فعالیت بیمه گری نداشته باشند بدون تردید خطری بزرگ صنعت را تهدید خواهد کرد.
آیا بیمه های بازرگانی دارای "مسئولیت های اجتماعی" هستند؟
درزندگی و بازاربزرگ فعالان اقتصادی نمی توان مسوولیتهای اجتماعی افراد درمقابل یکدیگررا منکرشد اما این مسوولیتها دردو بخش دولتی و خصوصی متفاوت است . بدون تردید بیمههای اجتماعی که دولت پشتوانه آن است دارای مسوولیتهای سنگین تری نسبت به بیمه های بازرگانی هستند. این بیمههای اجتماعی با استفاده ازیارانه های دولتی آحاد عظیمی از جامعه را تحت پوشش قرار می دهند و چنانچه دربرههای اززمان با مشکل مواجه شوند با حمایت دولت آن را پشت سرخواهند گذاشت، اما معمولا درتمام دنیا بیمه های بازرگانی استقلال بیشتری دارند و برای پاسخگویی به سود انتظارسهامداران باید فعالیت سودجویانه ای داشته باشند. بیمههای بازرگانی با توجه به ریسک هایی و تعهداتی که می پذیرند باید هزینه ها را کنترل کنند و حساب حتی یک ریال را هم داشته باشند ؛ خدمات بیمه های اجتماعی تمامی اجباری است درحالی که بیمه های بازرگانی به استثنای بیمه شخص ثالث تمام خدماتشان اختیاری است که افراد را نمی توان مجبوربه خرید کرد بنابراین تفاوت های فاحش این دو بیمه با یکدیگر ایجاب می کند که بیمه های بازرگانی ازاستقلال بیشتری برخوردارباشند.