«بازاریابی ارتباطی» پاسخگوی نیازبازاربیمه نیست
هرچند مدیریت ریسک و بیمه نقش غیرقابل انکار درخدمات اجتماعی ازطریق کاهش و پیشگیری خطر دارد اما درصنعت بیمه اقدامات قابل توجهی در راستای توسعه آن نشده است؛ شاید بهترباشد برای اجرای درست آن برنامه های کوتاه، میان و بلندمدت تدوین شود
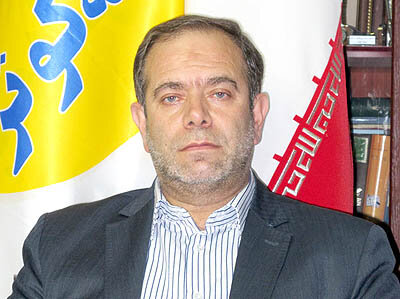
هرچند مدیریت ریسک و بیمه نقش غیرقابل انکار درخدمات اجتماعی ازطریق کاهش و پیشگیری خطر دارد اما درصنعت بیمه اقدامات قابل توجهی در راستای توسعه آن نشده است؛ شاید بهترباشد برای اجرای درست آن برنامه های کوتاه، میان و بلندمدت تدوین شود بیمه کوثربیش از یک سال است که فعالیت خود را با توسعه بیمه های زندگی آغازکرده و دراین مدت طرح خوبی دراین خصوص به بازارعرضه کرده است؛ عبدالرسول عطایی مدیرعامل بیمه کوثردراین خصوص میگوید:
بیمه کوثربه دنبال شناخت ظرفیت های بکربازاربیمه کشوراست تا بتواند این بخش را با عرضه طرحهای نوین بیمه ای تحت پوشش قراردهد و مصمم است این مسیر را به دورازهرگونه رقابت غیرحرفه ای و نرخ شکنی های غیراصولی ادامه دهد.
او استراتژی بازاریابی درصنعت بیمه کشور را مبتنی بربازاریابی ارتباطی می داند و اعتقاد دارد این سیستم پاسخگوی نیازبازارنیست. گفت و گوی دنیای اقتصاد با دکترعطایی مدیرعامل بیمه کوثر را درادامه بخوانید:
لطفا در خصوص جایگاه «مدیریت ریسک در شرکت های بیمه» به ویژه بیمه کوثر توضیح دهید؟
اجازه دهید ابتدا با تعریفی کوتاه ازمدیریت ریسک آغازکنیم. مدیریت ریسک یک روش منطقی و سیستماتیک برای شناسایی،تحلیل،ارزیابی و طرز برخورد با ریسک مربوط به هر نوع فعالیت است که سازمان ها را قادر می سازد تا ضمن بهره گیری از مزایای فرصت ها؛خسارت ها را به حداقل برسانند.
بزرگ ترین فایده ای که مدیریت ریسک برای یک شرکت دارد این است که به طور کلی وقوع حوادث قابل اجتناب و هزینه های مربوط را در حوزه پوشش دارایی آن پایین می آورد و از این طریق در تداوم فعالیت تجاری سهیم می شود.
درواقع مدیریت ریسک، به تصمیم گیری آگاهانه تر،برنامه ریزی منسجم و استفاده بهترازمنابع منجر می شود؛ مدیریت ریسک، شرکت ها را در راه دست یابی به هدف های مالی و استراتژیک خود در مواجه با مخاطرات ناشی از پیچیده شدن دایمی اقتصاد جهانی توانمند میسازند.
این درحالی است که پیچیدگی محیطی، شدت رقابت، رواج تکنولوژی های نو و پیشرفته، توسعه فناوری اطلاعات و ارتباطات، شیوه های نوین عرضه کالاها و خدمات، مسایل زیست محیطی و... از عوامل عمده ای است که موجب شده است سازمان ها و بنگاه های اقتصادی در دوران حیات خود با ریسک های بسیار متعدد و خطرات زیاد و حتی پیش بینی نشده مواجه شوند.
بدیهی است هر سازمان باتوجه به ماهیت کار خود، ریسک های گوناگونی را تجربه می کند و در شرایط متحول امروز، اساسا موفقیت هر بنگاه به تسلط آن بر ریسک ها و نوع مدیریتی است که بر انواع ریسک ها اعمال می کند.
بدون تردید ریسک دلیل وجود بیمه است و بدون ریسک درواقع بیمه مفهوم خود را از دست می دهد. کار بیمه گری با ریسک و ریسک پذیری و کاهش ریسک و محاسبه ریسک سروکار دارد.
در بازار آزاد و به ویژه بازاربیمه که تلاش یک شرکت برای کنترل ریسکهایی با احتمال آسیب رسانی بالا مد نظر قرار می گیرد،هر شرکتی با بر عهده گرفتن بخشی از خود ریسک و اجتناب از معامله پولی با بازار بیمه در تقسیم ریسک مشارکت می ورزد. حاصل این کار برنامه سودآورتر و قابل درک تری برای امور مالی ریسک است. برای این که شرکت ها با خرید پوشش برای حوادث فاجعه آمیز هزینه حق بیمه را از پوشش پایین به بالا به پوشش از بالا به پایین دوباره توزیع می کند.
البته تنوع ریسک ها موجب شده تا آثارزیان بارآن نیز متنوع باشند. زیان ریسک ها گاهی جنبه روانی داشته و دربرخی موارد عینی هستند و مواردی سوداگرایانه است، البته مدیریت ریسک رویکرد آینده نگر و پیشگیرانه برای زیانهاست و اگر بتوان مدیریت ریسک را درست انجام داد به نحوی می توان شرایط را دروضعیت ایده آل نگداشت.
هرچند مدیریت ریسک و بیمه نقش غیرقابل انکار درخدمات اجتماعی ازطریق کاهش و پیشگیری خطر دارد اما درصنعت بیمه اقدامات قابل توجهی در راستای توسعه آن نشده است؛ شاید بهترباشد برای اجرای درست آن برنامههای کوتاه، میان و بلندمدت تدوین شود . رویکرد شرکت بیمه کوثرتوسعه بیمه های زندگی است و مدیریت ریسک ها دربخش بیمه های عمرو سرمایه گذاری به ویژه مدیریت ریسک های سرمایه گذاری مهم و حیاتی است. بیمه کوثرریسکهای عمده را به دوگروه درون و برون سازمان تقسیم کرده است و برای مدیریت هریک برنامه های جامعی را تدوین و دردست اجرا دارد. البته برای بحث تحریم ها به عنوان ریسک برون سازمانی شاید نتوان برنامه ریزی خاصی داشت اما بازهم میتوان با استفاده ازبازارداخلی وتوزیع درست ریسک ها این خطر را هم کاهش داد.
لطفا در خصوص «نقش IT در شرکت های بیمه» توضیح دهید؟
باید از IT به عنوان ابزارکاربردی درعملیات بیمه گری استفاده کرد،زیرا استفاده ازخدمات اینترنتی ضمن سرعت بخشیدن به کارها موجب تسهیل درارایه خدمات نوین به مشتریان نیزخواهد شد و همانطورکه اطلاع دارید شرکت ها و به ویژه شرکت های بیمه پس ازتاسیس ابتدا به راه اندازی سیستم جامع انفورماتیک و بکارگیری خدمات آن درراستای توسعه فعالیت هایشان می کنند. البته بهرهمندی از خدمات آن درصنعت بیمه کافی نیست و نیازمند تدارک زیرساخت های نوین است. هنوزبرای تحقق رویکرد شرکت ها برای توسعه کانال های توزیع و فروش بیمه نامه ازسنتی به مدرن باید کارهای بسیاری انجام گیرد.
هنوزعرضه بیمه نامه ازطریق اینترنت مقدورنیست و برای ارایه انواع و اقسام بیمه نامه ها که مشتریان بتوانند درهرساعتی ازشبانه روز با دسترسی به سایت شرکت آن را خریداری کنند وجود ندارد .
درحالی که صدوراینترنتی بیمه نامه هزینه های صدور را کاهش می دهد ضمن آنکه بیمه گرمی تواند با ارایه نرخ و شرایط متناسب با ریسک دربازاررقابتی کنونی فعالیت منطقی تری داشته باشد.
درشرکت بیمه کوثرنیز طبق برنامه ای مدون درصدد هستیم تا با توزیع زیرساخت ها ی اساسی فواصل مکانی بین مرکزوشعب سراسرکشور با مشتریان را ازمیان برداریم تا یک خریداربیمه نامه مجبورنباشد برای خرید به ستاد و یا یکی از کانال های فروش مراجعه کند بلکه بتواند به عنوان یک کاربربا استفاده ازاینترنت بیمه نامه مورد نیازخود را خریداری نماید.
به اعتقاد اینجانب IT فرصت طلایی را برای بنگاه های اقتصادی فراهم کرده است تا بتوان ضمن جذب بخش قابل توجهی ازبازار، درحفظ بیمه گذاران خود موفق باشیم.
بیمه کوثردرسال نخست فعالیت خود با استفاده درست از نرم افزارها پرداخت خسارات را تسریع بخشید و با استفاده ازکارت بانکی و امکان شارژآن برای مشتری خسارات را پرداخت ها را به صورت الکترونیکی پرداخت کرد. برای توسعه فعالیتها و استفاده بیشترازخدمات الکترونیکی بیمه کوثربرنامه ریزی کرده است که درآینده اطلاع رسانی خواهد شد.
با توجه به آیین نامه سرمایه گذاری لطفا در خصوص «استراتژی سرمایه گذاری در شرکت های بیمه» توضیح دهید؟
همانطور که می دانید رویکرد و هدف اصلی بیمه کوثرتوسعه بیمه های زندگی است و ازابتدا این هدف را با جدیت دنبال کرد وهمانطورکه می دانید درشرکت های بیمه ای که حجم بیشترپرتفوی آنان بیمه های زندگی است بحث سرمایه گذاری ازاهمیت دوچندانی برخورداراست.
اینک شرکت های بیمه به آیین نامه سرمایه گذاری مصوب شورای عالی بیمه فعالیت می کنند که هرچند پس ازاصلاح و بازنگری درشورای عالی بیمه تا اندازهای محدودیت ها رفع شده است اما هنوز کاستی هایی دارد و جا دارد باردیگربیمه مرکزی آن را دردستورکارشورای عالی بیمه قراردهد.
نحوه سرمایه گذاری دغدغه همه فعالان اقتصادی است تا درنهایت سودی دراندازه نرخ تورم کسب کنند و این دغدغه شاید برای بیمه گران که درمقابل دریافت حق بیمه های پایین، تعهدات چند ده برابری می فروشند بیشترباشد.بیمهها روی ریسک هستند و طی سال های اخیربا سرمایه گذاری دربورس،فرابورس، خرید اوراق مشارکت و سپرده گذاری دربانک ها بازده سرمایه که رقم قابل توجهی نیست وباید سود بیمه گران متناسب با تعهداتی که پذیرفته اند بیش ازاین ارقام باشد.
طبق آمارهای قابل اتکا کل سرمایه گذاری های صنعت بیمه بازرگانی درسال گذشته مبلغ ۳۱۰۰ میلیارد تومان بوده است که ۵۲درصد آن مربوط به بیمه ایران و ۴۸درصد باقی سرمایه گذاری بخش خصوصی است و نشان می دهد وضعیت درشرایط مطلوبی نیست و جا دارد بیمه مرکزی ایران نحوه سرمایه گذاری ها را متنوع کند و دست شرکت های بیمه را باز گذارد. اینک آیین نامه سرمایهگذاری برای تمامی شرکت های بیمه یکسان است و برای شرکت تازه تاسیس که به تازگی وارد بازارشده است شرایط سرمایه گذاری مانند شرکت بیمهای است که بیش از۷۰ سال قدمت دارد درحالی که می توان آیین نامه را منعطف کرد و شرکت ها را براساس پشتوانه ها،ذخایر و سرمایه هایی که دارند گروه بندی کرد تا هرشرکت با توجه به شرایطی که دارد دربازارسرمایه و پول سرمایه گذاری کند. ضمن آنکه طبق آیین نامه مصوب شورای عالی بیمه شرکت ها می توانند ذخایر خود را دربورس،فرابورس،بانک ها،خرید اوراق مشارکت وپروژه های عمرانی سرمایه گذاری کنند درحالی که به سایربازارها به ویژه بورس های خارجی و حتی اجاره داری توجهی نشده است.
به نظر شما بازار بیمه کشورمان براساس کدامین «استراتژی بازاریابی» فعالیت دارد؟
فروش خدمات بیمه دربخشی از بازارکشورمان مبتنی بر بازاریابی ارتباطی است . هرچه گروههای ذی نفع تعدادشان بیشترباشد جذب پرتفوی برای آن شرکت راحت تر و بیشتر خواهد بود و این نحوه بازاریابی دربرخی ازشرکت ها موجب رابطه پایداربین سهامدارو شرکت ها شده به طوری که آنان مشکلی با عدم وفاداری مشتریان ندارند و با آرامش خاطر دربازارفعالیت دارند.
اما بخش دیگری ازبازاربراساس نرخ شکنی و درمواردی دامپینگ این رقابت غیرحرفه ای فعالیت می کنند . این اتفاق بعد از آزادسازی و حذف تعرفه ها به اوج خود رسیده است و اگر بیمه مرکزی با جدیت بیشتری نظارت نکند امکان ورشکستگی برخی ازشرکت ها وجود دارد.
بیمه کوثرجزو کدام بخش بازاراست؟
بیمه کوثرازابتدا سعی کرد در فضای رقابتی موجود با نوآوری و خلاقیت و ارایه طرح های نوکارخود را آغازکند. تشکیل سبد بیمه ای جذاب برای مشتریان ایده اصلی بیمه کوثراست که درهمین مدت کوتاه فعالیت چند طرح خوب با محوریت بیمه های عمربه بازارعرضه کرده و می خواهد این مسیر را دنبال کند. بیمه کوثربه دنبال جذب بازاراتومبیل نبوده و نیست و می خواهد بازارهای بالقوه را به بالفعل تبدیل کند. هرچند بازارهدف ما اتومبیل نیست اما برای این بخش با توجه به اجباری بودن بیمه شخص ثالث و عرضه بیمه های بدنه اتومبیل که جایگاه خود را دربازاربیمه پیدا کرده است ایده های نو درراستای سرویس دهی بهتربه مشتریان داریم که به زودی عرضه خواهد شد.
بیمه کوثرهمچنین به دنبال توسعه فرهنگ بیمه است و با توجه به شرایط و امکاناتی که دارد درصدد معرفی بهترخدمات بیمه به مردم با استفاده ازخدمات مطلوب بیمه ای است. این اتفاق موجب جلب رضایت مشتری خواهد شد و این رضایت مندی بهتراز هرابزارتبلیغاتی دررشد فرهنگ بیمه تاثیرگذارخواهد بود. ارزش آفرینی برای مشتری و ارایه بیمه نامه هایی متنوع که پاسخگوی نیازهای جامعه باشد ازبرنامه های بیمه کوثراست تا با این نیازسنجی بتوان «چرخه مدیریت خدمات» دربازاریابی را تعریف نماید و به دورازهرگونه رفتارهای غیرحرفه ای دربازارفعالیت کند. شناخت محیطی و قومی ازآحاد مختلف جامعه و توجه به نیازهای مردم ایران درجای جای کشور و توجه ویژه به شبکه فروش و داشتن نمایندگان تخصصی برای فروش بیمه های زندگی و غیرزندگی تمامی ازبرنامه های میان و بلند مدت بیمه کوثراست تا با استفاده ازابزارهای نو و خدمات نوین به مردم بخش جدیدی دربازاربیمه کشور ایجاد کند .
به نظر جنابعالی در صنعت بیمه کشور تا چه اندازه به «تجربیات مدیریتی توجه می شود؟
ما درصنعت بیمه کشور تجربه مدیریتی خوبی داریم، مدیران عامل شرکتها و اعضای هیات مدیره دارای تجربیات ارزنده ای هستند که باید با تعریف مکانیزمی ازاین تجربیات برای آموزش جوانان پرتلاش و تحصیل کرده که تازه وارد بازاربیمه شده اند، استفاده کرد. ادغام دو نیروی کارآمد تجربه و جوانی می تواند چنان تحولی درصنعت بیمه ایجاد کند که برای آموزش نیروی انسانی متخصص به تنهایی باید سال ها زمان و هزینه های بسیاری صرف شود.
اینک این گروه جوان تازه وارد با مدیران با تجربه هماهنگ نیستند که چالش بزرگی به نام کمبود نیروی انسانی درصنعت بیمه را رقم زده است.اما بیمه کوثردرابتدا با جذب نیروهای جوان تحصیلکرده و قراردادن آنها درکنارکارشناسان باتجربه توانست براین چالش غلبه کند ویقین دارم صنعت بیمه میتواند با ادغام دانش روزو تجربیات مدیرتی آینده خوبی را برای بیمه کشورمان رقم بزند.