اقتصاد پنهان استخراج رمزارز آنالیز شد
کریپتو؛ معدن بیسنگ
استخراج بیتکوین دیگر فعالیتی محدود به چند مزرعه کوچک و علاقهمندان رمزارز نیست. رشد مقیاس این صنعت، آن را به فعالیتی سرمایهبر و انرژیبر تبدیل کرده است؛ صنعتی که اقتصاد آن را میتوان با همان منطق معدنکاری مس و طلا بررسی کرد. در معدن سنتی، عیار سنگ، هزینه استخراج و قیمت جهانی فلز، حاشیه سود معدن را تعیین میکنند. در استخراج دیجیتال نیز سختی شبکه، قیمت برق، بهرهوری دستگاه و هشپرایس همین نقش را بر عهده دارند. این تغییر برای ایران اهمیت بیشتری پیدا کرده است. کشور سالانه حدود ۱۷.۵میلیارد مترمکعب گاز همراه نفت را در مشعلها میسوزاند و همزمان با ناترازی ساختاری برق روبهروست. در چنین شرایطی، استخراج دیجیتال میتواند به یک مصرفکننده پرمصرف و غیرشفاف برای شبکه تبدیل شود یا در صورت اتصال به منابع انرژی هدررفته، بخشی از این اتلاف را به درآمد تبدیل کند. مساله اما فقط میزان برق مصرفی ماینرها نیست. تفاوت میان قیمت برق مجاز و یارانهای، عمر کوتاه تجهیزات، تغییر مسیر سرمایه به سمت هوش مصنوعی و امکان استفاده از گاز فلر، مجموعهای از متغیرها را ساخته است که آینده این صنعت را تعیین میکنند.
«قیمت تعطیلی» کجاست؟
هاوینگ آوریل ۲۰۲۴ پاداش استخراج هر بلاک بیتکوین را از ۶.۲۵ به ۳.۱۲۵ بیتکوین کاهش داد و اقتصاد استخراج را وارد مرحله سختتری کرد. در ادامه، هشپرایس که درآمد روزانه به ازای هر پتاهش توان پردازشی را اندازهگیری میکند، از حدود ۵۶ دلار در سهماهه سوم ۲۰۲۵ به حدود ۳۱.۲۱دلار در اواسط ۲۰۲۶ رسید. در این شرایط، قیمت برق دیگر فقط یک قلم از هزینههای استخراج محسوب نمیشود و به مرز بقا تبدیل میشود. برآوردهای پژوهشی، متوسط هزینه تولید هر بیتکوین پس از هاوینگ را حدود ۳۷هزار و ۸۵۶دلار برآورد کردهاند. این هزینه برای برخی شرکتهای بزرگ بورسی نیز بالاتر رفته و برای Riot Platforms در سهماهه سوم ۲۰۲۵ به حدود ۴۶هزار و ۳۲۴دلار رسیده است. اینجاست که شاخص J/TH یا میزان ژول مصرفی برای تولید هر تراهش اهمیت پیدا میکند. این شاخص را میتوان در اقتصاد استخراج دیجیتال، معادل بهرهوری عیار در معدن سنتی دانست. دستگاهی که با برق کمتر توان پردازشی بیشتری تولید کند، حتی در بازار برق گران نیز فرصت ادامه فعالیت دارد.
مدلسازیهای انجامشده نشان میدهد در هشپرایس حدود ۳۰ دلار، قیمت تعطیلی برق برای دستگاههای جدید با بهرهوری ۱۳ تا ۱۷ ژول بر تراهش حدود ۷ تا ۹ سنت به ازای هر کیلوواتساعت قرار میگیرد. این مرز برای دستگاههای میاننسل با مصرف حدود ۳۰ ژول به حدود ۴ سنت میرسد. دستگاههای قدیمی مانند سری ۹S نیز با مصرف نزدیک به ۹۸ ژول تنها با برق کمتر از ۱.۲سنت میتوانند در چنین شرایطی به فعالیت ادامه دهند. این اعداد، شکاف اقتصاد رسمی و غیررسمی استخراج در ایران را روشن میکنند. تعرفه برق صادراتی برای استخراج مجاز که حدود ۷ تا ۱۰ سنت برآورد میشود، فعالیت را به استفاده از دستگاههای جدید و سرمایهگذاری سنگین وابسته میکند. در مقابل، برق یارانهای با قیمت حدود ۰.۵تا یک سنت میتواند حتی تجهیزات فرسوده را نیز وارد محدوده سودآوری کند. در نتیجه، یارانه انرژی نهتنها هزینه تولید را پایین میآورد، بلکه انگیزه ارتقای فناوری را نیز کاهش میدهد. دستگاههایی که در بازارهای برق گران دیگر توجیه اقتصادی ندارند، میتوانند به بازارهایی با انرژی ارزان منتقل شوند. بخشی از همین جریان، عمر اقتصادی تجهیزات قدیمی را طولانیتر میکند و بازار زیرزمینی را تغذیه میکند.
ماینرها فقط مصرفکننده نیستند
اما تجربه جهانی نشان میدهد رابطه استخراج و شبکه برق لزوما به مصرف بیشتر ختم نمیشود. در بازار برق تگزاس، ماینرها بهتدریج به مصرفکنندهای انعطافپذیر تبدیل شدهاند که میتواند در زمان فشار شبکه، بار خود را کاهش دهد. در جریان توفان زمستانی الیوت، ماینرهای تگزاس توانستند در مدت کوتاهی بیش از 1.5گیگاوات از تقاضای خود را کاهش دهند. این ظرفیت انعطافپذیری باعث شد صنعت استخراج از یک مصرفکننده ثابت به ابزاری برای مدیریت تقاضا تبدیل شود. مکانیسم 4CP نیز در تگزاس، ماینرها را به کاهش مصرف در ساعات اوج تابستان تشویق میکند. برآوردها نشان میدهد این سازوکار بهطور متوسط حدود ۶۸هزار و ۵۵۰دلار به ازای هر مگاوات صرفهجویی سالانه ایجاد میکند. Riot نیز در اوت ۲۰۲۳ حدود 31.7میلیون دلار درآمد از محل ارائه خدمات جانبی به شبکه به دست آورد. این تجربه یک درس مشخص برای ایران دارد. در بازاری که ناترازی برق با خاموشی و محدودیت مصرف مدیریت میشود، میتوان مزارع مجاز را از مصرفکنندهای که در زمان اوج بار باید خاموش شود، به مصرفکنندهای تبدیل کرد که از ابتدا قرارداد کاهش بار دارد و بابت آزادسازی ظرفیت شبکه پول دریافت میکند. در چنین مدلی، «قطع برق ماینر» از یک اقدام اضطراری به یک قرارداد اقتصادی تبدیل میشود.
سرمایه تغییر مسیر میدهد
اقتصاد استخراج یک ویژگی مهم دیگر نیز دارد، دستگاههای آن برخلاف معدن و بسیاری از صنایع سنگین، عمر اقتصادی کوتاهی دارند. بازار ASIC در اختیار تعداد محدودی از تولیدکنندگان قرار دارد و شرکتهایی مانند Bitmain، MicroBT و Canaan بخش بزرگی از بازار را در اختیار دارند. همزمان، وابستگی این زنجیره به فناوری پیشرفته تولید تراشه، نقش شرکتهایی مانند TSMC را در سمت عرضه پررنگ کرده است. قیمت هر تراهش پردازشی که در دورههایی به محدوده ۲۰دلار رسیده بود، در سال ۲۰۲۶ به حدود ۱۰دلار کاهش یافته است. اما کاهش قیمت دستگاه به معنای افزایش عمر اقتصادی آن نیست. رشد سختی شبکه باعث میشود دستگاههای قدیمی با سرعت بیشتری از مدار سودآوری خارج شوند. همزمان، صنعت استخراج در حال رقابت با یک صنعت جدید برای همین زیرساخت است،
هوش مصنوعی. شرکتهای بزرگ استخراج آمریکای شمالی تا پایان سال ۲۰۲۵ بیش از ۷۰میلیارد دلار قرارداد زیرساختی در حوزه میزبانی پردازش هوش مصنوعی و محاسبات سریع منعقد کردهاند. قرارداد ۸.۷میلیارددلاری Core Scientific با CoreWeave برای تخصیص ۵۰۰مگاوات ظرفیت پردازشی طی ۱۲سال، نمونهای از این تغییر مسیر محسوب میشود. به این ترتیب، بخشی از شرکتهای استخراج در حال تبدیل زیرساخت برق و مراکز داده خود به ظرفیت پردازش هوش مصنوعی هستند. دستگاههای قدیمی نیز به بازارهای دارای برق ارزانتر منتقل میشوند. روسیه، اتیوپی و شبکههای غیرمجاز ایران میتوانند بخشی از مقصد این تجهیزات باشند.
شکاف بزرگ میان ظرفیت رسمی و زیرزمینی
تصویر ایران از استخراج بیتکوین نیز دوگانه است. دادههای خام شاخص مصرف برق بیتکوین کمبریج، سهم ایران را پس از قله ۳.۱۱درصدی در سال ۲۰۲۱، در ژانویه ۲۰۲۲ حدود ۰.۱۲درصد نشان داد. با این حال، این شاخص بر پایه ردیابی IP عمل میکند و استفاده از VPN و پروکسی میتواند شناسایی محل واقعی ماینرها را دشوار کند. برآوردهای تحلیلی تعدیلشده، سهم واقعی ایران را بین ۳ تا ۵درصد تخمین میزنند. در داخل کشور نیز فاصله میان ظرفیت رسمی و غیررسمی قابلتوجه است. ظرفیت اسمی مزارع مجاز حدود ۳۰۰مگاوات برآورد میشود، درحالیکه توانیر بار استخراج غیرمجاز را حدود ۲هزار مگاوات اعلام کرده است. کشف بیش از ۳۰۰هزار دستگاه استخراج قاچاق با توان تجمعی حدود هزار مگاوات نیز بخشی از این بازار پنهان را آشکار کرده است. اگر یارانه ضمنی برق را حدود ۰.۰۴۸دلار به ازای هر کیلوواتساعت در نظر بگیریم، فعالیت پیوسته یک ظرفیت هزارمگاواتی میتواند سالانه حدود ۴۲۰میلیون دلار رانت انرژی ایجاد کند. بنابراین، مساله استخراج غیرمجاز فقط به مصرف برق مربوط نمیشود و به نحوه توزیع یارانه انرژی نیز ارتباط پیدا میکند. از سوی دیگر، Chainalysis حجم تراکنشهای مرتبط با اکوسیستم رمزارزی ایران در سال ۲۰۲۵ را حدود ۷.۷۸میلیارد دلار برآورد کرده است. در این مقیاس، استخراج را نمیتوان یک فعالیت منفرد دید و باید آن را بخشی از زنجیره گستردهتر اقتصاد رمزارزی کشور در نظر گرفت.
معدن دیجیتال چه تفاوتی با معدن سنتی دارد؟
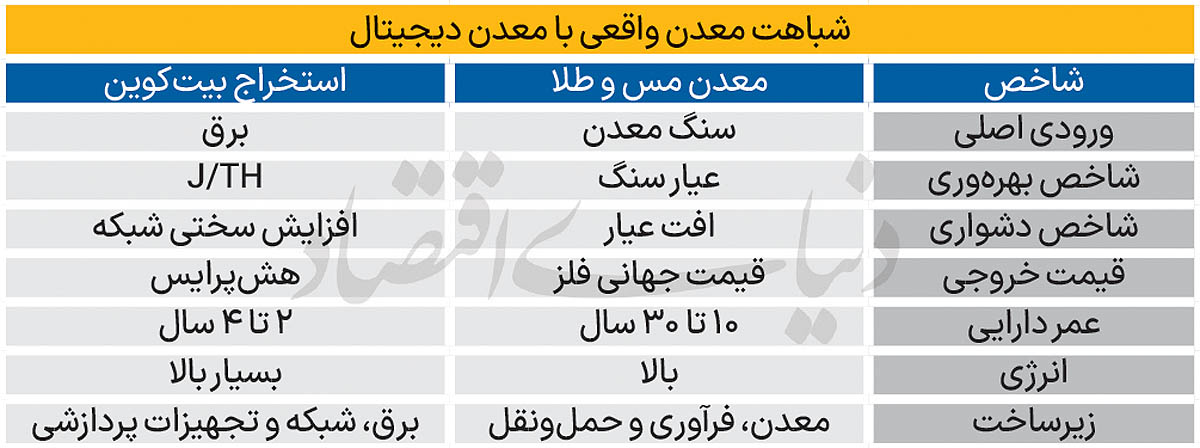
مقایسه استخراج بیتکوین با معدن مس و طلا میتواند منطق این صنعت را روشنتر کند. در معدن سنتی، افت عیار سنگ هزینه تولید هر واحد محصول را افزایش میدهد. در استخراج بیتکوین نیز افزایش سختی شبکه، توان پردازشی بیشتری برای تولید همان میزان خروجی طلب میکند. اما عمر دارایی تفاوت مهمی ایجاد میکند. یک معدن میتواند برای چند دهه فعال بماند، درحالیکه دستگاه ASIC ممکن است طی دو تا چهار سال مزیت اقتصادی خود را از دست بدهد.تفاوت دیگر به جابهجایی سرمایه مربوط میشود. معدن سنتی به ذخیره فیزیکی و زیرساخت سنگین وابسته است، اما استخراج دیجیتال میتواند در مدت کوتاهی محل فعالیت خود را تغییر دهد. همین ویژگی باعث میشود قیمت انرژی نقش بسیار پررنگتری در جغرافیای صنعت داشته باشد.
سه انتخاب پیش روی ایران
ایران در برابر این صنعت سه مسیر دارد. مسیر نخست، ادامه وضعیت فعلی است؛ یعنی فشار بر بخش رسمی، محدودیت برق و رشد فعالیتهای زیرزمینی. مسیر دوم، اتصال استخراج به منابع انرژی هدررفته مانند گاز فلر است. مسیر سوم نیز استفاده از زیرساختهای موجود برای حرکت به سمت پردازش داده و هوش مصنوعی است. در مسیر نخست، شکاف تعرفهای میتواند رانت انرژی و انگیزه فعالیت غیرمجاز را حفظ کند. در مسیر دوم، میتوان بخشی از گاز هدررفته را به برق و سپس به درآمد تبدیل کرد. در مسیر سوم، میتوان داراییهایی را که در برابر تغییر فناوری آسیبپذیرند، به زیرساختی با کاربردهای متنوعتر تبدیل کرد. برای رسیدن به این مسیرها، سیاستگذار میتواند چند ابزار مشخص را به کار گیرد. نخست، قراردادهای زمانبندیشده برق میتوانند مزارع مجاز را در ساعات اوج مصرف به مصرفکننده انعطافپذیر تبدیل کنند. دوم، پروژههای متصل به گاز فلر میتوانند از مسیر صدور مجوز سریعتر و تعرفه تشویقی برخوردار شوند؛ مشروط بر اینکه کاهش واقعی فلرینگ را اثبات کنند.
سوم، مقررات باید تکلیف دارایی دیجیتال حاصل از انرژی هدررفته و نحوه استفاده از آن برای رفع تعهد ارزی را روشن کند. چهارم، ثبت منبع انرژی، میزان مصرف و بهرهوری تجهیزات میتواند به شرط فعالیت صنعتی تبدیل شود. پنجم، پایش هوشمند کنتورها و استفاده از الگوریتمهای تشخیص ناهنجاری میتواند شناسایی مراکز استخراج غیرمجاز را هدفمندتر کند.
مساله قیمت انرژی است
استخراج دیجیتال در ایران میان دو تصویر متضاد قرار گرفته است. از یک طرف، مصرف برق آن میتواند فشار بیشتری بر شبکهای وارد کند که با ناترازی روبهروست. از طرف دیگر، گاز فلر و انرژی هدررفته میتوانند بخشی از خوراک این صنعت را تامین کنند. بنابراین، مساله اصلی به حذف یا توسعه استخراج محدود نمیشود. مساله به طراحی قواعدی برمیگردد که قیمت انرژی، بهرهوری تجهیزات، محل مصرف، اثر زیستمحیطی و نحوه تسویه درآمد را در یک چارچوب واحد قرار دهد. در این چارچوب، برق ارزان اما غیرشفاف، دستگاه فرسوده و فعالیت زیرزمینی به یکدیگر متصل میشوند و رانت میسازند. در مقابل، انرژی هدررفته، مصرف قابل کنترل و تجهیزات پربازده میتوانند استخراج را به صنعتی قابل اندازهگیری تبدیل کنند. استخراج دیجیتال در نهایت یک «معدن» بدون سنگ است. ماده اولیه آن برق است، ماشینآلاتش هر چند سال یک بار منسوخ میشوند و محل فعالیتش را قیمت انرژی تعیین میکند. به همین دلیل، آینده این صنعت در ایران بیش از آنکه به تعداد دستگاهها وابسته باشد، به نحوه قیمتگذاری انرژی و کیفیت تنظیمگری آن بستگی خواهد داشت.