بازارها نسبت به سیاست مالی دولتها نگرانند
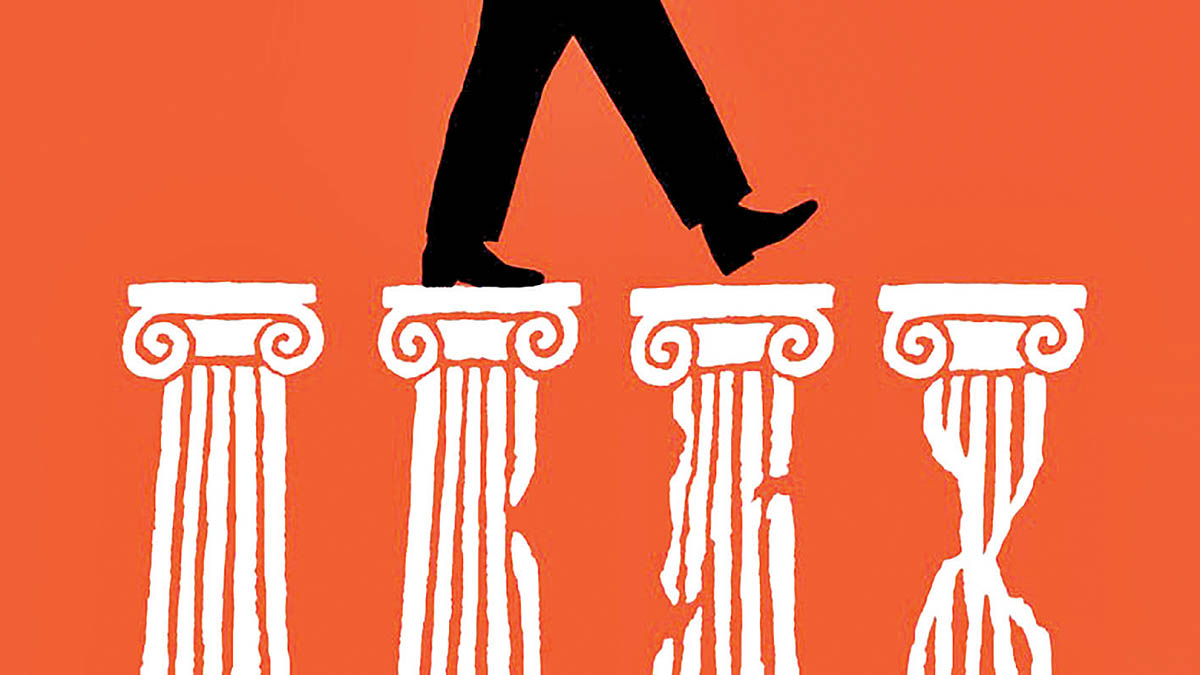
بدهی در کمین اقتصادهای ثروتمند
گروه اقتصاد بینالملل: اوراق قرضه دولتهای ثروتمند که سالها یکی از امنترین داراییهای جهان به شمار میرفتند، اکنون با افزایش هزینه تامین مالی و رشد نرخ بهره با آزمونی جدی روبهرو شدهاند. افزایش بدهی عمومی در آمریکا، بریتانیا، فرانسه و ژاپن، در کنار صعود بازده اوراق، هزینه تامین مالی دولتها را بالا برده است. درحالیکه سیاستمداران همچنان با احتیاط درباره اصلاحات مالی سخن میگویند، بازارهای اوراق زودتر از دولتها نسبت به ابعاد این چالش واکنش نشان دادهاند. از سال ۲۰۰۰، بدهی خالص دولت به نسبت تولید ناخالص داخلی در آمریکا و بریتانیا سه برابر شده است. این نسبت در فرانسه و ژاپن نیز دو برابر شده و کسری بودجه در بسیاری از اقتصادهای ثروتمند به سطوحی رسیده که معمولا در دورههای جنگ یا رکود مشاهده میشد. در دهه ۲۰۱۰، نرخهای بهره پایین باعث میشد چنین بدهیهایی قابل مدیریت به نظر برسند، اما شرایط امروز متفاوت است.
براساس گزارش اکونومیست، افزایش بازده اوراق قرضه نشان میدهد بازارها دیگر مانند گذشته نسبت به حجم بدهی دولتهای بزرگ بیتفاوت نیستند. انتظار افزایش نرخهای بهره، از جمله در پی پیامدهای اقتصادی جنگ آمریکا علیه ایران، باعث شده هزینه استقراض دولتها بیشتر شود. در ۱۶ سپتامبر نیز فدرالرزرو نرخ بهره را افزایش داد و به پنجمین بانک مرکزی بزرگ اقتصادهای ثروتمند تبدیل شد که در سال جاری چنین اقدامی کرده است. بازده اوراق خزانهداری ۱۰ساله آمریکا اکنون از ۵درصد عبور کرده است؛ سطحی که آخرینبار حدود دو دهه پیش برای مدتی طولانی در آن قرار داشت. در فرانسه نیز فاصله بازده اوراق دولتی با اوراق کشورهای کمریسکتر افزایش یافته و به سطوحی نزدیک شده که در جریان بحران بدهی اروپا مشاهده شده بود. در ژاپن نیز پس از سالها ثبات، بازده اوراق دولتی افزایش یافته است. بازار اوراق بریتانیا نیز با شرایط دشواری روبهرو است.
هزینه استقراض
افزایش نرخ بهره فقط یک شاخص مالی نیست و مستقیما بودجه دولتها را تحتتاثیر قرار میدهد. اکونومیست در اکتبر ۲۰۲۵محاسبه کرده بود که اگر آمریکا و بریتانیا مجبور بودند تمام بدهیهای خود را با نرخهای پنجساله همان زمان تجدید تامین مالی کنند، هر دو کشور باید به اندازه 2.3درصد تولید ناخالص داخلی از هزینههای خود کم یا بر مالیاتها اضافه میکردند تا نسبت بدهی به اقتصاد افزایش پیدا نکند. اکنون با افزایش نرخهای بهره، این رقم برای آمریکا به 4.7درصد رسیده است. در بریتانیا نیز با وجود تلاش دولت برای کاهش هزینهها، رقم مورد نیاز به 2.7درصد رسیده است. فرانسه نیز برای تثبیت نسبت بدهی خود به تعدیل مالی معادل 3.9درصد تولید ناخالص داخلی نیاز دارد؛ رقمی که یک سال قبل 3.1درصد بود.
البته دولتها در عمل مجبور نیستند تمام بدهیهای خود را یکباره با نرخهای جدید جایگزین کنند. بدهیهای دولتی در سررسیدهای مختلف بازپرداخت و تجدید میشوند و همین موضوع باعث میشود افزایش نرخ بهره بهتدریج وارد بودجه شود. با این حال، مشکل دیگری در حال شکلگیری است. دولتها در سالهای اخیر به انتشار اوراق کوتاهمدتتر روی آوردهاند. انتشار بدهی کوتاهمدت معمولا در شرایط عادی هزینه کمتری دارد، اما در دوره افزایش نرخ بهره، سرعت انتقال هزینههای مالی به بودجه را بیشتر میکند. همزمان، تقاضا برای اوراق بلندمدت نیز کاهش یافته است. یکی از خریداران سنتی این اوراق، صندوقهای بازنشستگی با تعهدات بلندمدت، در بسیاری از کشورهای ثروتمند کوچکتر شدهاند. ترکیب بدهی کوتاهمدت با بازار پرنوسان اوراق میتواند آسیبپذیری مالی دولتها را افزایش دهد.
با این حال، تجربه برخی کشورها نشان میدهد کنترل بدهی غیرممکن نیست. سوئیس با وجود جمعیت سالخورده، بدهی پایینی دارد و تورم و بازده اوراق آن نیز پایین مانده است. سوئد در دهه ۱۹۹۰ توانست کسری بودجه ۱۱درصدی را با ترکیبی از کاهش هزینهها، افزایش مالیات و اصلاحات اقتصادی کاهش دهد. یونان نیز در سالهای اخیر نسبت بدهی به تولید ناخالص داخلی خود را بهطور قابلتوجهی پایین آورده و حتی در تابستان امسال اوراقی با بازدهی کمتر از اوراق فرانسه منتشر کرده است.
آزمون سیاسی
مساله اصلی اکنون بیشتر از آنکه اقتصادی باشد، سیاسی است. بسیاری از دولتهای بزرگ در سالهای آینده با انتخابات و فشار برای افزایش هزینههای عمومی مواجه خواهند بود. در فرانسه، احزاب پوپولیست با وعدههای پرهزینه در آستانه انتخابات ریاستجمهوری ۲۰۲۷ قدرت بیشتری گرفتهاند. آمریکا نیز در آستانه انتخابات ریاستجمهوری ۲۰۲۸با رقابت دو حزب بر سر وعدههای هزینهزا روبهرو خواهد بود. بریتانیا و آلمان هم در سال ۲۰۲۹انتخابات برگزار میکنند. برخی سیاستمداران ممکن است امیدوار باشند رشد سریع ناشی از رونق هوش مصنوعی و افزایش بهرهوری بتواند بدون افزایش مالیات یا کاهش هزینهها، مشکل بدهی را حل کند. اما برای تحقق چنین سناریویی، رشد بهرهوری باید بسیار بالاتر از سطحی باشد که بسیاری از اقتصاددانان محتمل میدانند. از سوی دیگر، رشد سریعتر اقتصاد میتواند نرخهای بهره را نیز افزایش دهد و بخشی از اثر مثبت آن را خنثی کند.
بریتانیا تنها یکی از اقتصادهای بزرگ بدهکار است که برنامهای نسبتا جدی برای کنترل مالیه عمومی دارد. تجربه این کشور در سال ۲۰۲۲، زمانی که برنامه اقتصادی دولت لیز تراس با واکنش شدید بازار اوراق مواجه شد، نشان داد اعتماد بازارها به سیاست مالی تا چه اندازه اهمیت دارد. خطر بزرگتر در صورت وقوع رکود، نمایان میشود. برخلاف تصور رایج، در دوره رکود همیشه نمیتوان انتظار داشت بازده اوراق کاهش یابد. در برخی اقتصادهای نوظهور چنین اتفاقی رخ نمیدهد و در دهه ۱۹۷۰ نیز اقتصادهای ثروتمند با چنین شرایطی مواجه شدند. اگر نرخ بهره در یک رکود کمتر از حد معمول کاهش یابد، هم هزینه تامین مالی دولت بالا میماند و هم افزایش بیکاری فشار بیشتری بر بودجه وارد میکند.
به این ترتیب، اوراق قرضه دولتی که طی چند دهه گذشته پناهگاه سرمایهگذاران محسوب میشدند، در صورت تداوم افزایش بدهی و نرخ بهره میتوانند به یکی از نقاط آسیبپذیر اقتصاد جهانی تبدیل شوند. مساله اصلی دیگر فقط حجم بدهی نیست؛ بلکه توان دولتها برای تامین مالی آن با هزینهای قابلتحمل است. بازارها این تغییر را زودتر از دولتها جدی گرفتهاند.