همه جهان یک دستگاه پرداخت الکترونیکی است
جعفر خیرخواهان
گرِگ آیپی<br> مترجم: جعفر خیرخواهان<br>به هم گره خوردن بازارهای جهانی<br>آشفته بازار به وجود آمده بر سر وامهای رهنی بیاعتبار صادر شده برای کسانی که اعتبار مشکوکی داشتند، باید دردسر خصوصی آمریکاییها بوده باشد؛ چرا که این وامها طراحی شده بود تا رویا و دلمشغولی آمریکاییها برای خانهدار شدن را برآورده سازد.
گرِگ آیپی
مترجم: جعفر خیرخواهان
به هم گره خوردن بازارهای جهانی
آشفته بازار به وجود آمده بر سر وامهای رهنی بیاعتبار صادر شده برای کسانی که اعتبار مشکوکی داشتند، باید دردسر خصوصی آمریکاییها بوده باشد؛ چرا که این وامها طراحی شده بود تا رویا و دلمشغولی آمریکاییها برای خانهدار شدن را برآورده سازد.
بدیهی است آمریکاییها برای اینکه از حداکثر فرصتها استفاده کنند، باید وام میگرفتند. اگر آنها تنها میتوانستند از سایر آمریکاییها وام بگیرند، رقابت برای گرفتن پول، نرخهای بهره آمریکا را به سمت بالا کشانده و فتیله خانهدار شدن را پایین میکشید.
اما همانطور که در بخشهای پیشین آموختیم، مرزهای اقتصادی، به ویژه برای وامگیرندگان در حال برچیده شدن است. کارگران کارخانه در شانگهای، سرمایهگذاران در شرکتهای سرمایهگذاری در آمریکا، صندوقهای ثروت دولتی در خلیج فارس و بانکها در دوسلدورف همگی به یک دستگاه خودپرداز جهانی اتصال یافتهاند که پیوسته پول را از پساندازکنندگان در یک بخش جهان به وامگیرندگان در بخش دیگر جهان جابهجا میکند. بنابراین، وقتی مالکین خانه در آمریکا و خزانهداری آمریکا نیاز به پول دارند، خودپرداز جهانی آنها را به آلمانیها، چینیها و سعودیهایی که نیاز به مکانی برای سرمایهگذاری پساندازهای خود دارند، مرتبط میسازد.
هنگامی که قیمت خانهها رو به کاهش گذاشت، این درد نه فقط در نظام مالی آمریکا بلکه در بانکها و سرمایهگذاران هر کشوری که به تامین مالی رونق مسکن در آمریکا کمک کرده بود احساس شد. آیکیبی که زمانی یک بانک خواب مانده آلمانی بود و از فرصتهای وام دادن به بنگاههای محلی گریخته بود، تا توانست اوراق بهادار به پشتوانه وامهای رهنی بیاعتبار خریداری کرد. در سال ۲۰۰۷، دولت آلمان مجبور شد اقدام به نجات دادن این بانک کند. در جبهه خسارتدیدگان از این بحران، این بانک به بانکهای فرانسوی، سوئیسی و انگلیسی، صندوقهای پوشش ریسک استرالیایی و شهرداریهای نروژ پیوست.
بحران وامهای رهنی بیاعتبار به روشنی نشان میدهد چگونه بازارهای جهانی داراییها، بدهیها و ارزها در جهان به هم پیوسته است. این بازار جهانی منافع بسیاری ارائه میدهد از قبیل کمک به کشورها برای تامین مالی سرمایهگذاری وقتی که آنها پسانداز کافی ندارند و سرمایهگذاران و وامدهندگان را به یک اندازه قادر میسازد تا ریسکهای خود را به اطراف پخش کنند؛ اما دقیقا همانطور که مسافرت با جتهای مدرن به ویروسها امکان میدهد تا از مرزها گذر کنند، بازارهای سرمایه مدرن به سرعت مشکلات را از یک کشور به کشورهای دیگر انتقال میدهد و برخلاف صادرات و واردات، بازارهای ارزی و سرمایه طبق قاعده حرکت مشترک هدایت نمیشوند. آنها مستعد ایجاد بحران همهجاگیر هستند.
تامین مالی کسریها و بیشتر
اگر شخصی بیش از آنچه که درآمد دارد خرج کند، تفاوت آن را از محل زیاد شدن بدهی کارت اعتباری، کاهش یافتن پساندازها یا نقدکردن بخشی از سرمایهگذاریها تامین میکند. در مورد یک کشور، معادل آن ایجاد کسری حساب جاری است- پرداخت کردن بیشتر به خارجیان برای واردات، بهره و سود سهام نسبت به آنچه از آنها دریافت میکنیم. برای تامین مالی چنین کسری، یک کشور باید یا وام بگیرد یا بخشی از داراییهای خویش مثل سهام، اوراق قرضه، مرکز راکفلر یا شرکت نوشابهفروشی را به خارجیان بفروشد با این نتیجه که بدهی خارجی کشور بیشتر و بیشتر میشود.
داشتن کسری حساب جاری به تنهایی ایرادی ندارد. دقیقا همانطور که یک شرکت تازه تاسیس نیاز به سرمایهگذاران بیرون از بنگاه دارد تا فناوری خویش را بسط و گسترش دهد، یک کشور اغلب فاقد پساندازهای لازم برای استفاده از فرصتهای سرمایهگذاری فراوان در اختیار خود است. خارجیان پول خود را وام میدهند یا سهام شرکتها را میخرند؛ به طوری که آن شرکتها میتوانند
راهآهن بسازند، معادن را حفر کنند یا کارخانهها را برپا سازند. کشورها با سرمایهگذاری کردن است که ثروتمندتر میشوند، دستمزد و سود بیشتر ایجاد میکنند که با آن میتوان پول سرمایهگذار خارجی را بازپرداخت کرد.
در عین حال این روزها سرمایه بسیار بیشتری نسبت به آنچه صرفا برای تامین مالی کسریها نیاز است از مرزها عبور میکند. برای مثال در سال ۲۰۰۹، خارجیان حدود ۴۰ تریلیون دلار ارزش سهام و اوراق قرضه آمریکا را خریدند و فروختند که بیش از ۱۰ برابر کل تجارت جهانی در آن سال بود. بر اساس اطلاعات بانک تسویه حسابهای بینالمللی، اکنون تجارت ارزی بیش از ۳ تریلیون دلار در روز است. این جریانها کاری بیش از انتقال پول از یک پساندازکننده در یک کشور به یک وامگیرنده در کشور دیگر میکنند؛ آنها به هر دوی سرمایهگذار و وامگیرنده امکان میدهند تا متنوعسازی کنند. برای نمونه، سرمایهگذاران آمریکایی میتوانند پرتفوی خویش را با تملک شرکتهای بالغ و باثبات آمریکایی و شرکتهای پرریسکتر، اما با رشد سریعتر از برزیل و چین متنوعسازی کنند؛ در حالی که شرکتهای آمریکایی میتوانند گسترش فعالیت خویش را با تهیه منابع مالی از صندوقهای پوشش ریسک برزیلی و بانکهای چینی عملی سازند.
در عین حال، مقیاس تکاندهنده حرکات سرمایه، این سرمایهها را در معرض ریسکهای عظیمی قرار میدهد. حمل یک سینی لبالب از آب را در آشپزخانه تصور کنید. کوچکترین حرکت دست باعث سرازیر شدن آب از این سو یا آن سوی سینی میشود. بازار سرمایه جهانی مثل سینی است. در بیست و چهار ساعت شبانه روز مقادیر عظیمی پول بیهیچ تلاشی به آن سوی مرزها جریان مییابد؛ اما حتی یک اختلال کوچک میتواند مبالغ هنگفتی را از یک بازار به بازار دیگر منحرف سازد و ارزش سهام، نرخ بهره و ارزها را به شدت بالا و پایین ببرد.
دسترسی آسان به سرمایه جهانی به معنای این است که یک کشور میتواند کسریهایی بزرگتر را برای مدت طولانی تامین کند نسبت به زمانی که سرمایه تحرک کمتری داشت و سختتر به دست میآمد. در بیشتر زمانها این وضعیت خوب است؛ اما برخی اوقات به یک کشور امکان میدهد هر چه بیشتر خودش را در بدهی فرو ببرد.
آمریکا در انتهای دهه ۱۹۹۰، در کسری حساب جاری عمیقی فرو رفت که حاکی از اشتهای شرکتهای آن برای جذب سرمایه جهت سرمایهگذاری در فناوری جدید بود. آمریکا در دهه ۲۰۰۰، نیز همچنان به حفظ کسری بیشتر حساب جاری ادامه داد؛ اما این دفعه برای تامین مالی سبک زندگی خویش بود از قبیل خانههای ویلایی بزرگ در حومه شهرها، با آشپزخانههایی که از سنگ گرانیت ساخته شده بود. این گونه خرجها هیچ کمکی به افزایش رشد اقتصادی نکردند.
افراطگری در استقراض خارجی همیشه پایان ناخوشی دارد همانطور که برای آمریکا داشت. آن میتوانست بدتر از این هم باشد. در کشورهای کوچک، سرمایهگذاران خارجی ناگهان از کشور فرار کرده و اقتصادشان را به رکود کشاندند؛ این اتفاقی بود که برای مکزیک در ۱۹۹۴ و در سراسر شرق آسیا در ۱۹۹۷ افتاد. کشورهای بزرگ مثل آمریکا از این شوک گریختند؛ اما نتیجه همچنان ناخوشایند است.
بازار ارزها
از بین هزاران قیمت در اقتصادهای مدرن، مهمترین آنها شاید قیمت پولهای خارجی باشد. آن یک نوع رای اعتماد در همین لحظه به سلامت اقتصادی کشور بوده و کانال انتقالی برای قیمتها، سرمایهگذاری و تولید است.
ارزهای کشورها با همان قابلیت پیشبینی رفتار یک کودک در فروشگاه اسباببازی حرکت میکنند، به این صورت که سرمایهگذاران در داخل و خارج پولهای خویش را براساس آخرین تکه دادهها یا براساس یک عامل هیجانی جابهجا میکنند. در عین حال دیوانگی آنها بدون منطق و روش نیست. واحد پول آن کشوری که دائما تورم بالاتری نسبت به رقبای تجاری خویش داشته باشد سرانجام سقوط خواهد کرد. در دهههای ۱۹۷۰ و ۱۹۸۰ تورم انگلستان دائما بالاتر از تورم آلمان بود و به این علت ارزش پوند در برابر مارک آلمان سقوط کرد، واحد پولی که آلمان تا سال ۲۰۰۲ استفاده کرد زمانی که یورو را به عنوان واحد پول برگزید.
چرا؟ فرض کنید یک انگلیسی بخواهد خودروی فولکس واگن بخرد. اگر تورم بالاتر باعث افزایش قیمت این خودرو در انگلستان شود، او پوندهای خود را به مارک آلمان تبدیل کرده و همین خودرو را از آلمان میخرد (وارد میکند.) با ادامه این جریان توسط انگلیسیها که پوندهای خویش را فروخته و مارک آلمان خریداری میکنند، قیمت پوند کاهش و قیمت مارک افزایش خواهد یافت، تا زمانی که قیمت فولکس واگن در انگلستان دقیقا برابر با آلمان شود. پس در طی زمان، ارزها به سمت «برابری قدرت خرید» خویش حرکت میکنند، منظور ارزش تئوریک یک ارز است که هزینه خرید سبد معینی از کالاها را در دو کشور یکسان خواهد ساخت.
شاخص همبرگر مکدونالد که نشریه اکونومیست تهیه میکند یک سنجه سریع برای نشان دادن برابری قدرت خرید پولها است. این نشریه، قیمت همبرگر مکدونالد را در بیش از ۳۰ کشور ردیابی میکند. در ژولای ۲۰۰۹، قیمت همبرگر مکدونالد در مکزیک ۳۳ پزو و در آمریکا ۵۷/۳ دلار بود. برای برابرسازی این قیمتها، دلار باید معادل ۲۴/۹ پزو مبادله میشد. در واقعیت امر، هر دلار در بازار با ۶/۱۳ پزو مبادله میشد که دلالت بر این دارد ارزش پزو نسبت به دلار حدود ۳۳ درصد کمتر است.
برابری قدرت خرید یک راهنمای غیرمفید برای نشان دادن حرکات پول کشورها در چند سال آینده است. در کوتاه مدت، چشماندازی که برای رشد اقتصادی، تورم و نرخهای بهره تصور میشود مهمتر هستند. اگر سوئد وارد رکود اقتصادی شود، بانک مرکزی آن احتمالا نرخهای بهره را کاهش خواهد داد. با این اتفاق، از جذابیت اوراق قرضه به کرون سوئد کاسته خواهد شد. عامل دیگر رابطه مبادله یک کشور است: اگر قیمت نفت افزایش یابد، ارزش صادرات کانادا را بالا خواهد برد (چون رابطه مبادله این کشور تقویت شده است) و سرمایهها را به سمت صنعت نفت این کشور سرازیر میکند، تقاضا برای دلار کانادا تقویت میشود.
در جستوجوی ثبات
نوسانات نرخهای ارز میتواند دردآور باشد، همانطور که هر کسی خبر دارد اگر در وضعیتی قرار داشته باشد که باید تصمیم بگیرد یورو را بخرد وقتی که هتلی را در فرانسه رزرو میکند یا منتظر بماند تا به آنجا سفر کند. برای بنگاهی که میخواهد تصمیم بگیرد شعبه بعدی خود را در کجا باز کند، این نااطمینانی حتی بیشتر عذابآور و دردسرساز است و هر کشوری همیشه وسوسه میشود ارزش پولش را پایین آورد تا صادراتش به زیان شرکای تجاریاش افزایش یابد.
نرخهای ارز ثابت جلوی عدم اطمینان و وسوسه کاهش ارزش پول چشم و هم چشمانه را میگیرد. وقتی کشورها همگی پولهای خویش را به طلا تثبیت میکنند، در واقع پول همدیگر را نیز تثبیت کردهاند. استاندارد طلا در دهه ۱۹۳۰ فروریخت؛ اما رهبران جهان آن را تحت توافق برتوون وودز (نام تفریحگاهی در نیوهامشایر که آنها در سال ۱۹۴۴ با هم دیدار کردند) به شکلی تعدیل شده درآوردند. کشورهای مشارکت کننده پولهای خویش را به دلار تثبیت کرده و آمریکا دلار خود را به طلا تثبیت کرد؛ آمریکا پولهای کشورهای دیگر را با نرخ سی و پنج دلار به یک اونس طلا تبدیل میکرد. صندوق بینالمللی پول این نظام را زیرنظر داشت و به هر کشوری که برای تامین مالی کسری بودجه جاری دست و پا میزد وام داده و اجازه کاهش ارزش پول را میداد اگر نیاز به حذف کلی کسری آن کشوربود.
وقتی که آمریکا در دهه ۱۹۶۰ کسری حساب جاری زیادی انباشت کرده و خارجیان دلار بیش از حدی روی دستشان مانده بود این نظام از هم گسیخت. سرانجام برای هر کسی روشن شد که آمریکا طلای کافی نداشت تا همه این دلارها را تبدیل کند. در سال ۱۹۷۱، ریچارد نیکسون باجه طلا را تعطیل کرد: آمریکا حالا دیگر طلا را با دلار معاوضه نمیکرد. جهان وارد دوره نرخهای ارز عموما شناور شد.
از آن هنگام تاکنون، نظام پولی جهانی به شکل بحث آزاد بوده است. روسای دولتها، روسای بانکهای مرکزی و وزرای مالیه بزرگترین اقتصادها- گروه هفت و گروه تازه اهمیت یافته بیست- چندین بار در سال با هم دیدار میکنند تا مسائل اقتصاد جهانی را به بحث گذارند. پس از آن، اقدام به انتشار بیانیههای طولانی آرامشبخشی میکنند که وعده همکاری میدهد و حمله قاطعی به ایرادات اقتصادی گوناگون آنها میکند. هر از گاهی این تلاش آنها تفاوتی به وجود میآورد. در ۱۹۸۵، آنچه که در آن زمان گروه ۵ بود یک افول زیاد در دلار را آغاز کرد و در ۱۹۸۷، گروه هفت آن افول را متوقف کرد. در سال ۲۰۰۸، قول اعضا برای اینکه اجازه نمیدهیم بانکهای بزرگ دیگری ورشکست شوند به پایان یافتن وحشتی کمک کرد که با فروپاشی لمان برادرز شروع شده بود. هر چند که معمولا این قولها اهمیتی ندارد؛ چون کسی نیست تا این تعهدات را اجرایی سازد. صندوق بینالمللی پول هیچ اهرمی در برابر کشورهایی مثل چین که خودشان وامدهنده هستند یا حتی در برابر وامگیرندگانی که در عوض به سراغ خودپرداز جهانی میروند، ندارد. این خودپرداز برخلاف صندوق بینالمللی پول، برای پولی که میخواهد بدهد شرایطی
مثل بازارهای آزادتر یا کسری بودجه کمتر در نظر نمیگیرد.
نرخهای ارز ثابت با برتون وودز نمردند. هر یک از کشورها اکنون مرتبا این نرخ را برمیگزیند، معمولا بدون رضایت کشوری که پولش را به آن متصل و میخکوب میکند. با این کار، محیط سرمایهگذاری پیشبینی پذیر به وجود میآید و جلوی کاهش ارزش پول به مثابه راه حل هزینههای فزاینده و کنترل تورم را میگیرد. بیش از ۶۰ کشور، از چین تا بلیز به یک طریقی پول خود را به دلار متصل کردهاند.
اگر پایههای اقتصاد جملگی پر ایراد باشند، از قبیل تورم بسیار زیاد یا کسری حساب جاری که دائمی شده است، نرخ ارز ثابت همانند هر شکلی از تثبیت قیمت، دوامی نخواهد آورد. بانک مرکزی با خرید پول خود در بازار آزاد در ازای ارزهایی که ذخیره کرده است از آن پول پشتیبانی میکند. اگر ذخایر ته کشیده باشد، باید نرخهای بهره را بالا ببرد تا سرمایهگذاران را به سمت پول خود جذب کند، اما او شاید جرات نداشته باشد نرخهای بهره را بالا نگه دارد اگر که با تهدید رکود روبهرو باشد. آخرین حلقه اتکای کشور این است که بتوان کنترلهایی بر جریان سرمایه تحمیل کرد، در واقع هر کسی که ارز را خارج از قیمت رسمی آن مبادله کند، زندانی میشود.
هنگ کنگ به لطف انباشت عظیم ذخایر ارزی و تمایل به تحمل رکود اقتصادی تا پولش را در آن نرخ حفظ کند با موفقیت پول خویش را به دلار آمریکا از سال ۱۹۸۳ به بعد میخکوب کرده است. در عین حال تنها روش مطمئن برای یک کشور تا به یک نرخ ارز بچسبد تحویل دادن گذرنامه پولی خویش و پذیرش پول کشور دیگر است. اکوادور، پاناما، السالوادور از دلار استفاده میکنند در حالی که ۱۶ کشور اروپایی پولهای خود را با یورو مبادله کردند، اما فرآیند اقتباس ارز جدید بدون هزینه هم نیست- وقتی که شما حق شهروندی پولی خویش را واگذار میکنید، با نرخ بهره آن اقتصادی که پولش را پذیرفتهاند زندگی میگذرانید و حالا دیگر نمیتوانید اقتصاد خود را از بدشانسیهای داخلی با استفاده از تضعیف نرخ ارز در امان نگه دارید که صادراتتان را بالا میبرد.
احتمال دارد به این نتیجه برسید که امکان ادامه حیات با این قید ایجاد شده نیست و به نظام پولی سابق خود برگردید. با توجه به احتمال اینکه برخی کشورها استفاده از یورو را کنار خواهند گذاشت، حقیقتا آینده این پول نامعلوم است.
مورد یوآن چین
از ۱۹۹۷ به این سو، چین واحد پول خویش یوآن را که رمبینی نیز نامیده میشود باثبات نگه داشته یا فقط تغییر تدریجی در برابر دلار میدهد. چین به چندین دلیل موفق به این کار شده است. نخست اینکه بر ورود و خروج سرمایه کنترل دارد، یعنی برای خرید و فروش یوآن نیاز به اجازه گرفتن از دولت است. دلالان ارز که در بازار سیاه معامله میکنند تا از این کنترلها بگریزند اخبار بازداشتشان در تلویزیون پخش میشود. دوم اینکه پول خود را به صورت مصنوعی پایین و نه بالا نگه داشته است. برای اینکه بخواهیم پولی را به زور بالا نگه داریم، سوداگران ارزی باید مقدار زیادی از آن پول را خریداری کنند.
در عین حال بانک مرکزی میتواند خیلی راحت هر چقدر میخواهد پول چاپ کند تا تقاضای بازار را تامین نماید و در ازای آن دلار آمریکا، یورو، یا سایر ارزها را بپذیرد. هر چند این عمل معمولا منجر به تورم خواهد شد، چین تا حدی از خطر تورم گریخته است؛ چون بهرهوری این کشور با همان سرعت افزایش دستمزدها بالا رفته است. سوم و مهمتر از همه اینکه، خانوارها و شرکتهای چینی پسانداز زیادی میکنند. آنها پساندازهای خویش را به شکل داراییهای خارجی مثل اوراق خزانهداری انباشت میکنند که دلار را در برابر ین تقویت میکند.
سیاست نرخ ارز چین موهبتی عظیم برای توسعه این کشور بوده است. این سیاست باعث تحرک بخشی به صادرات آن شده است و میلیونها کارگر چینی را قادر ساخته است تا از بخش کشاورزی معیشتی به سمت کار در کارخانههای با بهرهوری و دستمزد بالاتر مهاجرت کنند. چین نیاز دارد این پسانداز اضافی را در جایی قرار دهد و آمریکا به این پول نیاز دارد. بنابراین چین بخش زیادی از پول خود را در خزانهداری آمریکا گذاشته است و با این کار نرخهای بهره بلندمدت آمریکا را به صورت مصنوعی پایین نگه داشت و باعث ایجاد حباب مسکن شد. سرانجام زمانی فرا میرسد که چین خواهان کنار گذاشتن این نظام خواهد بود. چین با گره زدن پول خویش به دلار، سیاست پولی خویش را به آمریکا برونسپاری کرده است. اقتصاد چین شاید نیاز به نرخهای بهره بالاتری از آمریکا داشته است؛ اما نرخهای بهره رو به افزایش، جذب سرمایه سوداگرانه شده و قیمت املاک و مستغلات را به حد انفجاری بالا میبرد و تهدیداتی مثل بیثباتی مالی، تورم یا هر دو را به دنبال دارد.
دلار آمریکا: یک دنیا مشکل
یکی از پاداشهای ظاهر شده برای آمریکا به عنوان ابرقدرت اقتصادی پس از جنگ جهانی دوم این بود که دلار پولی شد که بانکهای مرکزی جهان دوست داشتند نقدینگی اضافی خویش را به آن شکل نگه دارند. در انتهای ۲۰۰۹، بانکهای مرکزی جهان ۸ تریلیون دلار ذخیره ارزی بین یکدیگر نگه داشتند و آن طور که معلوم شده است ۶۰ درصد آن به دلار بود.
دلار جایگاه ارز ذخیره بودن خود را مدیون سهم ممتاز آمریکا در اقتصاد جهانی است. بیشتر کشورها در جهان با آمریکا داد و ستد دارند. تجارت جهانی حتی وقتی که یک آمریکایی در آن مبادله حضور نداشته باشد، معمولا به دلار آمریکا قیمتگذاری میشود. ثبات حقوقی و سیاسی آمریکا به این معنا است که هر کسی دلار دارد، میتواند کاملا مطمئن باشد کشوری که این پولها را چاپ کرده است وقتی که زمان خرج کردن پولها برسد وجود خواهد داشت.
دلار این جایگاه را یک روزی از دست خواهد داد آن هنگام که سهم آمریکا از تولید ناخالص داخلی جهان کمتر و کمتر شود؛ اما در زمان کنونی هیچ رقیب واقعی ندارد؛ چون چین سرمایه را کنترل میکند، یوآن عمدتا برای خرید اجناس از چین مناسب است. برای هر بانک مرکزی که ذخایر ارزی خود را به شکل یورو نگه دارد شبیه این میماند که شما پساندازتان را به صورت شرکت در طرح تخفیف بلیت هواپیما به شرط کیلومتر بیشتر سفر کردن نگه دارید. در مورد یورو، آیا مطمئن هستید که اگر یک ورق قرضه ده ساله یونانی به یورو نگه دارید یونان طی ده سال آینده یورو را کنار نخواهد گذاشت و پول شما را به دراخما بازپرداخت نخواهد کرد؟ بنابراین نسبت بازار اوراق قرضه خزانهداری آمریکا در برابر جهان، شبیه نسبت شرکتهای سرمایهگذاری بازار پول در برابر سرمایهگذاران معمولی است: یک مکان امن و راکد برای ذخیره کردن پول نقدی که هر زمان به آن نیاز فوری دارید. این وضعیت به آمریکا چیزی میدهد که والری ژیسکاردستن وزیر مالیه وقت فرانسه در ۱۹۶۵ امتیاز عالی نامید که مبالغ هنگفتی را به پول خود وام میگیرد. اگر دلار کاهش ارزش یابد، این مشکل وامدهنده است نه آمریکا، نکتهای که وزیر
خزانهداری نیکسون در ۱۹۷۱ به اروپاییها گوشزد کرد و باعث سوزش شدید آنها شد.
البته اینکه کارتهای اعتباری از پیش تایید شده باشد نیز ظاهرا شبیه یک امتیاز عالی است تا زمانی که صورتحساب کارت اعتباری به دستتان میرسد. شاید زمانی برسد که آمریکا با خود بگوید ای کاش جهان این قدر آسان به او قرض نداده بود. تمام بدهیهای خارجی دارای هزینه هستند که هزینه آن فقط صورتحساب بهرهای نیست که خارجیها هر ساله برایتان میفرستند.
عواقب سیاسی نیز وجود دارد. پس از اینکه انگلستان و فرانسه کانال سوئز را در ۱۹۵۶ به تصرف درآوردند آمریکا تهدید کرد اگر انگلیس نیروهای خود را از کانال بیرون نبرد اوراق قرضه انگلستان را به بازار میریزد و قیمت پوند انگلیس را پایین میکشد. انگلستان سریع اطاعت کرد. کسی چه میداند شاید چین همین کاری را با آمریکا بکند که آمریکا با انگلستان کرد. به عبارت دیگر، اگر یک روز چین از سیاست خارجی آمریکا خوشش نیاید پس تهدید میکند اوراق خزانه را در بازار میریزد که شاید نرخهای بهره آمریکا را حسابی بالا ببرد.
بدبینها میگویند که چین با آسیب زدن به بزرگترین مشتری خود به خودش نیز آسیب میرساند؛ اما کشورها معمولا امنیت ملی را مقدم بر مقتضیات اقتصادی میدانند: به همین دلیل است که آمریکا سالها است کوبا را تحریم اقتصادی کرده است. این «توازن وحشت مالی» که لری سامرز در سخنرانی ۲۰۰۴ خود نامید، باید هر کسی را در پنتاگون در شب بیدار نگه دارد.
ریزهکاریهای اقتصادی
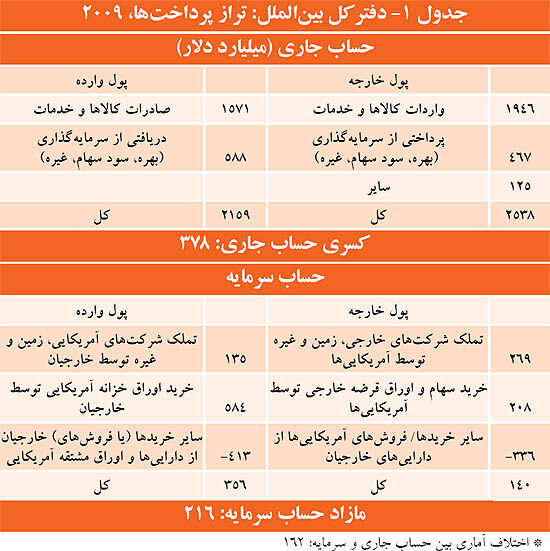
معاملات یک کشور با بقیه جهان را با تراز پرداختها اندازهگیری میکنند که دو طرف دارد: حساب جاری و حساب سرمایه. حساب جاری شامل پولی است که خارجیان برای خدمات تحویل داده شده به آنها میپردازند: واردات و صادرات کالاها مثل نفت و خودرو و خدماتی مثل گردشگری، درآمد سرمایهگذاری از قبیل بهره اوراق قرضه و سودی که شرکتهای تابعه در خارج به دفتر مرکزی میفرستند و مبالغ انتقالی مثل پولی که مهاجران به وطن خویش میفرستند.
کشوری که ۱۰ دلار کسری حساب جاری داشته باشد باید آن مبلغ را با جذب خالص ۱۰ دلار سرمایه تامین کند؛ یعنی باید در حساب سرمایه دارای مازادی دقیقا به همان اندازه باشد.
بر عکس، کشوری که مازاد حساب جاری دارد باید به کشورهای دیگر وام بدهد یا داراییهای آنها را خریداری کند. هر سه ماه، اداره تحلیل اقتصادی یک تراز پرداخت منتشر میکند که تصویری کوتاه از حرکات سرمایه جهانی نشان میدهد (جدول ۱ را نگاه کنید.) این جدول شامل حساب جاری و اجزای آن و حساب سرمایه است: از کشور چقدر به شکل سهام شرکتها، اوراق قرضه، سرمایهگذاری مستقیم و غیر آن خارج و به آن وارد شده است. این دو از قرار معلوم با هم برابر هستند؛ اما به ندرت برابر میشوند.