
تحقق ماموریت مالیاتی ۱۴۰۳
دنیای اقتصاد : آمارها نشان میدهند که میزان درآمدهای وصولی مالیات تا بهمنماه ۱۴۰۳ در برخی بخشها مطابق با پیشبینیها تحقق یافته است. بااینحال، در بخشهای دیگری همچون مالیات غیرمستقیم (کالاها و خدمات) و مالیات بر ثروت که بخشی از مالیات مستقیم به شمار میآید، همچنان فاصلهای با برآوردها وجود دارد. بر این اساس، نسبت مالیاتهای مستقیم و غیرمستقیم تحققیافته در ۱۱ماهه سال جاری نسبت به میزان مصوب ۹۷درصد گزارش شده و به نظر میرسد که تا پایان سال این رقم از ۱۰۰درصد فراتر رود.
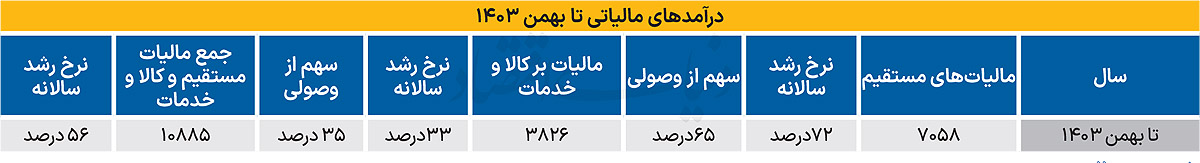
تامین هزینههای جاری و زیرساختهای عمومی مورد نیاز جامعه از طریق درآمدهای مالیاتی پایدار صورت میپذیرد. سازمان امورمالیاتی بهعنوان مهمترین متولی تحقق بودجه غیرنفتی در اقتصاد کشور، با هدف تحقق حقوق حقه دولت وتحقق عدالت مالیاتی، ضمن اتخاذ راهبردهای جدید، برنامهها و کلان اقداماتی را اجرایی کرد. ماحصل این برنامهریزیها و اقدامات، در ۱۱ماه سال۱۴۰۳، بالغ بر هزار و ۸۸همت درآمد مالیاتی وصول شده که نسبت به مدت مشابه سال قبل رشد ۵۶درصدی داشته و نسبت به بودجه مصوب حدود ۹۷درصد تحقق یافته است. مهمترین هدف سازمان امور مالیاتی کشور، تحقق درآمدهای مالیاتی دولت در بودجه عمومی با رعایت ۴راهبرد اساسی از جمله هوشمندسازی نظام مالیاتی، حمایت از اقشار ضعیف و بهبود فضای کسبوکار در راستای توسعه عدالت مالیاتی، تامین حداکثر رضایتمندی مؤدیان ضمن افزایش وصولی مالیات و تداوم افزایش اصولی و پایدار درآمدهای مالیاتی است.
راهبرد اول: هوشمندسازی نظام مالیاتی
در راستای اجرای این راهبرد کلان برنامههای «توسعه سامانه مؤدیان» و «توسعه حسابرسی سیستمی» طراحی و کلان اقداماتی اجرا شد. از جمله این اقدامات میتوان به موارد زیر اشاره کرد.
کلان برنامه توسعه سامانه مؤدیان: توسعه و بهبود سامانه مؤدیان برای دستیابی به عدالت مالیاتی و افزایش اعتماد عمومی با استفاده از فناوریهای نوین برای نظارت بهتر بر فعالیتهای مالیاتی حیاتی است.
* توسعه قابلیتهای سامانه مؤدیان برای انجام تمام تکالیف قانونی توسط مؤدی
- نرخگذاری بالغ بر یکمیلیون شناسه کالا و خدمات در سال۱۴۰۳.
- تسهیل فرآیند افزایش حد مجاز با امکان ثبت درخواست بهصورت الکترونیک.
- پردازش و استفاده از دادههای ارسالی گمرک جمهوری اسلامی ایران برای احصای میزان واردات مؤدیان.
- امکان ثبت معامله نسیه و به تاخیرانداختن بدهی مالیاتی این معاملات.
- پیادهسازی الگوهای بارنامه، بورس اوراق بهادار مبتنی بر کالا و بیمه و بازطراحی الگوی ارز برای پوشش نیازهای معاملاتی مؤدیان محترم.
* تسهیل حداکثری انجام تکالیف در سامانه مؤدیان، ضمن حفظ اصول قانون «پایانههای فروشگاهی و سامانه مؤدیان»
- پیگیری تمدید مواد قانون تسهیل تکالیف مؤدیان در لایحه بودجه ۱۴۰۴ مجلس شورای اسلامی.
- توسعه ابزارهای صدور صورتحساب الکترونیک از قبیل کارتخوانهای اندرویدی و اپلیکیشنهای موبایل با استفاده از ظرفیت شرکتهای معتمد مالیاتی.
* افزایش تقاضا برای دریافت صورتحساب الکترونیک
- قطعیسازی بیش از ۹۰هزار اظهارنامه پیشفرض ارزش افزوده کمریسک برای اولین بار.
- پیگیری اجرای تبصره یک ماده۲۵ قانون پایانههای فروشگاهی توسط ذیحسابان دستگاههای اجرایی در موارد خرید از اشخاص حقوقی.
* افزایش صدور صورتحساب الکترونیک
- پوشش هزینه صدور صورتحساب الکترونیک از طریق شرکتهای معتمد در قانون تسهیل تکالیف مؤدیان.
- آموزش و اطلاعرسانی تکالیف صدور صورتحساب الکترونیک و نحوه انجام آن.
- بخشش جرایم موضوع ماده۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان برای مؤدیان فعال در سامانه و شروع اعمال مجازات با شیب ملایم برای مؤدیانی که تکالیف سامانه مؤدیان را نادیده میگیرند.
* تکمیل و پیادهسازی هسته محاسباتی سامانه مؤدیان برای محاسبه بدهی مالیات ارزش افزوده
- تهیه اظهارنامه پیشفرض و محاسبه اولیه مالیات ارزش افزوده با استفاده از صورتحساب الکترونیک مندرج در سامانه.
* بازطراحی فرآیند و سازوکارهای مالیاتستانی و تمهید لوازم سختافزاری و نرمافزاری مطابق با رویکرد جدید
- بازنویسی آییننامه اجرایی ماده ۲۱۹ ق.م.م.
- تدوین و ابلاغ مقررات نحوه رسیدگی به اظهارنامه پیشفرض مالیات ارزش افزوده.
- فراهمشدن امکان تطابقگیری میان اطلاعات اظهارنامه پیشفرض و اطلاعات صورتحسابهای الکترونیک.
- آموزش و اطلاعرسانی مستمر و اثربخش به ماموران مالیاتی.
با انجام اقدامات فوق نتایج زیر حاصل شد:
- افزایش تعداد صورتحسابهای ارسالی ماهانه به سامانه مؤدیان از حدود ۱۱۸میلیون صورتحساب در تیرماه سال۱۴۰۲ به حدود ۹۰۶میلیون در بهمن۱۴۰۳.
- ثبت موفق ۹۰درصد صورتحسابهای الکترونیک در سامانه مؤدیان در بهمن۱۴۰۳ که این آمار در تیرماه سال گذشته کمتر از ۳۷درصد بوده است.
- رشد ۷۹درصدی تعداد اشخاص فعال در سامانه مؤدیان نسبت به انتهای سال۱۴۰۲.
- افزایش نسبت مالیات اشخاص صادرکننده صورتحساب الکترونیک نوع ۱و۲ به تعداد کل اشخاص بالقوه
- افزایش نسبت مالیات اشخاص صادرکننده صورتحساب الکترونیک نوع۱و۲ به مالیات کل اشخاص بالقوه
تا بهمنماه سال ۱۴۰۳، مؤدیانی که مالیات ایشان ۹۶.۵درصد کل مالیات را شامل میشود و مؤدی بزرگ به شمار میروند، به سامانه مؤدیان متصل میشوند و صورتحساب الکترونیک ارسال میکنند.
- افزایش میانگین نسبت پوشش خرید و فروش مندرج در اظهارنامهها توسط اطلاعات داخل سامانه مؤدیان
- افزایش تعداد شناسه کالا و خدمات نرخگذاریشده
یکی از پیشنیازهای محاسبه سامانهای (سیستمی) مالیات ارزش افزوده، مشخص بودن کالا یا خدمت مورد معامله و همچنین تعیین نرخ مالیات آن بر اساس قانون مالیات ارزش افزوده است. مطابق قانون، تحقق این امر مستلزم تولید شناسههای منحصربهفرد کالاها و خدمات توسط وزارت صنعت، معدن و تجارت و سپس نرخگذاری بهصورت متمرکز توسط سازمان امور مالیاتی است. نرخگذاری، یک اقدام پیشینی است که از بروز خطاهای زیادی در محاسبات جلوگیری میکند.
- رشد قابل توجه بدهی ابرازی مالیات ارزش افزوده و کاهش بستانکاری ابرازی
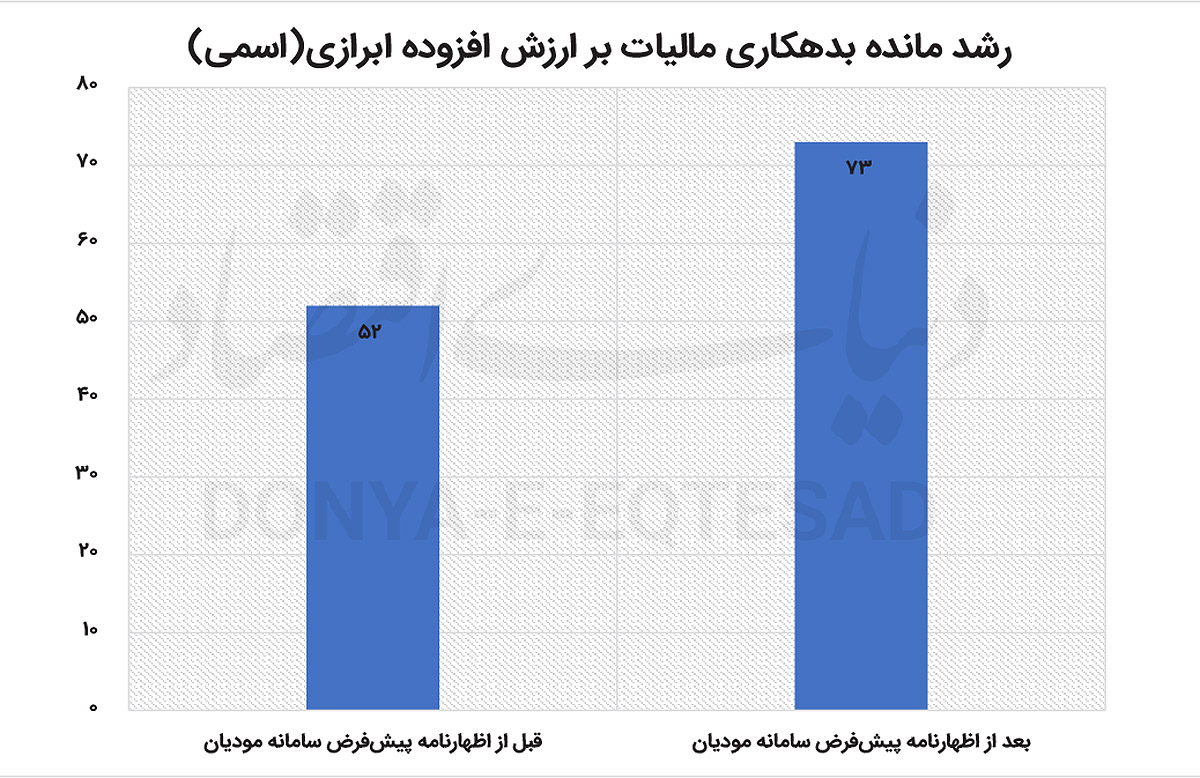
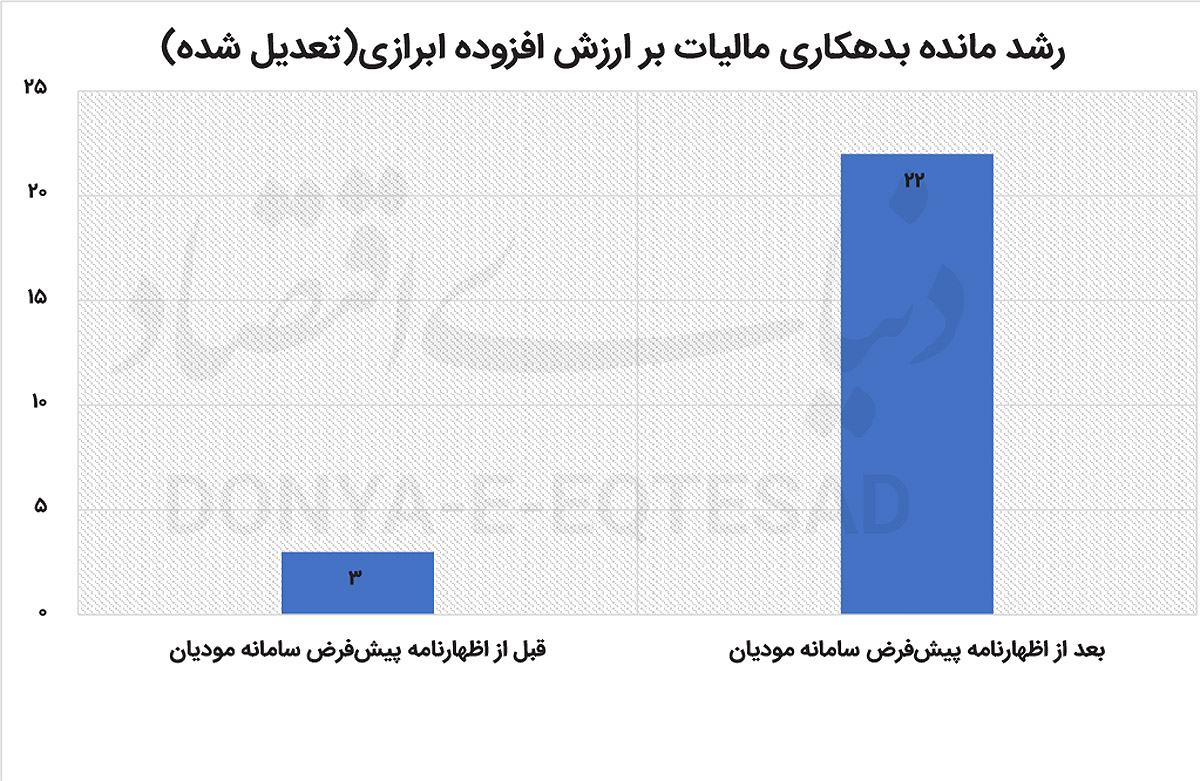
آمارها نشان میدهد که مجموع مانده بدهکاری ابرازی مؤدیان در دورههای زمستان۱۴۰۱، بهار، تابستان و پاییز۱۴۰۲ به نسبت مجموع مانده بدهکاری ابرازی مؤدیان در مدت مشابه قبلی یعنی دورههای زمستان۱۴۰۰، بهار، تابستان و پاییز۱۴۰۱ از لحاظ اسمی ۵۲درصد و با خارج کردن اثر تورم در محاسبات و واقعی کردن اعداد، ۳درصد افزایش داشته است.
این در حالی است که مجموع مانده بدهکاری ابرازی مؤدیان در دورههای زمستان۱۴۰۲، بهار، تابستان و پاییز۱۴۰۳ که سامانه مؤدیان و اظهارنامه پیشفرض بستر ورود و پردازش اطلاعات معاملات مؤدیان بوده است، به نسبت مدت مشابه قبلی، یعنی دورههای زمستان۱۴۰۱، بهار، تابستان و پاییز۱۴۰۲، ۷۳درصد رشد اسمی و پس از خارج کردن اثر تورم و خارج کردن اثر یکدرصد افزایش نرخ مالیات ارزش افزوده، ۲۲درصد افزایش داشته است.
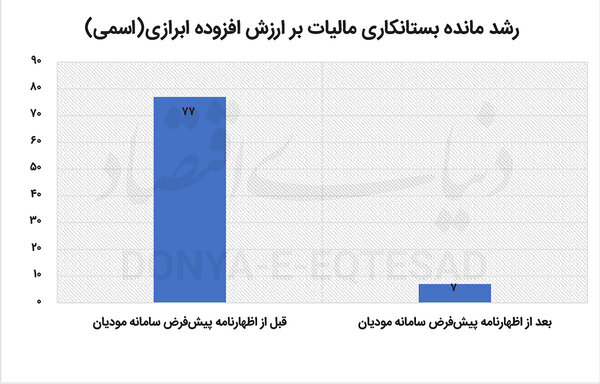
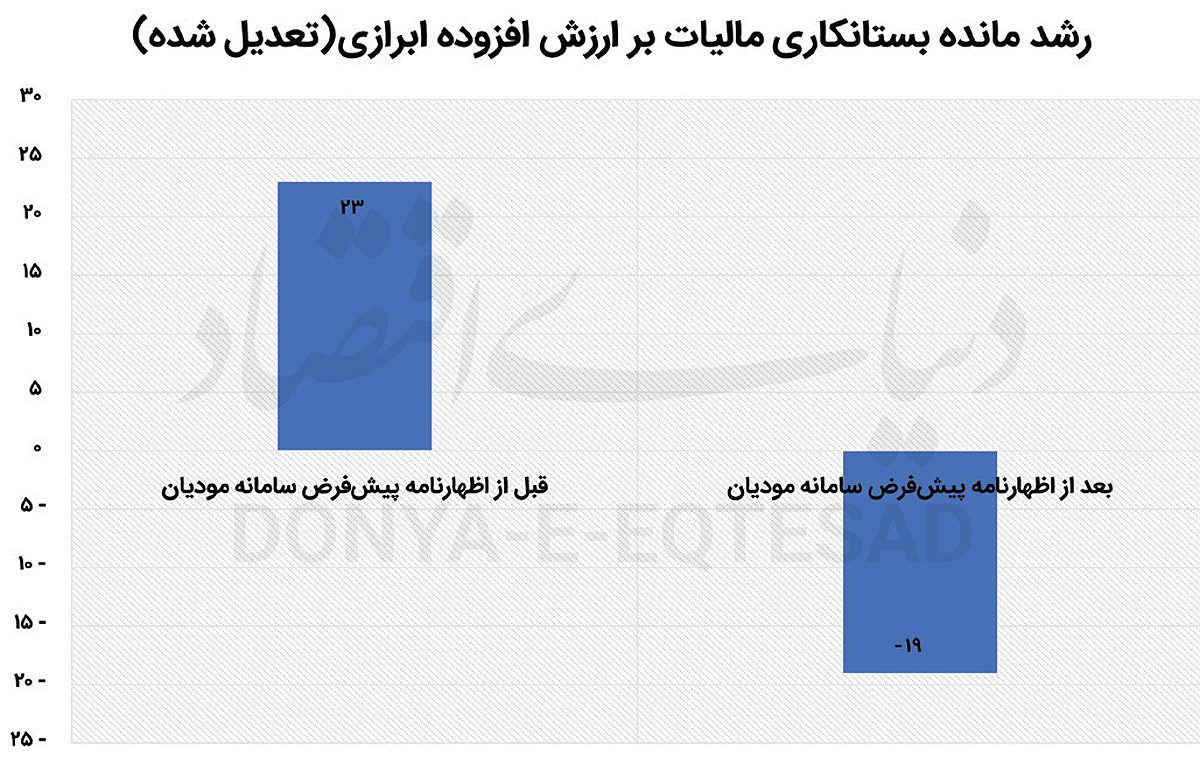
همچنین مجموع مانده بستانکاری ابرازی مؤدیان در دورههای زمستان۱۴۰۱، بهار، تابستان و پاییز۱۴۰۲ به نسبت مجموع مانده بستانکاری ابرازی مؤدیان در مدت مشابه قبلی یعنی دورههای زمستان۱۴۰۰، بهار، تابستان و پاییز۱۴۰۱، از لحاظ اسمی ۷۷ درصد و با خارج کردن اثر تورم در محاسبات و واقعی کردن اعداد، ۲۳ درصد افزایش داشته است. یعنی طلب واقعی مؤدیان از سازمان امور مالیاتی، قبل از وجود سامانه مؤدیان و اظهارنامه پیشفرض نسبت به سال قبلش افزایش پیدا کرده است.
این در حالی است که مجموع مانده بستانکاری ابرازی مؤدیان در دورههای زمستان۱۴۰۲، بهار، تابستان و پاییز۱۴۰۳ که سامانه مؤدیان و اظهارنامه پیشفرض بستر ورود و پردازش اطلاعات معاملات مؤدیان بوده است، به نسبت مدت مشابه قبلی، یعنی دورههای زمستان۱۴۰۱، بهار، تابستان و پاییز۱۴۰۲، ۷درصد رشد اسمی و پس از خارج کردن اثر تورم و خارج کردن اثر یکدرصد افزایش نرخ مالیات ارزش افزوده، ۱۹درصد کاهش داشته است.
این موضوع بیانگر این واقعیت است که طراحی و اجرای سازوکارهای موجود در سامانه مؤدیان و اظهارنامه پیشفرض، باعث افزایش تمکین مالیاتی مؤدیان محترم شده است.
توسعه حسابرسی سیستمی
حسابرسی سیستمی بهعنوان فرآیندی سیستماتیک و منظم تعریف میشود که هدف آن ارزیابی، تضمین و بهبود امنیت، کارآیی و موثر بودن سیستمهای اطلاعاتی است. این فرآیند نه تنها به اطمینان از اطلاعاتی که در دسترس است، بلکه به تجزیه و تحلیل ریسکها و بهبود فرآیندهای کلان سازمان نیز میپردازد. با ارزیابی و بهینهسازی فرآیندها و سیستمهای اطلاعاتی، حسابرسی سیستمی به سازمانها کمک میکند تا عملکرد خود را بهبود بخشند و به سرعت به تغییرات بازار پاسخ دهند.
* ایجاد دفتر حسابرسی سیستمی و ریسک و تمکین مالیاتی: سازمان امور مالیاتی کشور در راستای تحقق هوشمندسازی و برای تکمیل زنجیره ارائه خدمات مالیاتی فناورانه و محاسبه و مطالبه مالیات به صورت سیستمی، اقدام به ایجاد دفتر حسابرسی سیستمی و ریسک و تمکین مالیاتی برای در دستور کار قرار گرفتن تعیین قواعد حسابرسی سیستمی و صدور اوراق تشخیص یا قطعی سیستمی،تعیین و بازنگری شاخصهای ریسک، تعیین قواعد بهکارگیری دادهها در تهیه اظهارنامه پیشفرض در همه منابع مالیاتی و تولید اظهارنامه برآوردی سیستمی کرد.
اقدامات فوق منجر به دستاوردهای زیر شد:
- حسابرسی و قطعیسازی ۱۰۰درصدی اظهارنامههای مالیات بر درآمد مستغلات تجاری درحالیکه پیش از این یک میلیون اظهارنامه بهصورت ممیز محور مورد رسیدگی قرار میگرفت.
- افزایش استفاده از ظرفیت ماده۹۷ قانون مالیاتهای مستقیم با استفاده از دیتاهای دریافتی مؤدیان در اجرای ماده۱۶۹ مکرر که منتج به کاهش انتخاب اظهارنامههای اشخاص حقوقی برای حسابرسی توسط ادارات امور مالیاتی به حدود ۳۰درصد و صاحبان مشاغل به حدود ۲۰درصد شد.
- قطعیسازی سیستمی و بدون رسیدگی اظهارنامههای مالیات ارزش افزوده.
- تولید اظهارنامه پیشفرض مالیات عملکرد صاحبان مشاغل و مالیات ارزش افزوده اشخاص حقوقی و صاحبان مشاغل.
- قطعیسازی پروندههای مالیات ارزش افزوده بدون اظهارنامه سالهای ۸۷ تا ۱۴۰۰ اشخاص حقوقی و۸۷ لغایت ۱۴۰۲ صاحبان مشاغل با استفاده از ظرفیت ضریب کاهشی.
- محاسبه سیستمی مالیات ساخت و فروش املاک.
راهبرد دوم: حمایت از اقشار ضعیف و بهبود فضای کسبوکار در راستای توسعه عدالت مالیاتی
در راستای اجرای این راهبرد کلان برنامههای «کاهش فشار مالیاتی از روی کسبوکارهای خرد» و «بهبود فضای کسبوکار» طراحی و کلان اقداماتی ذیل آنها به شرح زیر اجرایی شد:
کلان برنامه « کاهش فشار مالیاتی از روی کسبوکارهای خرد»
استفاده حداکثری از قوانین موجود برای اعطای معافیتهای قانونی به کسبوکارهای خرد برای کاهش فشار مالیاتی بر آنان از مهمترین برنامههای نظام مالیاتی است.
* افزایش حد نصاب تبصره ماده۱۰۰ قانون مالیاتهای مستقیم به حداکثر ۱۵۰برابر معافیت ماده۸۴ قانون مالیاتهای مستقیم (از ۶میلیارد و ۷۲۰میلیون تومان در سال۱۴۰۲ به ۱۸میلیارد تومان در سال۱۴۰۳) که منجر به موارد زیر شد:
- بیش از ۸.۲میلیون مودی از تسهیلات تبصره ماده۱۰۰ قانون مالیاتهای مستقیم بهرهمند شدهاند.
- مالیات مقطوع تقریبا ۷۲درصد از صاحبان مشاغل برای عملکرد سال۱۴۰۲ صفر بوده است.
- مالیات عملکرد مربوط به ۹۴درصد مشاغل و اصناف بابت عملکرد سال۱۴۰۲ تا ۲۵میلیون تومان بوده است.
کلان برنامه « بهبود فضای کسبوکار»
نظام مالیاتی کشور تلاش دارد با راهاندازی سامانههای الکترونیک، اعطای تسهیلات و معافیتهای مالیاتی و کاهش بوروکراسی و حذف مراحل پیچیده رسیدگیهای مالیاتی فضای کسبوکار را برای فعالان اقتصادی تسهیل کند.
* افزایش سقف تسهیلات بانکی بدون مفاصاحساب ماده ۱۸۶ قانون مالیاتهای مستقیم
- اعطای تسهیلات ارزی و ریالی توسط بانکها برای اشخاص حقیقی برای سال۱۴۰۳ معادل ۷میلیارد و ۳۵۰میلیون ریال و برای اشخاص حقوقی معادل۱۳میلیارد و ۶۵۰میلیون ریال نیاز به ارائه گواهی مالیاتی به بانک ندارد. (این ارقام در سال قبل، برای اشخاص حقیقی ۵میلیارد و ۷۵میلیون ریال و برای اشخاص حقوقی ۹میلیارد و ۴۲۵میلیون ریال بوده است.)
* الکترونیکی شدن پرداخت مالیات بر ارث و بهرهمندی وراث از سپردههای متوفیان نزد بانکها و موسسات اعتباری صرفا با مراجعه مستقیم به شعبه بانک ذیربط و پرداخت مالیات مربوطه و دریافت مابقی سپرده بدون مراجعه به ادارات مالیاتی.
* طراحی سامانه دفاتر تجاری الکترونیک برای حذف فیزیکی پلمب دفاتر تجاری.
* راهاندازی سامانه صدور برخط گواهی عدم بدهی مالیاتی بینالمللی برای فعالان اقتصادی.
* راهاندازی سامانه صدور برخط گواهی اقامت در راستای اجتناب از اخذ مالیات مضاعف منعقده با دولتهای خارجی.
* امکان پرداخت مالیات از طریق پیامرسانهای داخلی بله و سروش پلاس برای مؤدیان حوزه اصناف و مشاغل.
* برونسپاری خدمات تخصصی مالیاتی به دفاتر پیشخوان خدمات دولت.
* افزایش میزان معافیت درآمد مشمول مالیات سالانه مالیات بر درآمد صاحبان مشاغل موضوع ماده۱۰۱ ق.م.م به یکمیلیارد و ۴۴۰میلیون ریال در صورت استفاده از پایانههای فروشگاهی.
راهبرد سوم: تامین حداکثر رضایتمندی مؤدیان ضمن افزایش وصولی مالیات
در راستای اجرای این راهبرد، کلان برنامههای « اعتماد به خوداظهاری مردم» و « تمرکز بر دانهدرشتهای مالیاتی با هدف تعمیق حس عدالت در وصول مالیات» و «افزایش ارتباط با مؤدیان» و «توسعه فرهنگ مالیاتی» طراحی و کلان اقداماتی ذیل آنها به شرح زیر اجرایی شد:
کلان برنامه «اعتماد به خوداظهاری مردم»
سازمان امور مالیاتی فعالان اقتصادی را شریک راهبردی خود میداند، لذا اعتماد به مردم و افزایش رضایتمندی آنها منجر به اثربخشی نظام مالیاتی کشور خواهد شد.
- پذیرش ۸۰درصد اظهارنامههای مالیات عملکرد اشخاص بهصورت سیستمی و بدون رسیدگی توسط نیروی انسانی.
کلان برنامه « تمرکز بر دانه درشتهای مالیاتی با هدف تعمیق حس عدالت در وصول مالیات»
کاهش فشار مالیاتی بر اقشار کمدرآمد و افزایش سهم مالیات از درآمدهای ثروتمندان و شرکتهای بزرگتر منجر به تعمیق حس عدالت در وصول مالیات میشود.
- وصول ۳۲درصد از کل مالیات کشور در اداره مؤدیان بزرگ از ۷۰۰شرکت بزرگ کشور.
-۵۰درصد مالیات صاحبان مشاغل تنها از یکدرصد مؤدیان دانهدرشت وصول شد.
کلان برنامه « افزایش ارتباط با مؤدیان»
در راستای تسهیل امور برای مؤدیان و تکریم آنان که گفتمانی حاکم در نظام مالیاتی است، سازمان امور مالیاتی کشور توسعه و ارتقای سامانههای ارتباط مردمی را در دستور کار خود قرار داده است.
* توسعه زیرساختهای ارتباط مردمی و میزهای خدمت با هدف دریافت بازخورد نقاط ضعف سازمان از مردم و ارائه خدمات مشاوره مالیاتی.
- رشد ۶۱درصدی تماسهای ورودی با مرکز ارتباط مردمی ۱۵۲۶ با تعداد تماس ۸۳۲ هزار و ۲۲۴.
- رشد ۵۶درصدی تعداد میزهای خدمت برگزارشده در سال جاری با تعداد ۲۹۳۸.
کلان برنامه «توسعه فرهنگ مالیاتی»
مالیات بهعنوان یک درآمد ملی، حاصل مشارکت مردم در تامین آن بوده و مستقیما تحت تاثیر فرهنگ مالیاتی جامعه است. توسعه فرهنگ مالیاتی میتواند با بسترسازی و همراهسازی مردم برای تحقق اهداف مالیاتی، اقدامات لازم را با کمترین هزینه و بیشترین تمکین محقق کند و کشور را به سمت پایدارسازی منابع درآمدی و پیشرفت اقتصادی پیش برد.
* طرح نشاندار کردن مالیات :
در سال جاری با اجرای پروژه «نشاندار کردن مالیاتها» برای اولین بار در کشور، سازمان امور مالیاتی این امکان را فراهم ساخت تا مؤدیان بتوانند در زمان پرداخت مالیات خود در جریان ارائه فرم تبصره ماده (۱۰۰) و پرداخت اقساط مالیات، محل مصرف مالیاتهای پرداختی خود را تعیین کنند.
اقدام فوق منجر به دستاوردهای زیر شد:
- مشارکت ۳۵۰هزار نفر از اصناف در این طرح ابتکاری سازمان امور مالیاتی کشور.
- هدایت منابع مالیاتی به سمت توسعه زیرساختهای ضروری و تامین مالی حدود ۲۰۰۰پروژه در کشور با طرح نشاندار کردن مالیات.
- تامین مالی ۳۶۴پروژه آبرسانی، ساخت و تجهیز ۳۲۴مدرسه و ۲۰۳بیمارستان، اورژانس و خانه بهداشت، ۱۸۷پروژه در حوزه راهسازی، ۱۳۱پروژه در حوزه فرهنگ و هنر و گردشگری و ۹۰پروژه در حوزه طرحهای روستایی.
- برقراری بیش از پیش عدالت در تعریف پروژهها با توزیع ۹۰درصد از ظرفیت نسبی استان تهران بین ۱۶استان محروم کشور و تکمیل پروژههای زیرساختی این استانها.
- امکان تعیین محل مصرف مالیات پرداختی توسط اصناف منجر به افزایش شفافیت مالیاتی و اعتماد مردم به نظام مالیاتی و افزایش تمکین مؤدیان مالیاتی میشود.
* تدوین سند فرهنگسازی مالیاتی:
در سال جاری از سند راهبردی فرهنگسازی مالیاتی نیز رونمایی شد. هدف اصلی سند راهبردی فرهنگسازی مالیاتی، تحول و ارتقای فرهنگ مالیاتی جامعه با تمرکز بر مسوولیت اجتماعی برای تحقق آرمان پایدارسازی درآمدهای کشور است. جایگزین شدن فرهنگ مالیاتدهی به جای مالیاتستانی، شکلگیری نگرش مثبت نسبت به مالیات در اذهان عمومی و شناخت اقشار مختلف جامعه در تمامی ردههای سنی نسبت به موضوع مالیات، از دیگر اهداف این سند راهبردی است.
اقدام فوق منجر به دستاوردهای زیر شد:
- بهبود نگرش و درک مؤدیان و عموم مردم درخصوص مالیات و مالیاتستانی.
- پذیرش فرهنگ مالیاتی بهعنوان بخشی از وظیفه و مسوولیت اجتماعی حاکمیت، دستگاههای متولی و نهادهای فرهنگی.
- بسترسازی و همراهسازی مردم برای تحقق اهداف مالیاتی و پایدارسازی منابع درآمدی و پیشرفت اقتصادی.
- توسعه ابزارهای آموزشی برای گروههای مختلف سنی و حرفهای.
راهبرد چهارم: تداوم افزایش اصولی و پایدار درآمدهای مالیاتی
سازمان امور مالیاتی با در نظر گرفتن ماموریت محوله خود در تامین درآمدهای کشور به شرح جدول مشخص شده نسبت به احقاق حقوق حقه دولت در ۱۱ماه سال۱۴۰۳ اقدام کرده است.
در راستای اجرای این راهبرد، کلان برنامههای «مبارزه با فرار مالیاتی»، «افزایش اشراف اطلاعاتی»، «جلوگیری از اطاله دادرسی» و «توزیع عادلانه درآمدهای مالیاتی در راستای عمران و آبادانی» طراحی و کلان اقداماتی ذیل آنها به شرح زیر اجرایی شد:
کلان برنامه «مبارزه با فرار مالیاتی»
رویکرد سازمان امور مالیاتی کشور برای وصول درآمدهای مالیاتی از محل شناسایی فرارهای مالیاتی است. لذا افزایش درآمدهای مالیاتی در نظام مالیاتی کشور بدون فشار به مؤدیان خوشحساب کنونی و واحدهای تولیدی و صنعتی و از طریق امور چون مقابله با فرار مالیاتی صورت میگیرد.
* تامین درآمد از محل مبارزه با فرار مالیاتی:
- وصول ۱۸هزار میلیارد تومان از محل مبارزه با فرار مالیاتی در ۱۱ماه سال۱۴۰۳.
* تمرکز بر شناسایی مؤدیان جدید:
- شناسایی ۲۴۰۹مؤدی فاقد اعتبار جدید.
- شناسایی ۱۱۹۱ فرد فاقد پرونده مالیاتی.
- شناسایی ۷۴۶مؤدی مشکوک به پولشویی.
کلان برنامه «افزایش اشراف اطلاعاتی»
افزایش اشراف اطلاعات مالی در سیستم اقتصادی، به معنای توانایی دسترسی و تحلیل دقیقتر اطلاعات مالی برای تصمیمگیریهای بهتر و بهینهسازی فرآیندها است که علاوه بر این مهم میتواند به بهبود روابط با ذینفعان، افزایش شفافیت و اعتماد عمومی نیز منجر شود.
* شناسایی و ثبتنام مؤدیان جدید:
شناسایی مؤدیان جدید مالیاتی از طریق بررسی اطلاعات اقتصادی و اجتماعی فعالان اقتصادی، بهکارگیری نرم افزارها و سیستمهای تحلیلی برای شناسایی الگوهای درآمد و هزینه، انجام میدانی، ایجاد پایگاههای داده و آموزش و اطلاعرسانی به مؤدیان جدید درباره مسوولیتهای مالیاتی آنها ضمن ایجاد نظام مالیاتی شفاف به تامین منابع مالی دولت بدون تحمیل فشار بر سایر مؤدیان مالیاتی کمک میکند.
- شناسایی ۲ میلیون فعال اقتصادی جدید در سال۱۴۰۳ انجام پذیرفته است.
* مالیات ابرازی مؤدیان :
- افزایش قابل توجه مالیات ابرازی مؤدیان بر اساس دادههای متقن از عملکرد اقتصادی اشخاص حقیقی برای عملکرد سال۱۴۰۲ به میزان ۸۳درصد.
- مالیات ابرازی اشخاص حقوقی برای عملکرد سال۱۴۰۲ به میزان ۹۰درصد افزایش یافته است.
کلان برنامه «جلوگیری از اطاله دادرسی»
با هدف همزمانی تعلق مالیات به تحقق درآمد وصول آن، کاهش مدت زمان صدور آرای هیاتهای حل اختلاف بدوی و تجدیدنظر از اولویتهای مرکز دادرسی مالیاتی است.
* کاهش ارجاع به قرار کارشناسی به معنی تسریع در صدور رای و در نتیجه تسریع در فرآیند قطعیسازی پروندههای مالیاتی است.
- نسبت اجرای قرار به تصمیمات هیاتهای حل اختلاف مالیاتی لغایت بهمن، ۱۵درصد است.
کلان برنامه «توزیع عادلانه درآمدهای مالیاتی در راستای عمران و آبادانی»
توسعه عدالت مالیاتی با اجرای نظام ملی تسهیم مالیات و عوارض ارزش افزوده به نسبت سرانه جمعیتی و رویکرد حمایت از استانهای کمتر برخوردار محقق میشود و این امر رشد و توسعه مناطق کمتر توسعهیافته را به دنبال خواهد داشت.
- میزان واریزی به حساب شهرداریها و دهیاریهای سراسر کشور در سال گذشته مبلغ ۱۱۶همت بود که این مبلغ در ۱۱ماه سال جاری به ۱۵۹همت رسیده است که نشاندهنده ۵۰درصد رشد است.
- میزان مالیات سلامت وصولی سهم وزارت بهداشت، درمان و آموزش پزشکی در ۱۱ماه سال جاری به ۵۶همت رسیده که نسبت به مدت مشابه سال گذشته ۷۲درصد رشد داشته است.
- میزان ۰.۲۷درصد از عوارض ارزش افزوده سهم وزارتخانههای ورزش و جوانان و آموزش و پرورش در ۱۱ماه سال جاری نزدیک به ۵همت بوده که نسبت به مدت مشابه سال گذشته ۵۴درصد رشد داشته است.