نرخ دیه همچنان بلاتکلیف است
بهرغم اجباری نشدن دیه ۹۰ میلیون تومانی، بیمهگذاران میتوانند بیمه نامه با پوشش ۹۰ میلیون تومانی خریداری کنند<br>گروه بازار پول- مسعود رضا طاهری: تکلیف نرخ دیه ۹۰ میلیون تومانی که اواخر اردیبهشت ماه امسال از سوی قوه قضائیه اعلام شد، هنوز مشخص نیست.
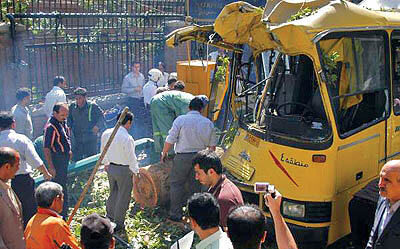
بهرغم اجباری نشدن دیه 90 میلیون تومانی، بیمهگذاران میتوانند بیمه نامه با پوشش 90 میلیون تومانی خریداری کنند
گروه بازار پول- مسعود رضا طاهری: تکلیف نرخ دیه ۹۰ میلیون تومانی که اواخر اردیبهشت ماه امسال از سوی قوه قضائیه اعلام شد، هنوز مشخص نیست.
این نرخ که بلافاصله با واکنش شدید مسوولان صنعت بیمه کشور از رییس کل بیمه مرکزی گرفته تا مدیران عامل شرکتهای بیمه، کارشناسان، سندیکای بیمهگران، کارگزاران بیمه و حتی نمایندگان فروش مواجه شد، همچنان رقم دقیقی ندارد.توجه به ویژگی نگرانکننده یوم الادا بودن پرداخت نرخ دیه، بلاتکلیف رها کردن و کندی روند اعلام رقم نهایی دیه تبعات ناگواری در پی دارد. رییس کل بیمه مرکزی که پیشتر اعلام کرده بود افزایش ۱۰۰ درصدی نرخ دیه و محول کردن پرداخت ۳۰ میلیون تومان از حق دیه پرداختی توسط بیمهگذار به معنی تغییر ماهیت قانون بیمه شخص ثالث است و نیاز به تغییر قانون دارد، در تازهترین اظهار نظر خود گفته است که دیه ۹۰ میلیون تومانی هنوز در کشور قانونی نشده، اما هر کس که بخواهد میتواند پوشش سقف بیمه خریداری شده خود را تا این سطح افزایش دهد. در همین حال یک عضو صندوق تامین خسارتهای بدنی نیز خبر داده که وزیر دادگستری مسوول اعلام نرخ جدید دیه است. وی پیشبینی کرده که نرخ جدید دیه ۹۰ میلیون تومان نخواهد بود.
رییس کل بیمه مرکزی نیز در گفتوگویی رادیویی گفت: تاکنون نرخ دیه در سال ۱۳۹۰ مانند سال گذشته ۴۵ میلیون تومان برای ماههای عادی و ۶۰ میلیون تومان برای ماههای حرام است.
به گزارش پایگاه اطلاعرسانی صنعت بیمه، فرشباف ماهریان رییس کل بیمه مرکزی در برنامه «نگاه روز» رادیو سراسری با اشاره به تداوم بررسیها برای تعیین نرخ جدید دیه و پیشنهادهای بیمه مرکزی در خصوص استفاده از حداکثر توان کارشناسی برای تعیین آن گفت: بیمه دیه ۹۰ میلیون تومانی تاکنون در کشور جاری و ساری (عملیاتی) نشده است.
وی افزود: تاکنون نرخ دیه ۹۰ میلیون تومانی اجباری نشده است، اما بیمهگذاران میتوانند برای خود بیمه نامهای با پوشش دیه ۹۰ میلیون تومانی خریداری کنند.
همچنین رحیمی اصفهانی مشاور وزیر دادگستری و عضو هیات نظارت صندوق تامین خسارتهای بدنی نیز در این گفت وگو اعلام کرد که بر اساس روال معمول تغییر نرخ دیه پس از آنکه توسط وزیر دادگستری ابلاغ شود قابل اجرا میشود و تاکنون نرخ جدیدی از جانب وزیر دادگستری ابلاغ نشده است.
وی با اشاره به سخنان وزیر دادگستری گفت: نرخ جدید دیه هنوز نهایی و ابلاغ نشده است، اما به زودی اعلام خواهد شد که این نرخ ۹۰ میلیون تومانی نخواهد بود.
رحیمی اصفهانی افزود: بیمه دیه برای دارندگان وسایط نقلیه موتوری طبق قانون در حد دیه ماه حرام صادر میشود که به میزان یک سوم بیش از رقم دیه در ماههای عادی است.
در این برنامه همچنین اعلام شد که در خصوص نرخ دیه لایحهای از سوی دولت آماده شده و احتمال میرود بزودی به مجلس ارائه شود.
این لایحه تعیین شاخصها، معیارها و مکانیسم تعیین دیه را مشخص کرده است، اما کشف نرخ بر اساس قیمتهای بازار احشامی که ملاک تعیین نرخ دیه است صورت خواهد گرفت.
تقریبا ۲۰ روز پیش سخنگوی قوه قضائیه در یک نشست خبری اعلام کرده بود که بررسیهای کارشناسان نتایج تازهای در بر نداشته و نرخ دیه همان ۹۰ میلیون تومان است. محسنی اژه ای افزود: شرکتهای بیمه نباید حق بیمه را افزایش دهند، بلکه تعهدات افزون بر بیمهنامه را باید خود شخص بپردازد. معنی این سخن آن بود که از مبلغ دیه ۹۰ میلیون تومانی که ۶۰ میلیون آن را شرکتهای بیمه تعهد کردهاند، ۳۰ میلیون مابقی را شخص مقصر باید بپردازد که این اظهارات نیز با واکنش رییس کل بیمه مرکزی مواجه شد. طبق قوانین صنعت بیمه، در بیمههای اختیاری فرد میتواند بخشی از هزینهها را خود تقبل کند و به اصطلاح فرانشیز پرداخت کند. این شرایط در مورد بیمههای درمان و بیمه بدنه اتومبیل کاملا قانونی بوده و رایج است، اما در بیمه اجباری که بیمه شخص ثالث مهمترین آن است، فرد نمیتواند فرانشیز بپردازد. به عبارت بهتر بیمه شخص ثالث تنها بیمهای است که فرانشیز ندارد.
از اینرو هر گونه افزایش در قیمت حق بیمه به نحوی که فرد مقصر در حادثه را ملزم به پرداخت بخشی از غرامت کند، به معنی نادیده گرفتن قانون مذکور بوده و باید برای تغییر در ماهیت قانون شخص ثالث از مجلس مصوبه گرفت.
رییس کل بیمه مرکزی با اعلام اینکه قوهقضائیه ضمن تاکید مجدد بر دیه ۹۰ میلیون تومانی و همچنین اعلام اینکه تعهد پرداخت ۳۰ میلیون تومان اضافه شده را بر ذمه فرد مقصر قرار داده، تصریح کرد: عملا قانون بیمه شخص ثالث نادیده گرفته شده و لازمه اجرایی شدن دیه ۹۰ میلیون تومانی تغییر قانون شخص ثالث و نیازمند مصوبه مجلس است.
فرشباف ماهریان همچنین در توضیحات بیشتری برای روند بررسی دیه ۹۰ میلیون تومانی طی دو ماه گذشته با بیان اینکه انتظار میرود موضوع مهم دیه به گونهای مدیریت شود که اثرات مثبت کارشناسانه داشته باشد و تبعات آن بر جامعه کاهش یابد، از مسوولان خواست تا اجازه دهند بررسیهای به عمل آمده در مسیر صحیح کارشناسی شده پیش رود. وی افزود: این موضوع از سوی دفتر مقام معظم رهبری نیز برای دریافت گزارشهای کارشناسان از سوی متخصصان با دقت بررسی شده است. وی همچنین از انجام نامهنگاریهایی با وزارت اقتصاد خبر داد.از جمله نگرانیهای صنعت بیمه در این مورد آن است که با افزایش ۱۰۰ درصدی نرخ دیه، شرکتهای بیمه نیز باید قیمت بیمه نامه را تا مبلغ قابل توجهی بالا ببرند. از آنجایی که هماکنون نیز بخش قابل توجهی از خودروهای موجود در کشور فاقد بیمهنامه هستند، ممکن است افزایش نرخ بیمه نامه شخص ثالث موجب اضافه شدن تعداد آنها شود. در این صورت با بروز حادثه منجر به نقص عضو یا منجر به فوت، صندوق تامین خسارتهای بدنی بیمه مرکزی باید به نحوی با پرداخت دیه رانندگان مقصر را از زندان برهاند که خود زیانبار بودن بیمه شخص ثالث را تشدید میکند.
درهمین حال در صورتی که یک حادثه منجر به فوت، در زمان حال که دیه ۹۰ میلیون تومانی قانونی نشده است، اتفاق بیافتد و راننده مقصر به زندان برود، اگر روند تعیین تکلیف آن زیاد طول بکشد و نهایتا در ماههای آینده دیه ۹۰ میلیون تومان تعیین بشود و اگر فرد پوشش بیمه ۶۰ میلیونی خود را افزایش نداده باشد، در روز پرداخت دیه که بر حسب دیه روز تعیین میشود، فرد باید ۹۰ میلیون تومان در ماههای عادی و ۱۲۰ میلیون تومان در ماههای حرام بپردازد. اینکه زمان فوت قبل از تصویب دیه ۹۰ میلیون تومانی بوده برای مراجع قضایی قابل قبول نیست.
وضعیت بیمه شخص ثالث در ایران
چانهزنی بر سر نرخ دیه و نگرانی از کاهش پوشش بیمه شخص ثالث موجب تدوین گزارشی از سوی مرکز پژوهشها و بررسی وضعیت این بیمه شد. در این گزارش آمده است: باتوجه به پیامدهای منفی ناشی از حوادث رانندگی، به منظور حمایت از اشخاصی که در نتیجه حوادث وسایط نقلیه صدمه میبینند، در سال ۱۳۴۷ خرید بیمهنامه شخص ثالث توسط دارندگان وسایط نقلیه، از سوی قانون اجباری شد؛ البته در اجرا، این قانون با دشواریهایی روبهرو شد و هنوز تعداد قابل توجهی از وسایط نقلیه که در سطح کشور تردد میکنند، فاقد بیمهنامه شخص ثالث میباشند.
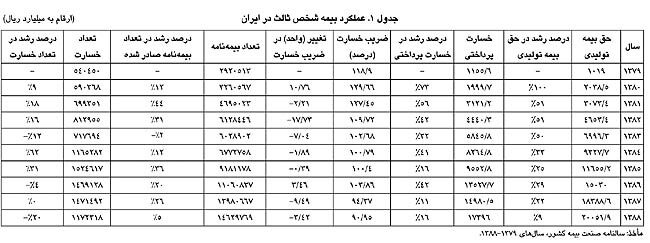
عملکرد بیمه شخص ثالث در جدول ذیل ارائه شده است که میتواند تا حدودی وضعیت این رشته از بیمه را برای ایران توضیح دهد.
باتوجه به جدول مشاهده میشود که:
- بیشترین درصد رشد در حق بیمه تولیدی مربوط به سال ۱۳۸۰ است که ۱۰۰ درصد رشد داشته و کمترین آن نیز مربوط به سال ۱۳۸۸ با ۹ درصد رشد است.
- در رابطه با خسارت پرداخت شده نیز بیشترین درصد رشد مربوط به سال ۱۳۸۰ با ۷۳ درصد رشد بوده و کمترین درصد رشد در سال ۱۳۸۷ با ۱۱ درصد رشد مشاهده شده است. رشد خسارت پرداختی در سال ۱۳۸۰ نتیجه طبیعی رشد حق بیمه تولیدی در این سال میباشد. توجه به این نکته نیز ضروری است که از سال ۱۳۸۰ رشد خسارت پرداختی به طور کلی نزولی بوده است.
- با توجه به ارقام موجود ضریب خسارت بیشترین ریسک مربوط به سال ۱۳۸۰ با ۱۳۰ درصد و کمترین ریسک اختصاص به سال ۱۳۸۸ با ۹۱ درصد دارد. به طور کلی از سال ۱۳۸۰ به بعد ضریب خسارت همواره سیر نزولی داشته است.
- از حیث بهبود وضعیت ریسک بیمه شخص ثالث سال ۱۳۸۲ با ۱۸ درصد کاهش در ریسک نسبت به سال قبل بهترین و سال ۱۳۸۰ با ۱۱درصد افزایش در ریسک با بدترین وضعیت مواجه بوده است.
- بیشترین رشد در تعداد بیمهنامه صادر شده مربوط به سال ۱۳۸۱ با ۴۴ درصد رشد مثبت و کمترین رشد مربوط به سال ۱۳۸۳ با ۲ درصد رشد منفی بوده است.
- سرانجام بیشترین رشد در تعداد خسارات مربوط به سال ۱۳۸۴ با ۶۲ درصد رشد و بیشترین کاهش مربوط به سال ۱۳۸۸ با ۲۰ درصد کاهش نسبت به سال قبل بوده است.
بیمه شخص ثالث بیشترین سهم از پرتفوی بیمهای کشور را از لحاظ تعداد داشته است؛ به طوری که از بیش از ۳۰ میلیون بیمهنامه صادره در این سال، ۶/۱۲ میلیون بیمهنامه مربوط به این رشته بیمهای بوده است.