کاهش ۵۰درصدی سود خالص نفت بهران
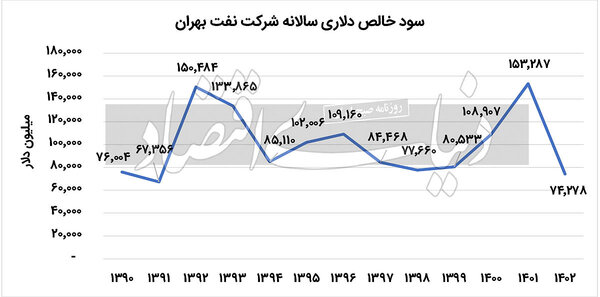
دنیای اقتصاد - عباس بیات : واکاوی صورتهای مالی شرکت نفت بهران نشان میدهد در سال ۱۴۰۲ و سالجاری، متغیرهای سودآوری این شرکت با کاهش همراه شده است. حاشیه سود «شبهرن» که در سالهای گذشته متوسط بیش از ۲۷درصد بوده است، طی سال ۱۴۰۲ به ۲۰درصد نزول یافته است. این در حالی است که میانگین حاشیه سود سالانه گروه روانکار بازار سرمایه در محدوده ۲۹درصد قرار دارد. علاوه بر این سود خالص دلاری شرکت «شبهرن» در سال ۱۴۰۲ نزول بسیار بالایی را تجربه کرد. در حالی که میانگین سود خالص دلاری این شرکت براساس دلار نیما از سال ۹۰ بهمیزان ۱۰۲میلیون دلار بوده است، طی سال ۱۴۰۲ سود خالص این شرکت ۷۴میلیون دلار به ثبت رسیده است. این در حالی است که طی سال ۱۴۰۱ سود خالص نفت بهران به بیش از ۱۵۳میلیون دلار رسیده است و در سال ۱۴۰۲ این سود با نزول ۵۰درصدی به ۷۴میلیون دلار کاهش یافته است. اصلیترین عوامل افت سودآوری این شرکت در وهله اول بحث از دست رفتن بازار صادراتی است. نرخگذاری محصولات بهران از طریق دولت صورت میگیرد. این در حالی است که مواداولیه اصلی این شرکت یعنی لوبکات از طریق بورسکالا خریداری شده و نرخ آن بهصورت ضریبی از قیمت جهانی نفت کوره و نرخ حواله ارزی مرکز مبادلات تعیین میشود. بنابراین با وجود هزینه دلاری مواداولیه نرخگذاری محصولات این شرکت دستوری است. تنها راه نجات «شبهرن» افزایش بخش صادرات است تا بتواند براساس نرخهای جهانی محصولات خود را به فروش برساند. با این حال بررسی میزان صادرات این شرکت نشان میدهد بهرغم سهم ۳۰درصدی صادرات در درآمد نفت بهران طی سالهای اخیر، در سال ۱۴۰۲ سهم صادرات به ۱۸درصد کاهش یافته است که کمترین میزان صادرات در روانکارها محسوب میشود و سه رقیب بورسی این شرکت بیش از ۳۵درصد از محل صادرات درآمد کسب میکنند. با این حال مدیریت ضعیف «شبهرن» نتوانسته است بازار صادراتی خود را حفظ کند و سهم صادرات این شرکت کاهش چشمگیری را تجربه کرده است. این در حالی است که با وجود سهم ناچیز صادرات ۵۰درصد سود بهران از محل فروش صادراتی این شرکت کسب شده است. دومین عاملی که موجب تقلیل سودآوری این شرکت شده است، حذف رانت ارز ۲۸هزار و ۵۰۰تومانی برای لوبکات و مواداولیه وارداتی این شرکت است که نرخگذاری دستوری اجازه افزایش نرخ فروش این شرکت را نداده و بهدنبال آن سودآوری ضعیف شده است. سومین عامل افت سود خالص دلاری «شبهرن» افزایش قیمت نفت کوره در سال گذشته است که باتوجه به وابستگی مواداولیه این شرکت به قیمت نفت، هزینه تامین مواد مستقیم بهران افزایش چشمگیری را تجربه کرد.
آشنایی با فعالیت نفت بهران
شرکت نفت بهران از سال ۱۳۴۵ با ظرفیت تولید سالانه ۳۰هزار تن روغن پایه تاسیس شد. این شرکت در سال ۱۳۶۹ در بازار اول بورس اوراق بهادار تهران در زیرگروه روانکار با نماد «شبهرن» پذیرفته شد. گروه روانکار که زیرمجموعهای از صنعت فرآوردههای نفتی محسوب میشوند، شامل چهار شرکت با مجموع ارزش بازار ۱۰۵هزار میلیارد تومان هستند. بیشترین میزان ارزش بازار مربوط به شرکت «شسپا» است که در حال حاضر با ارزش بازار ۳۷همتی در بازار سرمایه معامله میشود. سهامداران عمده نفت بهران، بنیاد مستضعفان، شرکت انرژی گستر سینا، شرکت گروه پتروشیمی تابان فردا و سرمایهگذاری توسعه ملی است. بیشترین میزان سهام این شرکت متعلق به بنیاد مستضعفان با ۳۰درصد است که در حال حاضر شرکت نفت بهران جزو واحدهای فرعی بنیاد مستضعفان محسوب میشود. فعالیت اصلی شرکت نفت بهران از قرار پالایش لوبکات و آیزوریسایکل و جداسازی اکسترکت و اسلاک وکس از روغن پایه و تبدیل روغن پایه به روغن نهایی با افزودن ادتیو است.
اهمیت روانکارها
روانکار مادهای جامد، مایع و گاز است که برای کاهش اصطکاک بین دو سطح در بین آنها قرار میگیرد. سلامت و عملکرد بهینه تجهیزات مکانیکی به وجود روانکنندهها گره خورده است و آنها را به موادی حیاتی بدل کرده است. در سالهای گذشته با توسعه فناوریهای تولید، کیفیت و خلوص روانکنندهها بهبود یافته است. روانکارها در یک نگاه کلی به دو دسته بزرگ روانکارهای خودرو و روانکارهای صنعتی تقسیم میشود. روانکارهای صنعتی نیز به سه دسته عمده روغنهای صنعتی، گریسها و روانکارهای ویژه دیگر مانند روانکارهای فلزکاری و... تقسیمبندی میشوند. در روند تولید روانکارها، در ابتدا خوراک ورودی (لوبکات) از پالایشگاه در برجهای مخصوصی با حلال فورفورال مخلوط میشود. این حلال کلیه مواد آروماتیک موجود در لوبکات را درون خود حل میکند. سپس طی فرآیند جداگانه، مواد آروماتیک از حلال فورفورال جدا میشود و فورفورال را دوباره بازیافت میکند. در طول فرآیند تولید روانکارها، محصولات جانبی بهنام فورفورال اکسترکت و اسلک واکس نیز تولید میشود.
سهم ناچیز صادرات «شبهرن»
هر چهار شرکت بورسی صنعت روانکار در هر دوره بخش قابلتوجهی از درآمد خود را از محل صادرات کسب میکنند. در این میان صادرات در برخی شرکتها سهم بیشتر و در برخی نیز سهم کمتری را ایفا میکند. در شرکت نفت بهران طی ۹ماه ابتدایی امسال ۲۳درصد درآمد شرکت از محل صادرات صورت گرفته است. بیشترین سهم از صادرات این شرکت را روغنهای فرآیندی(اکسترکت) با ۱۱.۷درصد تشکیل میدهد. پس از آن مهمترین محصول صادراتی «شبهرن» روغن پایه است که سهم ۷درصدی در فروش صادراتی این شرکت تشکیل میدهد. بررسی ترکیب فروش شرکتهای همگروه «شبهرن» نشان میدهد که نفت بهران کمترین میزان فروش صادراتی را در میان روانکارها دارد. روند سالانه ترکیب فروش «شبهرن» نشان میدهد در سالهای گذشته صادرات سهم نزدیک به ۳۰درصد از درآمد شرکت را تشکیل داده است. با این حال مدیریت ضعیف این مجموعه نتوانسته است بازار صادراتی خود را حفظ کند و در سال ۱۴۰۲ سهم فروش صادراتی بهران به ۱۸درصد نزول یافته است. از طرفی یکی دیگر از دلایل از دست رفتن درآمد صادراتی این شرکت میتواند کیفیت پایین محصولات تولیدی آن باشد. در رابطه با صادرات عموما کیفیت محصولات تولیدی اعم از ضدیخ، روغن موتور و... بسیار حائز اهمیت است و اگر محصول تولید شده استاندارد لازم را نداشته باشد در بازار جهانی پذیرفته نمیشود. همین دو عامل موجب شده است تا نفت بهران نتواند بازار مهم صادرات خود را حفظ کند و در هر سال روند صادراتی این شرکت نزولی باشد. این در حالی است که در سه شرکت روانکار بورسی دیگر سهم صادرات از درآمد بیشتری نسبت به «شبهرن» دارند. در شرکت «شسپا» طی سالجاری بیش از ۶۰درصد از درآمد این شرکت از محل صادرات بوده است. در شرکت «شنفت» طی ۹ماه ابتدایی امسال ۳۶درصد از درآمد این شرکت از محل صادرات کسب شده است. نفت ایرانول طی سالجاری توانسته است ۳۰درصد از فروش خود را از محل صادرات به انجام رساند. فروش صادراتی در صنعت روانکار از آنجایی حائز اهمیت است که نرخ فروش داخلی این صنعت دستوری است. نرخ دستوری موجب تضعیف وضعیت درآمد و سودآوری روانکارها میشود و تنها راه نجات این صنعت همان صادرات است چرا که در بخش صادرات شرکتهای روانکار میتوانند به نرخ جهانی محصولات خود را بهفروش رسانند.
کاهش ۵۰درصدی سود خالص «شبهرن»
باتوجه به سهم بالای لوبکات در بهای تمامشده نفت بهران، رشد قیمت نفت جهانی تاثیر مستقیم بر افزایش هزینه این شرکت دارد. از طرفی قیمت دستوری اجازه نمیدهد که وضعیت سودآوری این شرکت پایدار بماند و شرکت نیز در بخش صادرات توسعه خاصی نداشته است. ارزیابی سود خالص دلاری براساس دلار نیما (توافقی فعلی)، «شبهرن» نشان میدهد که در سال ۱۴۰۲ میزان سود خالص این شرکت نزول بالایی را تجربه کرده است. میانگین سود خالص دلاری نفت بهران براساس دلار نیما از سال ۹۰ بیش از ۱۰۲میلیون دلار بوده است. این میزان سود در سال ۱۴۰۱ به بیش از ۱۵۳میلیون دلار جهش یافت که در نوع خود بینظیر است. با این حال با حذف رانت ارز ۲۸هزار و ۵۰۰تومانی مواداولیه وارداتی این شرکت و از طرفی رشد بالای قیمت نفت در سال گذشته و از دست رفتن بازار صادراتی «شبهرن»، سود خالص این شرکت نزول بالایی را طی سال ۱۴۰۲ تجربه کرد. مجموع سود خالص نفت بهران طی سال ۱۴۰۲، ۷۴میلیون دلار به ثبت رسیده است که این میزان سود در مقایسه با سال ماقبل در حدود ۵۰درصد افت تجربه کرده است.
از دست رفتن بازار صادراتی بهران
از آنجا که بخش عمده محصول صادراتی شرکت نفت بهران را روغنهای فرآیندی (اکسترکت) تشکیل میدهد، بیش از ۳۳درصد از سود ناخالص این شرکت از محل فروش این روغنها ایجاد میشود. نکته جالب این است که با وجود سهم پایین صادرات در سبد درآمدی این شرکت، ۴۳درصد از سود ناخالص «شبهرن» مربوط به فروش صادراتی است. همانگونه که پیش از این عنوان شد بحث صادرات در صنعت روانکار بسیار مهم است. فروش محصولات به نرخ جهانی موجب افزایش سود این شرکتها میشود، چرا که در غیراینصورت شرکتهای روانکار مجبورند به قیمت دستوری مصوب دولت در داخل محصولات خود را به فروش برسانند. حال در نظر بگیرید اگر سهم صادرات «شبهرن» بهجای ۲۰درصد همچون دیگر روانکارهای بورسی بیش از ۳۰درصد بود سودآوری این شرکت چه تغییر شگفتی را تجربه میکرد. در بخش داخلی بیشترین سهم از سود ناخالص شرکت نفت بهران مربوط به محصول روغنهای صنعتی و روغن موتور بنزینی است که هر یک از این دو محصول سهم ۱۸درصدی از سود ناخالص این شرکت را تشکیل میدهند.

ضعف درآمدی «شبهرن»
ارزیابی سبد محصولات شرکت «شبهرن» نشان میدهد که بخش عمده درآمد این شرکت از محل فروش روغن موتور بنزینی است. در ۹ماه ابتدایی امسال بیش از ۳۱درصد از فروش نفت بهران از این محل بوده است. پس از آن روغن موتور دیزلی و صنعتی با سهم ۲۶ و ۱۲درصد در رتبههای دوم و سوم بیشترین سهم فروش شرکت بهران موتور قرار دارند. در بازه ۹ماهه امسال فروش شرکت نفت بهران بهمیزان ۲۱هزار میلیارد تومان بوده است که در قیاس با مدت مشابه سال گذشته ۳۳درصد افزایش یافته است. این در حالی است که طی همین مدت شرکت ایرانول به عنوان اصلیترین رقیب نفت بهران توانسته است فروش خود را بهمیزان ۴۳درصد افزایش دهد. درآمد کل صنعت روانکار نیز در سالجاری رشدی فراتر از شرکت بهران تجربه کرده است که این بهمعنای ضعف عملکرد این شرکت در افزایش فروش خود نسبت به کلیت صنعت است.
نزول تناژ تولیدات
با وجود آنکه روغن موتورهای بنزینی بیشترین سهم از درآمد شرکت نفت بهران را تشکیل میدهد، در بحث مقدار تناژ تولید، روغنهای فرآیندی (اکسترکت) با سهم ۲۵درصدی بیشترین میزان تناژ تولید شرکت «شبهرن» را تشکیل میدهد. پس از آن روغن موتور دیزلی و بنزینی با سهم ۲۲ و ۲۰درصد در رتبههای دوم و سوم بیشترین سهم از تناژ خط تولید شرکت «شبهرن» قرار دارند. در ۹ماه ابتدایی امسال جمع مقدار تولید شرکت نفت بهران بهمیزان ۴۸۵هزار تن بوده است که در قیاس با مدت مشابه سال گذشته ۵درصد افزایش تجربه کرده است. این در حالی است که نفت ایرانول توانسته طی همین مدت تولیدات خود را ۱۶درصد افزایش دهد. همچنین مجموع تولیدات صنعت روانکار طی سالجاری نیز وضعیت مطلوبتری نسبت به نفت بهران تجربه کرده است. بنابراین همانطور که این شرکت در بخش درآمد عملکرد ضعیفتری از صنعت به ثبت رسانده بود، در بخش تولیدات نیز وضعیت مناسبی نداشت و رشد مقادیر تولیدی این شرکت در قیاس با صنعت ضعیفتر بود.
سبقت فروش روانکارها از بهران
علاوه بر ارزیابی میزان تولید، باتوجه به امکان ذخیرهسازی محصولات روانکارها در انبار، بررسی مقدار فروش میتواند چشمانداز بهتری از وضعیت حقیقی شرکت نمایان کند. در سالجاری «شبهرن» مجموعا ۴۹۰هزار تن انواع محصول روانکار به فروش رسانده است که در قیاس با ۹ماه ابتدایی ۱۴۰۲، ۶درصد افزایش یافته است. این در حالی است که در همین مدت مجموع فروش مقداری صنعت روانکار ۸درصد رشد تجربه کرده و ایرانول به عنوان سردمدار این صنعت توانسته است مقدار فروش خود را ۱۷درصد طی سالجاری افزایش دهد. بنابراین همانگونه که در ارزیابی تولیدات و درآمد شرکت نفت بهران نتوانست نسبت به کلیت صنعت عملکرد خوبی از خود نشان دهد، در بخش مقداری فروش نیز وضعیت مطلوبی ندارد و نسبت به کلیت صنعت ضعیفتر عمل کرده است.
ضعف مدیریتی بهران عامل نزول سودآوری
ارزیابی متغیرهای سودآوری شرکت نفت بهران نشان میدهد از لحاظ حاشیه سود «شبهرن» عملکرد ضعیفتری را نسبت به صنعت روانکار به ثبت رسانده است. حاشیه سود «شبهرن» در سال ۱۴۰۲ بهمیزان ۲۰درصد به ثبت رسیده است. این در حالی است که حاشیه سود صنعت روانکار در سال ۱۴۰۲ بهمیزان ۲۹درصد بوده و این بهمعنای ضعف ۹درصدی سودآوری شرکت نفت بهران در قیاس با گروه روانکارهاست. در بازه فصلی طی فصل تابستان امسال، حاشیه سود شرکت نفت بهران بهمیزان ۲۰درصد به ثبت رسیده است. این در حالی است که در همین فصل شرکت «شسپا» باتوجه به صادرات گسترده خود توانسته است حاشیه سود بیشتری نسبت به «شبهرن» به ثبت برساند. عامل اصلی در ضعف سودآوری و جاماندگی متغیرهای سودآوری «شبهرن» از صنعت روانکار به سهم کمتر صادرات به دلیل ضعف مدیریتی و از دست رفتن بازار صادرات این شرکت برمیگردد. زمانی که صادرات کمتر باشد، نفت بهران مجبور است محصولات خود را با نرخ دستوری در بازار داخل به فروش برساند. همین امر موجب میشود تا حاشیه سود «شبهرن» نسبت به شرکتهای همگروه کاهش چشمگیر یابد.
پنج زیرمجموعه نفت بهران
براساس آخرین صورت مالی ارائهشده از سوی شرکت نفت بهران که مربوط به پایان شهریور ماه ۱۴۰۳ است، این شرکت هیچ طرح توسعهای در دستور کار خود ندارد. در حال حاضر پنج شرکت در زیرمجموعه نفت بهران قرار دارند. بزرگترین زیرمجموعه این شرکت برق و انرژی پیوند گستر پارس است که ۴۱درصد مالکیت این شرکت در اختیار «شبهرن» بوده و در پایان سال ۱۴۰۲ به میزان ۶۸میلیارد تومان سود برای روغن بهران بهدنبال داشته است. براساس برآورد شرکت تا پایان شهریور ۱۴۰۳ سود حاصل از سرمایهگذاری بهران در این شرکت به ۱۲۸میلیارد تومان افزایش مییابد. دومین زیرمجموعه بزرگ بهران، شرکت تولید نیروی مرکزی صباست که مالکیت ۴۰درصدی این شرکت در اختیار «شبهرن» است. در سال ۱۴۰۲ تولید نیروی مرکزی صبا سود ۱۰میلیارد تومانی برای «شبهرن» بهدنبال داشته و پیشبینی میشود تا انتهای شهریور ماه سود ۱۹میلیارد تومانی برای «شبهرن» شناسایی شود. شرکت بهتام روانکار که در زمینه واردات، صادرات، تولید، ساخت، ترکیب، بستهبندی، فروش و بازاریابی انواع روغنهای روانکننده و گریس فعالیت میکند جزو شرکتهای فرعی بهران محسوب میشود، چرا که مالکیت ۱۰۰ درصدی این نماد با روغن بهران است. روغن بهران از بهتام روانکار سود ۱۲۴میلیارد تومانی طی سال ۱۴۰۲ شناسایی کرده است و براساس پیشبینی شرکت تا پایان شهریور امسال سود ۷۳میلیارد تومانی از این سرمایهگذاری نصیب بهران میشود. شرکت صنایع شیمیایی تابکم که تولید، پخش و فروش انواع چسب و مواد شیمیایی را انجام میدهد دیگر زیرمجموعه بهران است که سود ۱.۸میلیارد تومانی برای بهران بهدنبال داشته و پیشبینی شرکت شناسایی سود ۱۰میلیارد تومانی از این زیرمجموعه تا پایان شهریور امسال است. آخرین زیرمجموعه بهران، شرکت بازرگانی بهران است که در زمینه امور بازرگانی شامل توزیع و فروش کلیه فرآوردههای نفتی نفت بهران و شرکت ملی پخش فعالیت میکند. بهران مالک ۱۰۰درصدی این شرکت است و در سال گذشته سود ۲۶میلیارد تومانی از محل فعالیت آن کسب کرده است.
حذف رانت ۲۸هزارتومانی
نرخگذاری بخش داخلی فروش شرکت «شبهرن» از طریق نهادهای ناظر دولتی صورت میگیرد. این در حالی است که مواداولیه این شرکت که عمدتا شامل لوبکات است از مشمولیت ارز ۲۸هزار و ۵۰۰تومان حذف شده و یک هزینه دلاری سنگین برای شرکت نفت بهران محسوب میشود. نرخ فروش صادراتی این شرکت با نرخهای جهانی است. تنها راه نجات شرکت «شبهرن» روی آوردن این شرکت به فروش صادراتی است. با این حال طی دورههای اخیر بهجای افزایش سهم صادرات، در هر فصل سهم صادرات «شبهرن» کاهشی بوده که خبر بسیار بدی برای این شرکت است.
سبقت هزینه از درآمد
بررسی هزینه بهای تمامشده شرکت نفت بهران نشان میدهد که بیش از ۹۵درصد بهای تمامشده این شرکت را مواد مستقیم تشکیل میدهد. پس از آن سربار و دستمزد با سهم ۳ و ۲درصدی در رتبههای دوم و سوم بهای تمامشده قرار دارند. مهمترین مادهاولیه «شبهرن» لوبکات است که میانگین سهم ۵۰درصدی در مواد مستقیم نفت بهران ایفا میکند. پس از آن ادتیو و بستهبندی، آیزوریسایکل با سهم ۴۵ و ۵درصد در رتبههای دوم و سوم بیشترین سهم از مواد مستقیم شرکت بهران قرار دارند. نفت بهران لوبکات و آیزوریسایکل خود را از پالایشگاههای نفتی کشور از طریق بورسکالا خریداری میکند. قیمت پایه این محصولات توسط ستاد تنظیم بازار وزارت صمت و بهصورت ضریبی از قیمت جهانی نفت کوره و نرخ حواله ارزی مرکز مبادلات تعیین میشود. یکی از چالشهای اساسی شرکت «شبهرن» بحث قیمت دستوری نرخ فروش داخلی این شرکت با وجود دلاری بودن هزینههای آن است. فرمول تعیین نرخ لوبکات این شرکت ضریبی از نرخ نفت است و همینطور بخش زیادی از مواداولیه آن نیز از طریق واردات و دلار آزاد صورت میگیرد. همین موضوع باعث میشود تا با افزایش نرخ ارز هزینههای شرکت افزایش یابد اما در طرف مقابل شرکت نمیتواند نرخ فروش خود را همگام با رشد هزینهها بالا ببرد که در نتیجه سودآوری شرکت با کاهش همراه میشود. در این شرایط بهترین حالت برای حفظ میزان سودآوری روی آوردن به بازار صادراتی است که شوربختانه شرکت بهران بازار صادراتی خود را به دلیل عدممدیریت صحیح و همچنین کیفیت پایین محصولات از دست داده است.
در رابطه با سربار بیشترین سهم از هزینه سربار شرکت نفت بهران مربوط به حقوق و دستمزد است که سهم ۲۲درصدی در هزینه سربار شرکت ایفا میکند. البته هزینه مربوط به انرژی (آب، برق، گاز و سوخت) باتوجه به افزایش قابلتوجه نرخ گاز و برق رشد قابلتوجهی داشته است. در سال ۹۹ سهم هزینه انرژی تنها ۱۴درصد بوده است اما در سالجاری میزان هزینه انرژی «شبهرن» به بیش از ۳۰درصد افزایش یافته است.