مقصد شاخص با فرمان دلار
دنیای اقتصاد -علی قاسمی : بورس تهران طی سالهای اخیر با تبعیت از فرمان قیمت ارز، مسیر صعودی را دنبال کرده؛ به طوری که شاخص اصلی این بازار عمدتا از رشد نرخ ارز پیشی گرفته و بازدهی بهتری را نصیب سرمایهگذاران کرده است. اخیرا با حذف دلار نیما و راهاندازی بازار توافقی ارز، پتانسیل سودآوری شرکتهای بورسی افزایش خواهد یافت.
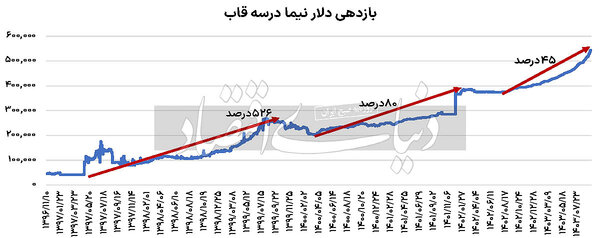
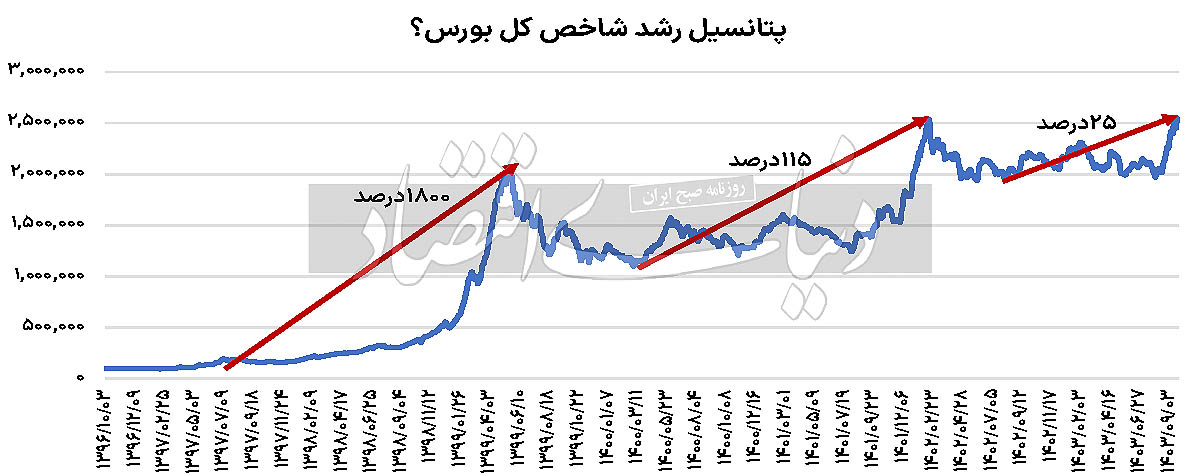
در این گزارش، ضمن بررسی سهقاب از روند قیمت دلار و شاخص کل بورس، به اهداف پیشروی این نماگر براساس پارامتر قیمت دلار موثر بر شرکتها و نسبت P/E پرداخته شده است. سودآوری شرکتهای بورسی حساسیت ۱.۲درصدی نسبت به رشد یکدرصد قیمت ارز دارند. به عبارت بهتر هر افزایش ۱۰۰درصدی نرخ ارز احتمالا به رشد ۱۲۰درصدی شاخص کل بورس منجر خواهد شد. پس با فرض ثبات P/E بازار رشد شاخص کل بیشتر از رشد قیمت ارز خواهد بود. اما بهطور تاریخی اهرم رشد P/E موجب شده است تا نماگر بورسی با شتاب بالاتری از نرخ ارز سبقت بگیرد. برآیند عملکرد P/E و رشد دلار نیما احتمالا تردید سهامداران برای عبور پرقدرت شاخص از سقف تاریخی را به حداقل خواهد رساند.
دلار نیما چقدر رشد میکند؟
با حذف دلار نیما و راهاندازی بازار جدید ارزی، فضا برای جولان بورس فراهم شد. اما سوال اصلی این است که چه افزایش قیمتی از دلار نیما، بازار سهام را به روند صعودی پرقدرت ترغیب میکند؟ بهطور تاریخی رشد بالای ۵۰درصد برای اهالی بازار جذاب است؛ به شرط آنکه اختلاف قیمت دلار موثر بر شرکتها -در بازار نیما یا هر نوع بازار دیگری- با دلار بازار آزاد به زیر ۲۰درصد برسد. با بازار جدیدی که برای ارز حاصل از صادرات صنایع بزرگ راهاندازی شده است، احتمالا میزان این اختلاف به ۱۵درصد میرسد. بهطور تاریخی سه مقطع زمانی برای بررسی قیمت دلار نیما مورد بررسی قرار گرفته است. در میانه سال ۹۶ تا پاییز ۹۹ دلار ۴هزار و ۲۰۰تومانی نیما تا ۲۶هزار تومان پیشروی کرد. رشد بیش از ۵۰۰درصدی دلار نیما در این مدت، برای اهالی بازاری مانند بورس تحریککننده بود. شکاف میان دلار نیما و بازار آزاد نیز به زیر ۲۰درصد کاهش یافت. در بهار۱۴۰۰ تا زمستان ۱۴۰۱ نیز روند صعودی دلار نیما سبب افزایش بیش از ۸۰درصدی قیمت این ارز شد؛ به طوری که از ۲۰هزار تومان تا ۳۸هزار تومان، رشد قیمتی را در این بازار شاهد بودیم. دوباره اختلاف دلار نیما که با مقاومت بانکمرکزی در میانه زمستان۱۴۰۱ به ۱۰۰درصد رسیده بود تا ۲۰درصد سقوط کرد و این موضوع برای اهالی تالار شیشهای به رسمیت شناخته میشد. از مهر سال قبل تاکنون هم دلار نیما رشد بیش از ۴۵درصدی را تجربه کرده و به حوالی ۵۴هزار تومان رسیده است. هرچند با تاسیس بازار جدید ارزی شکاف ۳۵درصدی با بازار آزاد نیز کاهش مییابد و افزایش بیش از ۶۵درصدی دلار نیما به کمک بازار خواهد آمد؛ اما باید این نکته را مدنظر قرار داد که حساسیت سودآوری شرکتهای بورسی به رشد قیمت دلار نیما به طور متوسط ۱.۲ است و این موضوع بر جذابیت بازار سهام خواهد افزود.
پیشروی شاخص بورس؟
حساسیت بالای سودآوری شرکتها به نرخ ارز سبب خواهد شد تا بهطور کلی فعالان بازار سهام با رشد قیمت دلار دچار خوشبینی شوند؛ به طوری که با وجود کاهش سود دلاری و به عبارت بهتر عدمرشد سودآوری شرکتهای بورسی متناسب با نرخ ارز، همچنان بازار حساسیت ۱.۲ را به ازای یکدرصد افزایش در نرخ دلار مدنظر قرار میدهد. با این تفاسیر با رشد ۶۰درصدی دلار نیما طی یکسال اخیر احتمالا شاخص بورس که از این افزایش قیمت عقب مانده است، پتانسیل آن را خواهد داشت که از کف خود رشد ۷۲درصدی را ثبت کند. اما اهرم P/E احتمالا میتواند به افزایش بیشتر ارتفاع در نماگر اصلی کمک کند.
در سالهای ۹۷ تا ۹۹رشد بیش از ۵۰۰درصدی دلار نیما به بازدهی هزار و ۷۰۰درصدی شاخص کل منجر شد. به عبارت بهتر به جای آنکه شاخص کل با فرض حساسیت ۱.۲، حدود ۶۰۰درصد رشد کند، موفق شد سهبرابر این رقم بازدهی را ثبت کند. افزایش P/E بازار از ۶واحد تا ۴۰واحد در سال ۹۹ کمک کرد تا چنین ارقام عجیبی برای بازدهی بازار سهام به چشم بخورد.
در سال۱۴۰۲ نیز افزایش ۸۰درصدی دلار نیما در کنار افزایش P/E بازار از ۶واحد تا ۱۱واحد سبب شد تا به جای رشد ۹۶درصدی بازار، شاخص کل بورس بیش از ۱۱۵درصد رشد را تجربه کند. این درحالی بود که فشار هزینه انرژی بر صنایع بورسی و حذف برخی از یارانههای دولتی، کاهش سود دلاری را در این مقطع برای شرکتهای بورسی به همراه داشت.
طی یکسال اخیر افزایش ۴۵درصدی دلار نیما و احتمال افزایش بیشتر آن طی ماههای آینده، میتواند بازدهی ۶۰درصدی را برای این ارز به همراه داشته باشد.
در نهایت بدون در نظر گرفتن بهبود P/E میتوان افزایش ۷۰درصدی را برای شاخص کل از کف آبان امسال متصور شد. اما با فرض کاهش نرخ بهره و رشد دلار نیما P/E آیندهنگر بازار حداقل تا ۸واحد قابل بهبود است. این درحالی است که این نسبت هماکنون در محدوده ۶واحد قرار دارد. با در نظر گرفتن آنکه کاهش قیمتهای جهانی، به عدمرشد قابل ملاحظه نرخ فروش شرکتها منجر نشود و محدودیتهای انرژی به کاهش تولید و افزایش بهای تمامشده شرکتها بینجامد، احتمالا کاهش سود دلاری را میتوان برای سالجاری نیز متصور بود. در این صورت، حساسیت سودآوری کمتر از ۱.۲ است. اما تعدیل P/E که میتواند رشد ۳۰درصدی باشد، شاخص بورس را تا ۳میلیون و ۳۰۰هزار واحد یا ۳.۵میلیون واحد هدایت میکند.