اقتصاد ایران باید از بانک محوری عبور کند
بایسته های طرح تحول بانکی باید در چه مواردی خلاصه شود.
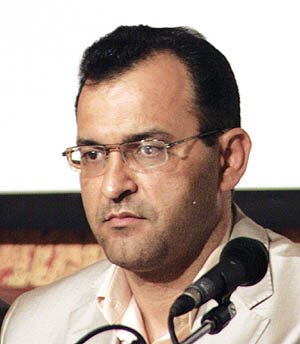
بایسته های طرح تحول بانکی باید در چه مواردی خلاصه شود. دکتر رامین پاشایی فام مدیر عامل بانک سپه در گفت و گویی با اشاره به این موضع معتقد است:گام اول باید از دسته بندی نیازها شروع شود. او با دسته بندی نیازها در دو بخش خرد و کلان می گوید:بانک ها باید به نیاز این دو بخش پاسخ دهند اما روال کار باید به گونهای تفکیک شود که ساز وکار پاسخگویی به این دو نیاز کاملا از هم متفاوت باشد.
آقای دکتر محورهای طرح تحول آیا منجر به تغییر قانون پولی و بانکی که حدود دو سال است معطل مانده خواهد شد؟
در این طرح بحث تغییر قانون مطرح نیست بلکه بر اجرای صحیح و کامل قانون بانکداری اسلامی تاکید شده که بانکها بتوانند نیازهای جامعه را در دو بخش پاسخ بدهند چون در حال حاضر این تفکیک، خیلی در بانکها وجود ندارد.
بخش اول پاسخ به نیازهای اساسی مردم مثل درمان، تحصیل، اشتغال خانگی و کوچک و مسائلی از این دست و برطرف شدن ضروریات مردم است که باید با سازوکار مشخص پاسخ داده شود. این سازوکار قطعا باید متفاوت باشد با نقشآفرینی بانکها در توسعه کلان کشور و مشارکت در طرحها و پروژهها.
نظام بانکی نیازمند تحول است. اصلاح، ساختاری، نهادی و روشی است و همه اینها در طرح تحول نظام بانکی دیده شده است.
یکی از محورهای طرح تحول بانکی استفاده از ابزارها و نهادهای جدید است. آیا پاسخگویی به این نیازها به نهادهای جدید نیاز ندارد؟
طرح تحول بانکی دنبال تفکیک این دو نوع نیاز است و در پاسخگویی برای تفکیک این دو حوزه شاید به اینجا برسیم که نهادهای خاصی برای بخش اول لازم است مثل لیزینگها و نهادهایی هم برای پاسخگویی بخش دوم. نکته مهم این است که این دو نباید با هم ترکیب شوند یعنی نباید کسی که نیاز ضروری دارد به جایی مراجعه کند که کسی که قصد سرمایهگذاری دارد هم به آنجا میرود. در نتیجه آن نهاد در پاسخگویی به هردو بخش ناکارآمد عمل کند.
در همین محور بر استفاده از ابزارهای جدید هم تاکید شده است؟
بله. با اجرای طرح تحول میتوانیم در جهت استفاده از ابزارها و پتانسیلهای بسیار بالایی که بانکداری اسلامی دارد سمت و سوی اقتصاد کشور را به سمت درست ببریم. یکی از اصلاحات نظام بانکی هم این است که بانکها به سمت عقود واقعی پیش بروند. در این حالت بانکها دیگر منشا ایجاد طبقات نمیشوند.
در این باره یک مثال میزنم. فرض کنید طرحی میخواهد ۱۰۰ واحد تامین مالی شود سرمایهگذار ۲۰ واحد تامین میکند و ۸۰ واحد را از بانک به عنوان تسهیلات دریافت میکند. پس از راهاندازی پروژه، ارزش افزوده ایجاد میشود و ارزش طرح ۲۰۰واحد میشود . سرمایهگذار ۸۰ واحد بانک را با سود ۱۰ تا ۲۰ درصد به سپردهگذار برمیگرداند و سود همه آن ۲۰۰ واحد را خودش دریافت میکند یعنی ۲۰ واحد پول گذاشته و صاحب تمام آن ۲۰۰ واحد میشود. نکته ظریفی که آقای رییسجمهور هم بر آن تاکید کردهاند همین امر است یعنی اگر ارزش دارایی دو برابر شد اشکالی ندارد اما ۲۰ واحدش دو برابر شود نه کلیتش. بقیهاش هم به همان اندازه دو برابر شود و به بانک و مردم سپردهگذار برگردد. عقود اسلامی چنین ظرفیتی را دارد و اگر این کار انجام نشود فاصله طبقاتی ایجاد میشود. عقود مشارکتی دقیقا جلوی ایجاد فاصله طبقاتی را میگیرد و یکی از محورهای طرح تحول هم ایجاد رضایت و عدالت اجتماعی است. ضمن اینکه در کشور ما بازده ای سرمایه در برخی از بخشها بسیار مناسب است و عقود مشارکتی باعث مشارکت بیشتر سپردهگذاران خواهد شد.
الان این دقیقا دغدغه یک سپردهگذار در کشورهای اروپایی است که پولش را جایی بگذارد که سه تا چهار درصد سود بگیرد اما در کشور ما پروژههایی وجود دارد که ۱۸ ماهه تا ۲۴ ماهه سرمایه خود را برمیگرداند. در بخشهایی مختلف نفت، نیرو، راه هر جا سرمایهگذاری شود حداکثر سه ساله برمیگردد.
اصلاح ساختارهایی که در طرح تحول مد نظر است تا چه حد میتواند در نظام بانکداری کنونی کشور اجرایی شود؟
اقتصاد کشور ما بانکمحور است و این یک اشکال است. یعنی باید قاعدتا بازار سهام نسبت به تولید ناخالص داخلی کشور ما به رقم مناسبی برسد. در دنیا این نسبت به طور متوسط ۸۲ درصد است و در کشورهای مشابه ما بالای ۱۰۰ درصد است اما در کشور ما همین امروز و در اوج شکوفایی بازار سهام به عدد ۱۰۰ هزار میلیارد تومان رسیدهایم و تولید ناخالص داخلی ما ۳۵۰ تا ۳۶۰ هزار میلیارد تومان است و فاصله زیادی داریم با نقش آفرینی مناسب بازار سهام.
در همین اقتصاد بانکمحور، آیا بانکها نقش خود را به خوبی ایفا میکنند؟
در بخش پولی کشور ما تناقضی وجود دارد. در بین عامه مردم و سرمایهگذاران و تولیدکنندگان با وجود نرخ سود بالا، تقاضا برای پول وجود دارد اما در سطح کلان اقتصاد از سوی دیگر با نقدینگی بالا مواجه هستیم. یعنی مواجه بودن با مازاد در دو بخش عرضه و تقاضا. در حالی که اگر نسبت حجم پول به نسبت تولید ناخالص داخلی را ببینیم حدود ۲۶۰ هزار میلیارد تومان حجم نقدینگی و ۳۵۰ تا ۳۶۰ هزار میلیارد تومان تولید ناخالص داخلی است. علاوه بر این خیلی از این پولها نمیچرخد، معوقه شدهاند و بازدهی ندارند. نکته بعدی که خیلی مهم است این است که بانکها هم می توانند نقشآفرینی بیشتری در شرایط فعلی کشور داشته باشند.
در خیلی از کشورها نسبت دارایی بانکها به تولید ناخالص داخلی بیشتر از دو تا چهار برابر است در حالی که دارایی بانکهای ما نسبتی از تولید ناخالص ملی است. به طور مثال در کشور آلمان دو بانک بزرگ بیشتر از تولید ناخالص داخلیاش دارایی دارند. این عدم هماهنگی بین بازار پول، بازار سرمایه و بخش تولید موضوع بسیار مهمی است و حتما باید تغییر نگاه در سیاستگذاری پولی و مالی وجود داشته باشد.