شکاف میان درآمد و هزینه «فروسیل»
دنیایاقتصاد - عباس بیات : شرکت فروسیلیسیم خمین که در حوزه فلزات اساسی و در زمینه فعالیتهای معدنی اعم از تولید، خرید و فروش آلیاژها فعالیت میکند، در تاریخ ۲مرداد سال ۱۳۹۰ در استان مرکزی، شهرک صنعتی شهرستان خمین تاسیس شد. شاخصهای سودآوری «فروسیل» نشان میدهد که در چهارسال گذشته روند حاشیه سود این شرکت رو به کاهش بوده که عمده دلیل آن را میتوان قیمتگذاری دستوری عنوان کرد. با این تفاسیر پیشبینی میشود که این روند در سال ۱۴۰۲ ادامه داشته باشد و شرکت مذکور به حاشیه سود ناخالص ۳۶درصدی برسد. با بررسی میزان تولیدات درمییابیم که همواره افزایشی بوده، بهطوری که در ۹ماهه ۱۴۰۱ نسبت به دوره مشابه گذشته ۳درصد افزایش را به ثبت رسانده است. از طرفی مبلغ فروش «فروسیل» ظرف سهسال اخیر ۱۰۱درصد افزایش را به ثبت رسانده است. مجموع عوامل ذکرشده در کنار طرح توسعه شرکت که رشد ۱۸هزار تنی تولید فروسیلیسیم را به دنبال دارد موجب میشود که برای سال ۱۴۰۲ به میزان ۶۷درصد افزایش درآمد فروش و ۱۰درصد رشد میزان تولید پیشبینی شود. در نتیجه، این امر سبب تحقق ۱۶۸تومان سود بهازای هر سهم شرکت میشود.
محصولات شرکت
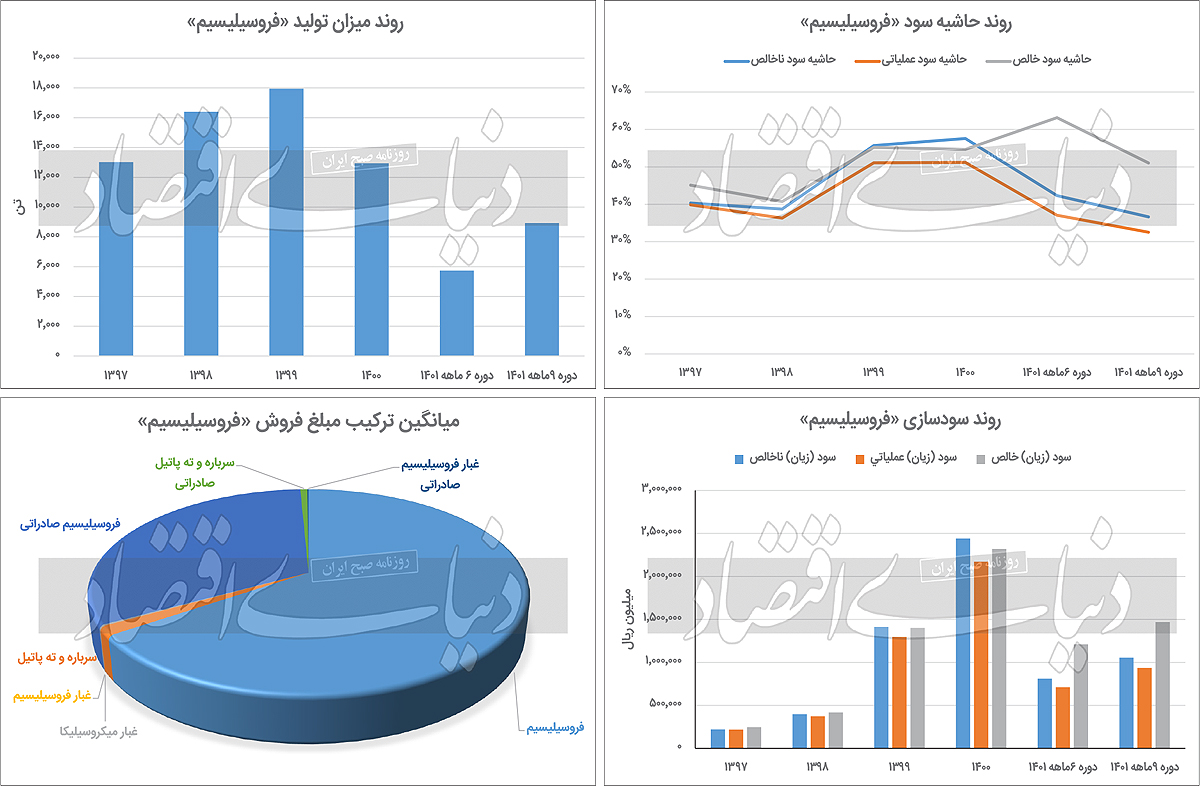
بررسیها نشان میدهد که محصولات اصلی شرکت فروسیلیسیم خمین در پایان آذرماه که مصادف است با دوره ۹ماهه شرکت مذکور، شامل فروسیلیسیم، سرباره و تهپاتیل، غبار میکروسیلیکا و غبار فروسیلیسیم بوده است. از طرفی در چهار سال گذشته، میانگین ۲۶درصد درآمد شرکت را فروش صادراتی تشکیل داده و این روند همواره افزایشی بوده، بهطوری که در سال ۱۳۹۷، ۹درصد و در ۹ماهه ۱۴۰۱، ۲۸درصد درآمد شرکت را فروش صادراتی تشکیل داده است. با این تفاسیر میتوان گفت شرکت فروسیلیسیم خمین محصولات خود را هم به صورت صادراتی و هم داخلی به فروش میرساند. با بررسی مواد مصرفی درمییابیم که ۶نوع ماده اصلی از جمله ککمتالوژی، زغالسنگ، سنگ سیلیس، سمیکک، پوسته اکسیدی و خمیر الکترود مورد استفاده قرار میگیرد.
در این میان بررسی مواد مصرفی نشان میدهد که حدود ۱۸درصد آن بهصورت وارداتی تامین میشود که این روند همواره افزایشی بوده، بهطوری که از صفردرصد در سال ۱۳۹۷ به ۳۳درصد در ۹ماهه ۱۴۰۱ رسیده که با توجه به افزایش نسبت مواد وارداتی در پیشبینی خود شرکت، میتوان گفت این روند ادامهدار خواهد بود. با توجه به روند افزایشی واردات مواد مستقیم، میتوان گفت ریسک عدمتامین مواد مصرفی در «فروسیل» که در حدود ۵۵درصد بهای تمامشده را شامل میشود تا حدی بالاست. بررسی آمار تولید، فروش و سودآوری «فروسیل» میتواند نقشهای از عملکرد آن در گذشته به تحلیلگران ارائه دهد. براین اساس در بخش تولیدات بررسی آمارها نشان میدهد که در چهارسال اخیر بهطور میانگین ۹درصد به تولیدات افزوده شده، این در حالی است که در دوره ۶ماهه و ۹ماهه ۱۴۰۱ نسبت به مدت مشابه قبل به ترتیب ۳۵درصد و ۳درصد تولیدات افزایش پیدا کرده است.
یکی دیگر از آمارهای مهم شرکت فروسیلیسیم خمین، مبلغ فروش است. بررسیها نشان میدهد که «فروسیل» در سهسال گذشته در مبلغ فروش رشد خوبی را به ثبت رسانده و بهطور میانگین ۱۰۱درصد به این مبلغ افزوده شده است. بر همین اساس در ۶ماهه ۱۴۰۱ شرکت مذکور موفق شده است نسبت به دوره مشابه سال قبل ۹۱درصد به مبلغ فروش خود بیفزاید؛ اما با این حال در دوره ۹ماهه رشد صفر درصدی داشته که با توجه به روند تاریخی میتوان این اتفاق را غیرتکرارپذیر دانست. بررسیها حاکی از آن است که دلیل عمده رشد درآمد فروش «فروسیل»، رشد میزان تولید در کنار افزایش نرخ فروش محصولات آن بوده است.
آخرین موردی که باید در «فروسیل» به بررسی روند آن بپردازیم، حاشیه سودهای ناخالص، عملیاتی و خالص است. بر همین اساس در چهارسال اخیر میانگین حاشیه سودهای شرکت مذکور به ترتیب برابر با ۴۸درصد، ۴۵درصد و ۴۹درصد بوده، این در حالی است که در ۹ماهه ۱۴۰۱ حاشیه سودهای ناخالص، عملیاتی و خالص به ۳۷درصد، ۳۳درصد و ۵۱درصد رسیده است.
با بررسی روند حاشیه سود شرکت میتوان نتیجه گرفت که روند حاشیه سود شرکت کاهشی بوده بهطوری که حاشیه سود ناخالص و عملیاتی به ترتیب از ۴۰درصد در سال ۱۳۹۷ به ۳۷درصد و ۳۳درصد در ۹ماهه ۱۴۰۱ افت پیدا کرده است. این امر نشان میدهد که «فروسیل» در کنترل هزینههای خود با چالش مواجه بوده که البته این امر در کنار قیمتگذاری دستوری موجب کاهش حاشیه سود شرکت شده است. با این حال بررسی روند حاشیه سود خالص نشان میدهد که شرکت همواره با کنترل هزینههای مالی در کنار مدیریت صحیح سرمایهگذاریهای خود توانسته است به حاشیه سود خالص خوبی دست پیدا کند، به طوری که از ۴۵درصد در ۱۳۹۷ به ۵۱درصد در ۹ماهه ۱۴۰۱ افزایش یافته است.
نسبت سهامداران شرکت
سهامداران عمده حقوقی شرکت فروسیلیسیم خمین عبارتند از شرکت سرمایهگذاری تجاری شستان، صندوق سرمایهگذاری بازارگردانی مهرگان، صندوق سرمایهگذاری گسترش فردای ایرانیان و شرکت سرمایهگذاری سایهگستر سرمایه که به ترتیب مالکیت ۸۰درصد، ۷/ ۹درصد، ۲درصد و ۵/ ۱درصد «فروسیل» را در اختیار دارند. در این میان در ترکیب سهامداران شرکت شخصی حقیقی که حداقل مالکیت یکدرصدی سهام شرکت را در اختیار داشته باشد، وجود ندارد که با این تفاسیر شناوری «فروسیل» در حدود ۷درصد است.
ریسکها و فرصتهای شرکت
اولین ریسکی که میتواند بر سودآوری فروسیلیسیم خمین تاثیر بگذارد، ریسک سیستماتیک یا غیرقابل اجتناب است. این گروه از ریسکها متاثر از اقتصاد و سیاستهای کلان بوده که در اختیار شرکت نبوده و شرکت تحتتاثیر شرایط بازار و اقتصاد کلان کشور قرار میگیرد. از جمله این ریسکها میتوان به نوسانات نرخ ارز و نرخ بهره، ریسک اجرای برجام یا خروج از آن، ریسک تعرفههای گمرکی، چه در زمینه واردات و چه در زمینه صادرات، اشاره کرد. با توجه به اینکه شرکت درصد قابلتوجهی از مواد خود را از طریق واردات تامین میکند، میتوان گفت در صورت رشد نرخ ارز از این منظر هزینههای شرکت افزایش مییابد و یکی از دلایل افت حاشیه سود شرکت در سال ۱۴۰۱ نسبت به میانگین دوره تاریخی خود رشد نرخ دلار بوده است. در این میان شرکت با افزایش سهم صادرات توانسته است تا حدی زیان ناشی از افزایش نرخ ارز را پوشش دهد.
یکی دیگر از ریسکها تعرفههای گمرکی است. از آنجا که شرکت هم از طریق واردات مواد مستقیم خود را تامین میکند و هم محصولات خود را بهصورت صادراتی به فروش میرساند، این ریسک همواره با شرکت است؛ چون در صورت افزایش تعرفهها هزینه بهای تمامشده رشد خواهد کرد. یکی دیگر از ریسکهایی که بر فعالیت شرکت میتواند تاثیر بگذارد، ریسک بازار است. کیفیت محصولات، مهمترین عامل در حفظ و افزایش سهم بازار فروش محصولات شرکت در بازارهای موجود و آینده است و عدمکیفیت یک محصول ضمن آنکه نارضایتی مشتری و سلب اطمینان خرید از کیفیت محصولات شرکت تولیدکننده را به دنبال خواهد داشت میتواند خسارت سنگینی برای خریدار در محل مصرف و برای فروشنده از لحاظ از دست دادن بازار مصرف فراهم کند.
در این باره تنها ریسکی که میتواند عملیات شرکت را تحتالشعاع قرار دهد، ریسک عملیاتی محدودیتهای موجود در میزان تولید محصول سال است که شرکت اقدام به افزایش ظرفیت تولید محصولات با عنوان طرح توسعه فروسیلیسیم به میزان ۱۸هزار تن کرده که تا ۳۰آذر ۱۴۰۱ به میزان ۹۰درصد پیشرفت فیزیکی داشته است و برآورد میشود در تاریخ اول اردیبهشت ۱۴۰۲ به بهرهبرداری برسد که در اینصورت شرکت میتواند میزان تولیدات خود را افزایش دهد. در آخر با توجه به شرایط ایجادشده از تابستان سال ۱۴۰۰ مبنی بر کمبود برق در فصول گرم سال و کاهش توان کوره یا خاموش کردن آن و به تبع آن توقف تولید، با توجه به اینکه فروسیلیسیم یک شرکت وابسته به انرژی است، حجم تولید و فروش محصولات شرکت تحتتاثیر قرار گرفته که این ریسک بایدی با مابقی ریسکها در تصمیمات در نظر گرفته شود.
تحلیل سود سال آینده
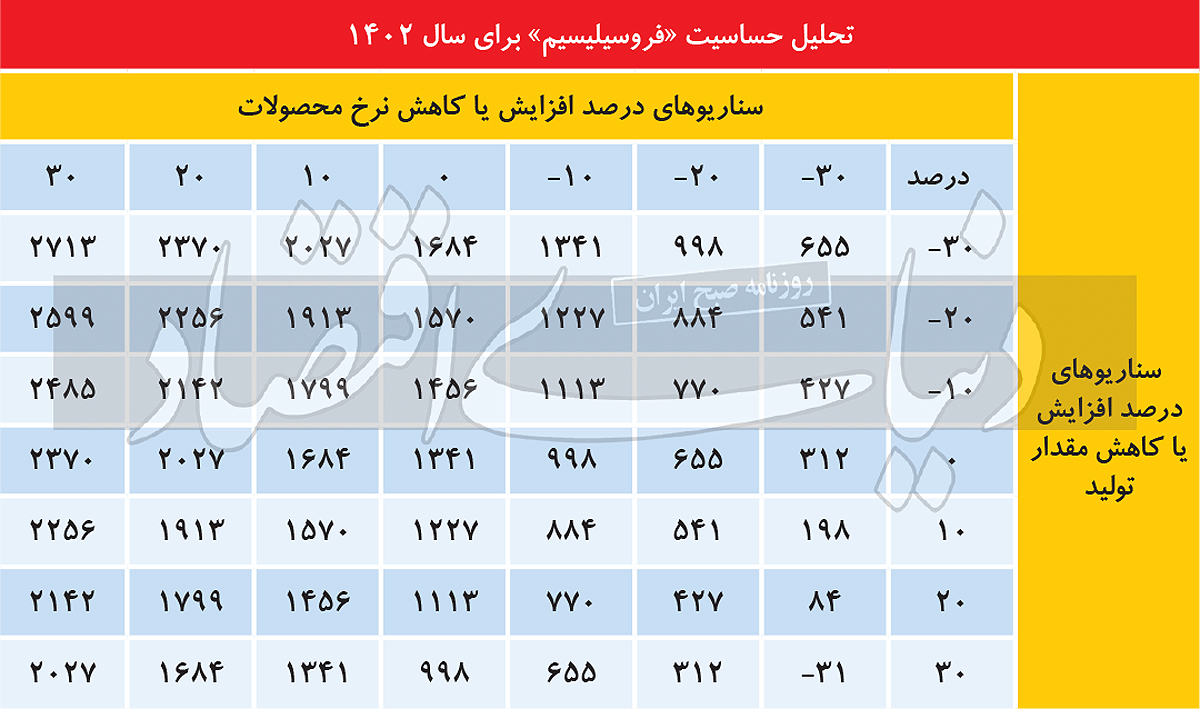
بهمنظور تخمین سهم سود سال ۱۴۰۲ «فروسیل» ابتدا باید مفروضات و متغیرهای موثر بر سودآوری شرکت را مشخص کرد. مهمترین متغیر اثرگذار بر سودآوری این شرکت نرخ محصولات تولیدی آن است. محصولات اصلی «فروسیل» که بیشترین درآمد شرکت را حاصل میکنند، شامل فروسیلیسیم، سرباره و تهپاتیل، غبار میکروسیلیکا و غبار فروسیلیسیم هستند که نرخ آنها بر اساس رشد ۲۰درصد نسبت به آخرین گزارش فعالیت ماهانه (دی ماه) برای فروش داخلی به ترتیب ۵۶میلیون و ۶۶۴هزار تومان، ۱۲میلیون و ۵۰۸هزار تومان، ۵۱۵هزار تومان و برای فروش صادراتی ۴۶میلیون و ۶۶۳هزار تومان، ۱۰میلیون و ۹۳۲هزار تومان و برای غبار فروسیلیسیم نرخ ۹میلیون و ۹۳۷هزار تومان در نظر گرفته شده است.
از طرفی نرخهای مهم دیگر عبارتند از افزایش حقوق، تورم و حملونقل که بهترتیب ۶۰درصد، ۴۵درصد و ۴۰درصد برآورد شدهاند. همچنین نرخ دلار در بازار آزاد برای سال ۱۴۰۲ بهطور میانگین برابر با ۴۵هزار تومان در نظر گرفته شده است. همچنین با توجه به اینکه طرح توسعه مربوط به افزایش ۱۸هزار تنی ظرفیت فروسیلیسیم برای «فروسیل» در اردیبهشت سال ۱۴۰۲ به بهربرداری میرسد رشد تولید فروسیلیسیم برای سال آینده به میزان ۵۰درصد افزایشی در نظر گرفته شده و تولید سایر محصولات نیز به میزان ۱۰درصد رشد در نظر گرفته شده است. با فرض این متغیرها فروش شرکت فروسیلیسیم خمین در سال ۱۴۰۲ برابر با ۶۷۳میلیارد تومان خواهد شد. از این میزان فروش ۲۴۰میلیارد تومان سود ناخالص، ۲۱۲میلیارد تومان سود عملیاتی و ۲۶۹میلیارد تومان سود خالص برآورد میشود.
این در حالی است که در ۹ماهه ۱۴۰۱ «فروسیل» توانسته است به میزان ۲۸۷میلیارد تومان فروش به ثبت برساند. با این مفروضات سود خالص بهازای هر سهم شرکت فروسیلیسیم خمین برای سال ۱۴۰۲ برابر با ۶۷تومان پیشبینی میشود. همانطور که در بخش مبلغ فروش به بررسی روند سالانه پرداخته شد، «فروسیل» در ۶ماهه ۱۴۰۱ موفق به افزایش درآمد فروش خود به میزان ۹۱درصد شده است. بر همین اساس پیشبینی میشود برای سال ۱۴۰۲ رشد ۶۷درصدی نسبت در درآمد شرکت نسبت به سال ۱۴۰۱ به وقوع بپیوندد. باتوجه به آخرین قیمت هر سهم «فروسیل» که برابر با یکهزار و ۷۷۱تومان بوده است، نسبت قیمت به سود هر سهم شرکت برای سال ۱۴۰۲ برابر با ۵/ ۱۰ میشود.