صادرات کالا در ایران به شدت سنتی است
دنیای اقتصاد- لیلا اکبرپور: در عرصه تجارت بینالمللی خطرات بسیاری وجود دارد که وقوع هریک از آنها میتواند باعث عدم انتقال مالکیت کالا، وصول بهای کالا یا خدمات فنی و مهندسی و اصل و سود سرمایهگذاری شود. در این شرایط، بیمه بهترین راه برای جبران خسارت ناشی از وقوع چنین خطراتی است. بیمه صادرات و سرمایهگذاری از ابتدای سال ۷۴ کار خود را در رشتههای بیمه اعتباری آغاز کرد و از سال ۷۸ با دریافت مجوز فعالیت در سایر رشتههای بیمهای شروع به فعالیت کرد. شرکت بیمه صادرات و سرمایهگذاری از فروردین ۸۴ در بورس اوراق بهادار پذیرفته شد. محمود زاده، مدیرعامل سابق این شرکت چندی است به سازمان گسترش رفته و سکان هدایت را به دستان مجید نبویدی، عضو هیاتمدیره سپرده است. نبویدی به عنوان سرپرست شرکت بیمه صادرات و سرمایهگذاری به سوالات دنیای اقتصاد پاسخ داده است:
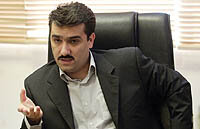
دنیای اقتصاد- لیلا اکبرپور: در عرصه تجارت بینالمللی خطرات بسیاری وجود دارد که وقوع هریک از آنها میتواند باعث عدم انتقال مالکیت کالا، وصول بهای کالا یا خدمات فنی و مهندسی و اصل و سود سرمایهگذاری شود. در این شرایط، بیمه بهترین راه برای جبران خسارت ناشی از وقوع چنین خطراتی است. بیمه صادرات و سرمایهگذاری از ابتدای سال ۷۴ کار خود را در رشتههای بیمه اعتباری آغاز کرد و از سال ۷۸ با دریافت مجوز فعالیت در سایر رشتههای بیمهای شروع به فعالیت کرد. شرکت بیمه صادرات و سرمایهگذاری از فروردین ۸۴ در بورس اوراق بهادار پذیرفته شد. محمود زاده، مدیرعامل سابق این شرکت چندی است به سازمان گسترش رفته و سکان هدایت را به دستان مجید نبویدی، عضو هیاتمدیره سپرده است. نبویدی به عنوان سرپرست شرکت بیمه صادرات و سرمایهگذاری به سوالات دنیای اقتصاد پاسخ داده است: آقای نبویدی، لطفا از بیمه صادرات و سرمایهگذاری در سالی که گذشت بگویید؟
بیمه صادرات و سرمایهگذاری در سال ۸۴ پرتفویی ۳۰میلیارد ریالی با ضریب خسارت ۱۴درصدی داشت. این شرکت در سال گذشته معادل ۳میلیارد و ۵۰۰میلیون ریال خسارت به بیمهگذاران پرداخت کرد و با توجه به اینکه سال ۸۴ به عنوان سال مالی پایهای است که وارد بورس میشویم سیاستهای شرکت منظور کردن ذخایر بالا و بستن صورتهای مالی با حداقل سود بود. از سوی دیگر، بیمه صادرات سرمایهگذاری از اول سال ۸۴ اولین سالی بود که سایر رشتههای بیمهای را در کنار بیمههای اعتباری صادر میکرد، بنابراین از این جهت نیز نیازمند ذخایر بود.
سال ۸۵ را چگونه آغاز کردید، وضعیت شرکت بیمه صادرات و سرمایهگذاری در ۵ماهه اول امسال به چه صورت است؟
سال ۸۵ را با توسعه پرتفوی آغاز کردیم، به طوری که پرتفوی امسال نسبت به سال گذشته از رشد ۸۰درصدی برخوردار خواهد بود و حجم پرتفوی به ۵۰میلیارد ریال خواهد رسید. بیمه صادرات و سرمایهگذاری برای سال مالی ۸۵ سود قابلملاحظهای پرداخت و نماد شرکت امسال روی تابلو باز خواهد شود.
تاسیس بیمه صادرات و سرمایهگذاری به منظور صدور بیمههای اعتباری و صادرات کالا بود، چه شد که خواستار صدور سایر رشتههای بیمهای شدید؟
در حالی که مجوز صدور سایر رشتههای بیمهای را از بیمه مرکزی دریافت کردیم، اما بیمه اعتبار و صادرات کالا به عنوان ویترین کار حفظ شده است. توجه داشته باشید که به خاطر رفتار صادرکنندگان ایران، مقررات موجود و نوع کالاهای صادراتی، متاسفانه بیمههای صادرات مورد استقبال قرار نگرفته است و دلیل عمده دیگر شرکت برای صدور سایر رشتهها، توان عرضه یک سبد واحد و کامل بیمهای به صادرکنندگان و کارآفرینان بود.
زمانی که یک بیمهگذار در کنار بیمه اعتباری، نیازهای دیگر بیمهای دارد نمیتوان او را به سراغ شرکت دیگر بیمهای فرستاد، بلکه بیمه صادرات و سرمایهگذاری سعی کرد تمام نیازهای بیمهگذارانش را پاسخگو باشد. در ضمن حیات شبکه فروش شرکت به صدور انواع بیمهنامهها بستگی داشت و این مجوز موجب تقویت و حمایت نمایندگان شرکت شد.
چه تعداد نماینده دارید؟
این شرکت دارای ۱۲۰نماینده و ۶شعبه در دیگر نقاط کشور است که میتوانند تمام محصولات بیمهای را عرضه کنند، در ضمن پس از مرحله افزایش سرمایه و تعیین گروه جدید سهامدار، قرار است بیمه صادرات و سرمایهگذاری اقدامات لازم را جهت اخذ مجوز صدور بیمههای زندگی نیز انجام دهد.
آقای نبویدی ریسک بیمههای اعتباری خیلی بالا است؟
بله، در مقابل حق بیمه وسوسهانگیز و قابل توجه آن ریسک بسیار بالایی دارد و بیمهگذار خیلی سریع میتواند خسارت خود را دریافت کند. به همین دلیل صدور بیمهنامههای اعتباری مستلزم دانش و بینش کافی است.
بیمه صادرات و سرمایهگذاری این دانش و بینش را دارد؟
اتفاقا تنها شرکتی که تجربه و تخصص فعالیت در بیمههای اعتباری را دارد بیمه صادرات و سرمایهگذاری است. این شرکت ۱۲سال در این زمینه فعالیت کرده، حق بیمه تولید و خسارت پرداخت کرده است. قراردادهای اتکایی مخصوص این رشته را منعقد کرده و پرسنل کارآمد دارد.
برای مدیریت ریسک بیمههای اعتباری برنامهای دارید؟
بله، چنانچه صدور بیمههای اعتباری اصولی و منطبق بر آییننامهها و مقررات شورایعالی بیمه صورت گیرد و بحث اعتبارسنجی مشتریان با جدیت دنبال و اجرا شود، میتوان روی این رشته هم به عنوان رشته سودآور و توسعهدهنده صنعت بیمه کشور حساب کرد. ریسک این محصول بیمهای نیز قابل مدیریت و کنترل است.
پس چرا سهم بیمههای اعتباری در پرتفوی شرکتهای بیمه پایین است؟
زیرا سیستم بانکی و موسسات مالی تا امروز ترجیح دادهاند از طریق گرفتن وثیقه خودشان با ریسکها مقابله کنند.
چنانچه صنعت بیمه اقدام به طراحی محصولات جدید بیمهای و تدوین پروسهای برای اعتبارسنجی مشتریان نماید، شاید بتواند سهم بسزایی از کیک صنعت بیمه را به بیمههای اعتباری اختصاص دهد.
خسارت ۳میلیارد و ۵۰۰میلیون ریالی بیمه صادرات و سرمایهگذاری در سال ۸۴ مربوط به بیمههای اعتباری است؟
خیر، به هیچوجه! بیمه صادرات و سرمایهگذاری در صدور این بیمهنامه بسیار وسواس به خرج داده و اقدام به هر نوع بیمهنامه اعتباری نمیکند. طی سالهای گذشته اهم فعالیتهای انجام شده در حیطه امر بررسی و تحقیق و انعقاد قرارداد اتکایی بوده است. این شرکت بیشتر به دنبال انعقاد قراردادهای گروهی با بانکها و موسسات مالی است، خسارات پرداختی مربوط به سایر رشتهها از جمله رشته اتومبیل است.
برنامه افزایش سرمایه شرکت بیمه صادرات و سرمایهگذاری به کجا رسید؟
افزایش سرمایه این شرکت تا ۸۰میلیارد ریال قطعی بوده و ۹۰درصد آن انجام شده است، بخش کوچک آن نیز تا ۱۵شهریور امسال نهایی خواهد شد و سرمایه ۸۰میلیارد ریالی به ثبت خواهد رسید. در ضمن تدوین یک برنامه ۳ساله جدید برای آینده شرکت دستور کار جدید خواهد بود.
براساس آمار منتشره تنها ۲درصد از کالاهای صادراتی کشور پوشش بیمه دارد، چرا؟
این اتفاق به خاطر رفتار صادرکنندگان ایرانی است. اصولا صادرات در کشور ما به صورت سنتی انجام میشود و صادرکنندگان انگیزهای برای خرید بیمههای صادرات کالا ندارند. لازمه خرید این بیمهنامه استفاده صادرکننده از یک قرارداد اصولی در سیستم بانکی است. در سایر کشورها صادرکننده کالا براساس بیمهنامهای که خریده میتواند وجهی را که برای صادرات انجام داده به صورت وام و زودتر از موعد مقرر از بانک دریافت کند و پروسه تولید خود را توسعه دهد، در کشور ما متاسفانه چنین اتفاقی نمیافتد و صادرکنندگان تمایلی به خرید بیمهنامه فوق ندارند. اگر صادرکننده با داشتن بیمهنامه بتواند یکسال جلوتر پول خود را به دست آورد، چرا تحت پوشش قرار نگیرد! در سایر کشورها صادرکنندگان بدین ترتیب ضمن استفاده از وامهای ارزانقیمت تحت پوشش بیمه نیز قرار میگیرند و ریسک عدم دستیابی به پول را صنعت بیمه میپذیرد، هم بخش صادرات کارآمد دارند و هم صنعت بیمه غنی.
شما راهکاری دارید؟
چنانچه طی مصوباتی صادرکنندگان بتوانند با پوشش قراردادن پروژهها از تسهیلات بانکی استفاده کنند، قطعا چرخه تولید و صادرات راه افتاد و چنانچه مشکلی برای آنان پیش آمد، بیمه پاسخگو میباشد، ضمن اینکه صنعت بیمه بسیاری از ریسکها را توسط بیمههای اتکایی از کشور خارج خواهد کرد.
نرخهای حق بیمه صادرات کالا با سایر کشورها همخوانی دارد؟
بله، بیمه صادرات و سرمایهگذاری در صدد به روزرسانی حق بیمههای صادرات کالا است و پیشنهادی را به شورایعالی بیمه ارسال کرده است تا این ارقام با نرخهای جهانی مطابقت داشته باشد.
واگذاری ۳شرکت بیمه دولتی به بخشخصوصی چه تاثیری در بازار فعلی صنعت بیمه خواهد داشت؟
تمام اتفاقات به نوع سهامداران جدید بیمههای فوق بستگی دارد. قطعا چنانچه سهامداران فعلی بیمههای خصوصی خریداران آن سهام باشند پرتفوی موجود آنان برگشت داده خواهد شد. از سوی دیگر ترکیب سهامداران جدید بیمههای دولتی موجب خواهند شد تا این شرکتها بیشتر به سهامداران خود سرویس داده و تخصصیتر عمل کنند، در ضمن ورود این شرکتها به بخش خصوصی ضمن رونق بیمههای زندگی موجب خواهد شد تا بخش خصوصی با استفاده از پتانسیلها و امکانات این شرکتهای بیمه آسیا، البرز و دانا سهم خود را از بازار بیمه افزایش دهد. شاید در آینده سهم بخش خصوصی ۶۰ و دولتی ۴۰درصد باشد. یکی از امکانات ویژه بیمههای دولتی فعلی داشتن شبکه فروش توانمند است که بخش خصوصی با استفاده از این شبکه میتواند بسیار کارا عمل کند.
شما در خصوص دولتی ماندن بیمه ایران چه نظری دارید؟
بیمه ایران لازم است دولتی بماند، دولت بهعنوان یک بیمهگذار بزرگ حق دارد یک شرکت بیمه دولتی نیز داشته باشد. بیمه ایران میتواند با داشتن قدرت مالی بالا بیمهگر اتکایی خوبی برای سایر شرکتهای بیمهای باشد و در کنار نقش بیمهگر اتکایی کنار دولت و در راستای سیاستهای آن فعالیت نماید.
بیمه صادرات و سرمایهگذاری از نظر سیستم جامع نرمافزاری چه وضعیتی دارد؟
وضعیت شرکت بسیار مطلوب بوده و تمام طرحهای نرمافزاری بیمه صادرات و سرمایهگذاری توسط کارمندان خود شرکت نوشته شده است، این شرکت استقلال کامل داشته و امکان ارتقا و توسعه سیستم را دارد.
در راستای سیاستهای جدید بیمه مرکزی برای طرح یکپارچه شدن اطلاعات بیمه صادرات و سرمایهگذاری نیز میتواند با سایر شرکتها هماهنگ باشد و از نظر سیستمهای جامع نرمافزاری توان رقابت با سایر شرکتهای بیمهای کشور را دارد.
در خاتمه نقش بیمه را در رفاه هر چه بیشتر اجتماعی چگونه میبینید؟
توسعه صنعت بیمه و فرهنگسازی آن میتواند یک شاخص برای رفاه اجتماعی باشد، بسیاری از مشکلات و مسائلی که گریبان دولت را گرفته میتواند از طریق صنعت بیمه پوشش داده شود و از طریق اتکایی به خارج از کشور منتقل شود. دولت نیز با حمایت از صنعت بیمه میتواند راه را برای دستیابی به اهداف متعالی هموار سازد، در مجموع آینده خوبی را برای صنعت بیمه کشورمان پیشبینی میکنم.