سود عملیاتی پتروشیمی فنآوران افزایش یافت
دنیای اقتصاد : با انتشار گزارشها و صورتهای مالی (تلفیقی) مربوط به ۶ ماه نخست سال جاری پتروشیمی فنآوران مشخص شد در این بازه زمانی سود ناخالص عملیاتی این شرکت به لطف عملیات سودآور نسبت به دوره مشابه سال قبل با افزایش ۱۶۷ درصدی روبهرو بوده است، اما نکته قابل توجه این است که پتروشیمی فنآوران در این بازه زمانی از محل فروش سرمایهگذاری در سهام با زیان ۶ هزار و ۲۲ میلیارد ریالی روبهرو بوده است. این موضوع باعث شده سود خالص این شرکت نسبت به دوره مشابه سال قبل با کاهش۷درصدی روبهرو شود. در این گزارش، با توجه به اطلاعات و صورتهای مالی منتشر شده در سایت کدال، به بررسی عملکرد شرکت پتروشیمی فنآوران میپردازیم.
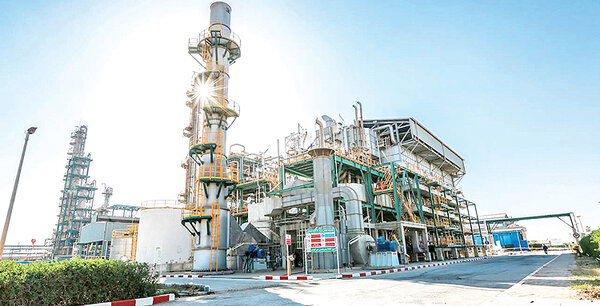

شرکت پتروشیمی فنآوران در اردیبهشت ماه سال ۱۳۷۷ بهصورت شرکت سهامیعام تاسیس و در بهمن ماه سال ۱۳۸۶ توسط سازمان بورس اوراق بهادار پذیرفته شد. مرکز اصلی این شرکت در تهران و محل کارخانه در منطقه ویژه اقتصادی بندر ماهشهر، با مساحت ۲۵ هکتار واقع شده است. پتروشـیمی فـنآوران واحد تجاری فرعی شرکت سرمایهگذاری نفت و گاز و پتروشیمی تامین (تاپیکو) است و شرکت مذکور (تاپیکو) از گروه شرکتهای سازمان تامین اجتماعی است. سرمایه این شرکت در بدو تاسیس، مبلغ ۱۰ میلیون ریال بوده که طی چند مرحله از طریق آوردههای نقدی و مطالبات حال شده سهامداران به مبلغ ۹۵۰ میلیارد ریال رسیده است. در مورد میزان سرمایه، این شرکت قصد دارد سرمایه خود را از محل مطالبات حال شده و آورده نقدی برای اصلاح ساختار مالی و بهبود نسبتهای اهرمی به مبلغ ۴۰ هزار میلیارد ریال افزایش دهد. همچنین طبق اطلاعات منتشر شده در سایت بورس اوراق بهادار تهران، شرکت سرمایهگذاری نفت و گاز و پتروشیمی تامین با حدود ۶/ ۳۷درصد، گروه پتروشیمی تابان فردا با ۵/ ۱۵درصد و صندوق بازنشستگی کشوری با ۲/ ۱۵ درصد، عمدهترین سهامداران شرکت پتروشیمی فنآوران هستند.
افزایش ۱۶۲درصدی سود عملیاتی
طبق صورتهای مالی (تلفیقی) منتشر شده در سایت کدال، درآمدهای عملیاتی شرکت پتروشیمی فنآوران در دوره شش ماهه منتهی به شهریور ماه سالجاری ۴۴هزار و ۵۴۲میلیاردریال بوده که در مقایسه با مدت مشابه سال قبل (۱۷هزار و ۸۹۲ میلیارد ریال) ۱۴۹ درصد افزایش داشته است. از این میزان، ۱۶ هزار و ۲۳۹ میلیارد ریال به فروش داخلی شرکت اصلی اختصاص دارد. از محصولات موجود در فروش داخلی این شرکت میتوان به متانول، اسید استیک و منواکسیدکربن اشاره کرد. همچنین مبلغ ۲۵ هزار و ۱۲۵ میلیارد ریال از درآمدهای عملیاتی شرکت اصلی از محل فروش صادراتی بهدست آمده است که حاصل صادرات متانول و اسیداستیک است. در مورد درآمدهای عملیاتی پتروشیمی فنآوران پیشبینی میشود در ۶ ماه دوم سال جاری این عنوان حدود ۳۷درصد افزایش خواهد یافت که بخش عمده آن مربوط به افزایش درآمدهای ناشی از فروش صادراتی است. پتروشیمی فنآوران در مورد این برآورد اعلام کرده است که نرخ فروش محصولات صادراتی شرکت بر اساس نرخهای استخراج شده از نشریات معتبر بینالمللی و نرخ فروش محصولات داخلی بر اساس ۹۵درصد قیمت فوب محصولات صادراتی و نرخ تسعیر ارز اعلام شده برآورد میشود.
بهای تمام شده (تلفیقی) درآمدهای عملیاتی این شرکت در این بازه زمانی یادشده ۱۸ هزار و ۴۹۵ میلیارد ریال بوده که در مقایسه با مدت مشابه سال قبل (۸ هزار و ۱۳۹ میلیارد ریال) ۱۲۷ درصد افزایش یافته است. این شرکت برآورد میکند که میزان بهای تمام شده درآمدها در شش ماه دوم سال جاری ۵۲درصد نسبت به شش ماه نخست افزایش یابد زیرا انتظار میرود نرخ گاز طبیعی که اصلیترین عامل بهای تمام شده است در نیمه دوم سال ۱۴۰۰ افزایش یابد. با توجه به مطالب ذکر شده سود ناخالص عملیاتی شرکت در شش ماه نخست سال جاری۲۶هزار و ۴۶ میلیارد ریال بوده که نسبت به همین مدت در سال گذشته ۱۶۷درصد افزایش یافته است. این عدد به همراه هزینههاى فروش، ادارى و عمومى، سایر درآمدها و هزینهها، سود عملیاتی را مشخص میکند که این میزان در شش ماه نخست سال جاری برابر با ۲۳ هزار و ۸۹ میلیارد ریال بوده است که با افزایش ۱۶۲ درصدی نسبت به مدت مشابه سال قبل روبهرو بوده است. در مورد سود و زیان عملیاتی شش ماه نخست سال ۱۴۰۰، اطلاعیهای در میانه آذر ماه امسال توسط شرکت منتشر شد که افزایش ۹۲درصدی نرخ متوسط صادراتی متانول- به واحد دلار، افزایش ۳۱۴ درصدی نرخ متوسط صادراتی اسیداستیک- به واحد دلار و افزایش ۵/ ۳۱ درصدی نرخ متوسط تسعیر ارز دلار- به واحد ریال به عنوان عمدهترین دلایل این افزایش ذکر شده است. نکته قابل توجه در مورد صورت و سود زیان دوره شش ماه نخست سال ۱۴۰۰ این است که پتروشیمی فنآوران در این بازه زمانی با هزینههایغیرعملیاتی ۶هزار و ۴۳۴میلیاردی روبهرو بوده است که این امر باعث شده که با وجود اینکه سود عملیاتی این شرکت افزایش ۱۶۲درصدی نسبت به مدت مشابه سال گذشته داشته است، سودخالص شرکت با کاهش ۷درصدی روبهرو شود. اصلیترین دلیل افزایش هزینههای غیرعملیاتی زیان حاصل از فروش سرمایهگذاری در سهام بوده است.(سود خالص در شش ماه نخست سال جاری برای پتروشیمی فنآوران ۱۷ هزار و ۹۸ میلیارد ریال بوده است.)
بررسی نسبتهای مالی
در جدول زیر برخی از نسبتهای مالی پتروشیمی فنآوران آورده شده است. اطلاعات موجود در این جدول از صورتهای مالی منتشر شده و سایتهای دادهپرداز مرتبط با بازار سهام استخراج شده است. طبق اعداد جدول، نسبت سود خالص به فروش (در عین افزایش درصد حاشیه سود عملیاتی) کاهش داشته است. همانطور که بیان شد گرچه عملیات این شرکت در شش ماه نخست امسال نسبت به دوره مشابه سال گذشته و همچنین سال مالی ۹۹ سودآورتر شده بوده، اما دلیل این موضوع زیان قابل توجه حاصل از فروش سرمایهگذاری در سهام بوده است. همچنین نسبت آنی این شرکت در شش ماه نخست سال جاری نسبت به سال مالی ۹۹ کاهش یافته که نشان دهنده کاهش توانایی در پرداخت بدهیهای جاری شرکت از طریق داراییهای جاری است اما در هر حال باید اشاره کرد این نسبت برای شرکت پتروشیمی فنآوران در حدود ۹۱/ ۰است که در مجموع مناسب است. دوره وصول مطالبات این شرکت نیز از ۱۱۵ روز در سال ۹۹ به حدود ۷۵ روز در شش ماه نخست سال جاری کاهش یافته است که نشاندهنده کاهش ریسک نقدینگی و ریسک اعتباری شرکت است.