سمت و سوی بازار فلزات در جهان و ایران
مصرف فولادخاور میانه در سال ۲۰۱۴ با ۳.۷ درصد افزایش به ۵۱.۹ میلیون تن رسید. پیش بینی رشد تقاضای فولاد این منطقه در سال ۲۰۱۵ و ۲۰۱۶ نیز معادل ۲.۸ و ۴.۲ درصد خواهد بود به این ترتیب کل مصرف فولاد خاور میانه در ۲ سال آینده به ۵۵.۶ میلیون تن خواهد رسید.
کلید پیش بینی بازارهای جهانی را چه در مورد فلزات صنعتی و چه در مورد مواد معدنی باید در دو عامل رفتار دلار و وضعیت تقاضای واقعی اقتصاد جستجو کرد. به نظر می رسد که این دو مهم بتوانند درصد بالایی از نوسانات قیمتها در بازارهای جهانی را توضیح دهند ولذا در کنار بررسی روند آتی دلار، به منظور بررسی وضعیت تقاضای واقعی اقتصاد به کلیدی ترین فلز در بازارهای جهانی، یعنی فولاد خواهیم پرداخت. چراکه فولاد به بهترین شکل وضعیت اقتصاد واقعی را نمایندگی می کند.
پیش بینی شاخص دلار در بازارهای جهانی
به گزارش اقتصادنیوز، شاخص دلار از سال ۲۰۱۴ روند مثبت پرشتابی را آغاز کرده است که به نظر می رسد برای بلند مدت ادامه داشته باشد و رشدی که تا اطراف ۱۰۰ واحد اتفاق افتاده، صرفا قسمتی از یک سیکل بزرگتر می باشد. با اینکه در طی چهار ماه اخیر نیز زیر ۱۰۰ واحد نوسان کرده، به نظر می رسد که این دوران خنثی، استراحتی بین راهی در روند بلند مدتش باشد و بزودی با برگشت به روند مثبت احتمال عبور از ۱۰۰ واحد و حرکت به سمت ۱۲۰ واحد هم حتی محتمل است. البته اینچنین حرکتی میتواند در بلند مدت صورت گیرد.

پیش بینی مصرف فولاد مناطق مختلف جهان در ۲ سال آینده
انجمن جهانی تولید کنندگان فولاد پیش بینی خود از میزان رشد مصرف فولاد در دو سال پیش رو را طی تازه ترین گزارش خود منتشر نمود. بر اساس این گزارش که در تاریخ ۲۰ آوریل ۲۰۱۵ منتشر شده است، کل مصرف ظاهری فولاد جهان در سال ۲۰۱۵ با رشدی ۰.۵ درصدی نسبت به سال قبل به ۱۵۴۴ میلیون تن خواهد رسید. همچنین پیش بینی شده است که این عدد در سال ۲۰۱۶ با ۱.۴ درصد رشد به ۱۵۶۵ میلیون تن برسد. شایان ذکر است که رشد مصرف فولاد جهان در سال ۲۰۱۴ نسبت به سال قبل از آن ۰.۶ درصد بوده است. جدول شماره ۱ میزان و درصد رشد مصرف فولاد به تفکیک هر منطقه را نشان می دهد.

کاهش رشد اقتصادی چین و افت مصرف فولاد
بررسی های شرکت مظالعات اقتصادی آریا سهم نشان میدهد؛ کشور چین حدود نیمی از فولاد دنیا را تولید و مصرف می کند. در سالهای گذشته نرخ رشد سالیانه تولید فولاد این کشور حتی به عدد ۲۵ درصد نیز رسیده است. تولید فولاد کشور چین با رشدی خیره کننده از ۱۲۸ میلیون تن سال ۲۰۰۰ به بیش از ۷۸۰ میلیون تن در سال ۲۰۱۳ یعنی بیش از ۶ برابر رسید.
اما در پی بازنگری های چند سال اخیر دولت چین در سیاستهای اقتصادی این کشور و بخصوص تاثیر آن بر بازار مسکن و ساختمان این کشور، برای اولین بار بعد از سال ۱۹۹۵، تقاضای فولاد چین در سال ۲۰۱۴ فروکش کرد و ۳.۳ درصد کمتر از سال قبل ثبت شد. به نظر می رسد این وضعیت کاهشی حداقل در کوتاه مدت بدون تغییر مانده و مصرف فولاد کشور چین در سال ۲۰۱۵ و ۲۰۱۶ نیز با رشد منفی ۰.۵ درصد پیش بینی می شود. در عین حال در میان مدت نیز انتظار نمی رود جهش مثبتی در نرخ مصرف فولاد چین رخ دهد.
انجام تغییرات ساختاری در سیاست های اقتصادی چین از سوی دولت این کشور اجتناب ناپذیر است، چرا که چین در حال گذار به دوره جدیدی از رشد و توسعه اقتصادی بوده و در حال کاهش ساخت و سازهای صنعتی و ساختمانی و توجه بیشتر به مصرف گرایی و ارتقاء سطح رفاه جامعه می باشد، در عین حال این تغییرات زیرساختی زمان بر خواهد بود. لذا پیش بینی می شود در کوتاه مدت، تحولات چین بر روی بازارهای جهانی فولاد تاثیر گذار بوده و در یکی دو سال آینده شاهد هجوم بیش از پیش سرزیر تولید ۸۰۰ میلیون تنی فولاد چین به بازارهای کشورهای مختلف خواهیم بود. مسئله ای که چند ماهی است آغاز شده و در کنار عوامل دیگر باعث کاهش شدید قیمتهای جهانی فولاد نیز شده است.
تاثیر قیمت نفت بر بازار فولاد
کاهش شدید بهای نفت در یکسال گذشته جزو فاکتورهای تاثیر گذار بر پیش بینی های انجمن جهانی فولاد بوده است اگر چه تاثیر آن در کشورهای مختلف متفاوت است.
از سویی این مسئله باعث کاهش تقاضای فولاد برای کشورهایی مانند ایران شده است که بودجه پروژه های عمرانی و زیرساختی خود را از محل درآمدهای نفتی تامین می کنند. از طرف دیگر کاهش بهای نفت کسب و کار صنایع مختلف در کشورهای وارد کننده نفت را بهبود داده و دورنمای رشد این کشورها را بهتر می کند. از سوی دیگر کاهش بهای نفت باعث نزول بهای انرژی مورد نیاز برای استخراج سنگ آهن، حمل و نقل مواد اولیه و تولید فولاد خام شده است که این موضوع در کنار ضعف تقاضا باعث افت بهای جهانی فولاد در یکسال گذشته شده و عرصه را بر فولاد سازان تنگ تر نموده است.
وضعیت کشورهای توسعه یافته
در سال ۲۰۱۴ کشورهای توسعه یافته به خاطر بهبود اوضاع اقتصادی در آمریکا و اتحادیه اروپا رشدی ۶.۲ درصدی را در مصرف فولاد تجربه کردند اما رشد مصرف فولاد این کشورها در سال ۲۰۱۵ تا حدودی تعدیل خواهد شد که عمدتا به خاطر افت تقاضا در بازارهای آمریکا، ژاپن و کره جنوبی خواهد بود. اوضاع اقتصادی اروپا نیز در چند سال گذشته اگرچه بهبود یافته اما این منطقه کماکان با ضعف سرمایه گذاری و همچنین نرخ بالای بیکاری در برخی کشورها روبرو است. در هر صورت تقاضای فولاد سالهای ۲۰۱۵ و ۲۰۱۶ در کشورهای توسعه یافته به ترتیب با ۰.۲ درصد و ۱.۸درصد رشد روبرو خواهد بود. (نمودار۲)

سایر کشورهای در حال توسعه (بجز چین)
این دسته از کشورها سال ۲۰۱۴ را با رشد ضعیف ۲.۳ درصدی در مصرف فولاد پشت سر گذاشتند که دلیل اصلی آن بازار نامساعد دو مصرف کننده بزرگ فولاد یعنی برزیل و روسیه بوده است. مصرف فولاد روسیه و برزیل در سال ۲۰۱۴ به ترتیب ۱.۴ درصد و ۶.۸ درصد افت داشته است. پیش بینی می شود کشورهای در حال توسعه در سال ۲۰۱۵ نیز روندی مشابه داشته باشند و بطور میانگین رشدی معادل ۲.۴ درصد را تجربه کنند. اگرچه برای برخی کشورها مانند هند، اندونزی، ویتنام و مصر رشد بیشتری در تقاضا پیش بینی می شود. در نهایت برای سال ۲۰۱۶ کشورهای در حال توسعه نیز رشد مصرف ظاهری فولاد معادل ۴ درصد پیش بینی شده است.
خاور میانه
اما مصرف فولادخاور میانه در سال ۲۰۱۴ با ۳.۷ درصد افزایش به ۵۱.۹ میلیون تن رسید. پیش بینی رشد تقاضای فولاد این منطقه در سال ۲۰۱۵ و ۲۰۱۶ نیز معادل ۲.۸ و ۴.۲ درصد خواهد بود به این ترتیب کل مصرف فولاد خاور میانه در ۲ سال آینده به ۵۵.۶ میلیون تن خواهد رسید. بد نیست بدانید که میانگین رشد مصرف ظاهری فولاد منطقه خاور میانه در ۱۰ سال گذشته ۶.۳ درصد بوده که بیشترین مقدار آن مربوط به سال ۲۰۰۷ با ۲۵ درصد افزایش مصرف می باشد. در این سال مصرف فولاد خاور میانه از ۳۵ میلیون تن به ۴۴ میلیون تن رسید که بیشتر این افزایش تقاضا در دو کشور ایران و امارات متحده عربی اتفاق افتاده است.
جمع بندی
تولید فولاد ایران با نرخ رشدی بیشتر از متوسط جهانی در حال افزایش است. رشد تولید فولاد خام ایران در سال های ۲۰۰۰ تا ۲۰۱۴ بطور متوسط ۷ درصد و میانگین جهانی در همین مدت ۵ درصد بوده است. در عین حال رشد تولید فولاد ایران در ۶ سال اخیر ۸.۶ درصد بوده است. ظرفیت تولید فولاد کشور نیز همین حالا از مصرف داخلی پیشی گرفته و با توجه به طرحهای متعدد فولادی در حال ساخت، رشد تولید فولاد خام ایران در چند سال آینده حداقل ۱۰ درصد پیش بینی می شود. لذا در کنار استراتژی افزایش تولید و رسیدن به ۵۵ میلیون تن فولاد، بایستی سیاستهایی نیز برای توسعه صادرات فولاد کشور جهت مازاد تولید فولاد تعریف شود. در عین حال تقاضای جهانی فولاد بخاطر کاهش رشد اقتصادی چین افول کرده و این بزرگترین تولید کننده فولاد دنیا خود به دنبال یافتن بازارهایی برای تولیدات مازاد بر مصرفش است. از طرفی در حال حاضر حدود ۳۰ درصد از ظرفیت فولاد سازان دنیا خالی است و واحدهای فولادی جهان بطور میانگین با ۷۰ درصد ظرفیت کار می کنند.
پیش بینی سایر کالاها
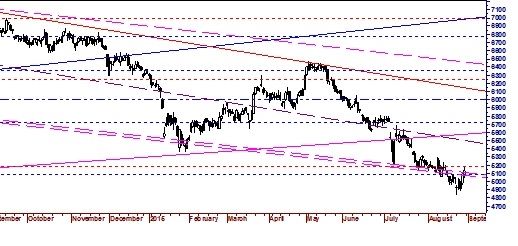
پیش بینی تکنیکال قیمت کالاها در بازارهای جهانی به صورت ذیل است: قیمت جهانی مس از سال ۲۰۱۲ حرکت منفی خود را در داخل کانالی نزولی از محدوده ی ۸۷۵۰ دلار آغاز کرد و نهایتا بعد از سه سال به ۴۹۰۰ دلار هم رسید که کف این کانال نزولی بود و باعث شد تا واکنشی مثبت شکل بگیرد.
مس
این واکنش مثبت می تواند در بهترین حالت در میان مدت ادامه یابد و حتی به بالای کانال برگردد که در این سناریوی خوشبینانه رشد تا بالای ۶۰۰۰ دلار هم محتمل خواهد بود. در شرایط بدبینانه تر احتمال رشد قیمت مس در کوتاه مدت تا ۵۶۰۰ دلار محتمل است که فعلا محتمل ترین سناریو برای مس می باشد. اما در مورد روند بلند مدت این فلز و دیگر فلزات پایه فعلا تاییدی بر اتمام روند نزولی دیده نشده است و حداقل هنوز از احتمال بالایی برخوردار نیست و لذا فعلا سناریوی اول رشد موقت است و نه از جنس روند مثبت و پایدار.
روی
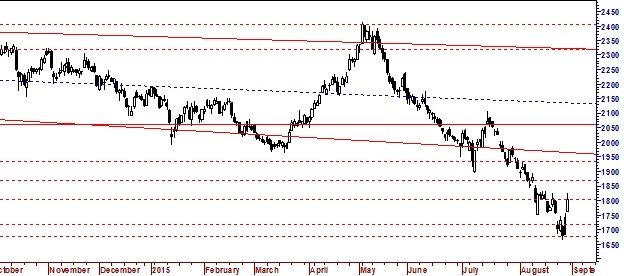
قیمت روی هم مانند دیگر فلزات شرایطی منفی را در طی سال های قبل تجربه کرده است که در طی ماه های اخیر از ۲۴۰۰ دلار به سمت پایین شتاب گرفت و تا زیر۱۷۰۰ دلار هم افت داشت. این منطقه در طی چهار سال اخیر کف قیمتی برای روی بوده است و واکنش مثبتی هم که در روزهای اخیر اتفاق افتاده است می تواند به همین دلیل باشد. انتظار می رود که این واکنش مثبت برای کوتاه مدت ادامه یافته و حتی احتمال رشد قیمت روی تا ۱۹۰۰ دلار زیاد است. در صورت عبور از ۱۹۰۰ دلار، رشد تا ۲۰۰۰ دلار هم محتمل است. البته هنوز نشانه ی مثبتی برای بلندمدت دیده نشده است و نمی توان روند نزولی را تمام شده دانست. لذا تا گواه های مثبت بیشتری دیده نشود، روند همچنان نزولی فرض می شود.
سنگ آهن
سنگ آهن از فوریه سال ۲۰۱۱ روندی نزولی را آغاز کرده است که در آن زمان در محدوده ی ۱۸۷ دلار معامله می شد. در اولین موج ریزشی در سنگ آهن، افت تا۹۹ دلار ادامه داشت و در سپتامبر ۲۰۱۲ برگشتی موقت رخ داد و تا ۱۵۴ دلار ادامه داشت. دوباره شرایط منفی بر آن حاکم شد و تا ماه قبل به ۵۱.۵ دلار رسیده است و در اصل دو سوم از ارزشش را از دست داده است. انتظار می رود که در بلند مدت این موج منفی آخرین ریزش باشد و در انتهای آن که خیلی دور نیست، روند منفی به اتمام رسیده و حرکت مثبت جدیدی آغاز شود. در بدترین سناریو ها شاید با شکسته شدن ۵۱ دلار، روند نزولی تا ۴۰ دلار هم ادامه یابد که فعلا باید گواه های بیشتری از آن دید. در هر صورت هنوز نشانه ی مطمئنی از اتمام روند نزولی دیده نشده است و فعلا مبنا را بر ادامه روند نزولی باید قرار داد.
بخش سایتخوان، صرفا بازتابدهنده اخبار رسانههای رسمی کشور است.