سه انتخاب سرنوشتساز پیش روی کشورهای حاشیه خلیج فارس
دنیای اقتصاد: نتایج انتخابات آمریکا شاید مسیر تنشها علیه ایران را تغییر داده باشد، اما کشورهای حاشیه خلیج فارس همچنان ناگزیرند وابستگی خود به نفت، ایالات متحده و تنگه هرمز را کاهش دهند.
به گزارش گروه آنلاین روزنامه دنیای اقتصاد-کسری غفوری: نتایج انتخابات آمریکا شاید مسیر تنشها علیه ایران را تغییر داده باشد، اما کشورهای حاشیه خلیج فارس همچنان ناگزیرند وابستگی خود به نفت، ایالات متحده و تنگه هرمز را کاهش دهند. پس از پیروزی قاطع دموکراتها در انتخابات میاندورهای آمریکا، دونالد ترامپ به سرعت احتمال دور تازهای از حملات به رهبری واشنگتن علیه ایران را کمرنگ جلوه داد. با این حال، این نتایج برای پایتختهای عربی صرفا یک فرصت تنفس کوتاه به شمار میرود.
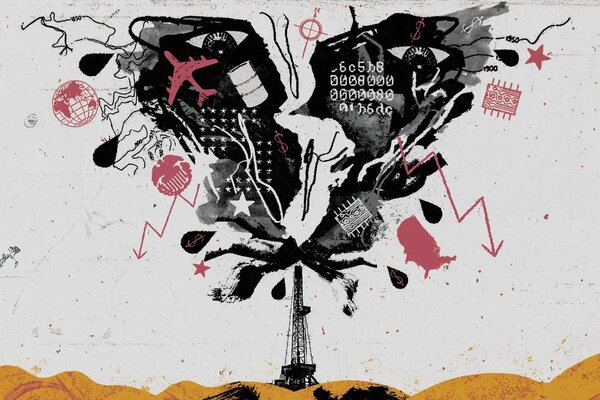
پیش از آغاز درگیریها، این کشورها تنها با یک چالش بزرگ یعنی کاهش وابستگی به نفت روبهرو بودند، اما امروز سه ماموریت دشوار پیش رو دارند. بلومبرگ در تحلیل جامع خود از این شرایط، تاکید میکند که منطقه برای حرکت به سمت آینده باید وابستگی اقتصادش به منابع هیدروکربنی، امنیتش به ایالات متحده و جغرافیای تجارتش به تنگه هرمز را کاهش دهد. مقامات منطقهای نیز بیش از پیش با ادبیاتی مشابه درباره نفت، امنیت و جغرافیا سخن میگویند. روزگاری عربستان سعودی مدعی بود تا سال ۲۰۳۰ قیمت نفت تقریبا هیچ اهمیتی برای اقتصاد این کشور نخواهد داشت. قطر هم اخیرا تاکید کرده است که اتحادش با آمریکا هرچند بسیار مهم اما دیگر ناکافی است. در همین حال، عمان نقش محوری شرکای خارجی در تامین امنیت منطقه را زیر سوال برده و امارات متحده عربی نیز چند ماه پیش هدف به صفر رساندن وابستگی به تنگه هرمز را برای خود ترسیم کرده است.
کشورهای منطقه هماکنون در هر سه جبهه به دنبال راهحل هستند و به توسعه صنایع جدیدی چون لجستیک، خدمات مالی و مراکز داده روی آوردهاند. آنها همزمان برای کاهش اتکا به چتر امنیتی آمریکا در جستوجوی متحدان منطقهای جدید هستند و برای دور زدن تنگه هرمز نیز گسترش مسیرهای تجاری انرژی و ذخیرهسازی نفت در خارج از مرزها را بررسی میکنند. با این حال، درگیریهای اخیر کارآمدی این راهکارها را به محک آزمون گذاشته و ریسک بازی را به شدت بالا برده است.
هنوز این نگرانی جدی وجود دارد که اگر ترامپِ زخمخورده از شکست انتخاباتی دوباره آتش جنگ را شعلهور کند، فرودگاهها و مراکز داده هدف قرار گیرند و تلاش اعراب برای توسعه صنایع غیرنفتی به خطر بیفتد. همچنین احتمال میرود خطوط لوله و بنادری که برای دور زدن هرمز ساخته شدهاند، هدف حمله واقع شوند. از سوی دیگر، واشنگتن نشان داده است که نیازهای اسرائیل را بر امنیت متحدان عرب خود مقدم میدارد، رویکردی که حتی در کارزار انتخاباتی داخل آمریکا نیز به موضوعی جنجالی تبدیل شد.
خطای محاسباتی در مدیریت این شرایط، پیامدهایی فراتر از مرزهای خاورمیانه خواهد داشت. معیشت میلیونها خانواده به درآمدهای ارسالی کارگران مهاجر وابسته است و دولتهای در حال توسعه نیز چشم به کمکهای مالی و بستههای نجات اقتصادی اعراب دوختهاند. سرمایههای این منطقه حامی بازارهای جهانی است و حتی به مهار هزینههای استقراض دولت آمریکا کمک میکند. در داخل این کشورها نیز تضعیف رفاه اقتصادی میتواند قرارداد اجتماعی نانوشته میان دولت و ملت را زیر فشار بگذارد. این قرارداد بر پایه اعطای رفاه در ازای تمکین سیاسی بنا شده است و هرگونه نارضایتی معیشتی میتواند به مطالبه برای تغییرات سیاسی بینجامد.
گذر از اقتصاد نفتی
عبور از نفت و گاز قدیمیترین چالش این منطقه است. با این حال، شش کشور عضو شورای همکاری خلیج فارس به دلیل تفاوت در منابع انرژی، سطح بدهی و نیازهای بودجهای، رویکرد یکسانی به این مقوله ندارند. کویت، امارات و قطر در قویترین موقعیت قرار دارند. ثروت هنگفت هیدروکربنی، جمعیت بومی اندک و بدهی پایین به آنها اجازه میدهد تا تنوعبخشی به اقتصاد را نه یک ضرورت حیاتی، بلکه یک انتخاب لوکس و مطلوب بدانند.
در مقابل، بحرین و عمان در موقعیت شکنندهتری قرار دارند. بدهی فزاینده بحرین فضای مانور این کشور در برابر شوکهای اقتصادی را از بین برده و وابستگی منامه به حمایت همسایگان ثروتمندتر را افزایش داده است. اما عمان نمونهای از یک روند رو به بهبود است و توانسته از سال ۲۰۲۰ تاکنون بدهی خود را تقریبا نصف کند. مهار هزینهها و وضع مالیاتهای جدید در کنار خوششانسی ناشی از افزایش قیمت نفت، در این موفقیت نقش بسزایی داشتند.
در این میان، عربستان سعودی به عنوان بزرگترین و سرنوشتسازترین بازیگر منطقه وضعیت متفاوتی دارد. سند چشمانداز ۲۰۳۰ در سال ۲۰۱۶ با وعده کاهش وابستگی به نفت رونمایی شد، اما با گذشت ده سال این وابستگی عمیقتر شده است. میانگین قیمت نفت در دو سال ۲۰۱۰ و ۲۰۲۴ حدود ۸۰ دلار بود. در سال ۲۰۱۰ این قیمت برای عربستان مازاد بودجه به همراه داشت، هزینههای واردات را پوشش میداد و پول نقد کافی برای سرمایهگذاری خارجی باقی میگذاشت. اما در سال ۲۰۲۴ همین قیمت به کسری بودجه منجر شد و دیگر کفاف هزینههای سنگین ریاض را نمیداد. این وضعیت پادشاهی سعودی را از یک صادرکننده سرمایه به یک وامگیرنده در بازارهای جهانی تبدیل کرد. نیاز به قیمتهای بالاتر نفت برای تراز کردن بودجه، نشاندهنده وابستگی بیشتر به منابع هیدروکربنی است نه کمتر.
هرچند کشورهای حاشیه خلیج فارس هنوز نتوانستهاند بند ناف اقتصاد خود را از نفت و گاز قطع کنند، اما موفق شدهاند صنایعی در تراز جهانی در بخشهای مالی، بنادر، فرودگاهها و گردشگری بسازند که دبی روشنترین نمونه آن است. اکنون منطقه روی هوش مصنوعی و به ویژه مراکز داده سرمایهگذاری کرده است تا بدون حذف کامل منابع هیدروکربنی، خون تازهای به رگهای اقتصاد خود تزریق کند.
معمای امنیت و سایه سنگین واشنگتن
تغییر رویکرد امنیتی منطقه نیز بازتاب سالها ناامیدی از واشنگتن و تردید درباره کارایی چتر امنیتی آمریکاست. این بیاعتمادی ریشه در رویدادهایی چون برجام در سال ۲۰۱۵، محاصره قطر در سال ۲۰۱۷، حملات سال ۲۰۱۹ به تاسیسات آرامکو و حملات موشکی سال ۲۰۲۲ به ابوظبی دارد. بازگشت دوباره ترامپ به قدرت فرصتی برای احیای این اعتماد بود، اما در عمل حس ناامنی را تشدید کرد. رهبران منطقه پس از بازگشت او در سال ۲۰۲۵ با آغوش باز به استقبالش رفتند، میزبان نخستین سفر خارجی برنامهریزیشدهاش شدند، وعده تریلیونها دلار سرمایهگذاری دادند و شاید حتی برخلاف منافع اقتصادی خود، تولید نفت را افزایش دادند. هدف آنها تامین امنیت و پرهیز از هرگونه جنگ منطقهای بود، اما در عوض، آمریکا و اسرائیل جنگ بزرگی را به راه انداختند که خاک این کشورها را به بخشی از میدان نبرد تبدیل کرد.
با ناکامی آمریکا در اجرای پیمان نانوشته نفت در برابر امنیت، گزینههای جایگزین چندان پرشمار نیستند. نه تکروی امنیتی و نه چرخش کامل از واشنگتن به سمت پکن، هیچکدام واقعبینانه به نظر نمیرسند. کشورهای منطقه با وجود صرف بودجههای کلان برای ساخت صنایع دفاعی بومی، همچنان با محدودیت نیروی انسانی و فناوری دستوپنجه نرم میکنند. از سوی دیگر، برخلاف روابط اقتصادی، متنوعسازی روابط امنیتی بسیار دشوار است. دههها خرید تسلیحات، میزبانی از پایگاههای نظامی و همکاریهای اطلاعاتی، این کشورها را به واشنگتن پیوند داده است.
در چنین شرایطی، تشکیل ائتلافهای منطقهای قویتر واقعبینانهترین راه برای کاهش وابستگی به واشنگتن است. عربستان، ترکیه و پاکستان در ماه اوت پیمانی دفاعی امضا کردند که بر اساس آن، حمله به یکی از اعضا به منزله حمله به همه تلقی میشود. این توافق لایهای جدید به امنیت منطقه میافزاید، بیآنکه چتر امنیتی آمریکا را حذف کند. البته این سازوکار خیلی زود با آزمون اعتبار روبهرو شد. حملات متعدد به فرودگاههای عربستان و مقر آرامکو رویدادهای مهم این کشور را مختل کرد، در حالی که آنکارا و اسلامآباد کمک چندانی به ریاض نکردند. با این وجود، مسیر کلی منطقه احتمالا به همین سمت خواهد بود و باید منتظر توافقهای دفاعی گستردهتر و شاید همکاریهای عمیقتر با قدرتهای غیرآمریکایی بود. در حال حاضر، خطر اصلی رها شدن منطقه از سوی آمریکاست، نه رویگردانی اعراب از واشنگتن.
جستوجوی شریانهای تجاری فراتر از هرمز
درگیریهای اخیر سومین معضل وابستگی یعنی جغرافیا را نیز عیان کرده است. درست در شرایطی که این کشورها درگیر گذار از اقتصاد نفتی و پذیرش واقعیت جدید روابط امنیتی با آمریکا هستند، امنیت مسیرهای ترانزیتی و شریانهای اصلی درآمد آنها به شدت تهدید میشود. تنگه هرمز که پیش از این یک بار بسته شده بود، ممکن است دوباره مسدود شود و اهمیت حیاتی آن برای بازارهای جهانی انرژی بار دیگر به اثبات رسیده است. از سوی دیگر، تردد دریایی در دریای سرخ، بابالمندب و کانال سوئز نیز از اواخر سال ۲۰۲۳ هرگز به حالت عادی بازنگشته است. با توجه به اینکه دریای سرخ جایگزین اصلی تنگه هرمز است، تهدیدهای کنونی علیه این مسیر وزن و اهمیت به مراتب بیشتری پیدا کرده است.
این اختلالات علاوه بر تهدید عرضه انرژی خاورمیانه، جریان بازگشت درآمد به منطقه را نیز قطع میکند. یک جنگ فرسایشی و طولانی میتواند نه تنها حجم صادرات انرژی، بلکه شیوه انتقال آن به جهان را نیز تغییر دهد. یکی از راهحلها استفاده از مسیرهای جایگزین است. عربستان از خط لوله شرق به غرب خود به سمت دریای سرخ استفاده میکند، امارات نفت خود را از طریق بندر فجیره صادر میکند و عمان بنادر خارج از تنگه را به کار میگیرد. این مسیرها جریان درآمدهای صادراتی را حفظ کرده و شوک وارده به بازارهای جهانی را کاهش دادهاند، اما زیرساختهای ثابت در یک منطقه جنگی همواره در معرض حمله و تعطیلی قرار دارند.
همین آسیبپذیری، ایده ذخیرهسازی انرژی در خارج از مرزها را پررنگ کرده است. تولیدکنندگان منطقه احتمالا به ساخت یا اجاره مخازن ذخیرهسازی در کشورهایی مانند چین، هند و کره جنوبی روی خواهند آورد تا در زمان باز بودن تنگه هرمز آنها را پر کنند و در زمان بحران به فروش برسانند. این راهکار به ویژه برای کویت، قطر و بحرین که فاقد مسیرهای جایگزین در خاک خود هستند، یک پوشش ریسک ساده و یکجانبه فراهم میکند و نیازی به توافقهای پیچیده سیاسی برای احداث خط لوله در خاک همسایگان ندارد. حتی برای عربستان، امارات و عمان نیز ذخیرهسازی خارجی به معنای خروج کامل بخشی از زنجیره تامین از میدان نبرد است.
البته این راهکار نیز خالی از نقص نیست. ظرفیت مخازن محدود است و تولیدکنندگان نهایتا میتوانند معادل چند ماه از صادرات خود را ذخیره کنند که برای مقابله با بسته شدن نامحدود تنگه هرمز کافی نخواهد بود. همین منطق در مورد دو چالش دیگر نیز صدق میکند. بلوکهای امنیتی منطقهای جایگزین کامل چتر امنیتی آمریکا نیستند و توسعه بخشهای مالی و فناوری نیز وابستگی به نفت را به کلی از بین نمیبرد. اینها چالشهای بزرگی هستند که راهحل قطعی ندارند، اما اقدامات نسبی همچنان بهتر از بیعملی است. دشواری کار اینجاست که خلیج فارس اکنون به هر سه راهحل به طور همزمان نیاز دارد. تنوعبخشی در عرصههای اقتصاد، امنیت و جغرافیا نیازمند سرمایهگذاریهای کلان است. درگیریهای اخیر نه تنها بر فوریت این چالشها افزوده، بلکه تامین هزینههای آنها را نیز بیش از پیش دشوار کرده است.