ترکیب و ساختار پرداختیهای معادن کشور بررسی شد
سبد هزینههای معدنکاری
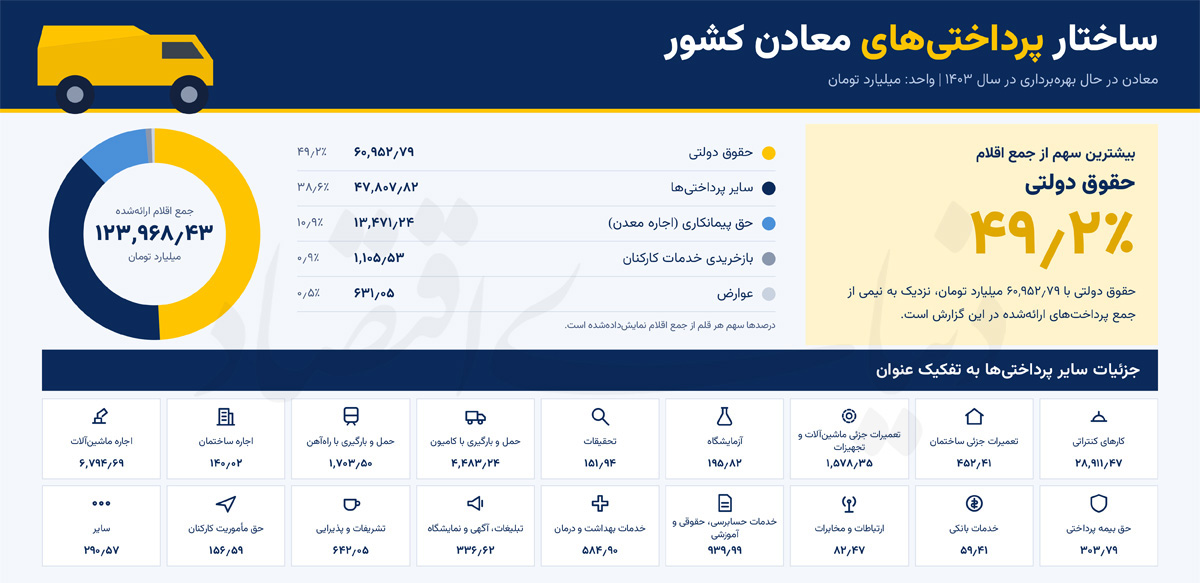
دادههای مرکز آمار ایران از معادن در سال۱۴۰۳ که بهعنوان آخرین آمار موجود مبنای این گزارش است، نشان میدهد این پرداختها سهم مهمی در ساختار هزینههای جانبی معادن دارند. در مقابل، هزینه تحقیق و توسعه در مقایسه با ارزش تولید، جایگاه محدودی دارد. البته باید توجه داشت که این آمار تصویری از وضعیت سال ۱۴۰۳ است، نه صورتحساب امروز معادن ایران، در فاصله آن سال تا ۱۴۰۵، تغییر قیمتها و هزینههای تولید میتواند نسبت میان اقلام مختلف را جابهجا کرده باشد. با این حال، دادههای آن دوره برای شناخت تفاوت ساختار هزینه در گروههای معدنی و طرح پرسشهایی درباره نحوه توزیع درآمد حاصل از استخراج، همچنان قابل استفاده است. مساله این است که معدندار در برابر چه هزینههایی قرار دارد، کدام بخش از این هزینهها با تصمیم خود او تغییر میکند و چه مقدار از منابع مالی فعالیت معدنی به جای توسعه تولید، صرف دسترسی به معدن و اداره روابط قراردادی میشود.
سهم قراردادها در هزینه معدنکاری
زمانی که مبحث هزینه معدن تشریح میشود، معمولا از مواردی چون سوخت، برق، دستمزد و استهلاک ماشینآلات ذکر میشوند. این هزینهها مستقیما با عملیات استخراج ارتباط دارند و بهرهوری تجهیزات و نیروی انسانی میتواند بر میزان آنها اثر بگذارد. اما در صورت هزینههای معادن، ردیفهای دیگری هم وجود دارد که نمیتوان آنها را نادیده گرفت. از این موارد میتوان به حقوق دولتی و اجاره معدن، هزینه واگذاری عملیات به پیمانکار و مخارج حمل جادهای و ریلی اشاره کرد. این پرداختها ماهیت یکسانی ندارند.
حقوق دولتی، بهای بهرهبرداری از ذخیرهای است که در اختیار عمومی قرار دارد؛ پیمانکاری، روشی برای تامین نیروی کار و تجهیزات یا واگذاری بخشی از عملیات است و حملونقل نیز هزینه رساندن محصول به بازار را دربرمیگیرد. بنابراین، نمیتوان همه آنها را هزینهای غیرضروری دانست یا انتظار داشت با حذف آنها، اقتصاد معدن کارآمدتر شود. نکته در نحوه شکلگیری و توزیع این هزینههاست. معدندار ممکن است با تغییر روش استخراج، مصرف سوخت را کاهش دهد؛ اما در کوتاهمدت اختیار چندانی بر ظرفیت خط ریلی یا شرایط قرارداد اجاره معدن نداشته باشد. در چنین وضعی، افزایش بهرهوری عملیاتی بهتنهایی برای کاهش هزینه نهایی کافی نیست. به همین دلیل، بررسی اقتصاد معدن علاوه بر هزینههای تولید، به شناخت روابطی نیاز دارد که دسترسی به ذخیره، اجرای عملیات و فروش محصول را ممکن میکنند.
وابستگی حقوق دولتی به معادن آهن
حقوق دولتی یکی از مهمترین اقلام هزینهای در آمار سال۱۴۰۳ است و حدود نیمی از هزینههای مورد بررسی در لایه دوم را تشکیل میدهد. این پرداخت از منابع مالی حاصل از فعالیت معدنی تامین میشود و در محاسبه سود نهایی معدندار اثر دارد. با این حال، نسبت آن به ارزش تولید در همه گروههای معدنی یکسان نیست. برآوردهای مبتنی بر آمار آن سال نشان میدهد نسبت موثر حقوق دولتی به ارزش تولید در معادن آهن، مس و سرب و روی تقریبا به یکدیگر نزدیک است. این نسبت در طلا بالاتر و در زغالسنگ و سنگ ساختمانی بهمراتب پایینتر قرار دارد. باید توجه داشت که این ارقام، نرخ قانونی حقوق دولتی نیستند، بلکه نسبت پرداخت ثبتشده به ارزش تولید را نشان میدهند. از این رو، تفاوت آنها میتواند از ارزش محصول، ترکیب معادن و شرایط فعالیت نیز تاثیر بگیرد.
ترکیب پرداختکنندگان، نکته مهمتری را آشکار میکند. بیش از نیمی از درآمد حقوق دولتی مورد بررسی از کمتر از ۳۰۰معدن آهن تامین میشود؛ درحالیکه هزاران معدن در گروههایی مانند سنگ ساختمانی و شن و ماسه سهم بسیار کمتری دارند. بنابراین، درآمد دولت از این محل به عملکرد تعداد محدودی از معادن وابستگی قابلتوجهی دارد. چنین تمرکزی، درآمد حاصل از حقوق دولتی را در معرض تغییرات اقتصادی زنجیره آهن قرار میدهد. افت قیمت محصول، کاهش تولید یا محدودیت در انتقال و فروش آن میتواند بر میزان پرداختها اثر بگذارد. البته دادههای یک سال بهتنهایی برای سنجش میزان این وابستگی در سال ۱۴۰۵ کافی نیست؛ اما نشان میدهد چرا بررسی پایداری درآمدهای معدنی باید فراتر از رقم کل وصول حقوق دولتی باشد. از سوی دیگر، پایین بودن نسبت پرداخت در برخی گروهها را نمیتوان بدون بررسی بیشتر نشانه برخورداری آنها از امتیاز یا فشار مالی کمتر دانست. برای ارزیابی منصفانه نظام حقوق دولتی باید نرخهای قانونی، ارزش ذخیره، شرایط استخراج، سودآوری و هزینههای فعالیت در کنار یکدیگر قرار گیرند. آنچه اهمیت دارد، برقراری تناسب میان سهم دولت از بهرهبرداری از منابع عمومی و توان اقتصادی معدن برای ادامه فعالیت و سرمایهگذاری است.
مرز میان دستمزد و هزینه خدمات
هزینه عملیات کنتراتی در معادن آهن و مس سهم قابلتوجهی دارد؛ در این دو گروه، بیش از نیمی از شاغلان در آمار سال۱۴۰۳ پیمانکاری بودهاند. واگذاری استخراج و باربرداری به پیمانکار، نیاز معدندار به خرید تجهیزات سنگین و تامین مستقیم نیروی انسانی را کاهش میدهد؛ اما الزاما به پایین آمدن هزینه نهایی منجر نمیشود و به قیمت خدمات و شرایط قرارداد بستگی دارد. این شیوه همچنین بر نحوه ثبت هزینهها اثر میگذارد؛ بخشی از مخارج نیروی کار بهجای دستمزد، در قالب خدمات پیمانکاری ثبت میشود. بنابراین، مقایسه هزینه دستمزد معادن بدون توجه به شیوه تامین نیروی انسانی میتواند گمراهکننده باشد. از سوی دیگر، تعدد طرفهای قرارداد، نظارت بر ایمنی و کیفیت عملیات را مهمتر میکند و ممکن است وابستگی بهرهبردار به دانش فنی پیمانکار را افزایش دهد. در معادن کوچک، محدودیت سرمایه و مقیاس فعالیت باعث شده است اجاره ماشینآلات و اداره مستقیم عملیات، الگوی رایجتری باشد.
تفاوت معادن آهن در هزینه واگذاری
در آمار هزینههای این سال، بیش از ۹۷درصد مبلغ ثبتشده در ردیف حق پیمانکاری یا اجاره معدن به معادن آهن اختصاص دارد؛ سهمی که در مس، سرب و روی و زغالسنگ بسیار ناچیز است. این تمرکز، نحوه واگذاری حق بهرهبرداری در زنجیره آهن را به موضوعی قابل بررسی تبدیل میکند. اگر دارنده پروانه، بهرهبردار و پیمانکار اشخاص متفاوتی باشند، بخشی از درآمد معدن میان این طرفها تقسیم میشود. البته این آمار بهتنهایی وجود رانت یا ناکارآمدی را اثبات نمیکند؛ ارزیابی دقیقتر به اطلاعاتی درباره شرایط واگذاری، مبلغ اجاره و مسوولیت هر طرف نیاز دارد.
سهم بالای آهن از حمل ریلی معدن
در آمار سال۱۴۰۳، تقریبا تمام هزینه حمل ریلی بخش معدن و بیش از نیمی از هزینه حمل جادهای به معادن آهن مربوط بوده است. این سهم، اهمیت حملونقل را در هزینه زنجیره آهن نشان میدهد؛ زنجیرهای که به جابهجایی حجم بالای مواد معدنی وابسته است. ظرفیت ریلی، دسترسی به واگن و فاصله معدن تا مصرفکننده بر هزینه تحویل و مزیت رقابتی اثر میگذارند. بااینحال، همچنان باید در نظر داشت که این آمار بهتنهایی وضعیت زیرساختها و روند هزینه حمل در سال ۱۴۰۵ را مشخص نمیکند.
سهم اندک پژوهش در هزینه معادن
هزینه تحقیق در آمار سال۱۴۰۳ سهم اندکی از ارزش تولید معادن دارد؛ با این حال، سنگهای تزئینی و گروه سنگ و شن سهم بیشتری از این هزینه را نسبت به آهن ثبت کردهاند. برای مقایسه عملکرد گروهها، مبلغ هزینه، تعداد معادن و نوع فعالیتهای پژوهشی نیز باید مشخص باشد. تحقیق در بهبود روش استخراج، کاهش باطله و افزایش بازیابی مواد معدنی نقش دارد، اما دادههای موجود برای ارزیابی میزان اثربخشی آن کافی نیست. در همین آمار، عوارض محلی در مقایسه با حقوق دولتی سهم اندکی دارد. همچنین، نبود ردیف مستقل برای آموزش و ایمنی، امکان ارزیابی هزینههای این حوزهها را محدود میکند؛ هرچند نمیتوان آن را به معنای نبود چنین هزینههایی دانست.
هزینههای معدن در ترازوی سیاستگذاری
در پایان با برررسی ساختار هزینههای بخش معدن، میتوان گفت اقتصاد این بخش به استخراج و فرآوری محدود نیست و حقوق دولتی، پیمانکاری، اجاره معدن و حملونقل نیز در ساختار هزینهها نقش دارند؛ سهمی که در گروههای معدنی یکسان نیست. تمرکز برخی هزینهها در معادن آهن و محدودیت سرمایه در معادن کوچک، تفاوت الگوهای فعالیت را برجسته میکند. ارزیابی این ساختار به بررسی رابطه میان هزینهها و ارزش تولید، نحوه تقسیم درآمد میان بهرهبردار و پیمانکار و سهم تحقیق، آموزش، ایمنی و مناطق میزبان نیاز دارد. مقایسه چندساله و تفکیک هزینههای مستقیم از پرداختهای قراردادی میتواند تصویر روشنتری ارائه دهد. دادههای۱۴۰۳ نقطه شروع این بررسیاند و برای توصیف وضعیت معدن در سال۱۴۰۵ کافی نیستند.