در نشست «نقد و نظر» گروه رسانهای «دنیایاقتصاد» چشمانداز بازارها در نیمه دوم سال بررسی شد
آینده بازارها در تقاطع جنگ و صلح
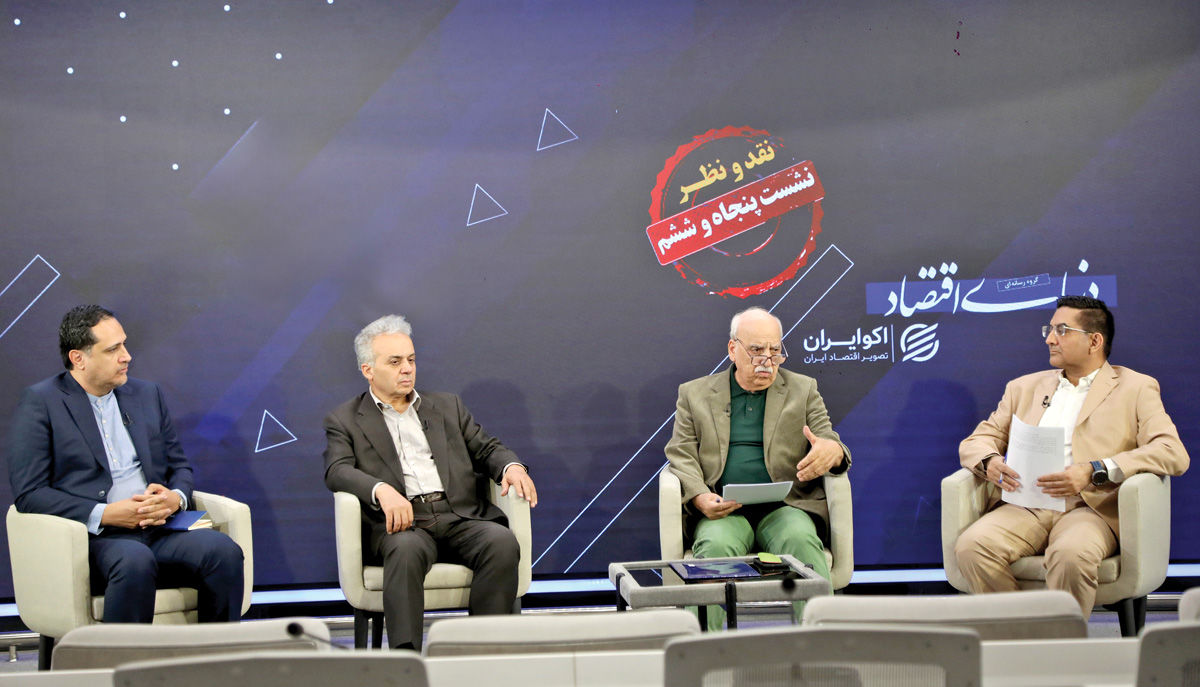 از راست به چپ: دکتر علی فرحبخش، دکتر حسین عبدهتبریزی، دکتر علی رحمانی و دکتر سیدبابک ابراهیمی / عکس: مجتبی سرانجامپور - دنیای اقتصاد
در آغاز این نشست، نخستین پرسش حول محور چشمانداز بازارها در نیمه دوم سال شکل گرفت؛ اینکه چه فاکتورهایی مهمترین نقش را در تعیین مسیر آینده بازار سهام ایفا میکنند؟

حسین عبدهتبریزی در پاسخ به این پرسش، «سودآوری» را محور اساسی و قطبنمای تحلیلگران دانست. به عقیده او، در کشوری که نرخ تورم بالاست، قیمت ارز نیز به تبع آن در مسیر صعودی قرار میگیرد. بدیهی است که بخشی از رشد اسمی بازار به خاطر همین تورم است؛ چراکه برخی از شرکتها با ارز کار میکنند و با افزایش قیمت ارز، درآمد و در نهایت سود آنها نیز افزایش مییابد. این اثرگذاری یا از مجرای درآمد یا داراییها قیمت سهام را افزایش میدهد، اما در نهایت عامل تعیینکننده و اساسی در بازار سهام، همان سود شرکتهاست.
علی رحمانی، مدیرعامل اسبق بورس تهران، نیز در پاسخ به این پرسش وزن متغیرهای سیاسی را در شرایط فعلی سنگینتر ارزیابی کرد. وی با بیان اینکه متغیرهای سیاسی مستقیما سودآوری را هدف قرار میدهند، توضیح داد: «به نظر من در شرایط کنونی مهمترین متغیر، بحثهای سیاسی، مساله محاصره دریایی و روند مذاکرات است که ظاهرا خوب پیش نمیرود. اگر این روند ادامه یابد، حتما بر سودآوری شرکتها تاثیر خواهد گذاشت؛ زیرا صادرات ما بهویژه در صنایع معدنی، فولاد و پتروشیمی عمدتا از طریق آب انجام میشود و اکنون محدودیت جدی در این حوزه وجود دارد. البته امیدوارم سیاستمداران و میدان به یک اشتراک دیدگاه برسند و تصمیم درستی در این زمینه اتخاذ کنند.»
رحمانی در ردهبندی عوامل موثر بر بازار، تورم و نقدینگی را در جایگاه دوم و پس از ریسکهای سیاسی قرار داد و افزود: «نرخ ارز نیز در این روزها متغیر توجیهکنندهای است، اما رویدادهای سیاسی میتوانند به بازار شوک وارد کنند. هرچند روندها نشان میدهد ظاهرا قرار نیست به زیرساختها و شرکتهای ما (مانند آسیبهایی که برخی شرکتها در جنگ رمضان دیدند) ضربهای وارد شود، اما تحریمهای اقتصادی و محاصره دریایی با اثرگذاری بر صادرات، واردات و تراز ارزی کشور، نرخ ارز و صنایع وابسته را متاثر خواهد کرد.»
در بخش بعدی این پرسش مطرح شد که با توجه به چالشهای موجود آیا همچنان باید از منظر مثبت به افزایش نرخ ارز در بورس نگاه کرد یا جنبههای منفی آن پررنگتر شده است؟
سیدبابک ابراهیمی، پیشکسوت بازار سرمایه، در پاسخ به این پرسش گفت: «نرخ ارز همواره متغیری بوده که میتوانسته باعث افزایش درآمدهای صنایع شاخصساز شود. اما این گزاره را در شرایط کنونی باید از جوانب دیگری نیز بررسی کرد. در وضعیتی که کشور درگیر شرایط جنگی است، با محدودیتهای فروش محصول، موانع جدی در تبادلات و انتقالات مالی و همچنین بحران ناترازی انرژی در صنایع انرژیبر مواجه هستیم که این عوامل مستقیما بر سودآوری شرکتها سایه میاندازد. بنابراین بهطور قاطع میتوان گفت که سودآوری شرکتها از لحاظ ریالی افزایش مییابد؛ اما به احتمال زیاد سودآوری ارزی با کاهش مواجه خواهد شد. هرچند ممکن است استثنائاتی در برخی صنایع وجود داشته باشد. بنابراین در بررسی اثر افزایش نرخ ارز، باید نگاه ویژهای به نیمه پنهان این متغیر و محدودیتهای پیرامون آن داشته باشیم.
شوکهای سیاسی و نظامی نیز صرفا واکنشهای لحظهای و هیجانی در بازار ایجاد میکنند، اما این متغیرهای کلان اقتصادی هستند که روندهای ماندگار را میسازند. بهعنوان نمونه، متغیر نقدینگی در اسفند۱۴۰۴ نسبت به مدت مشابه سال قبل رشد ۵۲درصدی را ثبت کرده است و قطعا این روند در سال جاری نیز افزایشی خواهد بود. همچنین علاوه بر ضرورت تامین مخارج جنگ و جبران آسیبهای ناشی از آن، مشکلات ساختاری نظیر بحران صندوقهای بازنشستگی و ناترازی انرژی همچنان پابرجاست. تداوم روند افزایشی نقدینگی به رشد تورم میانجامد و این چرخه، افزایش قیمت داراییها از جمله بازار سهام را در پی خواهد داشت.»
بخش دیگری از این نشست به این پرسش اختصاص یافت که آیا بورس به لحاظ قیمتی همچنان جذابیت دارد یا انتظارات تورمی در قیمتها پیشخور شده و نباید انتظار رشد شتابان و مضاعفی را از بازار داشت؟
عبدهتبریزی در پاسخ به این پرسش، با نگاهی به رفتار بازار سهام در ماههای پس از جنگ گفت: «اگر به وضعیت بورس در ماههای نخست پس از جنگ ۱۲ روزه نگاه کنیم، بازار در مقایسه با دلار وضعیت چندان مطلوبی نداشت و با سرعت آن حرکت نکرد. به عنوان مثال، اگر عدد پیش از جنگ را ۱۰۰ در نظر بگیریم، دلار به سرعت به سطح ۱۲۳ و ۱۲۴ رسید؛ اما بورس در زمان بازگشایی اولیه با یک سقوط همراه شد و حدود ۲۰ درصد از ارزش خود را از دست داد. اما کمی بعد این روند نزولی تغییر کرد؛ بهطوریکه تا ۲۳ شهریور ۱۴۰۵، شاخص بورس (نسبت به پایه ۱۰۰ قبل از جنگ) به عدد ۲۴۸ رسید؛ بنابراین، بازار سهام در این دوره با ثبت رشد حدود ۱۴۸درصدی، توانست از دلار پیشی بگیرد.
روشن است که بخشی از این صعود بهخاطر تورم و بالا رفتن سطح عمومی قیمتهاست، اما قطعا بخشی از آن نیز به سود شرکتها تعلق دارد. با این حال، رشد سودآوری نمیتواند تمام این جهش قیمتی را توجیه کند. اگر به نسبت قیمت به درآمد (P/E) بازار نگاه کنیم، این نسبت در ۳۱تیرماه امسال ۵.۸ بود، اما امروز به بالای ۹ رسیده است. این تغییر نشان میدهد که سود شرکتها تغییر معناداری نکرده، اما قیمتها بالا رفته است. مفهوم اقتصادی این پدیده آن است که بازار در حال «پیشخور» کردن سودهای آینده است یا سرمایهگذاران تصورات خاصی از تورم آتی دارند؛ تصوراتی مبنی بر اینکه محاصره اقتصادی و محدودیتها ادامه خواهد یافت، فروش نفت باز هم صدمه خواهد دید و تداوم این وضعیت به تورم شدیدتری منجر خواهد شد.»
وی با اشاره به رشد مازاد و ۳۳درصدی بورس نسبت به دلار خاطرنشان کرد: «اینکه این رشد اضافهتر از کجا نشأت گرفته مسالهای است که بازار باید آن را برای حرکتهای بعدی خود تعریف کند. برای اینکه بورس بخواهد همچنان از دلار جلو بزند، نهایتا باید سود شرکتها افزایش یابد، وگرنه پیشبینی من این نیست که این وضعیت بتواند با همین سرعت ادامه پیدا کند. جمعبندی اولیه این است که بورس ما از شوک جنگ بهخوبی عبور کرد و بازگشایی بازارها بسیار خوب انجام شد؛ اگر بخواهیم یک نقطه مثبت از مدیریت این دوره ذکر کنیم، حتما همین موضوع است. اکنون دیگر مساله اصلی ما جبران ریزشهای جنگ نیست؛ چراکه آن افت جبران شده و بازار رشد عظیمی را ثبت کرده است.
بخش قابلملاحظهای از رشد اخیر بازار، یکپارچه بود؛ یعنی تمام سهمها با هم بالا رفتند. اما این روند حتما تغییر خواهد کرد و تقارن بازار به هم میخورد. پیش از این میدیدیم که بیشتر بازار سبز است و تنها تعداد معدودی نماد قرمز هستند، اما اکنون تفاوتها میان بخشها و شرکتهای مختلف در حال نمایان شدن است؛ چراکه آثار جنگ بر تمام صنایع یکسان نبوده است. روند بعدی بازار به این سمت خواهد رفت که رشد قیمتها یکپارچه نخواهد بود.»
در ادامه نشست این موضوع مورد بحث قرار گرفت که آیا بازار سهام میتواند جایگاه برتر خود میان بازارهای دارایی را تا پایان سال حفظ کند و چه عواملی ممکن است این ردهبندی را دستخوش تغییر کند؟
علی رحمانی، در پاسخ به این پرسش تاکید کرد: «با توجه به اینکه چشمانداز روشنی برای تغییر شرایط دیده نمیشود، اگر همین روند ادامه یابد، در نیمه دوم سال تورم شدیدتری را تجربه خواهیم کرد. از یکسو مخارج دولت شامل هزینههای جنگ و بازسازی افزایش مییابد و از سوی دیگر درآمدهای مالیاتی با افت شدید مواجه خواهد شد.
هرچند آمارها نشان میدهد دولت توانسته درآمدهای پنج ماه اول سال خود را محقق کند (که احتمالا ناشی از فروش موجودی انبارها پیش از تشدید محدودیتها بوده)، اما تداوم این وضعیت بعید به نظر میرسد و به احتمال زیاد دوران سختتری را پیش رو خواهیم داشت. این شرایط سخت، هم نرخ ارز و هم بازار سهام را متاثر خواهد کرد. علاوه بر بحث سودآوری شرکتها، مساله فراوانی یا مضیقه نقدینگی نیز تاثیر مستقیمی بر روند بورس دارد. هرچند بورس همچنان فرصتهایی برای سرمایهگذاری دارد، اما ممکن است دیگر بالاترین بازدهی را به خود اختصاص ندهد و ممکن است بازار طلا در نیمه دوم سال گوی سبقت را برباید.
با تشدید عدمقطعیتها، احتمال افزایش تنشهای ژئوپلیتیک و سایه سنگین تحریمها، نحوه سناریوبندی و مدیریت ریسک به دغدغه اصلی سرمایهگذاران تبدیل شده است. در ادامه گفتوگو این موضوع مورد بررسی قرار گرفت.
سیدبابک ابراهیمی در پاسخ، با تاکید بر اینکه در مدیریت کلان سرمایهگذاری به تمامی سناریوها فکر میشود، به یک اصل مهم در اقتصاد ایران اشاره کرد و گفت: «ما اعتقاد راسخ داریم که بازارها در بازه زمانی یک تا سهساله به یکدیگر همگرا میشوند. به همین دلیل این اطمینان را به سرمایهگذاران و مردم میدهم که در بلندمدت از هیچ بازاری عقب نخواهند ماند؛ چراکه این بازارها در نهایت به یکدیگر میرسند.
زمانی که بورس حرکت میکند، قطعا با یک اختلاف زمانی بازار مسکن نیز به حرکت درمیآید یا ممکن است بازار طلا زودتر واکنش نشان دهد و سپس نرخ ارز خود را با آن تطبیق دهد. بهعنوان نمونه، پس از جهش تاریخی بورس در سال ۹۹، زمان زیادی طول کشید تا موتور این بازار دوباره روشن شود. مقصود من تمرکز بر یک تکبازار نیست، بلکه معتقدم در یک افق یک تا سهساله، میزان بازدهی افراد در بازارهای مختلف تفاوت معنادار و فاحشی با یکدیگر ندارد؛ هرچند از نظر رتبهبندی تفاوتهایی داشته باشند. یک شرکت سرمایهگذاری یا مدیر یک سبد بزرگ، قطعا باید ترکیب متنوعی از داراییها را در اختیار داشته باشد. در تئوریهای کلاسیک تنوعبخشی به پرتفو، معمولا تمرکز اصلی بر روی سهام و اوراق است؛ اما من معتقدم اکنون فصل بروز و ظهور داراییهای جدیدی فرا رسیده است.
برای مثال امروزه صندوقهای طلا و نقره به گزینههای جذابی برای ترکیب داراییها تبدیل شدهاند و قانون نیز محدودیتی برای ورود نهادهای مالی به آنها ایجاد نمیکند. البته باید به عمق بازارها نیز توجه داشت؛ یک شرکت سرمایهگذاری بزرگ نمیتواند با تمام قدرت نقدینگی خود وارد بازارهای کوچکی مانند گواهی سپرده کالایی خرما یا زعفران شود؛ زیرا ورود منابع سنگین میتواند این بازارها را به شدت متاثر و دچار نوسان کند و نقش هدایتگر غیرطبیعی به خود بگیرد. مدیریت موفق در این شرایط به این معناست که نهاد مالی با تقسیم و توزیع هوشمندانه پرتفوی خود در صنایع و صندوقهای مختلف، بتواند بازدهی مورد انتظار را با حداقل ریسک ممکن محقق کند.»
بخش دیگری از این نشست به بررسی بازار مسکن اختصاص داشت و این پرسش مطرح شد که آیا اثر متغیرها با تاخیر به بازار مسکن سرریز خواهد شد یا اینبار باید منتظر واکنش فوری مسکن، مشابه سایر بازارها باشیم؟
عبدهتبریزی، صاحبنظر بازار مسکن، در پاسخ به این پرسش، واکنش فوری این بازار را رد کرد و گفت: «آثار متغیرها هیچگاه بهطور فوری بر بازار مسکن اثر نمیگذارد و این اثرگذاری همواره با فاصله زمانی همراه است. دلیل اصلی این امر «چسبندگی قیمت» است؛ اصولا تحرکات بازار مسکن مانند طلا، دلار یا سهام نیست که بلافاصله با تغییر متغیرهای اقتصادی، واکنش نشان دهد. هرچند در حال حاضر بازار مسکن جاماندگی ندارد. زمانی که درگیریها و جنگ اتفاق افتاد، برخلاف بازار دلار که واکنش نشان داد، بازار مسکن منجمد شد. اگر به آمارهای شهر تهران نگاه کنیم، در آن مقطع حتی شاهد افت قیمتها بودیم؛ بهطوریکه متوسط قیمت معاملاتی هر مترمربع در تهران حدود ۹۳میلیون تومان بود. این رقم در شهریور ۱۴۰۴ تغییر اندکی کرد و به آرامی به سطح تا ۱۰۶ تا ۱۲۶میلیون تومان رسید، اما از اواخر ۱۴۰۴ و بهویژه در سال۱۴۰۵ تغییرات اساسی در آن رخ داد. بررسیها نشان میدهد که متوسط قیمت در تهران اکنون به حدود ۲۷۴میلیون تومان رسیده است.»
او بخش قابلملاحظهای از این رشد ریالی را ناشی از حرکت دلار دانست و در یک مقایسه آماری گفت: «اگر پایه نرخ دلار پیش از جنگ را ۱۰۰ در نظر بگیریم، این شاخص اکنون به محدوده ۱۹۰ تا ۲۰۰ (و در مقاطعی ۲۲۰) رسیده است. اما برای تحلیل دقیقتر مسکن، باید به «قیمت دلاری» آن نگاه کنیم. مسکن طی چهار پنج سال گذشته، به یک معنا عمدتا کاهش قیمت دلاری و تخلیه حباب داشته است. از آنجا که قیمت مصالح ساختمانی همگام با تورم حرکت میکند و افت دلاری در آن بیمعناست، این تخلیه حباب عمدتا روی ارزش زمین اتفاق افتاده است؛ بهطوریکه در یک نگاه کلی (با در نظر گرفتن استثنائات در برخی زمینهای خاص)، ارزش دلاری مسکن طی این مدت حدود ۵۰درصد افت کرده که کاهش بسیار قابلملاحظهای است.
به نظر میرسد مسکن به دلار نزدیک شده، اما هنوز افزایش قیمت آن را بهطور کامل پیشخور نکرده است. اگر نگاه کنیم، میانگین قیمت دلاری هر مترمربع پیش از جنگ حدود ۱۲۰۰ تا ۱۳۰۰دلار بود (هرچند در اوج قیمتها و در مناطق خاصی از تهران، ارقام بالای ۲۰۰۰ تا ۲۵۰۰دلار نیز ثبت میشد) و امروز هم قیمتها تقریبا در همان محدوده دلاری در نوسان است و تغییر عمدهای نکرده است. دلیل اصلی این امر، پایین ماندن سطح درآمد مردم است. درآمدها به قدری پایین مانده که عملا هیچگونه تقاضای مصرفی واقعی در بازار وجود ندارد. تقاضای فعلی در بازار همچنان سفتهبازانه و دارای جنبههای بازرگانی است و سهم تقاضای مصرفی بسیار اندک است.»
با تداوم رشد پیوسته و شتابان شاخص کل بورس، کارشناسان به سراغ یکی از مهمترین نگرانیهای سهامداران رفتند و به این سوال پاسخ دادند که آیا سازمان بورس بهعنوان رگولاتور وظیفه دارد برای تعدیل بازار و کنترل نوسانات روزانه، مقررات خاصی وضع کند یا باید صرفا نظارهگر حرکت شتابان بازار باشد؟
رحمانی که از مدیران سابق بورس تهران بوده در پاسخ به این نگرانی، به تفاوتهای ساختاری بازار فعلی با سال۹۹ اشاره کرد و گفت: «شرایط کنونی نسبت به سال۹۹ بسیار متفاوت است. در حال حاضر نهادهایی مانند صندوق تثبیت و صندوق توسعه بازار فعال هستند که منابع مالی مطلوب و سهام زیادی در اختیار دارند و در صورت نیاز، به راحتی میتوانند در روند معاملات مداخله کنند. علاوه بر این، تعداد زیادی صندوق بخشی تشکیل شده است.»
عبدهتبریزی نیز در پاسخ به این پرسش که آیا بورس باید صرفا نظارهگر باشد، گفت: « باید بپذیریم که در شرایط جنگی قرار داریم. در حالت عادی، من هم مخالف دستکاری ساختارهای بازار هستم و مثلا توصیه نمیکنم دامنه نوسان را روی ۳درصد محدود کنند. طبیعی است که در وضعیت نرمال، دامنه نوسان باید باز شود و ما هم میتوانیم مانند بورسهایی نظیر چین، دامنههای بزرگتر ۲۰درصدی را تجربه کنیم. اما در زمان جنگ و با این وضعیت ملتهب، باز کردن دامنه نوسان اصلا پیشنهاد قابلقبولی نیست. با وجود اینکه مدیر بازار در شرایط عادی نباید دخالت کند، اما در وضعیت فعلی ناگزیر به انجام اقداماتی است. بهعنوان مثال، بورس ما از ۹اسفند تا ۲۷اردیبهشت تعطیل بود؛ هیچکس در شرایط عادی اجازه چنین کاری را نمیدهد و شیوه بازگشایی بازار هم (که پیشتر گفتم نسبتا موفق بود) با مختصات شرایط عادی همخوانی نداشت.
ابراهیمی در پاسخ، ابتدا به تبیین مفهوم واقعی «رگولاتوری» در بازارهای مالی دنیا پرداخت و گفت: «سازمان بورس بر مبنای یکسری قوانین مشخص عمل میکند و اساسا وظیفه آن، بالا بردن یا پایین آوردن شاخص نیست. رسالت اصلی این سازمان، تضمین کارآیی و تامین نقدشوندگی بازار است؛ یعنی نهاد ناظر دقیقا باید نقش یک «داور» را ایفا کند. با وجود اینکه نگاه بلندمدت من نیز باز بودن دامنه نوسان است و شاید برخی از فعالان بازار از این حرف مکدر شوند، اما در شرایط کنونی، برداشتن دامنه نوسان به هیچوجه اقدام درستی نبود. به نظر من سازمان باید کمترین میزان دخالت و در عین حال بیشترین میزان نظارت را بر ناشران اعمال کند.
بسیاری از این مجموعههای بزرگ اکنون تکلیف دارند که در صفهای خرید شکلگرفته، سهام خود را عرضه کنند. با توجه به اینکه برخی سهمها سالها فریز شده بودند و به سختی معامله میشدند، این عرضهها به نقدشوندگی بازار کمک میکند و اشکالی هم ندارد؛ اما سازمان بورس باید بر این نکته تاکید کند که ناشران موظفند حداقل ۵۰درصد از منابع حاصل از این عرضهها را برای حمایتهای آتی از همان سهم حفظ کنند. یک تدبیر بسیار مهم که در زمان بازگشایی بازار پس از جنگ انجام شد، شکلگیری یک همدلی و حمایت بینظیر از سوی شبکه بانکی کشور بود. بانک مرکزی با تلطیف موقت محدودیتهای سرمایهگذاری، به بانکها اجازه داد تا سهام بخرند و در زمان مناسبی که تشخیص میدهند، بفروشند. این اقدام کمک شایانی میکند تا بازار به شرایط و بحران سال۹۹ دچار نشود.»
در بخش پایانی این نشست، سناریوهای خوشبینانه و بدبینانه پیش روی بازارها در نیمه دوم سال مورد بررسی قرار گرفت.
عبدهتبریزی با بیان اینکه دستیابی به یک صلح میانمدت دشوار است، اما امضای یک تفاهمنامه «عدم تخاصم» دور از ذهن نیست، گفت: «اگر توافقی امضا شود، با توجه به اینکه ما در مقابل آمریکا مقاومت کردهایم، قطعا موقعیت ما به عنوان یک قدرت منطقهای تثبیت خواهد شد؛ شبیه به سال۱۳۶۷ و پس از پایان جنگ که ایران بهعنوان یک قدرت از بحران خارج شد. اما نکته مهم این است که در این شرایط از آنجا که دولت همچنان تعیینکننده بازار ارز است، نباید به سراغ شوکدرمانی برود. کاهش قیمتها باید آرامآرام صورت گیرد و دولت نباید به یکباره قیمت ارز را سرکوب کند. ما هزینهها و ضررهای این نرخ ارز بالا را پرداختهایم؛ بنابراین اکنون که اقتصاد در حال گشایش است، به جای پایین آوردن دستوری نرخ ارز، باید دستمزدها را افزایش دهیم.
یکی از معضلات اساسی ما تثبیت دستوری قیمت خدمات (مانند آب و برق) بوده که اجازه پرش منطقی را به آنها نداده و امروز به یک معضل در تمام بازارها از جمله مسکن تبدیل شده است. همان روحیه بالا و جانفشانی که در حوزه نظامی شاهد بودیم، قابلیت تعمیم به صنعت را دارد. آنچه موتور بهرهوری کل عوامل تولید را روشن میکند، همین روحیه و انگیزه جمعی است. اگر پس از توافق، فضا کمی بازتر شود، سختگیریها کاهش یابد و به مردمی که تمام این هزینهها و فشارهای سخت را تحمل کردهاند امتیازاتی داده شود، با ایجاد یک روحیه خوب و ورود تکنولوژیهای جدید (مانند رباتیک و هوش مصنوعی)، میتوانیم ظرف ۷ تا ۸سال به نرخهای رشد اقتصادی بسیار بالایی دست پیدا کنیم.»
علی رحمانی نیز با تاکید بر اینکه احتمال وقوع سناریوی خوشبینانه حدود ۲۵درصد و احتمال تداوم شرایط فعلی ۵۰ درصد است، درباره اثرات گشایش اقتصادی گفت: «اگر گشایشی در حوزه ارز، صادرات و واردات اتفاق بیفتد، بازارها به نحو مثبتی تحتتاثیر قرار میگیرند. مهمترین اتفاق، کاهش هزینههای معاملاتی است. در حال حاضر برای دور زدن تحریمها و حمل کالا، حدود ۱۵ تا ۲۰درصد هزینه مازاد پرداخت میکنیم. حذف این ارقام، صرفهجویی عظیمی است که خود به یک محرک اقتصادی تبدیل میشود.
تکنولوژی فعلی ما در بسیاری از بخشها قدیمی است؛ از خودروسازی که محصولی با مصرف ۱۰ لیتر بنزین تولید میکند تا پتروشیمیها و نیروگاههایی که روزگاری با تکنولوژی روز آلمان ساخته شدند اما اکنون مستهلک شدهاند. برآوردهای غیررسمی نشان میدهد ما به حدود ۲هزارمیلیارد دلار سرمایهگذاری برای نوسازی نیاز داریم. ورود تکنولوژیهای جدید چشمانداز رشد را به کلی تغییر خواهد داد. حتی در صورت تداوم شرایط فعلی نیز دولت باید برای صنایعی مانند سیمان، فولاد و مسکن برنامه و سیاستگذاری (نه دخالت مستقیم) داشته باشد؛ چراکه این بخشها میتوانند تحول ایجاد کنند، اما اکنون به دلیل عدم اشتراک دیدگاه میان تصمیمگیران، در بلاتکلیفی به سر میبرند.»
بابک ابراهیمی نیز در بخش پایانی نشست با نگاهی خوشبینانه گفت: «تاریخ نشان داده است که تمام جنگهای دنیا روزی به پایان میرسند و جنگ فعلی نیز لاجرم تمام خواهد شد. ایران تا به اینجا به خوبی در برابر قدرتهای بزرگ ایستادگی کرده و بخش عمده این دستاورد، مرهون مردم صبوری است که این شرایط سخت را تحمل کردهاند. ایران نشان داده که توانایی، دانش و زیرساختهای لازم را دارد. در جریان درگیریهای اخیر، ما شاهد قطعی برق، آب یا کمبود مواد غذایی نبودیم و جریان زندگی مختل نشد که این نشان از مدیریت بسیار خوب دولت در فضای جنگی دارد.
تاثیر انعقاد یک تفاهمنامه یا توافق بر بورس بسیار مثبت و فراتر از افت قیمت دلار است. با گشایش اقتصادی، ارزش ریال تقویت میشود. ورود تکنولوژیهای جدید که انرژیبری کمتر و بازدهی بالاتری دارند، صنایع نیروگاهی، نفت، گاز، پتروشیمی و فولاد ما را متحول خواهد کرد. تولید محصولاتی با ارزش افزوده بالا در کنار گشایش در نظام بانکی، پیشرانهای قدرتمندی برای رشد بازار سرمایه خواهند بود.»