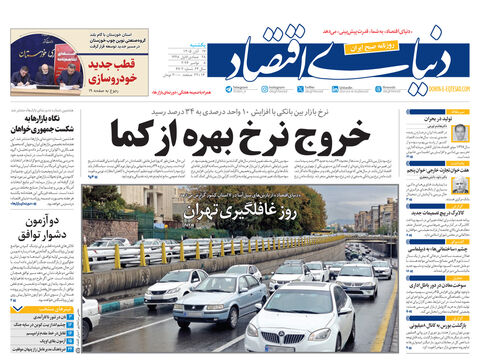
خروج نرخ بهره از کما
دنیای اقتصاد : نرخ سود بازار بینبانکی پس از مدتها از محدوده ۲۴درصد به حدود ۳۴درصد رسیده است. این تغییر میتواند نشانه پایاندورهای از قیمتگذاری دستوری یکی از مهمترین نرخهای اقتصاد ایران باشد. در سالهایی که تورم با شتاب افزایش یافت و در سطوح بالا ماندگار شد، ثابت ماندن نرخ بینبانکی به منفیتر شدن نرخ سود حقیقی منجر شد. نزدیک ماندن نرخ سود بینبانکی به سقف تعیینشده در سالهای گذشته نیز نشانهای از همین وضعیت بود. در چنین شرایطی، استقراض از این بازار هزینه اندکی داشت و همین مساله به افزایش تقاضای بانکها برای منابع، رشد نقدینگی و تخصیص ناکارآمد اعتبار دامن زد. بنابراین، افزایش نرخ سود صرفا یک تغییر عددی نیست و میتواند به بازگشت کارآیی بازار بینبانکی کمک کند. با این حال، همانطور که پویا جبلعاملی، اقتصاددان، در گفتوگو با «دنیایاقتصاد» تشریح کرده است، رسیدن نرخ به ۳۴درصد بهتنهایی برای مهار تورم کافی نیست. سیاستگذار باید نرخ سود را متناسب با تحولات تورم تنظیم کند و همزمان با کاهش انتظارات تورمی و تقویت اعتماد عمومی، مانع تداوم چرخه رشد نقدینگی و تورم شود.
حامد آذرگون: نرخ سود بازار بینبانکی ایران از محدوده ۲۴ درصد به محدوده ۳۴ درصد افزایش یافت. این نرخ یکی از مهمترین ابزارهای سیاست پولی در کشورهای مختلف است. پایین نگه داشتن نرخ بهره در سالهای گذشته مشکلات متعددی برای اقتصاد کشور ایجاد کرده است. در شرایطی که نرخ تورم از سال ۱۳۹۷ جهش کرده و در سطوح بالا ماندگار شده بود، نرخ سود حقیقی به شکل بیسابقهای منفی شد. تداوم نرخ سود حقیقی منفی در بازار بینبانکی نیز به تضعیف کارآیی این بازار انجامید.اکنون به نظر میرسد سیاستگذار پولی و تیم اقتصادی دولت برای تغییر این وضعیت به جمعبندی رسیدهاند. افزایش نرخ سود بینبانکی به محدوده ۳۴ درصد، در صورتی که با کاهش انتظارات تورمی همراه شود، میتواند اثربخشی قابلتوجهی داشته باشد.
با این حال، مهمتر از افزایش یا کاهش نرخ سود، پویایی و انعطافپذیری آن در واکنش به تغییرات نرخ تورم است. اگر تورم به افزایش نرخ سود واکنش کافی نشان ندهد، ممکن است در آینده به افزایش بیشتر نرخ نیاز باشد. در مقابل، اگر تورم روند کاهشی در پیش بگیرد، نرخ سود نیز باید متناسب با آن تعدیل شود. شاید مهمترین نرخ اقتصاد ایران، نرخ سود بهطور کلی و نرخ سود بازار بین بانکی بهطور خاص باشد. بخش بزرگی از ناکارآییهای اقتصاد ایران ریشه در سرکوب این نرخ در مقادیر غیر واقعی دارد. از نظر علم اقتصاد، سرکوب نرخ بهره و منفی شدن مقدار حقیقی آن موجب خلق بیش از حد نقدینگی و سوءتخصیص منابع اقتصادی خواهد شد. اقتصاد ایران نیز از این فرآیند مستثنی نبوده و از منفی بودن نرخ حقیقی بهره آسیبهای بسیاری دیده است.
چه زمانی بانکها نیاز به بازار بین بانکی دارند؟
مجموعه تراکنشهای بانکی در طول روز، موجب میشود در پایان روز برخی بانکها بدهکار و برخی دیگر بستانکار باشند. برای مثال اگر ۲۰۰ واحد اعتبار از بانک الف به بانک ب منتقل شده باشد و ۱۰۰ واحد نیز از بانک ب به بانک الف انتقال داده شده باشد، در پایان روز بانک الف ۱۰۰ واحد به بانک ب بدهکار خواهد شد. در بازار شبانه، اگر بانک الف از ذخایر اضافی کافی نزد بانک مرکزی برخوردار باشد، میتواند بدهی خود را به بانک ب پرداخت کند در غیر این صورت نیاز به استقراض در بازار بین بانکی دارد. علاوه بر این اگر بانک الف ترازنامه خود را گسترش دهد، نیاز به افزایش سپرده قانونی خود نزد بانک مرکزی دارد و در این حالت نیز ممکن است نیاز به استقراض در بازار بینبانکی داشته باشد.
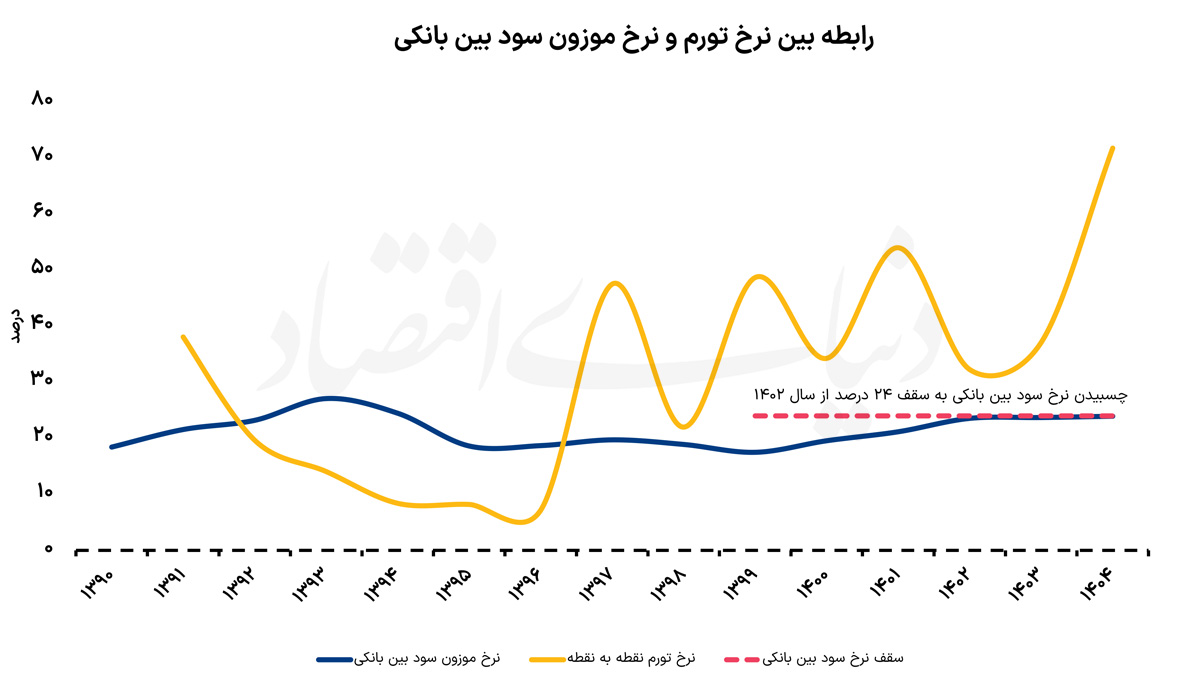
بانک مرکزی به عنوان بازارساز اصلی در بازار بین بانکی عمل میکند و عملا نرخ سود توسط او تعیین میشود. حال اگر بانک مرکزی یک نرخ پایین و غیر واقعی را برای این بازار تعیین کند، مشکلات زیادی برای کارکرد اصولی نظام بانکی و کل اقتصاد پیش خواهد آمد. تاکنون نرخ بین بانکی در محدوده ۲۴ درصد تعیین شده بود. تعیین نرخ در این محدوده، در شرایط که نرخ تورم بالای ۸۰ درصد است، موجب خواهد شد که مازاد تقاضا در این بازار شکل بگیرد. به عبارت دیگر هزینه بدهکار شدن در بازار بین بانکی بسیار پایین خواهد بود و این هزینه پایین موجب خلق بیش از حد نقدینگی توسط نظام بانکی خواهد شد. علاوه براین، پدیدههایی مثل بنگاهداری بانکها و ارائه تسهیلات به اشخاص مرتبط، و همچنین نرخ بالای نکول تسهیلات و بدهکاران بزرگ بانکی نیز، تا حد زیادی نتیجه هزینه پایین استقراض در بازار بینبانکی است.
رجوع به ترازنامه بانک مرکزی نیز حاکی از نقش پررنگ «بدهی بانکها» در رشد پایه پولی است. تلاش بانک مرکزی برای استفاده از ابزار غیر متعارف «کنترل ترازنامه» در همین چارچوب قابل فهم است زیرا این ابزار زمانی مورد استفاده قرار خواهد گرفت که ابزار نرخ بهره و بازار بینبانکی کارآیی خود را از دست داده باشد. علاوه بر این مازاد تقاضا در بازار بین بانکی موجب شکلگیری «بازار سیاه بینبانکی» نیز خواهد شد. اخبار غیر رسمی حاکی از آن است که بانکها با نرخهایی بسیار بالاتر از ۲۴ درصد با یکدیگر تبادل میکردهاند. از این منظر اعلام نرخ ۳۴ درصد برای بازار بینبانکی تا حدی شفاف کردن بازاری است که اکنون نیز با همین نرخ کار میکرده اما غیر رسمی بوده است.
افتادن در شیب لغزنده تورمی
خروج آمریکا از برجام در اردیبهشت سال ۱۳۹۷ موجب جهش نرخ تورم در اقتصاد ایران شد. افزایش انتظارات تورمی موجب شد نقدینگی محبوس شده در سیستم بانکی رها شود و اقتصاد ایران را وارد یک فاز جدید کند. از سال ۱۳۹۷ به این سو هر چند در سالهای اولیه نرخ تورم نوساناتی داشته اما در چند سال گذشته روند صعودیتری پیدا کرده است. رسیدن نرخ تورم نقطه به نقطه به محدوده ۹۰ درصد در سال ۱۴۰۵ موجب منفی شدن نرخ حقیقی سود در مقادیر بیسابقهای شد. محاسبات نشان میدهد نرخ حقیقی سود سپردهها و وامهای بانکی به محدوده منفی ۳۵ درصد رسیده است. فرآیند فزاینده نرخ تورم هرچند تا حد زیادی تحتتاثیر کاهش منابع ارزی و افزایش انتظارات تورمی بوده اما منفی بودن نرخ حقیقی سود و رشد بیش از حد نقدینگی نیز عامل بسیار تعیین کنندهای بوده است.
نرخ واقعی سود تسهیلات بانکی که تقریبا برابر با نرخ اسمی سود منهای نرخ تورم است، با افزایش تورم، منفیتر خواهد شد. منفیتر شدن نرخ واقعی سود نیز انگیزههای شبکههای صاحب نفوذ را به سمت اخذ بیشتر تسهیلات و خلق بیشتر نقدینگی هدایت خواهد کرد. موضوعی که خود موجب تشدید نرخ تورم و منفیتر شدن نرخ واقعی تسهیلات و تکرار این چرخه مخرب خواهد شد. بنابراین افزایش تورم موجب منفیتر شدن نرخ واقعی سود شده و منفیتر شدن نرخ سود نیز از طرق مختلف موجب خلق بیش از حد نقدینگی و افزایش تورم میشد. چرخهای که اقتصاد ایران را به سمت بیثباتی و سوءتخصیص روزافزون سوق داده است. اکنون بهنظر میآید تیم اقتصاد دولت تلاش کرده است به این وضعیت مخرب پایان دهد. افزایش نرخ سود بازار بینبانکی اگر همراه با سیاستهای مکمل و اصولی انجام شود میتواند نتیجهبخش باشد. دو موضوع مهم دیگر که نتیجه این سیاست را تعیین خواهد کرد، کاهش تنشهای خارجی و افزایش اعتماد آحاد اقتصادی به سیاستگذار پولی خواهد بود.
چگونگی اثرگذاری موثر سیاست پولی
پویا جبلعاملی، اقتصاددان، اقدام بانک مرکزی برای افزایش کریدور نرخ بهره را اقدامی مثبت ارزیابی کرد و گفت: این تصمیم اقدامی است که باید از آن حمایت کرد. با این حال، در اجرای این سیاست انقباضی باید چند نکته را مدنظر قرار داد. نخست آنکه اقدام بانک مرکزی باید بهگونهای باشد که بر انتظارات عاملان و فعالان اقتصادی اثر بگذارد. شکلدهی به این انتظارات معمولا از طریق تبیین شفاف دلایل تغییر سیاست و ارائه چشماندازی روشن از مسیر سیاستگذاری در آینده صورت میگیرد. او افزود: راهنمایی و چشماندازی که سیاستگذار درباره اقدامات آتی خود به فعالان اقتصادی ارائه میکند، حتی میتواند از سیاستی که در حال حاضر اجرا میشود نیز موثرتر باشد و با کارآمدی بیشتری بر انتظارات تورمی اثر بگذارد. بنابراین، ضروری است سیاست انقباضی اخیر بانک مرکزی با انتشار بیانیهای شفاف همراه شود که در آن دلایل این تصمیم و همچنین مسیر احتمالی سیاستگذاری در آینده تشریح شده باشد.
این اقتصاددان افزود: با وجود افزایش حدود ۹ تا ۱۰ واحد درصدی نرخهای کریدور، بسته به اینکه کف یا سقف آن را مبنا قرار دهیم و همچنین یک واحد درصد افزایش پهنای کریدور، نرخ بهره بینبانکی همچنان به سقف این کریدور نزدیک است. این موضوع نشان میدهد که اقدام اخیر بانک مرکزی، با وجود موثر و مفید بودن، هنوز کافی نیست و لازم است سیاستگذار در مسیر افزایش بیشتر نرخهای کریدور گام بردارد. او توضیح داد: هدف سیاستگذار آن است که نرخ بهره را به سطح نرخ بهره طبیعی اقتصاد نزدیک کند. با این حال، در شرایطی که تورم به حدود ۸۰ تا ۹۰ درصد رسیده است، نرخهای فعلی همچنان فاصله زیادی با نرخ بهره طبیعی اقتصاد دارند. از سوی دیگر، نزدیک بودن نرخ بهره بینبانکی به سقف کریدور نشان میدهد که همچنان تقاضا برای منابع در این نرخها بالاست و بنابراین میتوان افزایش مجدد نرخهای کریدور را در دستور کار قرار داد.
جبلعاملی تاکید کرد: بانک مرکزی میتواند در بیانیه خود به این موضوع اشاره کند که افزایش اخیر نرخها بخشی از یک مسیر سیاستی مشخص است و در صورت تداوم تقاضای بالا، احتمال افزایش دوباره کریدور وجود دارد. حتی اعلام این چشمانداز، برای مثال با اشاره به احتمال تکرار چنین اقدامی در چند هفته آینده، میتواند به شکلگیری انتظارات ضد تورمی کمک کند. به گفته او، فعالان اقتصادی باید این پیام را دریافت کنند که بانک مرکزی قصد دارد تمام تلاش خود را برای اتخاذ موضعی ضد تورمی و کاهش تورم به کار گیرد.
این صاحبنظر اقتصادی در ادامه به تشریح ضرورت اصلاح نرخهای بهره در کل نظام بانکی اشاره کرد و گفت: نرخ بهره بینبانکی نقطه اتکای سایر نرخهای بهره در اقتصاد است و نرخهای سپرده و تسهیلات و دیگر نرخهای بانکی نیز از آن تاثیر میپذیرند. با این حال، تا زمانی که نرخهای نهایی در نظام بانکی بهصورت دستوری تعیین شوند، سازوکار مورد نیاز برای اثرگذاری سیاست پولی بر متغیرهای واقعی اقتصاد بهطور کامل شکل نمیگیرد. او افزود: برای آنکه سیاستگذار بتواند از کانال نرخ بهره به شکل موثرتری بر متغیرهای هدف اقتصادی اثر بگذارد، لازم است آزادسازی نرخهای نهایی در نظام بانکی نیز انجام شود. در واقع، افزایش نرخ بهره بینبانکی زمانی میتواند اثرگذاری کاملتری داشته باشد که این تغییر به سایر نرخهای بانکی نیز منتقل شود و زنجیره انتقال سیاست پولی در اقتصاد تکمیل شود.
جبلعاملی با اشاره به ضرورت نزدیک شدن نرخهای بهره در نظام بانکی به نرخ بهره طبیعی اقتصاد ایران اظهار کرد: تاکنون چنین اتفاقی به شکل مطلوب رخ نداده است. از این منظر، اقدام اخیر بانک مرکزی برای افزایش کریدور نرخ بهره قابل تقدیر است، اما نباید اهمیت آزادسازی نرخها و تغییر رویکرد سیاستگذار در حوزه سیاستهای اعتباری را نادیده گرفت. او افزود: انتظار میرود اقدامی که اکنون در زمینه افزایش نرخ بهره انجام شده، مقدمهای برای اصلاحات گستردهتر در نظام بانکی باشد؛ اصلاحاتی که یکی از مهمترین آنها کنار گذاشتن مداخلات دستوری در تخصیص اعتبارات است.
این اقتصاددان در پایان تاکید کرد: سیاستگذار نباید درباره اینکه منابع نظام بانکی به چه پروژهای اختصاص پیدا کند، کدام بخش یا فعالیت اقتصادی در اولویت قرار بگیرد و هر پروژه چه میزان تسهیلات دریافت کند، تصمیمگیری کند. همچنین تعیین دستوری نرخهای تسهیلات و سایر نرخهای بانکی نیز باید کنار گذاشته شود. به اعتقاد او، تنها با کاهش این مداخلات و فراهم کردن زمینه فعالیت سازوکارهای بازار میتوان به یک سیاست پولی منسجم و کارآمد دست یافت؛ سیاستی که در آن نرخ بهره از طریق سازوکارهای اقتصادی بر متغیرهای هدف اثر بگذارد و مسیر کنترل تورم را هموار کند.
واکنش متفاوت بورس به نرخ بهره