اولویتبندی تخصیص ارز
دنیای اقتصاد: به تازگی اعلام شده است که از این به بعد، تنها ۶۶ ردیف از ۴۵۹۹ ردیف تعرفه مربوط به کالاهای وارداتی مشمول دریافت ارز رسمی خواهند بود. این کالاها عموما جزو کالاهای اساسی و صنعتی هستند. به نظر میرسد این تصمیم مشترک بانک مرکزی و وزارت صمت، با توجه به تحت فشار قرار گرفتن درآمدهای ارزی کشور به دلیل محاصره دریایی اتخاذ شده است. در این شرایط واضح است که تخصیص ارز برای کالاهای اساسی اولویت بالاتری نسبت به سایر کالاها خواهد داشت، با این حال، در بلندمدت تنها رفع محاصره و تنشهای خارجی، میتواند راهحل موثر برای کنترل نوسانات نرخ ارز باشد.
محدود شدن مسیرهای صادراتی و دشوارتر شدن تجارت خارجی، ظرفیت تامین ارز را تحت فشار قرار داده است. در چنین شرایطی، سیاستگذار ناگزیر است میان تقاضاهای مختلف برای دریافت ارز اولویتبندی کند. طبیعی است که تامین دارو، مواد غذایی، نهادههای دامی، مواد اولیه و کالاهای واسطهای مورد نیاز صنایع باید در اولویت قرار گیرد. در شرایط محدودیت منابع، تخصیص ارز به کالاهایی که مستقیما با امنیت غذایی، سلامت عمومی و استمرار تولید ارتباط دارند، از اهمیت بیشتری برخوردار است. با این حال، پرسش مهم این است که این اولویتبندی تا چه زمانی و با چه دامنهای میتواند ادامه پیدا کند و آیا محدود کردن دسترسی به ارز رسمی بهتنهایی قادر است تعادل بازار ارز را حفظ کند؟
محدودیت ارز رسمی و انتقال تقاضا به بازار آزاد
بررسیها نشان میدهد بسیاری از کالاهایی که از فهرست دریافتکنندگان ارز رسمی خارج میشوند، همچنان در زنجیره مصرف خانوارها یا فعالیت بنگاههای اقتصادی حضور دارند. بنابراین، اگر نیاز به واردات این کالاها وجود داشته باشد، محدودیت در تامین ارز رسمی ممکن است تنها محل تامین ارز آنها را تغییر دهد. در چنین وضعیتی، بخشی از تقاضایی که پیشتر از طریق بازار رسمی تامین میشد، به بازار آزاد یا سایر مسیرهای غیر رسمی منتقل خواهد شد. این موضوع بهویژه درباره کالاهای واسطهای و مواد اولیه اهمیت دارد. ممکن است یک کالای وارداتی در طبقهبندی سیاستگذار، کالای غیرضروری محسوب شود، اما در فرآیند تولید یک محصول اساسی نقش تعیینکنندهای داشته باشد. همچنین برخی کالاهای مصرفی که در فهرست اولویتهای ارزی قرار نمیگیرند، همچنان از تقاضای قابلتوجهی برخوردارند. در نتیجه، حذف آنها از فهرست دریافتکنندگان ارز رسمی نمیتواند نیاز اقتصادی به آنها را از بین ببرد. در بهترین حالت، این سیاست موجب میشود واردکنندگان برای تامین ارز به منابع دیگری مراجعه کنند. در بدترین حالت نیز ممکن است هزینه واردات افزایش یابد، دسترسی به برخی کالاها محدود شود و فشار ناشی از افزایش هزینهها به قیمت نهایی محصولات منتقل شود.
سیاست جدید میتواند تقاضای مراجعهکنندگان به مرکز مبادله را کاهش دهد و منابع موجود را برای مصارف ضروری آزاد کند، اما تا زمانی که نیازهای وارداتی اقتصاد پابرجا هستند، نمیتوان انتظار داشت که تمام تقاضای حذفشده از بازار رسمی از بین برود. در نتیجه باید میان کاهش تقاضا برای ارز رسمی و کاهش تقاضای کل ارز در اقتصاد تفاوت قائل شد. بخشی از این تقاضا به بازارهای دیگر منتقل میشود و در صورت محدود بودن عرضه ارز، میتواند به افزایش نرخ ارز آزاد دامن بزند.
تجربه یکپارچهسازی نرخ ارز
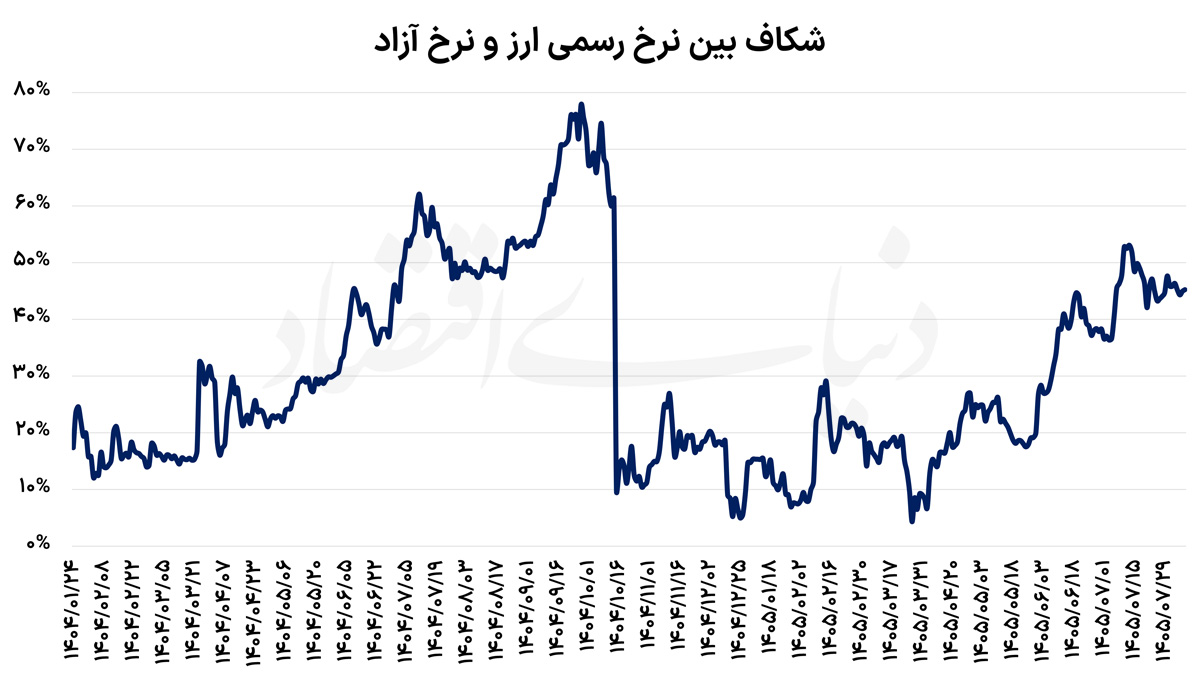
یکی از مهمترین متغیرهایی که در ارزیابی سیاستهای ارزی باید مورد توجه قرار گیرد، فاصله میان نرخ رسمی و نرخ آزاد ارز است. افزایش این شکاف علاوه بر ایجاد انتظارات افزایشی در بازار، زمینه را برای شکلگیری انگیزههای رانتجویانه فراهم میکند. بانک جهانی نیز در بررسیهای خود اشاره کرده است که زمانی که فاصله میان نرخ رسمی و نرخ آزاد ارز از حدود ۱۰ درصد فراتر میرود، انگیزه فعالان اقتصادی برای بهرهبرداری از تفاوت نرخها و کسب رانت افزایش مییابد. در چنین شرایطی، تخصیص ارز با نرخ ترجیحی میتواند بهجای آنکه به مصرفکننده نهایی کمک کند، زمینه توزیع منافع میان گروههای برخوردار از دسترسی به منابع رسمی را فراهم کند. بر اساس آمارهای مورد اشاره، شکاف میان نرخ رسمی و آزاد ارز در آذرماه ۱۴۰۴ به ۷۷.۸ درصد رسیده بود. این فاصله قابلتوجه نشان میداد که نظام چند نرخی ارز تا چه اندازه میتواند زمینه ایجاد اختلال در سازوکار بازار و افزایش انگیزههای سوداگرانه را فراهم کند. با این حال، پس از یکپارچهسازی نرخ ارز در دیماه ۱۴۰۴، این شکاف به کمتر از ۱۰ درصد کاهش یافت. این تجربه نشان داد که اصلاح سازوکار تخصیص ارز و نزدیک کردن نرخهای رسمی و آزاد میتواند در کاهش شکاف قیمتی و محدود کردن فرصتهای آربیتراژ موثر باشد.
با این حال، تحولات بعدی نشان داد که یکپارچهسازی نرخ ارز بهتنهایی برای حفظ ثبات بازار کافی نیست. پس از افزایش تنشهای نظامی، وقوع جنگ ۴۰ روزه و آغاز مجدد محاصره، نرخ ارز تحتتاثیر تشدید ریسکهای سیاسی و محدود شدن چشمانداز درآمدهای ارزی قرار گرفت. در نتیجه، شکاف میان نرخ رسمی و آزاد بار دیگر افزایش یافت و به حدود ۴۵ درصد رسید. این تحول نشان میدهد که حتی اصلاحات مهم در سازوکار سیاستگذاری ارزی نیز نمیتوانند در برابر شوکهای بزرگ خارجی بهتنهایی ثبات بازار را تضمین کنند. در واقع، نرخ ارز تنها تابعی از تصمیمات بانک مرکزی درباره نحوه تخصیص منابع نیست. فعالان اقتصادی هنگام تصمیمگیری درباره قیمت کالاها، واردات و سرمایهگذاری، انتظارات خود از وضعیت آینده اقتصاد را نیز در نظر میگیرند. زمانی که احتمال تداوم محاصره، محدودیت صادرات نفت یا دشوارتر شدن مبادلات بانکی وجود دارد، این ریسکها در محاسبات اقتصادی منعکس میشوند. بنابراین، نمیتوان انتظار داشت که قیمت ارز و کالاها بدون توجه به چشمانداز سیاسی و تجاری کشور تعیین شوند.
ضرورت بازگشت درآمدهای نفتی
کارشناسان معتقدند سیاستگذار نمیتواند برای مدت طولانی تنها با محدود کردن مصارف، کمبود منابع را جبران کند. اقتصاد ایران برای تامین نیازهای وارداتی، حفظ تولید صنعتی و مدیریت انتظارات بازار به جریان مستمر درآمدهای ارزی نیاز دارد. در این میان، درآمدهای حاصل از صادرات نفت به دلیل مقیاس بزرگ و ظرفیت بالای ارزآوری، جایگاه ویژهای دارند. بازگشت این درآمدها و امکان دسترسی موثر به آنها میتواند قدرت مداخله بانک مرکزی در بازار ارز را افزایش دهد و از شکلگیری انتظارات کمبود ارز جلوگیری کند. درآمدهای نفتی تنها برای تامین ارز واردات کالاهای اساسی اهمیت ندارند. بخش مهمی از نیاز ارزی کشور به واردات ماشینآلات، تجهیزات صنعتی، مواد اولیه، قطعات و فناوری اختصاص دارد. محدود شدن دسترسی به ارز میتواند تامین این اقلام را دشوار کند و در نهایت بر ظرفیت تولید داخلی اثر بگذارد. از سوی دیگر، کاهش درآمدهای ارزی ممکن است به افزایش هزینه مبادلات خارجی و گسترش روشهای پرهزینه تجارت منجر شود. در چنین شرایطی، حتی اگر تولیدکننده بتواند مواد اولیه مورد نیاز خود را از مسیرهای جایگزین تامین کند، هزینه بالاتر واردات در قیمت نهایی محصول منعکس خواهد شد.
همچنین باید توجه داشت که افزایش درآمدهای نفتی صرفا به معنای بالا رفتن حجم صادرات نیست. امکان انتقال و بازگشت منابع حاصل از فروش نفت نیز اهمیت دارد. اگر درآمدهای ارزی در خارج از کشور باقی بمانند یا دسترسی به آنها با محدودیتهای جدی مواجه باشد، اثرگذاری آنها بر عرضه ارز داخلی کاهش پیدا میکند. بنابراین، رفع محاصره و کاهش تنشهای خارجی باید بهگونهای دنبال شود که علاوه بر احیای ظرفیت صادرات نفت، مسیرهای انتقال پول و روابط بانکی نیز به وضعیت باثباتتری بازگردند. از این منظر، رفع محاصره دریایی و بهبود روابط اقتصادی خارجی یک ضرورت صرفا کوتاهمدت برای کنترل نرخ ارز نیست، بلکه پیششرطی برای بازسازی ظرفیت درآمدزایی اقتصاد ایران در بلندمدت محسوب میشود. تداوم شرایط نه جنگ و نه صلح، هزینهای فراتر از نوسانات روزانه بازار ارز دارد. این وضعیت میتواند سرمایهگذاری خارجی را متوقف کند، هزینه تامین مالی تجارت را افزایش دهد و برنامهریزی بلندمدت بنگاهها را با دشواری مواجه سازد. در نتیجه، حتی در صورت مدیریت موقت بازار ارز، استمرار نااطمینانی میتواند ظرفیت رشد اقتصادی و تولید ارز در آینده را نیز تضعیف کند.
سیاست ارزی نمیتواند جایگزین سیاست خارجی شود
تصمیم اخیر بانک مرکزی و وزارت صمت را میتوان اقدامی برای مدیریت کوتاهمدت منابع ارزی در شرایط اضطراری ارزیابی کرد. در وضعیتی که درآمدهای ارزی تحت فشار قرار گرفتهاند، تمرکز بر تامین کالاهای اساسی و مواد اولیه ضروری اقدامی قابل درک است. با این حال، این سیاست زمانی میتواند اثربخش باشد که بهعنوان یک ابزار موقت و متناسب با شرایط اضطراری به کار گرفته شود، نه آنکه به راهبرد دائمی مدیریت بازار ارز تبدیل شود. تداوم محدودیتهای گسترده در تخصیص ارز میتواند به شکلگیری بازارهای موازی، افزایش هزینه واردات و انتقال فشار به مصرفکنندگان منجر شود. علاوه بر این، هرچه فاصله میان نرخهای رسمی و آزاد افزایش پیدا کند، انگیزه برای دریافت ارز ارزانقیمت و فروش کالاها با قیمتهای مبتنی بر نرخهای بالاتر بیشتر خواهد شد.
در چنین شرایطی، حتی اگر سیاستگذار ارزی منابع محدود خود را به کالاهای ضروری اختصاص دهد، نمیتواند از انتقال کامل فشارهای ارزی به سایر بخشهای اقتصاد جلوگیری کند. راهکار پایدار برای مدیریت بازار ارز، افزایش عرضه ارز در کنار اصلاح سازوکارهای تخصیص آن است. این هدف بدون بهبود چشمانداز سیاست خارجی و کاهش ریسکهای سیاسی امکانپذیر نخواهد بود. پایان محاصره، کاهش تنشهای منطقهای و بازگشت امکان تجارت عادی با جهان میتواند به احیای صادرات نفت، کاهش هزینه مبادلات و افزایش دسترسی به منابع ارزی منجر شود. همچنین کاهش نااطمینانی میتواند انتظارات فعالان اقتصادی را تعدیل کند و از تبدیل تقاضاهای احتیاطی به تقاضای سفتهبازانه در بازار ارز جلوگیری کند.