خودرو در محدوده رکود فروردین
دنیای اقتصاد : شامخ گروه وسایل نقلیه و قطعات وابسته در مهرماه با بازگشت به محدوده رکودی فروردین و اردیبهشت از تضعیف دوباره فعالیت در زنجیره خودروسازی حکایت دارد. این شاخص با افت ماهانه ۱۴.۲درصدی به ۴۲واحد رسیده و در مقایسه با مهرماه سال گذشته نیز کاهش قابلتوجهی را ثبت کرده است. بررسی اجزای شامخ نشان میدهد افت تولید، فروش و سفارشهای جدید در کنار کاهش مصرف حاملهای انرژی از محدود شدن فعالیت خودروسازان و قطعهسازان خبر میدهد. در سوی دیگر، شاخص قیمت خرید مواد اولیه به بالاترین سطح خود در یک سال گذشته رسیده است؛ ترکیبی که بنگاههای خودرویی را همزمان با ضعف تقاضا و افزایش هزینههای تولید مواجه کرده است. همچنین افزایش موجودی محصول در انبار در شرایط افت تولید و فروش، پرسشهایی درباره وضعیت خودروهای آماده عرضه و محصولات ناقص باقیمانده در کارخانهها مطرح میکند. به این ترتیب، شامخ مهرماه تصویری از تشدید رکود صنعت خودرو و فشار بر زنجیره تولید ارائه میدهد.
شاخص مدیران خرید (شامخ) گروه وسایل نقلیه و قطعات وابسته در مهرماه از بازگشت صنعت خودرو به یکی از رکودیترین مقاطع یک سال گذشته حکایت دارد. بررسی این شاخص نشان میدهد خودروسازی کشور پس از پشت سر گذاشتن ماههای ابتدایی سال و عبور از شرایط جنگی، بار دیگر به محدودهای بازگشته که پیشتر در فروردین و اردیبهشت تجربه کرده بود. به این ترتیب، اگر دو ماه نخست سال را که تحتتاثیر شرایط جنگی قرار داشتند کنار بگذاریم، مهرماه را میتوان رکودیترین ماه صنعت خودرو از مهر سال گذشته تاکنون دانست. شامخ خودرو در مهرماه به ۴۲واحد رسیده که نسبت به شهریور با افت ۱۴.۲درصد روبهروست و نسبت به مهرماه سال گذشته نیز ۲۸.۲درصد افت را تجربه کرده، این کاهش اما تنها به شاخص کلی محدود نمیشود و بررسی اجزای آن از تضعیف همزمان بخشهای مختلف فعالیت خودروسازان حکایت دارد. در این میان، کاهش تولید و فروش محصولات در کنار افت سفارشهای جدید، تصویری از محدود شدن فعالیت بنگاههای خودروسازی ارائه میدهد؛ بهخصوص آنکه شاخص سفارشهای جدید در مهرماه به پایینترین سطح خود در سال جاری رسیده است؛ موضوعی که میتواند نشانهای از تضعیف تقاضا و کاهش سفارشگذاری در زنجیره خودروسازی باشد.
از سوی دیگر، افت تولید و فروش در شرایطی اتفاق افتاده که هزینه تامین مواد اولیه همچنان روندی صعودی دارد. شاخص قیمت خرید مواد اولیه در مهرماه به بالاترین سطح خود در سال جاری رسیده و در مقابل، شاخص تولید و فروش در پایینترین محدوده قرار گرفته است. این همزمانی به معنای آن است که خودروسازان از یک طرف با محدودیت در فعالیت و فروش مواجهاند و از طرف دیگر، برای تامین نهادههای تولید باید هزینه بیشتری بپردازند. چنین وضعیتی میتواند فشار مضاعفی بر نقدینگی بنگاهها و زنجیره قطعهسازی وارد کند؛ بهویژه در شرایطی که کاهش تیراژ، امکان سرشکن کردن هزینههای ثابت تولید را نیز محدود میکند. در کنار این موارد، افزایش شاخص موجودی محصول در انبار نیز از نکات قابلتوجه گزارش مهرماه است. رشد این شاخص در شرایطی که تولید و فروش کاهش یافته، میتواند چند تفسیر داشته باشد. یک احتمال آن است که بخشی از خودروهای تولیدشده به دلیل محدودیت تقاضا یا مشکلات فروش، در انبار خودروسازان باقی مانده باشند.
احتمال دیگر به اختلال در تامین قطعات و تکمیل نشدن فرآیند تولید مربوط میشود؛ وضعیتی که میتواند موجب توقف خودروها در محوطه کارخانهها شود. بنابراین افزایش موجودی انبار لزوما به معنای انباشت خودروهای آماده عرضه نیست و برای تشخیص دقیقتر آن باید وضعیت خودروهای ناقص و موجودی محصولات قابل فروش نیز بررسی شود. همچنین کاهش مصرف حاملهای انرژی در مهرماه در کنار افت تولید، میتواند نشانه دیگری از محدود شدن فعالیت خطوط تولید باشد. در مجموع ترکیب افت سفارشها، کاهش تولید و فروش و افزایش هزینه مواد اولیه نشان میدهد صنعت خودرو هم در سمت تقاضا و هم تولید خودروسازان در رکود قرار گرفته است و در صورت تداوم، میتواند چشمانداز فعالیت این صنعت در ماههای پیشرو را دشوارتر کند.
شامخ روی تابلوی اعداد
نگاهی به اعداد و ارقام درجشده در جدول شامخ مهرماه نشان میدهد که شامخ گروه خودرو روی عدد ۴۲ ایستاده است. بدین ترتیب، در حالی این شاخص نسبت به شهریورماه با افت ۱۴.۲درصدی مواجه شده که برای سومین ماه متوالی پایینتر از مرز خنثای ۵۰ باقی مانده است. در عین حال، مقایسه وضعیت آن با مهرماه سال گذشته نیز که شاخص روی عدد ۵۸.۵قرار داشت، حکایت از بدتر شدن اوضاع و افت ۲۸.۲درصدی دارد. بررسی روند شامخ گروه خودرو از مهرماه سال ۱۴۰۴ تا مهرماه ۱۴۰۵ نیز بیانگر این مطلب است که وضعیت فعالیتهای شرکتهای خودرویی و قطعهساز به فروردین و اردیبهشت سال جاری نزدیک شده است. در این دوره، وضعیت صنعت خودرو تحتتاثیر تحولات اقتصادی و سیاسی ناشی از وقوع جنگ تحمیلی قرار داشت.
نگاهی به وضعیت شاخص انتظارات تولید آینده نیز نشان میدهد که این شاخص برای چهارمین ماه متوالی پایینتر از مرز خنثای ۵۰ قرار گرفته است؛ موضوعی که از ادامه ارزیابی محتاطانه و عمدتا منفی فعالان اقتصادی نسبت به چشمانداز فعالیتها حکایت دارد. این شاخص در حالی در ماه پایانی شهریورماه روی عدد ۴۷ ایستاده بود که در مهرماه با افت ۱۸درصدی به ۳۸.۵کاهش یافت. از سوی دیگر، در میان ۱۲ شاخص بررسیشده، چهار شاخص رشد مثبت و هشت شاخص دیگر رشد منفی را نشان میدهند. در این میان، دو شاخص میزان سفارشهای جدید و میزان فروش محصولات پایینتر از روند سالانه (از مهر ۱۴۰۴) قرار گرفتهاند. یک شاخص قیمت خرید مواد اولیه نیز نسبت به ۱۱ ماه گذشته بیشترین رشد را ثبت کرده است.
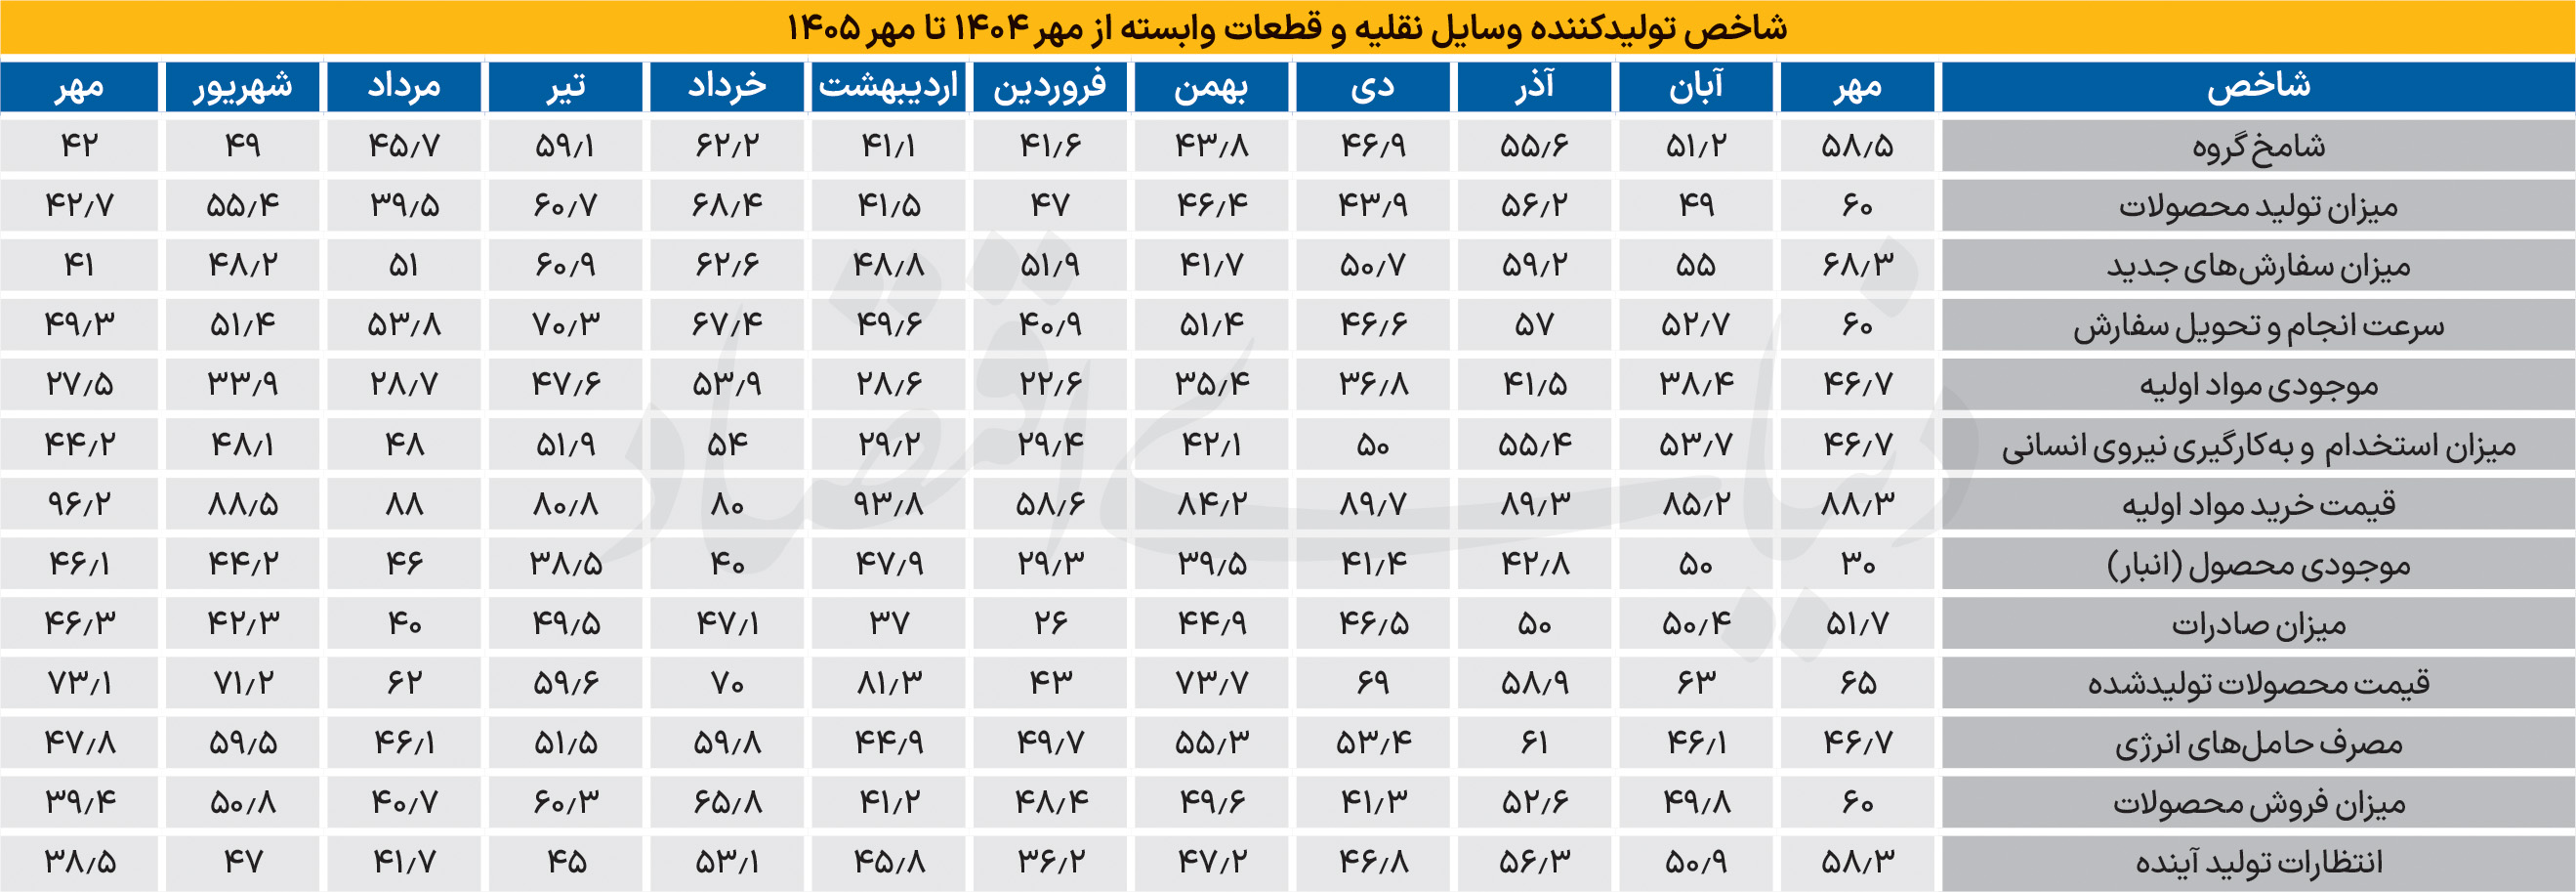
بررسی «دنیای اقتصاد» از ستونهای جدول شامخ خودرو در مهرماه همچنین حکایت از این دارد که بیشترین افت شاخص مربوط به میزان تولید محصولات است. این شاخص در حالی در مهرماه روی عدد ۴۲.۷ ایستاده که نسبت به شهریورماه که عدد ۵۵.۴ را نشان میداد با کاهش ۲۲.۹درصدی مواجه شده است. در عین حال شاخص تولید محصولات در مقایسه با مهرماه سال قبل نیز با افت ۲۸.۸درصدی همراه شده است. طبق گزارش شامخ، کاهش میزان تولید محصولات نشان میدهد که خودروسازان و قطعهسازان همچنان با ضعف تقاضا و محدودیتهای عملیاتی مواجهاند.
همچنین نگاهی به آمار تولید خودروسازان که از سوی سامانه کدال منتشر شده، حکایت از افت قابلتوجه تولید ماهانه و سالانه دارد. در حالی سه خودروساز بزرگ کشور یعنی ایرانخودرو، سایپا و پارسخودرو در هفتماهه سال گذشته ۴۸۹هزار و ۷۲۴دستگاه تولید کرده بودند که امسال این رقم به ۳۳۲هزار و ۸۵۷ دستگاه کاهش یافته است؛ یعنی افت ۳۲درصدی. تولید مهرماه نسبت به شهریورماه هم با کاهش ۸.۵درصدی مواجه شده است. میزان فروش محصولات نیز در جایگاه دوم بیشترین کاهش شاخصهای مورد بررسی شامخ گروه خودرو قرار دارد. این شاخص در شهریورماه در حالی عدد ۵۰.۸ را نشان میداد که در مهرماه روی عدد ۳۹.۴ قرار گرفته است. بنابراین افت این شاخص به میزان ۲۲.۴درصد بوده است.
همانطور که عنوان شد روند سالانه این شاخص از مهرماه ۱۴۰۴ نیز نشان میدهد که بیشترین افت این شاخص در مهرماه سال جاری رقم خورده است. این موضوع در آمار و ارقام منتشرشده در سامانه کدال نیز نمایان است. طبق دادههای ثبتشده فروش هفتماهه خودروسازان از ۴۵۳هزار و ۸۷۱دستگاه به ۳۱۴هزار و ۱۹۲ دستگاه از ابتدای امسال تا سیام مهرماه رسیده است؛ یعنی افت ۳۰.۷درصدی. فروش مهرماه نسبت به ماه پایانی تابستان نیز با کاهش ۳۰درصدی مواجه شده است.
گزارش شامخ در این باره میگوید که کاهش فروش در کنار افت میزان سفارشهای جدید و افزایش شاخص قیمت فروش میتواند نشاندهنده این موضوع باشد که افزایش قیمتها با بهبود تقاضا و افزایش حجم فروش همراه نبوده است. ادامه این وضعیت میتواند چرخهای از کاهش فروش، محدودیت نقدینگی، کاهش خرید مواد اولیه و افت تولید را در بنگاهها تشدید کند. در کنار کاهش دو شاخص میزان تولید و فروش، مصرف حاملهای انرژی نیز با افت همراه شده است. این شاخص از ۵۹.۵ در شهریورماه به ۴۷.۸ در مهرماه کاهش یافته که به معنای افت ۱۹.۶درصدی است. میزان سفارشهای جدید محصولات نیز که برای دوازدهمین ماه متوالی در محدوده انقباضی باقی مانده، با افت ۱۴.۹درصدی همراه شده است. این شاخص در شهریورماه روی عدد ۴۸.۲ ایستاده بود اما در مهرماه به ۴۱ کاهش یافت. در مهرماه سال گذشته نیز میزان سفارشهای جدید ۶۸.۳بود که حالا با افت حدود ۴۰درصدی در مهرماه امسال مواجه شده است.
گزارش شامخ که برگرفته از نظرسنجی فعالان اقتصادی است، در این باره میگوید که کاهش شاخص میزان سفارشهای جدید مشتریان و میزان تولید محصول نشان میدهد که شرکتهای خودروساز و قطعهساز با ضعف تقاضا دستوپنجه نرم میکنند. ضمن اینکه، کاهش سفارشهای جدید و فروش، انگیزه بنگاهها برای افزایش تولید را محدود میکند. از سوی دیگر، کمبود مواد اولیه، دشواری تامین نهادههای وارداتی، محدودیتهای ارزی و افزایش هزینه جایگزینی مواد اولیه، توان شرکتها برای تداوم تولید و پاسخگویی به سفارشهای موجود را نیز محدود میسازد. در عین حال، جدول شامخ گروه خودرو نشان میدهد که میزان صادرات در این بخش با بیشترین رشد مواجه شده اما همچنان از دیماه سال قبل پایینتر از مرز خنثای ۵۰ قرار دارد. این شاخص در حالی در شهریورماه روی عدد ۴۲.۳ ایستاده بود که در مهرماه به ۴۶.۳ افزایش یافت؛ این یعنی رشد ۹.۴درصدی.
قیمت خرید مواد اولیه نیز در حالی در مهرماه نسبت به شهریورماه با رشد مواجه شده که رکورد سالانه بیشترین افزایش به نام این ماه ثبت شده است. در حالی این شاخص در شهریورماه به ۸۸.۵ رسیده بود که در مهرماه عدد ۹۶.۲ را ثبت کرده است. بنابراین رشد این شاخص در مهرماه به میزان ۸.۷درصد بوده است. مقایسه این شاخص نسبت به مهرماه سال قبل نیز حکایت از رشد ۸.۹درصدی دارد. رشد قیمت خرید مواد اولیه، از استمرار فشار شدید هزینهای بر بنگاههای صنعتی حکایت دارد. محدودیت واردات مواد اولیه و قطعات، افزایش نرخ ارز، تغییرات قیمت نهادهها در بورس کالا، دشواری تامین مواد اولیه و افزایش هزینههای حملونقل و لجستیک، از جمله عواملی هستند که میتوانند هزینه تمامشده تولید صنعتی را افزایش دهند. در مهرماه نیز فعالان اقتصادی از کمبود مواد اولیه، افزایش قیمت نهادهها و دشواری تامین برخی اقلام وارداتی گزارش دادهاند.
افزایش قیمت خرید مواد اولیه در شرایطی رخ داده است که همانطور که عنوان شد شاخص سفارشهای جدید و فروش محصولات صنعتی کاهش قابلتوجهی داشتهاند. این ترکیب، صنایع را با فشار دوگانه افزایش هزینهها و ضعف تقاضا مواجه میکند. در چنین وضعیتی، بنگاهها ممکن است نتوانند افزایش هزینه نهادهها را به طور کامل به قیمت فروش منتقل کنند و در نتیجه، حاشیه سود و توان آنها برای حفظ سطح تولید، سرمایهگذاری و اشتغال تحت فشار قرار گیرد. تداوم این شرایط میتواند توان مالی بنگاهها برای تامین مواد اولیه، حفظ ظرفیت تولید و تامین هزینههای جاری را بیش از پیش محدود کند. از سوی دیگر، موجودی محصول (انبار) خودروسازان و قطعهسازان نیز در جایگاه سوم بیشترین رشد شاخص در مهرماه قرار گرفته است. در حالی رقم ثبتشده آن در شهریورماه ۴۴.۲ بود که در مهرماه به ۴۶.۱ افزایش یافته که به معنای رشد ۴.۳درصدی است.