تنگنای اعتبار
مریم رحیمی: عطش تامین مالی بنگاههای تولیدی و ناتوانی بانکها در اجابت این موضوع تبدیل به یکی از تنگناهای تولید شده است؛ چراکه از یکسو، بنگاهها برای ادامه فعالیت و حفظ ظرفیت تولید به نقدینگی و سرمایه در گردش نیاز دارند و از سوی دیگر، شبکه بانکی با محدودیت منابع، ناترازی و فشار تقاضای تسهیلات مواجه است؛ به همین دلیل نمیتواند پاسخی مثبت به تقاضای واحدهای تولیدی دهد. در چنین شرایطی، افزایش اعتباردهی بانکی لزوما راهحل پایداری برای تامین مالی بنگاهها نیست؛ بهویژه آنکه بخش عمده منابع بانکی به جای ایجاد ظرفیتهای جدید تولیدی، صرف تامین سرمایه در گردش میشود. آمارهای وزارت اقتصاد نشان میدهد در پنج سال اخیر بیش از ۵۰درصد تسهیلات بانکی به تامین سرمایه در گردش اختصاص یافته است. این سهم در سال۱۴۰۰ به حدود ۶۷درصد رسید. این وضعیت، در کنار محدودیت منابع بانکی و نیاز اقتصاد به سرمایهگذاری جدید، ضرورت یافتن مسیرهای مکمل برای تامین مالی تولید را برجسته میکند. اوراق گواهی اعتبار مولد (گام) با چنین هدفی طراحی شد. این ابزار که از سال۱۳۹۹ به مرحله اجرا رسید، قرار بود بخشی از نیاز بنگاهها به نقدینگی را بدون پرداخت مستقیم پول نقد از سوی بانک تامین کند. در این سازوکار، بنگاه اقتصادی برای تسویه تعهدات خود اوراق گام منتشر میکند و بانک پرداخت مبلغ آن در سررسید را تضمین میکند.
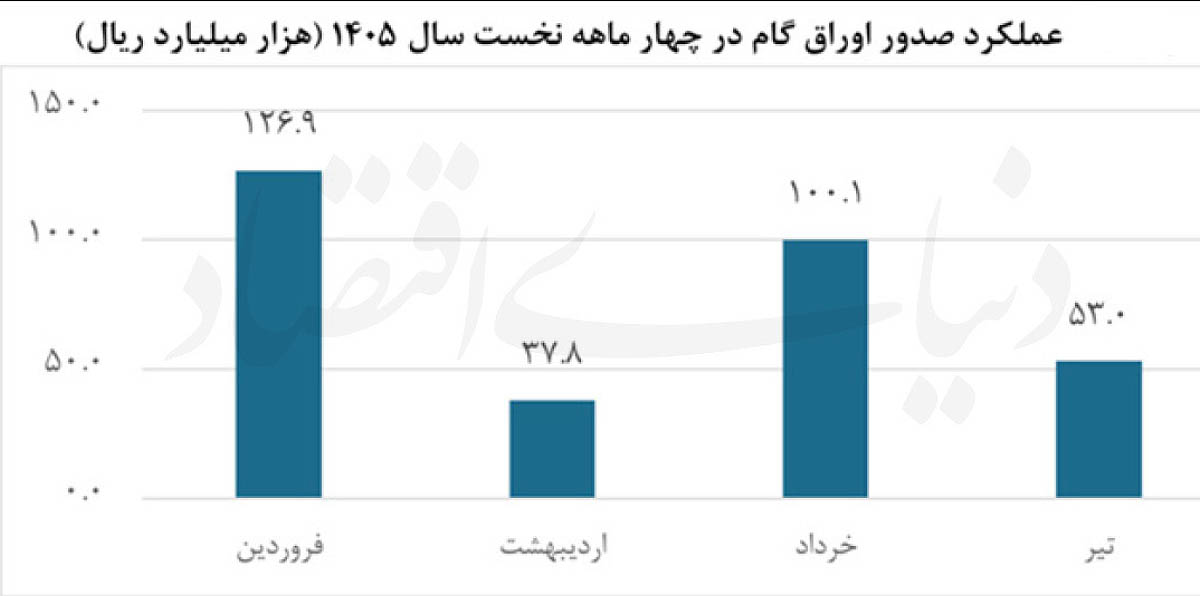
تولیدکننده میتواند به جای پرداخت نقدی به تامینکننده مواد اولیه، اوراق گام را در اختیار او قرار دهد و دریافتکننده نیز از همان اوراق برای تسویه بدهی خود به حلقه بعدی زنجیره استفاده کند. به این ترتیب، یک اعتبار میتواند در چند مرحله از مبادلات اقتصادی بهکار گرفته شود و نیاز بنگاهها به دریافت تسهیلات نقدی مستقل را کاهش دهد. این ویژگی، علاوه بر کاهش فشار بر منابع بانکی، امکان ردیابی جریان اعتبار و محدود کردن انحراف منابع از فعالیت تولیدی را فراهم میکند. با این حال، گام از ابتدا ۲ کارکرد اصلی داشت: نخست، تسهیل تسویه تعهدات در زنجیره تولید و دوم، فراهم کردن امکان تامین مالی بنگاهها از طریق بازار سرمایه. در کارکرد دوم، بنگاهها میتوانستند اوراق را به سرمایهگذاران عرضه کنند و منابع مورد نیاز خود را با نرخهای متناسب با شرایط بازار تامین کنند. اما افزایش انتظارات تورمی و بالا رفتن بازده مورد انتظار سرمایهگذاران، نگهداری اوراق و انتقال آنها میان حلقههای زنجیره تولید را کمجاذبهتر کرد. در نتیجه، بخشی از اوراق به جای گردش میان بنگاهها، برای تبدیل شدن به وجه نقد در بازار سرمایه تنزیل شدند. از سوی دیگر، محدودیتهای معاملاتی نیز بخشی از ظرفیت بازارمحور این ابزار را تضعیف کرده است. به این ترتیب، ابزاری که قرار بود هم به تسویه تعهدات بنگاهها کمک کند و هم مسیر تازهای برای تامین مالی تولید از طریق بازار فراهم آورد، در تحقق کامل این دو هدف با محدودیت روبهرو شده است.
با این همه، چالش گام فقط به نحوه معامله آن محدود نمیشود. ابهام درباره پذیرش هزینههای تنزیل اوراق بهعنوان هزینه قابل قبول مالیاتی، بالا بودن هزینه تامین مالی برای دارندگان اوراق و ضرورت پذیرش این اوراق از سوی شرکتهای بزرگ و نهادهای اقتصادی برای تسویه مطالبات، از جمله موانعی است که استفاده گستردهتر از این ابزار را دشوار کرده است. از سوی دیگر، اگر اوراق به جای گردش در زنجیره تولید صرف تسویه بدهیهای خارج از این زنجیره شوند، هدف اصلی طراحی آن نیز کمرنگ خواهد شد.
مساله امروز، انتخاب میان تامین مالی بانکی و ابزارهای اعتباری نیست. اقتصاد ایران به سازوکاری نیاز دارد که ضمن کاهش فشار بر ترازنامه بانکها، دسترسی بنگاهها به منابع مالی را نیز حفظ کند. گام میتواند بخشی از این خلأ را پر کند، اما تحقق این ظرفیت به طراحی درست قواعد انتشار و معامله، امکان کشف نرخ متناسب با شرایط بازار و فراهم شدن انگیزه کافی برای گردش اوراق در زنجیره تولید بستگی دارد. باشگاه اقتصاددانان در این پرونده تلاش دارد به این پرسش پاسخ دهد که چگونه میتوان بدون تبدیل گام به مسیری برای گسترش بیضابطه اعتبار، ظرفیت بازارمحور آن را احیا کرد و از این ابزار برای پیوند دادن منابع مالی به فعالیت واقعی اقتصاد بهره گرفت؟