کرهجنوبی در سال ۲۰۲۵ حدود ۷۰ درصد از نفت خود را از خاورمیانه تامین کرد
خروج تدریجی سئول از مدار نفتی هرمز
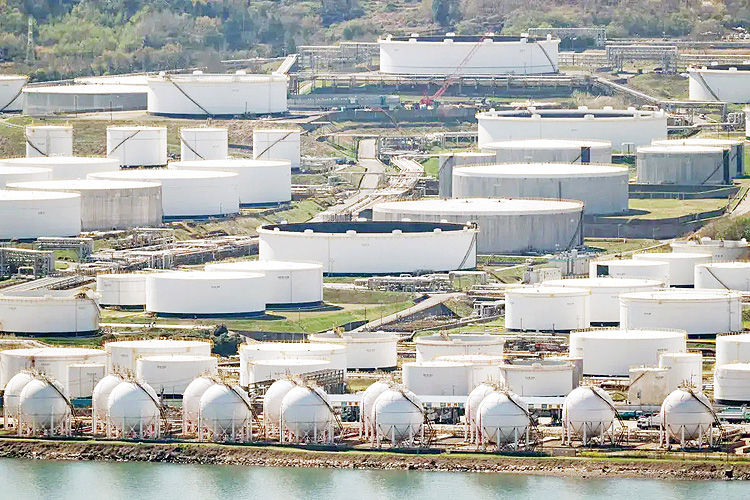
نکته کلیدی در سند دهساله امنیت منابع طبیعی کرهجنوبی، عبارت «تغییر بنیادین» در زنجیره تامین است؛ واژهای که نشان میدهد سئول این بار بهدنبال یک تعدیل تدریجی و مقطعی نیست، بلکه بهدنبال بازطراحی ساختاری معماری انرژی کشور است. اهمیت این تصمیم زمانی روشنتر میشود که وابستگی فعلی را در نظر بگیریم: کرهجنوبی در سال۲۰۲۵ حدود ۷۰درصد از نفت مورد نیاز خود را از خاورمیانه و عمدتا از طریق تنگه هرمز تامین کرد؛ یعنی دقیقا همان گلوگاهی که در هفتماه اخیر بارها در معرض تهدید و اختلال قرار گرفته است.
ابعاد راهبرد
این راهبرد را باید در سه لایه همزمان دید. لایه نخست، نفت خام است: دولت کرهجنوبی همزمان با هدفگذاری کاهش وابستگی، برنامه ذخیرهسازی راهبردی خود را نیز بازنگری کرده و هدف افزایش حدود ۲۰میلیون بشکهای ذخایر را تا ۲۰۳۰ تعیین کرده است؛ یعنی سئول نهفقط بهدنبال تنوعبخشی منابع، بلکه بهدنبال افزایش بالشتک ایمنی داخلی برای دوره گذار نیز هست. لایه دوم، کاندنسیت است؛ نفت فوقسبکی که خوراک اصلی تولید نفتا محسوب میشود.
این لایه اهمیت ویژهای دارد چون کرهجنوبی از زمان آغاز درگیری خاورمیانه با کمبود نفتا -خوراک کلیدی صنعت پتروشیمی- دستبهگریبان بوده و پیشتر حتی به واردات نفتای روسیه نیز روی آورده بود؛ این کشور حدود ۴۵درصد نیاز نفتای خود را از واردات تامین میکند که ۷۷درصد آن معمولا از خاورمیانه است؛ یعنی در زنجیره پتروشیمی، وابستگی به این منطقه حتی از بخش نفت خام نیز حساستر است. لایه سوم، گاز طبیعی است: دولت هدفگذاری کرده وابستگی به خاورمیانه در این حوزه را از ۲۰درصد کنونی (که خود کاهشی از سطوح پیشین است) به زیر ۳۰درصد تا ۲۰۳۵ محدود نگه دارد؛ عددی که نشان میدهد در حوزه گاز، سئول پیشتر گامهای مهمی برداشته و اکنون بهدنبال تثبیت این روند است، نه صرفا آغاز آن.
چرا مواد معدنی؟
نکتهای که این راهبرد را از یک برنامه صرفا انرژی به یک برنامه امنیت اقتصادی گستردهتر بدل میکند، افزودن ۱۳قلم جدید به فهرست مواد معدنی حیاتی کشور است -از ۳۸به ۵۱قلم- که شامل ۱۰عنصر خاکی کمیاب و ژرمانیوم، مادهای حیاتی برای تولید نیمههادیها، میشود. این تصمیم نشان میدهد سئول بحران انرژی خاورمیانه را نه یک رویداد مجزا، بلکه نشانهای از آسیبپذیری گستردهتر در کل زنجیره تامین صنعتی کشور -از انرژی تا مواد اولیه فناوری پیشرفته- تلقی کرده و بهدنبال ایمنسازی همزمان چند جبهه است.
سناریوهای پیش رو
بر اساس منطق این سند راهبردی و روند کنونی بازار انرژی، چند مسیر برای دهه آینده قابل تصور است:
• اگر کرهجنوبی بتواند طبق برنامه، منابع جایگزین -احتمالا از آمریکا، آفریقا و سایر تولیدکنندگان غیرخاورمیانهای- را با همین سرعت اعلامی جذب کند، برخی تحلیلگران انرژی انتظار دارند تا ۲۰۳۵ این کشور به یکی از نخستین اقتصادهای بزرگ آسیایی تبدیل شود که وابستگی ساختاری خود به خاورمیانه را بهطور محسوس کاهش داده؛ فرض کلیدی این سناریو، تداوم سرمایهگذاری در زیرساخت ذخیرهسازی و تنوعبخشی تا پایان دهه است.
• اگر تنشهای خاورمیانه در سالهای آینده فروکش کند و قیمت نفت این منطقه دوباره رقابتیتر از منابع جایگزین شود، برخی تحلیلگران احتمال میدهند انگیزه اقتصادی برای تنوعبخشی کاهش یابد و سرعت واقعی اجرای این هدفگذاری کندتر از برنامه اعلامی پیش برود -پدیدهای که در راهبردهای مشابه انرژی کشورهای دیگر نیز پیشتر مشاهده شده است.
• در سناریویی محتملتر، از آنجا که بخش پتروشیمی کرهجنوبی بهشدت به نفتای خاورمیانه وابسته است، برخی کارشناسان صنعت احتمال میدهند کاهش وابستگی در بخش نفت خام سریعتر از بخش کاندنسیت و نفتا پیش برود؛ چراکه جایگزینهای باکیفیت و مقیاسپذیر برای این خوراک خاص، در بازار جهانی محدودتر از نفت خام معمولی است.
اگر حتی یکی از بزرگترین و صنعتیترین اقتصادهای آسیا که برای دههها ستون فقرات انرژی خود را بر پایه خاورمیانه ساخته بود، اکنون به این نتیجه رسیده که این وابستگی یک ریسک راهبردی غیرقابلتحمل است، آیا باید انتظار داشت سایر اقتصادهای بزرگ وارداتی آسیا -از جمله ژاپن و چین- نیز بهتدریج راهبردهای مشابهی را در پیش بگیرند؟ و پرسش عمیقتر برای تولیدکنندگان خاورمیانه: اگر بزرگترین مشتریان تاریخی آنان بهطور فعالانه در حال کاهش وابستگی ساختاری خود هستند، این روند چه معنایی برای جایگاه بلندمدت خاورمیانه در نقشه انرژی جهانی -فراتر از نوسانات کوتاهمدت قیمت نفت- خواهد داشت؟