در اهمیت پاسخهای «خرد» به سوالات «کلان»
برایان آلبرشت*
فرض کنید مبلغی معادل ۱۰۰۰ دلار دریافت میکنید. چه مقدار از آن را خرج میکنید؟ پیش از پاسخ دادن، باید چند نکته را بدانیم: آیا این پرداخت یکباره است؟ آیا نخستین پرداخت از مجموعهای از پرداختهای آتی است؟ آیا امکان استقراض دارید؟ آیا از قبل پساندازی در اختیار دارید؟
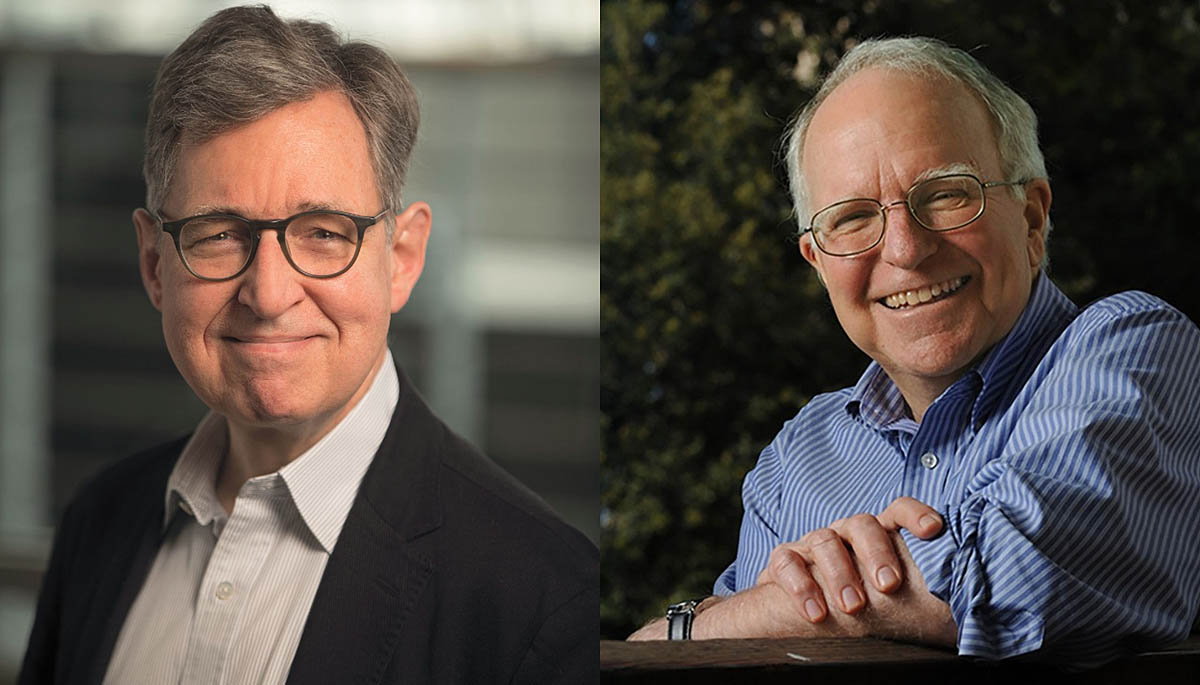
جایزه نوبل امسال بهپاس ارائه نظریهای که امکان بررسی دقیق چنین پرسشی را میدهد، انجام پژوهشهای تجربی برای آزمودن این نظریهها، و نشان دادن اینکه سیاستهای بهینه و سیاستهای واقعبینانه، بسته به پاسخهایی که به پرسشهای نظری و تجربی میدهیم، چه تفاوتی با یکدیگر دارند، به رابرت هال و مایکل وودفورد تعلق گرفت.
وقتی چند همکار مشترکا برنده جایزه نوبل میشوند، همانطور که در سال ۲۰۲۴ اتفاق افتاد، معمولا بهسادگی میتوان فهمید چرا این دو نفر در کنار یکدیگر قرار گرفتهاند. انتخاب آنها کاملا منطقی به نظر میرسد.
اما در این مورد، برای درک پیوند میان این دو اقتصاددان باید کمی بیشتر تامل کرد. مایکل وودفورد همواره یکی از گزینههای محبوب برای دریافت جایزه نوبل بوده است و رابرت هال نیز یکی از بزرگترین اقتصاددانان تمام دوران به شمار میرود؛ با این حال، نام او کمتر در بحثهای مربوط به برندگان احتمالی نوبل مطرح میشود.
کمیته نوبل راهی پیدا کرده است تا این دو اقتصاددان را ذیل عنوان «بنیانهای خرد تثبیت اقتصاد کلان» به یکدیگر پیوند دهد. به نظر من، عنوان «بنیانهای خرد اقتصاد کلان» مناسبتر بود؛ اما حدس میزنم چنین تفاوتی چندان مهم به نظر نمیرسیده است. بنابراین، کمیته برای برجسته کردن اهمیت عملی این پژوهشها، عنوان «تثبیت» را انتخاب کرده تا ارتباط آنها با سیاستگذاری اقتصادی بیدرنگ روشن شود.
این جایزهای بزرگ برای اقتصاد کلان است. بخشی از آن را میتوان جایزهای برای اقتصاد نیوکینزی دانست. وودفورد تقریبا با اقتصاد نیوکینزی مترادف است، هرچند هال کمتر با این عنوان شناخته میشود. با این حال، همانطور که خواهیم دید، معادلات و رویکرد تجربی هال به بخش جداییناپذیری از الگوی نیوکینزی تبدیل شدند.
مصرف امروز و فردا
به پرسش مربوط به ۱۰۰۰ دلار بازگردیم. در واقع، همه پرسشهایی که مطرح کردم، به یک نکته واحد اشاره دارند: این پرداخت درباره درآمد آینده شما چه اطلاعاتی به دست میدهد؟ خانواری که امکان استقراض و پسانداز دارد، میتواند یک درآمد بادآورده را، اگر پرداختی یکباره باشد، در طول سالهای متعدد توزیع کند. چنین پرداخت موقتی در واقع تغییر کوچکی در ثروت خانوار ایجاد میکند. اما دریافت این خبر که درآمد شما بهطور دائمی افزایش یافته است، وضعیت کاملا متفاوتی به وجود میآورد؛ زیرا این خبرمیتواند تغییر بزرگی در ثروت شما ایجاد کند.
همین تمایز میان درآمد موقت و درآمد دائمی بود که تابع مصرف کینزی قدیمی را از اعتبار انداخت؛ تابعی که مخارج را به درآمد جاری پیوند میداد. بخشی از دلایل اعطای جایزه نوبل به میلتون فریدمن نیز به همین موضوع مربوط میشود: فرضیه درآمد دائمی او. یکی از دستاوردهای هال این بود که این فرضیه را بهصورت دقیق و صوری صورتبندی کرد و آن را با استفاده از دادههای تجربی آزمود. هال، از حیث پیوند دادن تحلیل خرد به تحلیل کلان، آشکارا به سنت نظریه قیمت در مکتب شیکاگو تعلق دارد.
بخش دشوار ماجرا، از نظر تجربی، این است که انتظارات از جهت عکس نیز اهمیت دارند. فرض کنید امروز مطلع میشوید که شش ماه دیگر شغل خود را از دست خواهید داد. ممکن است همین حالا مخارج خود را کاهش دهید، درحالیکه هنوز هیچ تغییری در حقوق دریافتیتان ایجاد نشده است. هنگامی که سرانجام شغل خود را از دست میدهید، ممکن است افت درآمدتان چندان زیاد نباشد و مخارجتان نیز تقریبا بدون تغییر باقی بماند.
در اواخر دهه ۱۹۷۰، اقتصاددانان صورتبندی این نوع مسائل را با استفاده از مفهوم انتظارات عقلایی آغاز کرده بودند. خانواری که برای مصرف در هر دوره اهمیت قائل است، مسیری برای مصرف خود انتخاب میکند که در آن، صرفنظر کردن از یک دلار مصرف در امروز و خرج کردن درآمدی که آن دلار در دوره آینده ایجاد میکند، از نظر نهایی ارزش یکسانی داشته باشند. این شرط را «معادله تصادفی اویلر» مینامند؛ معادلهای که در آموزش اقتصاد بارها با آن سروکار پیدا میکنید.
به زبان ساده، یک طرف معادله بیانگر ارزش یک دلار مصرف در زمان حال است؛ یعنی مطلوبیت نهایی مصرف. طرف دیگر معادله، ارزش همان یک دلار را در صورتی نشان میدهد که آن را پسانداز کنید، از آن نرخ بهره به دست آورید و در دوره بعد خرجش کنید؛ البته این ارزش با توجه به میزان بیصبری فرد تنزیل میشود.
در نقطه بهینه، این دو مقدار با یکدیگر برابرند. این همان اصل همارزی نهایی است: در حاشیه، هزینهها و منافع را با یکدیگر برابر کنید. آنچه این مساله را تا حدی متمایز میکند و به آن بُعدی کلان میبخشد، وجود بُعد زمانی است؛ و از آنجا که زمان در میان است، انتظارات نیز اهمیت پیدا میکنند.
آزمودن الگو
نسخهای از معادله تصادفی اویلر از دل هر الگوی مدرن اقتصاد کلان بیرون میآید. اما آیا این معادله واقعا معتبر است؟ آیا میتوان شواهدی از آن در دادههای تجربی یافت؟ مقاله رابرت هال در سال ۱۹۷۸ با عنوان «دلالتهای تصادفی فرضیه چرخه زندگی ـ درآمد دائمی» این نظریه را به فرضیهای تبدیل کرد که میشد آن را بهطور تجربی آزمود.
بخش دشوار مساله این است که نمیتوانیم مستقیما مشاهده کنیم یک خانوار درباره درآمد آینده خود چه انتظاراتی دارد. عملگر امید ریاضی در معادله بالا، کار را دشوار میکند. بینش هال این بود که برای آزمودن نظریه، نیازی نیست انتظارات را بدانیم. براساس الگوی معیار او، سطح مصرف از یک فرآیند گام تصادفی پیروی میکند؛ بنابراین، تغییرات مصرف بازتابدهنده اخبار و اطلاعات جدید هستند. ایده اصلی این است که هر چیزی که خانوارها از قبل میدانند، در مخارج امروز آنها منعکس شده است؛ همانطور که آنچه بازار درباره درآمدهای آینده یک شرکت انتظار دارد، در قیمت سهام امروز آن شرکت منعکس میشود.
مصرف امروز پیشبینیکننده بسیار خوبی برای مصرف فرداست؛ اما هیچ متغیر دیگری نباید چنین قدرتی داشته باشد. مصرف باید از یک فرآیند گام تصادفی پیروی کند. پرسش این است: اگر اطلاعات دیگری که خانوارها از قبل در اختیار دارند، مانند درآمد سال گذشته، بتواند قدرت پیشبینی را افزایش دهد، در آن صورت وارد کردن این اطلاعات به الگو، پیشبینیها را بهبود خواهد بخشید. اما اگر نظریه درست باشد، این متغیرهای اضافی نباید بههیچوجه قدرت پیشبینی را افزایش دهند.
شواهد تجربی، بهجای آنکه پیروزی قاطعی برای این صورتبندی از فرضیه درآمد دائمی رقم بزنند، نتایجی دوگانه به همراه داشتند. پس از وارد کردن مصرف به معادله رگرسیون، درآمد گذشته اطلاعات چندانی به قدرت پیشبینی اضافه نمیکرد؛ اما قیمت سهام استثنا بود. بنابراین، نه تاییدی قاطع بر الگو به دست آمد و نه شواهدی که آن را بهروشنی رد کند.
دستاورد هال این بود که نشان داد چگونه میتوان نظریهای درباره انتظاراتی که مستقیما مشاهدهپذیر نیستند، به محدودیتی قابلآزمون بر دادههای مشاهدهپذیر تبدیل کرد. این پیوند میان نظریه و دادههای تجربی، دستاوردی بسیار مهم است.
رابرت هال؛ اقتصاددانی با دامنه پژوهشی گسترده
اگر به صفحه رابرت هال در گوگل اسکالر مراجعه کنید، خواهید دید که مقالات او درباره مصرف، از نظر تعداد استناد، تنها در رتبههای دوم و ششم آثارش قرار دارند. او دستاوردهای بسیار دیگری نیز داشته است؛ از جمله ارائه یک الگوریتم بهینهسازی پرکاربرد. همانطور که تایلر کوئن بهدرستی گفته است: «هر مقاله باب هال جالب است!»
اجازه دهید بر دو مورد از آثار او تمرکز کنم که به نظر من از ارکان اصلی نظریه قیمت به شمار میروند.
حتی اگر دستگاهی را بخرید، در هر دوره باید هزینه اجاره آن را نیز در محاسبات خود منظور کنید؛ زیرا میتوانستید دستگاه را به شخص دیگری اجاره دهید. مالکیت دستگاه به این معنا نیست که استفاده از خدمات آن رایگان تمام میشود. مقاله هال و یورگنسون در سال ۱۹۶۷، که هال آن را در دوران تحصیلات تکمیلی خود نوشت، بر مبنای همین ایده، الگویی تجربی برای سرمایهگذاری تدوین کرد.
قیمت خرید دستگاه، هزینه استفاده از آن برای یک سال نیست. بنگاه سرمایه خود را در دستگاه به کار میگیرد، دستگاه مستهلک میشود و ممکن است قیمت فروش مجدد آن نیز تغییر کند. هزینه استفاده از سرمایه، بهطور تقریبی، برابر است با قیمت کالای سرمایهای ضرب در نرخ بهره، بهعلاوه نرخ استهلاک، و منهای عایدی سرمایهای مورد انتظار.
بنگاه ارزش افزودهای را که دستگاه به تولید میافزاید با این هزینه استفاده از سرمایه مقایسه میکند. مقاله نیز برآورد میکند که سرمایهگذاری تا چه اندازه و در چه زمانی به این هزینه واکنش نشان میدهد. در اینجا بار دیگر با همان مساله خانوار روبهرو هستیم، با این تفاوت که نرخ بهره واقعی، قیمت زمان را تعیین میکند.
مقاله دیگر، نوشتههال در سال ۱۹۸۸ در مجله اقتصاد سیاسی، درباره رابطه قیمت و هزینه نهایی است. این مقاله در گزارش علمی زمینهساز جایزه نوبل مورد استناد قرار گرفته است؛ هرچند تقریبا مطمئنم که در این ارجاع اشتباه تایپی وجود دارد.
تولید یک واحد اضافی از یک کالا واقعا چقدر هزینه دارد؟ بنگاهها هزینه نهایی خود را گزارش نمیکنند، اما میتوانیم مشاهده کنیم که وقتی تولیدشان را افزایش میدهند، استفاده آنها از نهادهها چگونه تغییر میکند. مساله این است که این آزمون، رقابت و بازده ثابت نسبت به مقیاس را بهطور همزمان میآزماید. در واقع، همیشه با یک آزمون مشترک روبهرو هستیم؛ اما پرداختن به این موضوع را باید به فرصتی دیگر موکول کرد.
بااینحال، این دقیقا نمونهای از رویکرد متعارف هال است: متغیری را که مستقیما مشاهده نمیکنیم، در نظر بگیریم و ببینیم چگونه میتوان با استفاده از انتخابهایی که واقعا مشاهده میکنیم، آن را آزمود.
مقاله مربوط به حاشیه سود، که کمیته نوبل به شکلی بسیار گیجکننده به آن استناد کرده است، همچنین زمینه مناسبی برای درک آثار وودفورد فراهم میکند؛ آثاری که در آنها قیمتها چسبندگی دارند و بنگاهها با حاشیه سود فعالیت میکنند.
وودفورد چگونه اجزای نظریه را به یکدیگر پیوند میدهد؟
فرض کنید بانک مرکزی میخواهد بداند اگر نرخ بهره را یک واحد درصد افزایش دهد، چه اتفاقی خواهد افتاد. بهجای استفاده از رویکرد قدیمیِ برآورد رابطه میان تورم و بیکاری، میخواهیم، همانطور که جایزه نوبل نیز بر آن تاکید میکند، از رویکردی مبتنی بر بنیانهای خرد آغاز کنیم؛ رویکردی که تصمیمگیری خانوارها و بنگاهها را بررسی میکند. در این صورت، میتوانیم ادعاهایی درباره روابط علی مطرح کنیم؛ یعنی باید بدانیم چه عاملی موجب چه پیامدی میشود.
مشکل همبستگیها این است که رفتار افراد، بسته به سیاستهایی که در چارچوب آنها زندگی میکنند، تغییر میکند. این همان نقد مشهور لوکاس است. در دهه ۱۹۶۰، تورم بالاتر با بیکاری پایینتر همراه بود؛ ازاینرو، سیاستگذاران کوشیدند از این رابطه بهره بگیرند. اما مردم بهتدریج انتظار تورم را در تصمیمهای خود لحاظ کردند. نتیجه آن بود که در دهه ۱۹۷۰، همزمان با تورم بالا، بیکاری نیز بالا رفت.
دستاورد وودفورد این بود که اجزای نظریه را در قالب یک زنجیره علی واحد به یکدیگر پیوند داد. گزارش علمی کمیته نوبل، با پیروی از چارچوب ارائهشده در کتاب او با عنوان بهره و قیمتها، این موضوع را تشریح میکند. الگوی معیار کینزی جدید تنها از سه معادله تشکیل شده است.
معادله نخست، همان معادله اویلر هال است که چند مولفه تکمیلی به آن افزوده شده است. اگر برخی ملاحظات مربوط به «نرخ طبیعی» را نیز، با الهام از ویکسل، به آن اضافه کنیم، اساسا به همین معادله میرسیم.
معادله دوم از رفتار بنگاهها به دست میآید. رستورانی را در نظر بگیرید که منوی خود را سالی یکبار تجدید چاپ میکند؛ فرضی که صرفا برای نمایش چسبندگی قیمتها در نظر گرفته شده است. چنین رستورانی باید هزینهها و تقاضا را برای تمام سالی که قیمتهای منو معتبر خواهند بود، پیشبینی کند. بنگاههایی که نمیتوانند در هر دوره قیمتهای خود را تغییر دهند، با همین مساله روبهرو هستند؛ بنابراین، هنگام تعیین قیمت، آیندهنگرانه عمل میکنند.
سپس با افزودن یک قاعده تعیین نرخ بهره، الگو را کامل میکنیم. بانک مرکزی، مطابق قاعده تیلور، نرخ بهره را در واکنش به تورم و شکاف تولید تعیین میکند و بدینترتیب، حلقه بازخورد را میبندد.
در نتیجه، سه معادله داریم که پیوسته بر یکدیگر اثر میگذارند. هر حلقه از این زنجیره، حاصل انتخابی است که کسی انجام میدهد. همه آیندهنگرند و درباره آینده میاندیشند؛ بنابراین، هنگامی که قواعد را تغییر میدهید، انتظارات افراد نیز تغییر میکند. این تغییر انتظارات به رفتار آنها سرایت میکند. چنین چارچوبی به ما امکان میدهد واکنشهای اقتصادی را بررسی کنیم، بیآنکه فرض کنیم مردم در برابر سیاست جدید همانگونه رفتار خواهند کرد که در چارچوب سیاستهای قدیمی رفتار میکردند. این مزیت اصلی برخورداری از بنیانهای خرد است. اما آیا این الگوی خاص اقتصاد کلان، که بر بنیانهای خرد استوار است، با دادههای تجربی سازگاری دارد؟ پاسخ هم مثبت است و هم منفی.
آزمودن الگوی نیوکینزی با دادههای تجربی
همه کتاب بهره و قیمتها را میشناسند، اما سادهترین راه برای ورود به این برنامه پژوهشی، مطالعه مقالهای است که وودفورد در سال ۱۹۹۷ با خولیو روتنبرگ نوشت. آنها الگویی کمی مبتنی بر بهینهسازی رفتار خانوارها و بنگاهها ساختند و از آن برای ارزیابی قواعد سیاست پولی استفاده کردند. نخستین پرسش این بود که آیا الگو میتواند آنچه را پس از افزایش غیرمنتظره نرخ بهره فدرالرزرو رخ میدهد، بازتولید کند؟
سپس پژوهشگران بررسی کردند که قواعد سیاستی متفاوت چه پیامدهایی خواهند داشت. بر اساس الگوی آنها، قاعدهای بهتر از قاعدهای که فدرالرزرو در عمل به کار میبرد و پژوهشگران آن را برآورد کرده بودند، تورم را بیشتر و تولید را کمتر تثبیت میکند.
کران صفر
مقاله دیگری که میخواهم به آن بپردازم، پژوهش اگرتسون و وودفورد در سال ۲۰۰۳ درباره کران پایین صفر نرخ بهره است. بله، سال ۲۰۰۳. این مقاله در واکنش به وضعیت ژاپن نوشته شد؛ کشوری که در آن زمان با نرخهای بهره نزدیک به صفر، رشد اقتصادی ضعیف و کاهش قیمتها مواجه بود. بااینحال، اهمیت این پژوهش پس از سال ۲۰۰۸ بسیار بیشتر آشکار شد.
وقتی ابزار معمول بانک مرکزی، یعنی کاهش نرخ بهره، دیگر در دسترس نباشد، چه کاری میتواند انجام دهد؟
میتوانیم این مساله را با استفاده از الگوی نیوکینزی بررسی کنیم. کران صفر، کف قیمتیای است که نرخ بهره اسمی نمیتواند از آن پایینتر برود؛ اما اجزای دیگری نیز در معادلات ما وجود دارند. برای مثال، باید میان نرخ بهره واقعی و نرخ بهره اسمی تمایز بگذاریم. همچنین باید انتظارات درباره سیاستهای آینده را در نظر بگیریم؛ و معلوم میشود که همین عامل اخیر، نقشی کلیدی دارد.
بانک مرکزی میتواند وعده دهد که حتی پس از آنکه محدودیت کران صفر دیگر مانع کاهش نرخ بهره نباشد، نرخها را برای مدتی پایین نگه خواهد داشت. این وعده، درآمد و بازدهیای را که خانوارها برای آینده انتظار دارند تغییر میدهد و در نتیجه، ممکن است آنها را به افزایش مخارج امروز ترغیب کند.
ما نمیتوانیم روی فدرالرزرو آزمایش انجام دهیم. تنها سیاستهایی را مشاهده میکنیم که بانکهای مرکزی واقعا انتخاب کردهاند؛ هرگز نمیتوانیم مستقیما ببینیم اگر سیاستهای دیگری انتخاب میشدند، چه اتفاقی میافتاد. اما الگویی که رفتار خانوارها و بنگاهها را بهدرستی بازنمایی کند، به ما اجازه میدهد قواعد سیاستی را تغییر دهیم و پیامدهای آن را در سراسر زنجیره مخارج، قیمتها و انتظارات دنبال کنیم. در مجموع، آثار وودفورد و الگوی نیوکینزی، چارچوب معیار برای انجام چنین آزمایشهای فکریای هستند.
* اقتصاددان