آیا بازار اوراق قرضه منفجر خواهد شد؟
بحران بدهی دولتها در کمین است
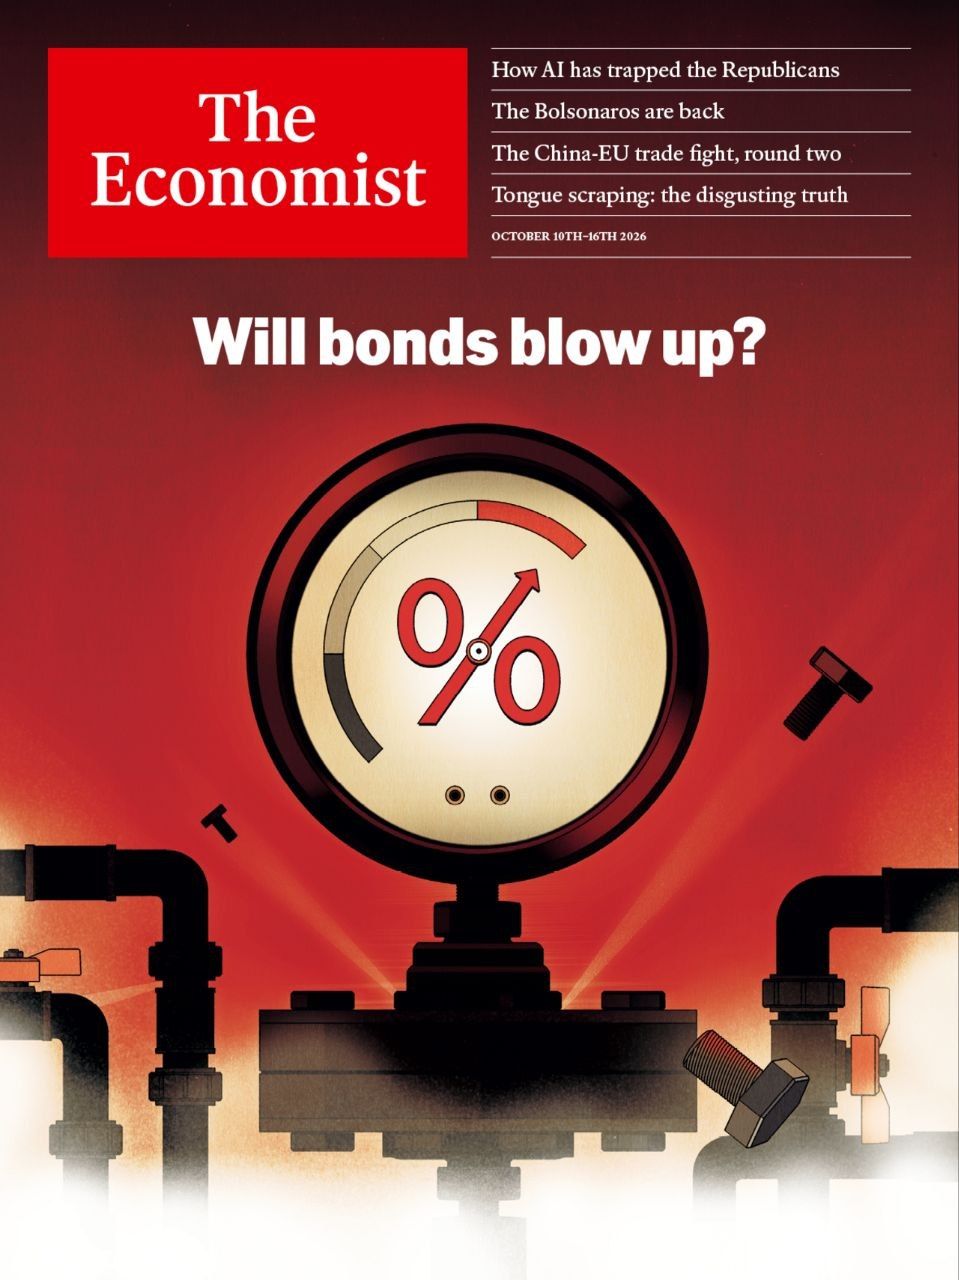
به گزارش گروه آنلاین روزنامه دنیای اقتصاد؛ بانکداران در گذشته میگفتند کشورها برخلاف شرکتها ورشکسته نمیشوند. این گزاره آرامبخش تا دهه ۱۹۸۰ یعنی زمانی که موجی از کشورهای آمریکای لاتین در بازپرداخت بدهیهایشان ناکام ماندند مدام تکرار میشد. اما حالا این پرسش مطرح است که آیا شوک مشابهی در راه است تا غرور کشورهای ثروتمند را در هم بشکند؟
به نوشته اکونومیست، پنج سال پیش هزینههای استقراض به حدی پایین بود که بدهی عمومی تقریبا بدون هزینه به نظر میرسید. اما امروز با رویگردانی سرمایهگذاران از اوراق قرضه، بسیاری از دولتهای بزرگ در کشورهای ثروتمند برای استقراض باید هزینهای بپردازند که از دهههای ۱۹۹۰ یا ۲۰۰۰ به این سو بیسابقه است. از آنجا که نسبت بدهی عمومی به تولید ناخالص داخلی در اقتصادهای بزرگ و پیشرفته نسبت به آغاز قرن حاضر تقریبا دو برابر شده است، این وضعیت فشار سنگینی بر بودجهها وارد میکند.
تلاطم در بازارهای اوراق قرضه برخی کشورها را بیش از بقیه تهدید میکند. حتی پیش از موج اخیر فروش اوراق، پیشبینی میشد دولتهای بزرگ کشورهای ثروتمند در سال ۲۰۲۶، ۸ درصد از درآمدهای مالیاتی خود را صرف پرداخت بهره خالص بدهیها کنند. در همین حال پیر شدن جمعیت و سایه تهدیدات جنگی فشار برای افزایش هزینهها را تشدید کرده است. در چنین شرایطی دولتها باید برای تامین مالی مجدد بدهیهای گذشته مبالغ بیشتری بپردازند و با این حال بسیاری از آنها همچنان بدون هیچ محدودیتی به استقراض ادامه میدهند. این روند در نهایت روزی به طغیان سرمایهگذاران ختم خواهد شد.
با این وجود از قضا بخشی از روند فروش اوراق قرضه در سال ۲۰۲۶ خبر خوبی محسوب میشود. اقتصاد آمریکا در حال رونق است و درخواستهای بیمه بیکاری در سطح پایینی قرار دارد. رشد اقتصادی ممکن است به بیش از ۳ درصد در سال برسد و به نظر میرسد رشد بهرهوری نیز پرقدرت است. این عوامل سرمایهگذاری را به شدت تشویق میکنند. همزمان با تلاش گسترده شرکتهای هوش مصنوعی برای ساخت دیتاسنترها، آنها برای جذب سرمایه در بازارهای جهانی با دولتها وارد رقابت شدهاند و نتیجه این تقابل چیزی جز افزایش نرخ بهره نیست.
این وضعیت فشارهای نامطلوب و فزایندهای را بر بازده اوراق قرضه وارد کرده است. شوک انرژی ناشی از جنگ در خاورمیانه باعث افزایش تورم شده و همزمان تردیدها درباره اعتبار نهادهای اقتصادی در عصر پوپولیسم رو به افزایش است. دونالد ترامپ اخیرا گفته است که تورم میتواند به سرعت بدهیها را کاهش دهد. او همچنین حملات خود به فدرال رزرو را به دلیل ناتوانی در کاهش نرخ بهره از سر گرفته است. در سوی دیگر ژان لوک ملانشون نامزد چپگرا و پوپولیست ریاستجمهوری فرانسه در ادعایی عجیب رئیس بانک مرکزی این کشور را به خیانت متهم کرده است. سرمایهگذاران اوراق قرضه با نگاهی به آینده دور این خطر روزافزون را حس میکنند که دولتها بخواهند با استفاده از تورم جیب آنها را خالی کنند.
تاثیر فروش اوراق قرضه بر اقتصادهای بزرگ
تاثیر فوری فروش اوراق قرضه در کشورهای مختلف کاملا متفاوت است. آمریکا به تدریج متوجه میشود که توسعه اقتصادی مبتنی بر هوش مصنوعی کمک چندانی به مدیریت بدهیهایش نخواهد کرد، زیرا هزینههای بهره همپای رشد اقتصادی بالا میرود. کسری بودجه سالانه دولت فدرال که حدود ۶ درصد تولید ناخالص داخلی است به هیچ وجه قابل تداوم نیست. با این حال دولت آمریکا خوشبختانه هنوز از مزیت عظیم انتشار ارز ذخیره جهانی بهرهمند است و با افزایش بازده اوراق قرضه در هفتههای اخیر ارزش دلار نیز به شدت بالا رفته است. روز تسویهحساب مالی قطعا فرا خواهد رسید اما آن روز هنوز نرسیده است.
ژاپن به عنوان یکی دیگر از نگرانیهای همیشگی تاکنون توانسته است با این شرایط کنار بیاید. بازده اوراق دهساله این کشور برای اولین بار از سال ۱۹۹۶ از مرز ۳ درصد عبور کرده و دولت در حال برنامهریزی برای هزینهتراشیهای نسنجیدهای است. با این حال تورم نیز همگام با نرخ بهره افزایش یافته است. با پایین ماندن نرخ بهره تعدیلشده با تورم و کوچک بودن کسری بودجه دولت، سهم بدهیها از اقتصاد در حال کاهش است. البته این روند ممکن است تغییر کند. اگر ژاپنیها شروع به فروش ذخایر عظیم داراییهای خارجی خود کنند پسلرزههای مالی آن بقیه جهان را به لرزه درخواهد آورد. با وجود این دولت ژاپن هنوز با خطر هجوم برای فروش اوراق قرضه خود مواجه نیست.
اروپا جایی است که خطر بحران بدهی بیش از هر جای دیگری در آن خودنمایی میکند. رونق هوش مصنوعی هزینه تامین سرمایه را در این قاره بالا برده است اما برخلاف آمریکا اقتصاد اروپا بهره بسیار کمتری از این رشد میبرد. اقتصاد وابسته به واردات انرژی در اروپا از قیمت بالای سوخت رنج میبرد و در صورت مواجهه با یک زمستان سرد و کمبود احتمالی گاز طبیعی مایع در سطح جهان آسیب بیشتری خواهد دید. هرچند برخی دولتهای محتاط مانند آلمان، کشورهای اسکاندیناوی و سوئیس بودجه خود را تنظیم کردهاند اما بریتانیا، فرانسه و ایتالیا در وضعیت متزلزلی قرار دارند.
بریتانیا پیش از این در سال ۲۰۲۲ طغیان بازار اوراق قرضه را تجربه کرده است. این کشور پس از آن تجربه تلخ مسیر خود را اصلاح کرد اما نسبت بدهی به تولید ناخالص داخلی آن همچنان رو به افزایش است و سیاستمدارانش در تعویق کاهش هزینهها تخصص دارند. نمونه بارز این موضوع در وعده اخیر برای اصلاح نظام بازنشستگی دیده میشود. بدهی خالص ایتالیا تا حدودی باثبات است اما رقم ۱۲۹ درصد از تولید ناخالص داخلی بسیار بالاست و اقتصاد شکننده این کشور میتواند با یک شوک ناگهانی در هم بشکند.
در این میان فرانسه تحت بیشترین فشار قرار دارد. پیشبینی میشود کسری بودجه این کشور در سال ۲۰۲۶ به ۵.۴ درصد تولید ناخالص داخلی برسد. بر اساس محاسبات اکونومیست و با توجه به رشد اقتصادی فعلی، اگر فرانسه بخواهد تمام استقراض خود را با بازده فعلی اوراق پنجساله تامین مالی مجدد کند، تثبیت بدهیهایش نیازمند اجرای سیاستهای ریاضتی به میزان بیش از ۴ درصد تولید ناخالص داخلی خواهد بود. با این حال این کشور درگیر اعتراضات دانشجویی است و پارلمان آن برای تصویب بودجهای با کاهش هزینههایی معادل تنها یکدهم این رقم به شدت تقلا میکند.
سرمایهگذاران اخیرا فرانسه را مجبور کردند برای استقراض دهساله ۱.۵ واحد درصد بیشتر از آلمان سود بپردازد که این رقم بیشترین اختلاف از زمان بحران بدهی منطقه یورو به شمار میرود. در آستانه انتخابات ریاستجمهوری سال ۲۰۲۷ مارین لوپن از حزب راستگرای اجتماع ملی در نظرسنجیها پیشتاز است. او در ۶ اکتبر (۱۴ مهر) وعده داد که تا سال ۲۰۳۲ بودجه را معادل ۳ درصد تولید ناخالص داخلی کاهش دهد و نسبت بدهی به تولید ناخالص داخلی را نصف کند. در پی این وعده بازده اوراق قرضه اندکی کاهش یافت اما مارین لوپن از اعتبار کافی برخوردار نیست. او با وجود افزایش امید به زندگی همچنان بر کاهش سن بازنشستگی پافشاری میکند و از این رو در مقابله با بزرگترین بخش هزینههای عمومی فرانسه ناکام مانده است.
احتمال هجوم برای فروش اوراق قرضه فرانسه به هیچ وجه دور از ذهن نیست. در صورت وقوع چنین اتفاقی، ممکن است واکنش دولت نه اجرای سیاستهای ریاضتی بلکه درخواست کمک مالی از بانک مرکزی اروپا باشد. طبق اصول کشورها باید پیش از خرید بدهیهایشان توسط بانک مرکزی اروپا وضعیت بودجه خود را سامان دهند. اما در عمل موانع موجود بر سر راه دریافت این کمکهای مالی ضعیفتر از یک دهه پیش است. در تقابل و زورآزمایی با بانک مرکزی اروپا یک رئیسجمهور پوپولیست به احتمال زیاد پیروز خواهد شد، چرا که بدون فرانسه بقای اتحادیه اروپا غیرممکن است.
کمک بانکهای مرکزی به دولتهایی که مستقیما از تراز کردن حسابهای خود سر باز میزنند اشتباهی بزرگ خواهد بود. وظیفه این نهادها رفع انسداد شریانهای مالی است نه تضمین دههها استقراض بیمهابا. اگر بانکهای مرکزی به جای تضمین ثبات قیمتها به دستگاههای خودپرداز وزارتخانههای دارایی تبدیل شوند فروش اوراق قرضه بلندمدت شدت بیشتری خواهد گرفت و رایدهندگان نیز انتقام خود را خواهند گرفت. بهترین راه پیش رو در فرانسه و دیگر کشورها این است که سیاستمداران برای مردم توضیح دهند که بدهیهای عمومی باید مهار شود و همه با هم باید برای تحقق این هدف از هیچ تلاشی دریغ نکنند