سایهروشن صنعت خاکستری
دنیایاقتصاد - عباس بیات : صنعت سیمان بهعنوان یکی از صنایع استراتژیک و پیشنیاز توسعه اقتصادی، طی دهههای اخیر فرازونشیب بسیاری را تجربه کرده است. بهطور کلی سرانه مصرف سیمان در هر کشور با نرخ رشد اقتصادی آن کشور رابطه مستقیم دارد که در ایران عدمرشد اقتصادی متناسب با اهداف از پیش تعیینشده موجب شده است تا این صنعت با مازاد عرضه مواجه شود.
در این میان، ارزش بازار کل صنعت سیمان حدود ۱۶/ ۲درصد ارزش بازار بورس و فرابورس را شامل میشود. در تحلیل پیشرو، سهسهم صنعت سیمان انتخاب شده که نمادهای معاملاتی آنها عبارتند از: «سصوفی»، «سغرب» و «سباقر». ارزش بازار این نمادها بهترتیب ۲هزار و ۷۵۵میلیارد تومان، هزار و ۳۳۵میلیارد تومان و ۸۴۱میلیارد تومان است که در مجموع این سه سهم ۴۵/ ۳۷درصد از ارزش بازار صنعت سیمان را تشکیل میدهند. در این گزارش هفتمعیار میزان تولید، میزان فروش، سودآوری، جریان نقد، درآمد، نسبت قیمت به ارزش سهم و شکاف بین ظرفیت اسمی و عملی تولید مورد مقایسه قرار گرفته است.
معرفی شرکتها
تنوع در سهمهای زیرمجموعه صنعت سیمان بسیار بالاست و حدود ۳۷نماد آنها در بورس اوراق بهادار عرضه شده و درحال معامله هستند. «سصوفی» و «سغرب» در بورس و «سباقر» در بازار پایه فرابورس معامله میشوند. سیمان صوفیان در سال ۱۳۴۵، سیمان غرب در سال ۱۳۵۳ و سیمان باقران در سال ۱۳۸۲ تاسیس شده است. بر این اساس میتوان گفت ریسک تکنولوژی و مستهلکشدن خطوط تولید و به دنبال آن افت تولیدات در سیمان صوفیان با توجه به قدمت بالای آن بیشتر از سیمان باقران است. محل احداث کارخانه شرکت سیمان صوفیان در تبریز، سیمان غرب در کرمانشاه و سیمان باقران در شهرستان اسدیه از شهرهای تابعه استان خراسانجنوبی است.
معرفی محصولات
محصولات شرکتهای سیمانی تنوع زیادی ندارد. با این حال معمولا یکی از انواع تیپهای سیمان یا کلینکر بهعنوان محصول اصلی این شرکتها که بیشترین درآمد را برای آنها به ارمغان میآورد شناخته میشود. در آخرین گزارش فصلی منتهی به آذر ۱۴۰۱، در سیمان صوفیان، سیمان تیپ۲ پاکتی اصلیترین محصول بوده که حدود ۴۰درصد درآمد شرکت را شامل میشود. در سیمان غرب محصول اصلی کلینکر صادراتی است که حدود ۳۲درصد درآمد شرکت را تشکیل میدهد. در آخر با بررسی محصولات سیمان باقران درمییابیم که سیمان صادراتی اصلیترین محصول آن است؛ چرا که حدود ۵۷درصد درآمد شرکت را به خود اختصاص داده است.
مواد مصرفی در شرکتهای سیمانی برخلاف صنایع دیگر اهمیت کمتری دارد و حدود ۲۱درصد بهای تمامشده را تشکیل میدهد. معمولا مواد مستقیم سیمان بهنسبت شرایط آبوهوایی کارخانههای سیمانی و در دسترس بودن مواداولیه موردنیاز آنها متفاوت است؛ اما در مجموع مواداولیه مصرفی شرکتهای سیمانی عبارت است از سنگ گچ، سنگآهن، سنگ آهک، مارل، خاک، سیلیس، سرباره، یوزولان و بوکسیت.
نسبت قیمت به سود (P/ E)
اولین معیار و یکی از مهمترین معیارها که همواره مورد توجه فعالان بازار است و میتوان این سه سهم را با آن ارزیابی کرد، نسبت قیمت به سود هر سهم (P/ E) است. میانه این نسبت برای دورههای تاریخی در شرکت سیمان صوفیان ۶/ ۱۲، سیمان غرب ۶/ ۶ و سیمان باقران ۷/ ۱۴ بوده است. حال با توجه به محاسبات انجامشده و تحلیل این سه سهم نسبت قیمت به سود هر سهم برای «سصوفی» ۶۴/ ۵، «سغرب» ۳۵/ ۵ و سباقر ۲۴/ ۹ به دست آمده است. اگر فرض را مبنی بر بازگشت به میانگین تاریخی در سهم در نظر بگیریم، فاصله سیمان صوفیان تا نسبت تاریخی ۵۵درصد، سیمان غرب ۱۹درصد و سیمان باقران حدود ۳۷درصد است. بر این اساس میتوان گفت سیمان صوفیان جاماندهتر از دو سهم دیگر است که این امر میتواند موجب افزایش تقاضای بازار به سهم مذکور شود.
تولید
یکی از معیارهای مهم برای سنجش شرکتها از نظر میزان تولید، میزان شکاف بین ظرفیت اسمی و عملی تولید است. ظرفیت اسمی سیمان صوفیان ۴میلیون تن انواع سیمان و کلینکر و ظرفیت اسمی تولید سیمان غرب ۲میلیون و ۴۰۰هزار تن کلینکر و سیمان است. در این میان ظرفیت تولید سیمان باقران یکمیلیون و ۱۶۰هزار تن کلینکر و یکمیلیون و ۴۴۰هزار تن سیمان است. فاصله میان ظرفیت اسمی و تولید واقعی در «سصوفی» ۸درصد، در «سغرب» ۳۵درصد و در «سباقر» ۳۹درصد است. با این تفاسیر میتوان گفت سیمان صوفیان همواره نزدیک به ظرفیت اسمی خود تولید کرده که این امر نشان میدهد چالشهایی که تولید شرکت را میتواند با اخلال مواجه کند، از جمله ریسک مربوط به عدمتامین مواداولیه، کاهش جریان نقدینگی، قطعی گاز و برق، در سیمان صوفیان اثر کمتری دارد.
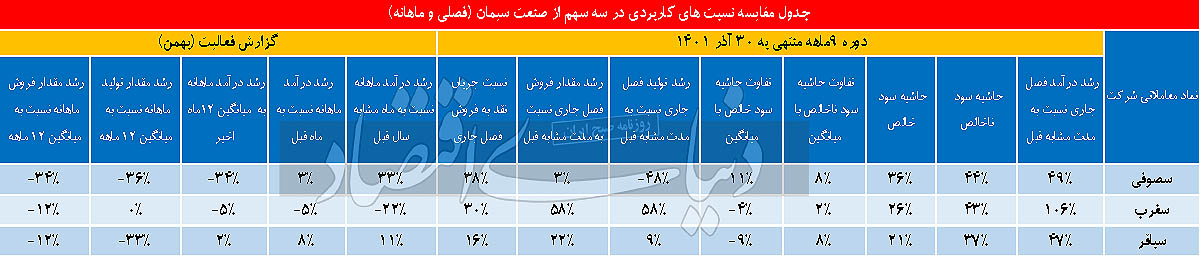
سیمان صوفیان در دوره ۹ماهه امسال نسبت به مدت مشابه سال قبل با افت ۴۸درصدی تولیدات مواجه بوده است. براساس گزارش فعالیت بهمنماه میزان تولید این شرکت در ماه مذکور نسبت به میانگین تولید شرکت در ۱۲ماه اخیر افت ۳۶درصدی را رقم زده است. سیمان غرب در دوره ۹ماهه نسبت به مدت مشابه قبل رشد ۵۸درصدی را در تولیدات خود رقم زده، با این حال در گزارش فعالیت بهمنماه نسبت به میانگین ۱۲ماه تولیدات شرکت تغییری نداشته و رشد صفر درصدی را تجربه کرده است. سیمان باقران هم در گزارش ۹ماه منتهی به آذر ۱۴۰۱، افزایش ۹درصدی تولید نسبت به سال قبل را رقم زده؛ اما در گزارش فعالیت بهمنماه نسبت به میانگین ۱۲ماه اخیر، با افت ۱۲درصدی مواجه بوده است.
در مجموع در بخش تولیدات همانطور که مشاهده شد، سهشرکت مورد مقایسه در گزارش فصلی ۹ماهه غیر از سیمان صوفیان، رشد تولید را تجربه کرده بودند؛ اما در گزارش ماهانه همگی با افت تولید مواجه شدهاند. این امر نشان میدهد که قطعی گاز زمستان بر اکثر شرکتهای سیمانی اثر گذاشته است. با این حال در بخش تولیدات سیمان غرب عملکرد قابل قبولی از خود نشان داد و با وجود افت تولید بیشتر شرکتهای سیمانی به علت افت فشار گاز در بهمن نسبت به ۱۲ماه اخیر توانست آهنگ میزان تولید خود را حفظ کند.
فروش
دومین آمار مهم در شرکتهای تولیدی درآمد فروش آنهاست. سیمان صوفیان در ۹ماهه ۱۴۰۱ نسبت به مدت مشابه سال قبل ۴۹درصد رشد درآمدی را تجربه کرده است. در گزارش بهمنماه، رشد درآمدی شرکت نسبت به مدت مشابه سال قبل ۱۱درصد، نسبت به دیماه ۸درصد و نسبت به میانگین درآمد ۱۲ماه اخیر رشد ۲درصدی را رقم زده است. سیمان غرب در پایان آذرماه ۱۴۰۱ نسبت به مدت مشابه قبل ۱۰۶درصد افزایش درآمد را تجربه کرده است. با وجود این در گزارش فعالیت بهمن نسبت به سال قبل افت ۲۲درصدی و نسبت به ماه قبل و میانگین ۱۲ماه اخیر کاهش ۵درصدی در فروش شرکت رقم خورده است. در آخر بررسی فروش سیمان باقران حاکی از آن است که ۴۷درصد در دوره ۹ماهه نسبت به سال قبل افزایش درآمد شرکت رقم خورده است. در گزارش بهمنماه رشد فروش نسبت به مدت مشابه قبل ۱۱درصد، نسبت به ماه قبل ۸درصد و در مقایسه با میانگین ۱۲ماه اخیر ۲درصد رشد را تجربه کرده است. در مجموع هر سه شرکت در ۹ماهه ۱۴۰۱ با رشد درآمد همراه بودهاند که این رشد در «سغرب» شتاب بیشتری داشته؛ با این حال سیمان غرب در فعالیت بهمنماه عملکرد قابل قبولی نداشته و با کاهش درآمد همراه بوده است. در این بخش میتوان گفت «سباقر» و «سصوفی» هر دو عملکرد خوبی از خود نشان دادند؛ چون علاوه بر رشد درآمد فصلی، در گزارش ماهانه نیز با رشد نسبی همراه بودهاند.
سودآوری
سومین آمار بااهمیت در تمامی شرکتهای تولیدی حاشیه سودهای ناخالص و خالص آنهاست. در صورتی که شرکتی نتواند محصولات خود را با نرخ مرسوم به فروش برساند یا در کنترل هزینههای خود مثل سربار، مواد مستقیم و در مجموع بهای تمامشده با مشکل مواجه باشد، این موضوع خود را در روند حاشیه سود ناخالص شرکت نشان میدهد. در این میان در صورتی که شرکت از نظر جریان نقد با مشکل مواجه باشد یا هزینههای مالیاتی سنگینی پرداخت کند و همینطور در مدیریت سبد سرمایهگذاری خود با چالش مواجه باشد، این موضوع خود را در حاشیه سود خالص نشان میدهد. در شرکت سیمان صوفیان براساس آخرین گزارش فصلی منتهی به آذر ۱۴۰۱، حاشیه سود ناخالص ۴۴درصد و حاشیه سود خالص ۳۶درصد رقم خورده است. میانه حاشیه سودهای ناخالص و خالص در دوره تاریخی بهترتیب ۳۷درصد و ۲۰درصد بوده که مابهالتفاوت این دو مثبت ۷درصد و ۱۶درصد بوده است. در شرکت سیمان غرب حاشیه سود ناخالص ۴۳درصد و حاشیه سود خالص ۲۶درصد به ثبت رسیده است. میانه حاشیه سودهای ناخالص و خالص در دوره تاریخی بهترتیب ۳۹درصد و ۲۸درصد بوده که مابهالتفاوت این دو در حاشیه سود ناخالص مثبت ۴درصد و در خالص منفی ۲درصد بوده است. سیمان باقران در ۹ماهه ۱۴۰۱ حاشیه سود ناخالص ۳۷درصد و حاشیه سود خالص ۲۱درصد را تجربه کرده است. در این میان، میانه حاشیه سودهای ناخالص و خالص در دوره تاریخی بهترتیب ۳۷درصد و ۵/ ۲۷درصد بوده که مابهالتفاوت این دو در حاشیه سود ناخالص صفر درصد و در خالص منفی ۵/ ۶درصد بوده است. همانطور که مشاهده شد سیمان صوفیان در این قسمت نمره قبولی را کسب کرده است؛ چرا که توانسته با کنترل هزینهها و مدیریت صحیح نقدینگی حاشیه سودهای ناخالص و خالص خود را با رشد مواجه کند. با این حال باید این موضوع را در نظر داشت که میانگین حاشیه سود ناخالص صنعت سیمان ۴۴درصد و حاشیه سود خالص آن ۴۰درصد است. اگر حاشیه سود سیمان صوفیان را با صنعت مقایسه کنیم، در حاشیه سود ناخالص توانسته است متوسط صنعت را حفظ کند؛ اما در حاشیه سود خالص ۴درصد کمتر از متوسط صنعت را بهثبت رسانده است.
جریان نقد
یکی دیگر از مسائل بااهمیت در شرکتهای تولیدی میزان گردش جریان نقد در آنهاست؛ چرا که گردش موجودی نقد میتواند تولید شرکت را افزایش دهد یا در تامین مواداولیه به شرکت یاری برساند. در مجموع جریان نقدینگی در شرکتها همچون خون در بدن است و وقتی کاهش پیدا کند شرکتها را با ریسکهای جدی مواجه میکند. برای مقایسه آن در سهسهم سیمانی از نسبت جریان نقد به فروش استفاده میکنیم. این نسبت برای دوره ۹ماهه منتهی به آذر ۱۴۰۱ در شرکت سیمان صوفیان ۳۸درصد بوده، در حالی که در سیمان غرب ۳۰درصد فروش را تشکیل داده است. در سیمان باقران نیز ۱۶درصد درآمد فروش مربوط به جریان نقد حاصل از عملیات بوده است. بنابراین با توجه به اینکه در «سصوفی» درصد بالاتری از درآمد فروش را وجه نقد تشکیل داده میتوان گفت از این نظر این شرکت با ریسک کمتری نسبت به دو سهم دیگر مواجه است و نمره قبولی را کسب میکند.
یکی دیگر از نسبتهایی که میتواند گردش موجودی نقد را در شرکتها نشان دهد، دوره وصول مطالبات است که هرچه این نسبت کمتر باشد نشان میدهد که مطالبات شرکت در مدت زمان کمتری وصول شده، در نتیجه جریان نقد بیشتری در شرکت جریان دارد. نسبت مذکور در سیمان صوفیان ۷۱/ ۴، در سیمان غرب ۲۲/ ۲۰ و در سیمان باقران ۱۸/ ۱۶ است. با توجه به نسبتهای محاسبهشده در این قسمت نیز سیمان صوفیان نمره قبولی را کسب میکند که این موضوع نشان میدهد شرکت مذکور از موجودی نقد خوبی برخوردار است.
سهامداران
سهامدار عمده حقوقی شرکت سیمان صوفیان سرمایهگذاری سیمان تامین با ۷/ ۵۷درصد و در شرکت سیمان غرب، سیمان فارس و خوزستان با ۵۰درصد سهام است. در این میان در شرکت سیمان باقران سهامدار عمده حقوقی با درصد بالا قرار ندارد و عمده سهامداران آن اشخاص حقیقی هستند و تحت مالکیت بخش خصوصی است. بر این اساس شناوری «سصوفی» ۳۲درصد، «سغرب» ۲۵درصد و «سباقر» حدود ۶/ ۵۷درصد است.
ریسکها و فرصتها
شرکتهای تولیدی با ریسکهایی مواجه هستند که این ریسکها همواره در هر شرکت متفاوت است. از جمله ریسکهایی که بر فعالیت اکثر شرکتهای تولیدی سایه افکنده، ریسک مربوط به نرخ ارز است. با توجه به اینکه در این صنعت مواداولیه بهصورت داخلی تامین میشود، میتوان گفت از این منظر نرخ ارز تاثیر کمتری بر رشد نرخ مواد مستقیم و در نتیجه افزایش بهای تمامشده صنعت خواهد داشت. با این حال در خرید قطعات و ماشینآلات موردنیاز طبیعتا نوسانات نرخ ارز بهصورت مستقیم و غیرمستقیم تاثیر بسزایی خواهد داشت. یکی دیگر از ریسکهایی که میتواند بر صنعت سیمان تاثیر بسزایی داشته باشد، ریسک مرتبط با رکود صنعت ساختوساز در کشور است. باتوجه بهاینکه عمده سیمان مصرفی در کشور برای ساختوسازهای عمرانی مورد استفاده قرار میگیرد، در نتیجه رکود در وضعیت ساختمان بهخصوص در مورد پروژههای عمرانی میتواند ریسک تجاری تلقی و موجب کاهش تقاضای سیمان در کشور شود.
نتیجهگیری
سه شرکت سیمانی از زوایای مختلف مورد مقایسه قرار گرفتند. البته باید در نظر داشت موارد دیگری هم هستند که هنگام مقایسه شرکتها اهمیت زیادی دارند، با این حال ۷معیار که همواره در میان سرمایهگذاران برای ارزیابی متداول هستند، مورد استفاده قرار گرفتند. در پایان شرکت سیمان صوفیان در ۶مورد از ۷معیار ارزیابی توانست نمره قبولی را کسب کند. شرکت مذکور از لحاظ میزان رشد تولید نتوانست عملکرد خوبی از خود نشان دهد که این امر با توجه به قدمت بالای این سهم نسبت به دو سهم دیگر میتواند بهدلیل مستهلکشدن خطوط تولید باشد. در این میان سیمان غرب در مقایسه با دو سهم دیگر تنها در بخش رشد تولیدات نسبت به دورههای قبل توانست نمره قبولی را کسب کند. در آخر سیمان باقران از لحاظ نسبت قیمت به سود (P/ E) فاصله خوبی تا میانگین تاریخی خود دارد که این موضوع ارزنده بودن این سهم را نشان میدهد؛ با وجود این، نمره قبولی را فقط از لحاظ مقایسه درآمد فروش نسبت به دورههای تاریخی کسب کرد.