سد لجستیک تجارت از خزر
دنیای اقتصاد : دریای خزر در معادلات تجاری فراتر از مسیری جایگزین برای انتقال کالا، ظرفیتی مغفول برای توسعه مبادلات با بازارهای شمالی به شمار میرود. با این حال، نزدیکی جغرافیایی و پیوندهای تجاری منطقهای تاکنون به مزیت پایدار تبدیل نشده است. کارشناسان، فرسودگی ناوگان دریایی، ضعف زیرساختهای بندری، محدودیت اتصالات ریلی و هزینه بالای لجستیک را از موانع گسترش تجارت از این مسیر میدانند. در شرایط تشدید محدودیتها در بنادر جنوبی، توسعه ظرفیتهای خزر بیش از گذشته اهمیت یافته است؛ هرچند تحقق این هدف به اصلاح سیاستهای تجاری و ارتقای زیرساختهای حملونقل وابسته است.
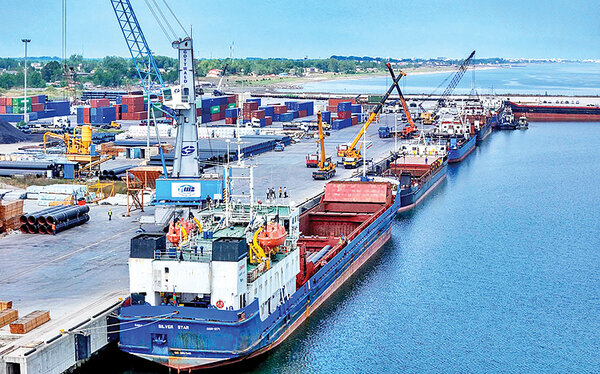
مرضیه احقاقی: دریای خزر در معادلات تجاری ایران، بیش از آنکه صرفا یک مسیر جایگزین برای انتقال کالا در شرایط محدودیت بنادر جنوبی باشد، میتواند به دروازهای برای توسعه مبادلات با بازارهای شمالی و کشورهای عضو اتحادیه اقتصادی اوراسیا تبدیل شود. نزدیکی جغرافیایی، پیوندهای تجاری منطقهای و ظرفیت بازار کشورهای حاشیه خزر، فرصتهایی را پیش روی تجارت خارجی ایران قرار داده که تاکنون متناسب با آن از زیرساختهای این منطقه بهرهبرداری نشده است. با این حال، فاصله میان موقعیت جغرافیایی و ظرفیت واقعی تجارت، همچنان قابلتوجه است. ضعف زیرساختهای بندری در دو سوی خزر، فرسودگی ناوگان دریایی، محدودیت اتصال ریلی، هزینه بالای حملونقل و موانع سیاستی، از جمله عواملی هستند که مانع تبدیل این مزیت جغرافیایی به مزیت اقتصادی شدهاند. به اعتقاد کارشناسان، توسعه تجارت از مسیر خزر مستلزم بازنگری در نظام لجستیک، افزایش نقش بخش خصوصی و شکلگیری شبکهای یکپارچه از حملونقل دریایی، ریلی و زمینی است. با تشدید محدودیتهای حمل کالا در بنادر جنوبی کشور که با هدف تنگتر کردن حلقه محاصره اقتصادی ایران اجرایی میشود؛ مسیرهای جایگزین تجاری بیش از گذشته اهمیت پیدا کرده است. در این میان، دریای خزر بهعنوان یکی از مسیرهای دردسترس برای جابهجایی کالا، بیش از قبل مورد توجه قرار گرفته است.
استفاده از ظرفیت دریای خزر
علی امامی، مدیرکل دفتر خدمات آماد و پشتیبانی سازمان توسعه تجارت، در گفتوگو با «دنیایاقتصاد» با اشاره به تغییر مسیر بخشی از تجارت خارجی کشور در پی محدودیتهای ایجادشده در بنادر جنوبی گفت: با اعمال محدودیتهای جدی در بنادر جنوبی کشور، ایران ناچار شد برای تداوم تجارت به سمت مسیرهای جایگزین حرکت کند که یکی از این مسیرها دریای خزر بود. با این حال بخش عمده حملونقل دریایی در خزر به کالاهای اساسی اختصاص دارد و نمیتوان انتظار داشت این مسیر تمام نیازهای تجاری کشور را پوشش دهد. بخش قابلتوجهی از کالاهای اساسی مورد نیاز کشور، از جمله ذرت، جو و گندم، از روسیه و قزاقستان تامین میشود و به همین دلیل امکان استفاده از ظرفیت دریای خزر برای انتقال این محصولات وجود دارد. در مقابل، بخش عمده کالاهای صنعتی وارداتی ایران عمدتا از مبادی مانند چین و امارات تامین میشوند.
رشد ۷۶درصدی حجم واردات از بنادر شمالی
امامی با تاکید بر تفاوت ظرفیت بنادر شمالی و جنوبی کشور اظهار کرد: بنادر دریای خزر نمیتوانند جایگزین بنادر جنوبی باشند، بلکه نقش مکمل دارند. دلیل این موضوع نیز به ویژگیهای فنی و ظرفیت پذیرش کشتیها بازمیگردد. بنادر جنوبی کشور بهدلیل اتصال به آبهای آزاد و اقیانوس، از عمق و آبخور بیشتری برخوردارند و امکان پهلوگیری کشتیهای بزرگ را دارند؛ درحالیکه ظرفیت کشتیهای فعال در دریای خزر محدودتر است. حداکثر ظرفیت بارگیری کشتیها در دریای خزر حدود ۵هزار تن است؛ درحالیکه در بنادر جنوبی کشتیهایی با ظرفیت ۵۰ تا ۷۰هزار تن نیز پهلو میگیرند. با وجود این محدودیتها، تغییر مسیر بخشی از واردات به سمت بنادر شمالی در ماههای اخیر قابلتوجه بوده است. امامی با اشاره به عملکرد ۶ماهه تجارت از این بنادر گفت: در ۶ماه نخست سال جاری، حجم واردات از بنادر شمالی کشور در مقایسه با مدت مشابه سال گذشته ۷۶درصد افزایش داشته و صادرات نیز رشد ۱۰درصدی را تجربه کرده است. وی درباره ترکیب کالاهای مبادلهشده از این مسیر توضیح داد: در بخش واردات، عمده کالاها شامل محصولات اساسی از روسیه و قزاقستان است. در حوزه صادرات نیز محصولاتی مانند آهن، مصالح ساختمانی، انواع سیمان و مواد شیمیایی، عمدتا بهصورت فلهای و با استفاده از کشتی منتقل میشوند.
زیرساختهای بندری ضعیف در کشورهای همسایه
امامی با اشاره به موقعیت برخی بنادر روسیه در مسیر رودخانه ولگا افزود: بخشی از بنادر مانند آستاراخان در مسیر رودخانه ولگا قرار دارند و توسعه این بنادر میتواند به افزایش ظرفیت حمل بار در دریای خزر کمک کند. تقویت این زیرساختها علاوه بر افزایش حجم مبادلات دریایی، امکان استفاده بیشتر از مسیرهای ترکیبی حملونقل را نیز فراهم میکند. به گفته وی، توسعه بنادر شمالی میتواند به تقویت مسیرهای جایگزین جادهای از طریق آذربایجان نیز کمک کند؛ به این معنا که بخشی از کالاها با استفاده از کشتیهای رو-رو و حمل کانتینری به بنادر منتقل شوند و از آنجا در شبکه حملونقل زمینی جابهجا شوند. چنین رویکردی میتواند به کاهش فشار بر مسیرهای جادهای و افزایش تنوع مسیرهای انتقال کالا منجر شود. امامی در ادامه، نوسازی ناوگان دریایی خزر را دومین ضرورت توسعه تجارت در این منطقه عنوان کرد و گفت: ناوگان حملونقل دریایی خزر با مشکل فرسودگی مواجه است و عمر برخی شناورها به ۳۰، ۳۵ و حتی ۴۰سال میرسد. این وضعیت میتواند بر کیفیت و ظرفیت حملونقل دریایی اثر منفی بگذارد و هزینههای جابهجایی کالا را افزایش دهد.
وی همچنین لایروبی بنادر و مسیرهای دسترسی دریایی را از دیگر موضوعات مهم دانست و تاکید کرد: رسوبگذاری در بنادر، بهویژه در سمت روسیه، باید با جدیت بیشتری پیگیری شود. در برخی موارد، تجمع رسوبات در مسیرهای دسترسی باعث میشود کشتیها با محدودیت مواجه شوند و امکان تردد و حمل بار بهراحتی فراهم نباشد. بنابراین، لایروبی بنادر دو طرف خزر باید در دستور کار قرار گیرد. در کنار این موارد، توسعه تجهیزات تخلیه و بارگیری در بنادر شمالی ایران نیز اهمیت دارد. امامی در اینباره گفت: بنادر شمالی کشور در مجاورت شهرهایی قرار دارند که بخشی از آنها مقاصد گردشگری هستند و همین موضوع میتواند موجب افزایش ترافیک و توقف خودروها در مسیرهای دسترسی شود. از این رو، استفاده بیشتر از ظرفیت حملونقل ریلی برای انتقال کالا ضرورت دارد. وی با اشاره به اتصال ریلی بنادر کاسپین و امیرآباد و همچنین اتصال بندر انزلی به شبکه ریلی کشور اظهار کرد: باید از ظرفیت راهآهن در این بنادر استفاده بیشتری شود تا بخش عمدهای از بار از طریق ریل منتقل شود و فشار بر شبکه جادهای و ترافیک مسیرهای منتهی به بنادر کاهش پیدا کند.
اتصال به بازارهای جهانی؛ ظرفیتی با هزینه بالا
امامی با اشاره به ظرفیت دریای خزر برای توسعه مسیرهای ترانزیتی ایران به اروپا و سایر بازارهای جهانی گفت: ایران علاوه بر مسیر ترکیه، میتواند از مسیر جمهوری آذربایجان، ارمنستان و گرجستان به دریای سیاه و از مسیر روسیه و دریای خزر به بازارهای اروپا دسترسی پیدا کند. با این حال، هزینه بالای لجستیک و محدود بودن حجم مبادلات با اروپا، موجب شده این مسیرها در اولویت تجارت خارجی ایران قرار نگیرند. در حال حاضر، بخشی از کالاهای وارداتی از چین نیز از طریق شبکه ریلی روسیه و جمهوری آذربایجان یا مسیر روسیه، قزاقستان و بندر آکتائو به ایران منتقل میشوند. وی تاکید کرد: افزایش سهم خزر در تجارت خارجی ایران به توسعه بنادر روسیه، نوسازی ناوگان دریایی، لایروبی مسیرها، تجهیز امکانات تخلیه و بارگیری و تقویت حملونقل ریلی نیاز دارد. با این حال، محدودیت ظرفیت کشتیها و هزینه بالای ترانزیت نشان میدهد که دریای خزر در کوتاهمدت بیشتر نقش مکمل بنادر جنوبی را خواهد داشت تا جایگزین آنها باشد.
ظرفیت مغفول تجارت خارجی ایران
رمضان بهرامی، رئیس اتاق مشترک ایران و ترکمنستان، با اشاره به ظرفیت دریای خزر برای توسعه تجارت خارجی کشور گفت: بیتوجهی به زیرساختهای بنادر شمالی و ضعف در نظام لجستیک، مانع بهرهبرداری از فرصتهای تجاری این منطقه شده است. در شرایطی که محدودیتهایی در بنادر جنوبی کشور وجود دارد، خزر میتواند نقش پررنگتری در مبادلات تجاری ایران ایفا کند؛ با این حال، تحقق این هدف نیازمند اصلاح سیاستهای حملونقل و افزایش مشارکت بخش خصوصی است. بهرامی با بیان اینکه کشورهای حاشیه خزر و بازارهای کشورهای مستقل مشترکالمنافع (CIS) از ظرفیت قابلتوجهی برای تجارت ایران برخوردارند، گفت: جمعیتی حدود چند صدمیلیون نفر در حوزه پیرامونی این منطقه میتوانند بازار هدف تجارت ایران باشند، اما در سالهای گذشته حمایت کافی از بنادر شمالی انجام نگرفته است. صرف توجه به موقعیت جغرافیایی دریای خزر برای توسعه تجارت کافی نیست و باید الزامات زیرساختی و لجستیک آن نیز فراهم شود.
وی یکی از موانع اصلی توسعه تجارت در این منطقه را ساختار حاکم بر بنادر شمالی و محدود بودن نقش بخش خصوصی دانست و افزود: در حوزه لجستیک، زیرساختهای متناسب با ظرفیت تجاری منطقه شکل نگرفته است. در همینحال تجار ایرانی در صادرات و واردات کالاهای حجیم با چالشهایی روبهرو هستند و گاه عدم توازن در جریان ورود و خروج کالا، هزینههای تجاری آنها را افزایش میدهد. بهرامی اظهار کرد: ایران در حملونقل زمینی نیز قدرت رقابت با کشورهای همسایه را از دست داده است. قیمت بالای کامیون در کشور و تعرفههای سنگین واردات ناوگان حملونقل، هزینه فعالیت تجار و شرکتهای لجستیکی را افزایش داده است. در چنین شرایطی، حتی ناوگان قدیمی نیز با قیمتی عرضه میشود که امکان رقابت با کشورهای منطقه را دشوار میکند.
بهرامی در ادامه با اشاره به ظرفیت بازار کشورهای مستقل مشترکالمنافع گفت: بخش مهمی از مبادلات ایران با این کشورها بر پایه روابط تجار، بازرگانان، پیلهوران و مرزنشینان شکل گرفته است. این بازارها از پیوندهای تجاری و فرهنگی دیرینه برخوردارند و در صورت کاهش مداخلات غیرضروری دولت، امکان توسعه مبادلات در آنها وجود دارد. وی یکی از مشکلات جدی فعالان اقتصادی را تصمیمهای ناگهانی و بخشنامههای محدودکننده صادرات دانست و توضیح داد: گاهی دولت به جای استفاده از ابزارهایی مانند تعرفه برای تنظیم بازار، به ممنوعیت ناگهانی صادرات کالاها روی میآورد. این در حالی است که تولیدکننده و صادرکننده برای فعالیت اقتصادی به ثبات و پیشبینیپذیری نیاز دارند. سیاستگذار باید با در نظر گرفتن نیاز بازار داخلی و میزان مازاد تولید، به جای توقف ناگهانی صادرات، از ابزارهای تعرفهای استفاده کند.
رئیس اتاق مشترک ایران و ترکمنستان همچنین بازار کشورهای شمالی را از نظر تامین محصولات غذایی دارای ظرفیت قابلتوجهی دانست و گفت: برخی از این کشورها در مقاطع مختلف سال با کمبود محصولات غذایی تازه مواجه میشوند. برای نمونه، روسیه بخشی از نیازهای غذایی خود را از طریق کشورهایی مانند ترکیه تامین میکند؛ درحالیکه ایران نیز میتواند در این بازار سهم بیشتری داشته باشد. وی گفت: واحدهای تولیدی ایران هنوز در برخی موارد نتوانستهاند استانداردهای لازم را برای حضور پایدار در بازار کشورهای مستقل مشترکالمنافع، بهویژه روسیه، تامین کنند. از سوی دیگر، افزایش نرخ ارز و رشد هزینههای تولید، قدرت رقابت صادرکنندگان ایرانی را کاهش داده است و حمایتهای لازم برای حفظ موقعیت آنها در بازارهای هدف نیز وجود ندارد. بهرامی در پایان، بازار کشورهای حاشیه خزر را بهدلیل نزدیکی جغرافیایی، اشتراکات فرهنگی و روابط دیرینه میان فعالان اقتصادی، بازاری مستعد برای همکاریهای پایدار توصیف کرد و گفت: بهرهگیری از این ظرفیت مستلزم ثبات مقررات، تقویت زیرساختهای لجستیک، حمایت از بخش خصوصی و پرهیز از تصمیمهای مقطعی در سیاستگذاری تجاری است.
نگاهی به فرصتهای همسایگی
دریای خزر در شرایطی به یکی از کانونهای مهم تحولات تجاری و ترانزیتی منطقه تبدیل شده است که کشورهای ساحلی آن با توسعه زیرساختهای بندری، حملونقل و مسیرهای ترانزیتی، در تلاشند جایگاه خود را در زنجیره تجارت منطقهای تقویت کنند. روسیه با توجه به محدودیتهای تجاری با بازارهای غربی، به دنبال مسیرهای جایگزین برای توسعه مبادلات است؛ فرصتی که بهرهبرداری از آن برای ایران به توسعه خطوط منظم کشتیرانی، افزایش ظرفیت ناوگان، تسهیل مبادلات بانکی و رفع موانع گمرکی وابسته است. قزاقستان نیز با توسعه بنادر آکتائو و کوریک، درصدد گسترش ارتباط تجاری با قفقاز، اروپا و بازارهای جنوبی است. در شرق خزر، ترکمنستان بهدلیل همسایگی زمینی با ایران ظرفیت قابلتوجهی برای توسعه تجارت و ترانزیت دارد؛ هرچند موانع گمرکی و مقرراتی همچنان بهرهگیری از این ظرفیت را محدود کردهاند. جمهوری آذربایجان نیز با تکیه بر بندر باکو و اتصال آن به شبکههای ریلی و جادهای قفقاز، جایگاه خود را در مسیرهای ترانزیتی شرق به غرب تقویت میکند.
در مجموع، اگرچه موقعیت جغرافیایی ایران امکان بهرهگیری از ظرفیتهای تجاری و ترانزیتی خزر را فراهم کرده است، تبدیل این مزیت به سهم بیشتر در تجارت منطقهای مستلزم ارتقای زیرساختهای بندری، توسعه ناوگان کشتیرانی، تقویت اتصالات ریلی و جادهای و رفع موانع گمرکی و بانکی است. در واقع، رقابتپذیری ایران در این مسیر بیش از آنکه به موقعیت جغرافیایی وابسته باشد، به کیفیت زیرساختها و سهولت مبادلات تجاری بستگی دارد.