«گام» ناتمام تامین مالی
دنیای اقتصاد : تنگنای تامین مالی تولید، در شرایطی که شبکه بانکی با محدودیت منابع و ناترازی روبهرو شده، ضرورت استفاده از ابزارهای مکمل را افزایش داده است. اوراق گواهی اعتبار مولد (گام) با هدف تسهیل مبادلات در زنجیره تولید و تامین مالی بنگاهها از مسیر بازار سرمایه طراحی شد؛ اما محدودیتهای معاملاتی، هزینه بالای تنزیل و ضعف انگیزه برای گردش اوراق، مانع تحقق کامل اهداف آن شده است. اکنون پرسش اصلی آن است که چگونه میتوان ظرفیت بازارمحور گام را احیا کرد و اعتبار آن را به فعالیت واقعی تولید پیوند زد؟
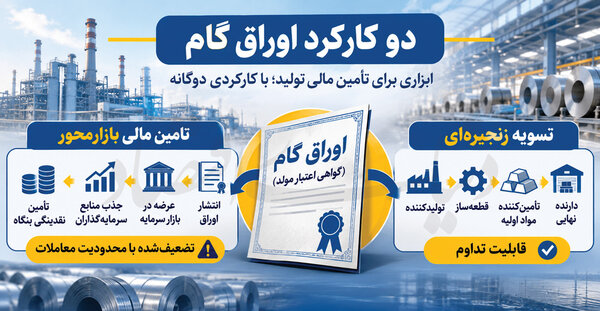
مسیح میرجعفری: اوراق گام یک ابزار تامین مالی زنجیرهای است که در سال۹۸ طراحی و در سال۹۹ اجرایی شد. گام مخفف «گواهی اعتبار مولد» است. با این ابزار، به جای آنکه بانک مستقیما به یک کارخانه پول نقد بدهد، اعتبار کارخانه را به شکل یک اوراق قابل انتقال در زنجیره تولید ایجاد میکند. طی این سازوکار، تولیدکننده به جای پرداخت پول نقد به قطعهسازان، اوراق گام را به آنها میدهد. این اوراق با ضمانت بانکی و بر مبنای فاکتور خرید صادر میشوند. قطعهساز میتواند این اوراق را به تامینکننده مواد اولیه خود منتقل کند، تامینکننده نیز میتواند آن را به تامینکننده بعدی بدهد، در سررسید اوراق، وجه از طریق بانک به دارنده نهایی پرداخت میشود. یکی از مشکلات بنگاههای ایرانی، تامین سرمایه در گردش است که دائما نیاز به تسهیلات بانکی را ایجاد میکند. در صورت اجابت تمامی درخواستهای وام فشار قابلتوجهی به منابع بانکی و ترازنامه بانکها اعمال خواهد شد. بنابراین اوراق گام قرار بود این مساله را از طریق اعتباردهی غیرنقدی و زنجیرهای حل کند. روی دیگر این ابزار امکان عرضه آنها در بازار سرمایه بود. چه صادرکننده اولیه و چه کسانی که آن را دریافت میکردند، میتوانستند این اوراق را در بازار سرمایه عرضه کنند. در این سازوکار نرخ تامین مالی بازاری رسمی برای بنگاههای تولیدی کشف میشد که نیاز آنها به مسیرهای غیررسمی را مرتفع میکرد.
اوراق گام در تقاطع با کنترل ترازنامه
سیاست کنترل ترازنامه در سال۱۴۰۰ به اجرا درآمد و اوراق گام به شکلی به عنوان مکمل آن عمل کرد. این سیاست رشد ترازنامه بانکها را کند میکرد، در نتیجه مانعی برای وامدهی آنها بود. در این شرایط پرسیده میشد: اگر رشد تسهیلات بانکی را محدود کنیم، بنگاههایی که واقعا به سرمایه در گردش نیاز دارند، چه کنند؟ در طراحی اولیه کنترل ترازنامه، اوراق گام و برخی اقلام زیر خط از اقلام مشمول محدودیت رشد ترازنامه مستثنی شدند. در توضیحات مربوط به اجرای سیاست نیز عرضه اوراق گام صراحتا در زمره اقلام «زیر خط» قرار گرفته است. این اوراق علاوه بر تامین مالی زنجیرهای نقش تعدیلکننده آثار انقباضی اعتباری را نیز اجرا کرد. از نظر حقوقی و طراحی رسمی اوراق گام دور زدن کنترل ترازنامه نبود؛ اما از نظر اقتصادی میتوان گفت بخشی از فشار محدودیت ترازنامه را به سمت اقلام زیر خط منتقل کرد.
تجربه جهانی تامین مالی زنجیرهای
دکتر میثم خسروی، عضو هیات علمی دانشکده اقتصاد دانشگاه تهران، در گفتوگو با «دنیایاقتصاد» درباره ماهیت اوراق گام گفت: اوراق گام، از نظر ماهیت، به فاکتورینگ معکوس (Reverse Factoring) و تامین مالی زنجیره تامین شباهت دارد. فاکتورینگ به این معناست که یک بنگاه، مطالبات قراردادی خود را که هنوز سررسید نشدهاند، به یک موسسه مالی واگذار میکند و در مقابل، بخشی از مبلغ آن را زودتر دریافت میکند. برای مثال، فردی با یک شرکت قرارداد یکساله به ارزش ۱۰۰میلیون تومان دارد. او میتواند مطالبات آینده خود را به یک موسسه مالی واگذار کند و در ازای دریافت مبلغی کمتر، مثلا ۸۰میلیون تومان، نقدینگی مورد نیاز خود را تامین کند. در مقابل، فاکتورینگ معکوس به این معناست فرد یا شرکتی پرداختنیهای خود را واگذار میکند. در همان مثال فرد و بنگاه در نظر بگیرید که این بار شرکت که موظف به پرداخت دستمزد است به یک موسسه مالی مراجعه میکند و تعهدات خود را به آن موسسه محول میکند و آن موسسه مبلغی را که شرکت متعهد شده است به فرد میپردازد یا اوراق آن شرکت را به آن منتقل میکند.
او افزود: در اوراق گام، سازوکار متفاوت اما مرتبطی وجود دارد. فرض کنید یک خوردوساز به قطعهسازان بدهکار است. این شرکت میتواند برای تسویه تعهدات خود، اوراق گام منتشر کند و بانک نیز پرداخت تعهدات آتی شرکت را ضمانت کند. در این حالت، قطعهساز بهجای دریافت وجه نقد، اوراقی دریافت میکند که میتواند آن را در بازار سرمایه عرضه کند یا در زنجیره تامین برای تسویه بدهیهای خود بهکار بگیرد. بنابراین، ناشر اوراق گام خود بنگاه اقتصادی است، نه بانک مرکزی. بانک نقش ضامن را ایفا میکند و اوراق میتوانند در چارچوب مقررات مربوط، در بازار سرمایه معامله شوند. خسروی با اشاره به تجربه جهانی گفت: در سطح بینالمللی، ابزارهای مشابهی وجود دارند. برای مثال، اوراق تجاری شرکتی (Commercial Paper) ابزار کوتاهمدتی است که شرکتها برای تامین سرمایه در گردش منتشر میکنند و معمولا در زمره ابزارهای بازار پول قرار میگیرد. با این حال، نمیتوان بدون بررسی بیشتر گفت که ترکیب دقیق سازوکار اوراق گام در ایران، در کشورهای دیگر نیز عینا وجود دارد. این ابزار را میتوان ترکیبی از سازوکارهای تامین مالی زنجیره تامین، فاکتورینگ و تامین مالی مبتنی بر اوراق شرکتی دانست.
انحراف منابع بانکی از تولید
خسروی درباره اینکه اوراق گام تا چه حد توانسته است به تامین مالی تولید کمک کند، گفت: اوراق گام را باید با توجه به ۲کارکرد اصلی آن ارزیابی کرد. کارکرد نخست، تامین مالی مبتنی بر بازار است؛ یعنی شرکتها بتوانند بهجای اتکای کامل به تسهیلات بانکی، از طریق انتشار اوراق و جذب منابع سرمایهگذاران تامین مالی کنند. کارکرد دوم، تسهیل مبادلات در زنجیره تولید است؛ به این معنا که اوراق در میان بنگاهها گردش کنند و برای تسویه تعهدات مختلف، از جمله بدهی به تامینکنندگان و برخی پرداختهای مرتبط با فعالیت اقتصادی، مورد استفاده قرار گیرند. او افزود: کارکرد نخست اهمیت بیشتری داشت. در شرایطی که نرخهای رسمی تامین مالی با شرایط بازار فاصله دارند، اوراق میتوانند امکان دسترسی شرکتها به منابع مالی با نرخ توافقی را فراهم کنند. سرمایهگذاران نیز میتوانند بهجای هدایت تمام پسانداز خود به بازارهایی مانند طلا، در تامین مالی بنگاهها مشارکت کنند. با این حال، بهتدریج محدودیتهایی در معاملات و گردش این اوراق ایجاد شد و جذابیت بازارمحور آن کاهش یافت. در نتیجه، بخشی از ظرفیت اصلی ابزار که امکان تامین مالی از طریق بازار و توافق بر سر نرخ را فراهم میکرد، تضعیف شد؛ هرچند کارکرد آن در تسویه تعهدات زنجیره تامین همچنان میتواند وجود داشته باشد.
خسروی با اشاره به اینکه تنها شرکتهای محدودی از این ابزار استفاده کردند گفت: در عمل، تنها بخشی از شرکتهای بزرگ از این ابزار استفاده کردهاند. با این حال، یکی از انگیزههای انتشار اوراق برای برخی از این شرکتها، محدودیت در دریافت تسهیلات بانکی بود. برای مثال، ممکن بود سقف تسهیلات و تعهدات کلان یک شرکت نزد بانک تکمیل شده باشد و بانک دیگر امکان اعطای تسهیلات مستقیم به آن را نداشته باشد. در چنین شرایطی، استفاده از اوراق گام میتوانست راهی برای ادامه تامین مالی باشد. او افزود: این مساله لزوما به معنای نامناسب بودن ابزار نیست، اما نشان میدهد که استفاده از آن همیشه ناشی از جذابیت اقتصادی و کارآیی بازار نبوده است. اگر شرکتها بتوانند با نرخهای معقول اوراق منتشر کنند و بانکها نیز امکان تعیین نرخ متناسب با شرایط بازار را داشته باشند، ظرفیت استفاده از این ابزار افزایش مییابد. در مقابل، اگر نرخها و معاملات با محدودیتهای گسترده مواجه باشند، انگیزه شرکتها برای استفاده از آن کاهش پیدا میکند.
این استاد دانشگاه تهران در ادامه گفت: درباره بنگاههای کوچک نیز باید میان دو مساله تفاوت گذاشت: نخست، نیاز بنگاهها به تامین مالی و دوم، امکان دسترسی عملی آنها به ابزارهای تامین مالی. شاخصهای محیط کسبوکار نشان میدهند که تامین مالی یکی از مشکلات مهم بنگاههاست، اما این شاخصها بهتنهایی مشخص نمیکنند که مشکل اصلی دقیقا نرخ بهره، دسترسی به اعتبار یا سایر موانع است. مساله را باید از ساختار نرخهای تامین مالی بررسی کرد. اگر بنگاهها بتوانند با نرخهای متناسب با شرایط بازار تامین مالی شوند و امکان انتشار و معامله اوراق برای آنها فراهم باشد، بخشی از مشکلات موجود کاهش خواهد یافت.
آثار کلان گواهی اعتبار مولد
خسروی درباره جایگزینی وام با اوراق گام گفت: یکی از کارکردهای مهم اوراق گام، فراهم کردن امکان تامین مالی از مسیری متفاوت از تسهیلات نقدی متعارف بانکی بود. بهجای آنکه تمام نیازهای مالی بنگاهها از طریق افزایش اعتبارات بانکی و خلق سپرده تامین شود، بخشی از تامین مالی میتوانست از طریق انتشار و گردش اوراق انجام گیرد. او در ادامه با اشاره به آثار کلان این ابزار افزود: با این حال، نباید تصور کرد که استفاده از اوراق بهخودیخود تمام آثار پولی و اعتباری را از بین میبرد. آثار کلان این ابزار به نحوه انتشار، ضمانت، معامله و تسویه اوراق و همچنین میزان اتصال آن به شبکه بانکی بستگی دارد. اگر اوراق بتوانند در زنجیره تولید گردش کنند و جایگزین بخشی از پرداختهای نقدی شوند، ممکن است اصطکاکهای تامین مالی و تسویه معاملات کاهش یابد. اما اگر هدف، استفاده از ظرفیت بازار برای تامین مالی باشد، امکان معامله آزادتر اوراق و تعیین نرخ متناسب با شرایط بازار اهمیت اساسی دارد.
او افزود: در واقع، کنترل ترازنامه بانکها و تامین مالی تولید الزاما اهداف متعارضی نیستند؛ مساله این است که محدودیتهای اعتباری چگونه طراحی شوند و بنگاهها از چه مسیرهایی بتوانند به منابع مالی دسترسی پیدا کنند. اگر ابزار جایگزین صرفا از نظر اسمی وجود داشته باشد، اما امکان گردش و معامله موثر آن محدود شود، نمیتواند تمام ظرفیت مورد انتظار را محقق کند.
محکوم به تورم بالا؟
خسروی در پاسخ به این پرسش که آیا در شرایط فعلی که فشارهای خارجی از عوامل اصلی تورم هستند، باید سیاست کنترل ترازنامه را کنار گذاشت تا از رکود جلوگیری شود، گفت: اگر منظور، حذف هرگونه محدودیت بر رشد اعتبارات بانکی و خلق پول باشد، چنین رویکردی میتواند مخاطرات جدی داشته باشد. اما اگر بحث بر سر افزایش هدف رشد نقدینگی متناسب با شرایط اقتصادی باشد، مساله متفاوت است و باید درباره سطح مناسب این هدف بحث کرد. برای مثال، تعیین هدف رشد نقدینگی در محدوده ۳۰ تا ۴۰درصد در شرایطی که تورم و فشارهای هزینهای بالا هستند، ممکن است با دشواریهایی همراه باشد. از سوی دیگر، تعیین هدفی در محدوده ۶۰ تا ۶۵درصد نیز به معنای بیاهمیت شدن کنترل رشد نقدینگی نیست، بلکه همچنان میتوان برای جلوگیری از رشد بیشتر نقدینگی و تشدید تورم، یک چارچوب احتیاطی کلان در نظر گرفت.
او افزود: تورم بالا میتواند پویایی خودتقویتشونده داشته باشد و انتظارات تورمی، نرخ ارز و رفتار بنگاهها و خانوارها را تحت تاثیر قرار دهد. از این رو، رها کردن کامل محدودیتهای پولی ممکن است به تشدید بیثباتی منجر شود. در مقابل، اگر کنترل اعتبارات به شکلی اجرا شود که دسترسی بخش تولید به منابع مالی بیش از پیش محدود شود، ممکن است فعالیت اقتصادی و سرمایهگذاری آسیب ببینند. بنابراین، مساله صرفا انتخاب میان کنترل یا عدم کنترل نقدینگی نیست، بلکه باید درباره سطح هدف، نحوه اجرای سیاست و مسیرهای جایگزین تامین مالی تصمیمگیری کرد.
پرسش تامین مالی تولید
اوراق گام یک ابزار تامین مالی زنجیرهای است که امکان عرضه آن در بازارسهام، توانایی تامین مالی با نرخهای بازاری را برای بنگاهها فراهم میکرد، اعمال محدودیت از سوی بانک مرکزی عملا بال بازاری ابزار را از آن گرفت. اما اوراق گام همچنان میتواند در تسهیل تسویه تعهدات زنجیره تامین نقش داشته باشد و بخشی از اصطکاکهای معاملاتی را کاهش دهد. این امکان گردش در کنار محدودیت ورود آن به سفتهبازی داراییها و بازارهای مالی، میتواند از برخی آثار مخرب وامدهی بکاهد؛ اما همچنان میتواند برخی از آثار تورم، گسترش اعتبار را بهعنوان یک سند بدهی با پشتوانه بانکی داشته باشد. در واقع بنگاههای تولیدی همچنان نیازمند یک سازوکار تامین مالی مبتنی بر بازار هستند که اوراق گام پیشتر آن را فراهم کرده بود. این سازوکار هم به بنگاههای تولیدی و هم افرادی که منابع مالی راکد خود را به سمت بازارهای دارایی با بازدهی حقیقی صفر میبرند، کمک خواهد کرد.
باشگاه اقتصاددانان