«مرکز سیاستگذاری جهانی انرژی» دانشگاه کلمبیا در میزگردی چشمانداز بحرانی بازار انرژی را بررسی کرد
نفت در تله جنگ با ایران
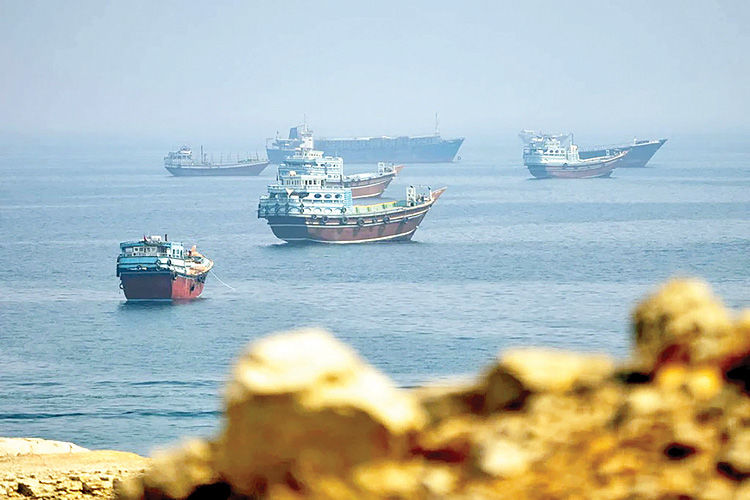
امیر مهرآور: تنها 6ماه پس از جنگ آمریکا علیه ایران، بحران تنگه هرمز همچنان باعث ایجاد آشفتگی در منطقه خلیج فارس و بازارهای جهانی انرژی شده است و کماکان چشمانداز روشنی برای پایان این تنشها وجود ندارد. از سوی دیگر تحولات یمن و پیشروی انصارالله نیز سبب شده تا بحران نفت از ایران و تنگه هرمز فراتر رود و عربستان از دو جهت تنگه هرمز و بابالمندب برای صادرات نفت تحت فشار باشد. برخی تحلیلگران باور دارند که با توجه به ادامه کاهش صادرات نفت، بحرانهای بازار جهانی انرژی ادامه یابد. در این چارچوب؛ «مرکز سیاستگذاری جهانی انرژی» دانشگاه کلمبیا در نشستی با حضور کارشناسان انرژی، به بررسی شرایط جاری منطقه و بحران جهانی انرژی پرداخته است.
«جیسون بردوف» مجری این برنامه با اشاره به حمله به خط لوله شرق به غرب عربستان سعودی و همچنین تحولات یمن پرسشهایی را پیرامون شرایط کنونی درگیری، آینده قیمت نفت و همچنین نحوه پایان یافتن این درگیری با سه پژوهشگر انرژی در میان گذاشته است.
«کارن یانگ» تحلیلگر حوزه انرژی در این نشست با اشاره به وضعیت تنگه هرمز و همچنین پیشروی نیروهای انصارالله در یمن، اشاره میکند که عربستان سعودی اکنون از دو جهت؛ هم تنگه هرمز و هم بابالمندب تحت فشار قرار دارد. به گفته یانگ، ترافیک در مسیر دریای سرخ در ماه اوت کاهش پیدا کرده و این کاهش همزمان با افت تردد از تنگه هرمز بوده است. وی توضیح میدهد که عربستان تلاش کرده بود از مسیرهای جایگزین استفاده کند، اما محدودیتهای کانال سوئز و افزایش تهدیدهای امنیتی، امکان استفاده کامل از این مسیرها را محدود کرده است. این پژوهشگر همچنین کشورهای شورای همکاری خلیج فارس را فاقد هماهنگی و واکنش منسجم میداند و نتیجه میگیرد که شکلگیری دیپلماسی میان کشورهای شورای همکاری خلیج فارس دشوار است، چرا که از نظر تاریخی این کشورها هرگز بهعنوان یک واحد منسجم عمل نکردهاند و میان برخی اعضا اختلافات و خصومتهایی وجود داشته است.
یانگ با اشاره به قطر میگوید این کشور تحت فشار زیاد قرار دارد، چرا که نمیتواند در این شرایط نفت خود را به صورت عادی صادر کند و پیشبینی میکند شاهد بزرگترین ضربه به تولید ناخالص داخلی سازمان شورای همکاری خواهیم بود. همچنین بودجه قطر حدود ۳۰ درصد کاهش پیدا کرده است. وی اشاره میکند که قطر به دلیل نداشتن تنوع تولید؛ آسیبپذیرترین کشور در میان کشورهای این سازمان است. این تحلیلگر اشاره میکند با وجود مشکلات، قطر کماکان ذخایر مالی بالایی دارد و بزرگترین مشکل این کشور را برآورده ساختن تعهداتش میداند. به گفته یانگ قطر میتواند با خرید نفت مایع و گاز طبیعی مایع ایالات متحده و صدور آن به مشتریان و طرفهای قراردادی خود این مساله را حل کند و احتمالا با وجود ضرر مالی، این کار را خواهد کرد، اما هیچ چیز نمیتاند جایگزین مسیر صادرات از تنگه هرمز برای قطر باشد.
«ریچارد نفیو» تحلیلگر سیاست انرژی و دیگر فرد حاضر در این گفتوگو، با مطرح کردن این پرسش که با ادامه جنگ و گسترش تهدیدها، بحران چگونه میتواند پایان پیدا کند؛ اشاره میکند که مساله اصلی این است که آمریکا و دیگر طرفهای درگیر، به دلایل مختلف، میزان و گستردگی تغییر استراتژیک ایران را بهدرستی درک نکردهاند.
وی ضمن مطرح کردن احتمال دستیابی به یک راهحل از طریق مذاکرات؛ میگوید که به باور او چنین راهحلی احتمالا مستلزم اعطای امتیازاتی به ایران از سوی آمریکا، کشورهای شورای همکاری خلیج فارس و دیگر کشورهایی است که در تنگه هرمز و اطراف آن فعالیت تجاری دارند. نفیو در این باره میگوید: «چنین توافقی ممکن است شامل پذیرش نوعی کنترل یا نقش ایران در وضعیت منطقه باشد که در مقابل، منافع مالی یا سیاسی مشخصی برای ایران ایجاد کند و اگر چنین توافقی امکانپذیر نباشد، گزینه دیگر تشدید درگیری است».
وی همچنین اشاره میکند که زیرساختهایی مانند خط لوله یا تاسیسات نفتی عربستان حتی در صورت بازسازی ممکن است دوباره مورد حمله قرار بگیرد یا تنگه هرمز نیز بار دیگر بسته شود. این تحلیلگر با ترسیم دو مسیر در رابطه با آینده درگیری، مسیر اول را رسیدن به یک سازش جدید که احتمالا مستلزم امتیاز دادن به مواضع ایران است، میداند و مسیر دوم تشدید درگیری که نیازمند تعهد نظامی بسیار بزرگتر آمریکا و تحمل ریسک بالاتر برای آمریکا، اقتصاد جهانی و وضعیت سیاسی خلیج فارس خواهد بود. نفیو در پایان تاکید میکند که جمهوری اسلامی ایران یک موجودیت بزرگ سیاسی و نظامی است و قرار نیست از منطقه ناپدید شود. بنابراین، از نگاه او، بازیگران منطقهای و آمریکا در نهایت باید یا با ایران وارد نوعی تعامل شوند یا اقداماتی انجام دهند که توانایی ایران را محدود کند.
«دنیل استرنوف» دیگر تحلیلگر بازار انرژی در این نشست گفت که بازار نفت وارد مرحله جدیدی از بحران شده است؛ مرحلهای که احتمالا همان وضعیتی است که بسیاری از تحلیلگران انتظار داشتند از ابتدای درگیری ایجاد شود. وی همچنین با اشاره به محدودیت عرضه در بازارها، تاکید میکند که این محدودیت نه فقط در عرضه نفت خام، بلکه در قیمت فرآوردههای پالایششده، موجودیها و سایر شاخصهای بازار نفت نیز دیده میشود. این تحلیلگر میزان کسری عرضه جهانی را حدود ۵میلیون بشکه در روز تخمین میزند و اشاره میکند که این کسری میان نفت خام و فرآوردههای نفتی تقسیم شده است.
وی همچنین توضیح میدهد که در آغاز بحران؛ چند سوپاپ اطمینان از جمله، کاهش محدودیتهای تولید اوپک، نفت ذخیرهشده روی آب و داخل نفتکشها، آزادسازی ذخایر استراتژیک و مدیریت اضطراری تقاضا وجود داشت اما این سوپاپها اکنون مصرف شدهاند و دیگر نمیتوانند مورد استفاده قرار بگیرند. استرنوف همچنین درباره ذخایر فرآوردههای نفتی توضیح میدهد که برخلاف نفت خام، ذخایر استراتژیک گستردهای برای فرآوردههایی مانند گازوئیل وجود ندارد و سیستم ذخیرهسازی انرژی پس از بحرانهای دهه ۱۹۷۰ عمدتا برای مقابله با شوک نفت خام طراحی شده است. وی در نهایت میگوید اگر عرضه افزایش پیدا نکند، قیمتها باید به اندازهای بالا بروند که کاهش تقاضا ایجاد شود.