ابهام در سود صنایع بورسی
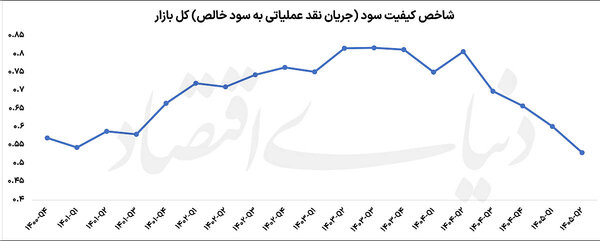
دنیای اقتصاد - علی قاسمی : رشد سودآوری شرکتهای بورسی در گزارشهای ۶ماهه، تصویری امیدوارکننده از عملکرد صنایع در بازار سهام ترسیم کرد؛ تصویری که در آن جهش نرخ فروش، بهبود قیمتهای جهانی و بازگشت بخشی از ظرفیتهای تولیدی به مدار فعالیت، زمینه ثبت سودهای قابلتوجه را فراهم کرده بود. با این حال، بررسی کیفیت سود شرکتها نشان میدهد که پشت این رشد اسمی، وضعیت نقدینگی بنگاهها به همان اندازه تقویت نشده است. کاهش نسبت جریان نقد عملیاتی به سود خالص در کل بازار و تعدادی از صنایع بزرگ و کوچک، از افزایش فاصله میان سود شناساییشده و وجه نقد حاصل از عملیات حکایت دارد. به بیان دیگر، در شرایطی که سودآوری شرکتها تحت تاثیر رشد نرخ ارز و قیمت محصولات تقویت شده، بخشی از این سود هنوز به منابع نقدی در اختیار بنگاهها تبدیل نشده است. این واگرایی بهویژه در صنایعی که با مطالبات طولانیمدت، نیاز بالای سرمایه در گردش و محدودیتهای قیمتگذاری مواجه هستند، اهمیت بیشتری دارد و نشان میدهد، با وجود آنکه تورم سود شرکتها را بزرگ کرده، اما ممکن است این سودآوری «کاغذی» باشد.
در انتظار نقدینگی
در بازار سهام، معمولا رشد درآمد فروش و سود خالص بهعنوان نشانههایی از بهبود عملکرد شرکتها مورد توجه قرار میگیرد. با این حال، صورت سود و زیان تنها بخشی از وضعیت اقتصادی بنگاه را نشان میدهد. در نظام حسابداری تعهدی، درآمد حتی پیش از دریافت وجه نقد شناسایی میشود و هزینهها نیز ممکن است با زمان پرداخت آنها فاصله داشته باشند. بنابراین، ممکن است شرکتی فروش بیشتری ثبت کند، حاشیه سود خود را حفظ کند و در نهایت سود خالص بالاتری بهدست آورد؛ اما بخش مهمی از منابع آن همچنان در مطالبات از مشتریان یا موجودی انبار محبوس باشد.
نسبت جریان نقد عملیاتی به سود خالص از همین زاویه اهمیت پیدا میکند. این نسبت نشان میدهد چه میزان از سود شناساییشده شرکت با جریان نقد حاصل از فعالیت اصلی آن پشتیبانی میشود. این فاصله به معنای ضعف عملکرد یا دستکاری سود نیست؛ اما اگر برای چند دوره تداوم پیدا کند، میتواند نشانهای از دشواری در وصول مطالبات، افزایش نیاز به سرمایه در گردش یا تغییر نامطلوب در چرخه عملیاتی شرکت باشد.
در اقتصاد ایران، این موضوع بهدلیل ساختار تامین مالی بنگاهها اهمیت بیشتری دارد. بسیاری از شرکتها برای تامین سرمایه در گردش به تسهیلات بانکی متکی هستند و طولانیشدن چرخه تبدیل مواد اولیه به محصول و سپس دریافت وجه فروش، هزینه مالی آنها را افزایش میدهد. به همین دلیل، شرکتی که سود حسابداری مناسبی دارد؛ اما جریان نقد عملیاتی ضعیفی ایجاد میکند، ممکن است برای پرداخت بدهی، خرید مواد اولیه یا اجرای برنامههای توسعهای به استقراض بیشتری نیاز داشته باشد. پژوهش انجامشده درباره شرکتهای تولیدی پذیرفتهشده در بورس تهران نیز ارتباط مدیریت سرمایه در گردش و عملکرد بنگاهها را مورد تاکید قرار داده است.
ورود جریان نقد به زنجیره فولاد
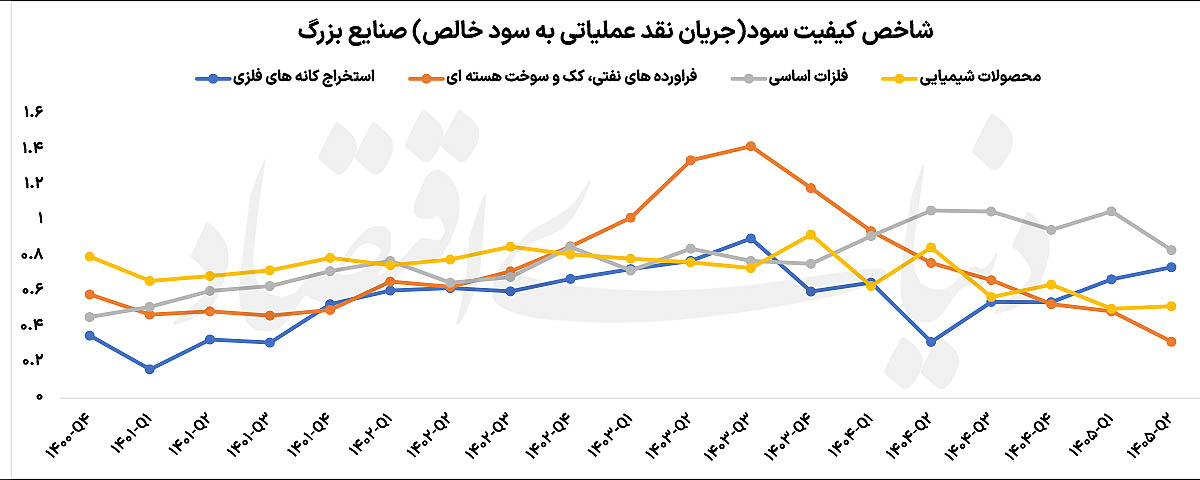
در میان صنایع بزرگ بازار سرمایه، فلزات اساسی از موقعیت مناسبتری در شاخص کیفیت سود برخوردارند. ماهیت فعالیت بسیاری از شرکتهای این گروه، بهویژه تولیدکنندگان بزرگ فولاد و فلزات پایه، با فروش محصولات استاندارد، بازارهای صادراتی و امکان عرضه در بورس کالا همراه است. این ویژگیها در مقایسه با صنایعی که فروش آنها به شبکههای توزیع گسترده یا خریداران دولتی وابسته است، میتواند به شفافیت بیشتر جریان فروش و امکان مدیریت بهتر وصول مطالبات کمک کند.
البته این موضوع به معنی مصونماندن شرکتهای فلزی از مشکلات سرمایه در گردش نیست. تولید فولاد و فلزات اساسی به موجودی قابلتوجه مواد اولیه، قطعات یدکی، انرژی و منابع مالی مستمر نیاز دارد. علاوه بر این، فاصله زمانی میان خرید مواد اولیه، تولید و فروش محصول میتواند منابع نقدی شرکت را درگیر کند. با وجود این، قرار گرفتن نسبت کیفیت سود این گروه در محدوده ۰.۸۴، در مقایسه با نسبت حدود ۰.۵۳ کل بازار، نشان میدهد که سودآوری شرکتهای این صنعت از پشتوانه نقدی مناسبتری برخوردار است.
گروه سنگ آهن بهعنوان بالادست زنجیره فولاد نیز وضعیت مطلوبی دارد. شرکتهای معدنی بهدلیل برخورداری از داراییهای معدنی و فروش محصولات پایه، از ساختار عملیاتی متفاوتی نسبت به بسیاری از صنایع پاییندستی برخوردارند. با این حال، هزینههای سنگین استخراج، حملونقل، ماشینآلات و توسعه معادن، بخش قابلتوجهی از منابع مالی آنها را درگیر میکند. همچنین صادرات و نحوه تسویه درآمدهای ارزی میتواند بر زمان تبدیل فروش به وجه نقد اثرگذار باشد. نسبت حدود ۰.۷۴ برای این گروه، اگرچه از وضعیت فلزات اساسی پایینتر است، اما در مقایسه با بخش قابلتوجهی از صنایع بورسی، کیفیت سود مناسبتری را نشان میدهد.
در مقابل، صنعت فرآوردههای نفتی با چالش متفاوتی روبهروست. پالایشگاهها در زنجیرهای فعالیت میکنند که خرید خوراک، فروش فرآورده، تسویه حساب با تامینکنندگان و دریافت مطالبات از مشتریان، در زمان یکسانی اتفاق نمیافتد. بخشی از روابط مالی این شرکتها نیز تحت تاثیر سازوکارهای قیمتگذاری و تسویه با نهادهای دولتی قرار دارد. مصوبه اخیر وزارت نفت برای بازگشت نرخ کرک اسپرد به سطح بهمن سال گذشته ناشی از همین مطالباتی است که از سوی پالایشیها وجود دارد.
افت نسبت کیفیت سود پالایشیها به حدود ۰.۳۲ را نمیتوان در چارچوب کاهش سودآوری تحلیل کرد. مساله مهمتر، فاصله میان شناسایی سود و تبدیل آن به نقدینگی است. این نسبت در مقایسه با گروه فلزات اساسی، ضعف بیشتری در پشتوانه نقدی سود نشان میدهد. برای تحلیل دقیقتر این وضعیت باید حسابهای دریافتنی از شرکتهای پالایشی و پخش، بدهیهای مربوط به خرید خوراک و تغییرات موجودی فرآوردهها نیز بررسی شود.
صنعت محصولات شیمیایی نیز با وجود برخورداری از شرکتهای صادراتمحور و دارای جریان درآمد ارزی، وضعیت یکدستی ندارد. شرکتهای پتروشیمی از نظر نوع محصول، بازار مقصد، نحوه تسویه صادرات، نرخ خوراک و ساختار فروش تفاوت زیادی دارند. برخی از آنها بهدلیل صادرات محصولات و دریافت درآمد ارزی، ظرفیت مناسبی برای ایجاد جریان نقد دارند؛ اما این مزیت در همه شرکتها به یک اندازه وجود ندارد. مطالبات صادراتی، محدودیتهای نقلوانتقال پول، هزینه تامین خوراک و سرمایه در گردش مورد نیاز برای تولید میتواند بخشی از منابع نقدی آنها را درگیر کند. قرار گرفتن نسبت کیفیت سود این گروه در محدوده ۰.۵۲، نشان میدهد که مزیت صادراتی بهتنهایی تضمینکننده تبدیل مناسب سود حسابداری به وجه نقد نیست.
فشار سرمایه در گردش در صنایع کوچک
در میان صنایع کوچکتر، تفاوت کیفیت سود را باید با توجه به ساختار فروش و چرخه عملیاتی آنها بررسی کرد. برای نمونه، صنعت دارو از جمله گروههایی است که در آن فاصله میان فروش و دریافت وجه میتواند به یک مساله جدی تبدیل شود. شرکتهای دارویی علاوه بر تامین مواد اولیه و بستهبندی، با شبکهای از توزیعکنندگان، داروخانهها، بیمارستانها و مراکز درمانی در ارتباط هستند. بخشی از فروش این شرکتها به خریدارانی انجام میشود که تسویه حساب آنها ممکن است با تاخیر همراه باشد.
از سوی دیگر، قیمتگذاری محصولات دارویی و محدودیتهای افزایش نرخ فروش، انعطاف شرکتها برای انتقال سریع افزایش هزینهها به مصرفکننده را کاهش میدهد. این در حالی است که هزینه مواد اولیه، بستهبندی و تامین برخی اقلام وارداتی میتواند تحت تاثیر نرخ ارز قرار گیرد. در چنین شرایطی، شرکت ممکن است از نظر حسابداری سودآور باشد؛ اما برای تامین مواد اولیه و ادامه تولید به نقدینگی بیشتری احتیاج داشته باشد. نزدیک شدن نسبت کیفیت سود این گروه به صفر، یکی از جدیترین نشانههای ضعف نقدسازی در میان صنایع منتخب است. البته برای تفسیر قطعی این وضعیت باید مشخص شود که جریان نقد عملیاتی منفی ناشی از افزایش مطالبات و موجودی کالا بوده یا عوامل دیگری در آن نقش داشتهاند. گروه غذایی نیز از ساختار مشابهی برخوردار است؛ با این تفاوت که گردش موجودی مواد اولیه و محصولات در آن اهمیت بیشتری دارد. بسیاری از شرکتهای غذایی برای حفظ سطح تولید باید مواد اولیه را پیش از فروش محصول خریداری و انبار کنند. در محصولاتی که مواد اولیه کشاورزی یا نهادههای وارداتی سهم بالایی دارند، نوسان قیمت خرید میتواند نیاز مالی بنگاه را بهسرعت افزایش دهد. از طرف دیگر، فروش از طریق شبکههای توزیع و عمدهفروشان ممکن است با اعطای اعتبار تجاری همراه باشد.
در نتیجه، رشد فروش اسمی در این صنعت به معنای افزایش نقدینگی نیست. نسبت حدود ۰.۴۴ برای گروه غذایی نشان میدهد که بخش قابلتوجهی از سود شناساییشده با جریان نقد عملیاتی همراه نشده است. این وضعیت در شرایط تورمی میتواند اهمیت بیشتری پیدا کند؛ زیرا شرکت برای خرید مجدد همان مقدار مواد اولیه، به منابع مالی بیشتری نیاز خواهد داشت. در گروه زراعت و خدمات وابسته نیز ماهیت فصلی فعالیت و فاصله میان هزینهکرد و فروش محصول، نقش مهمی در جریان نقد دارد. شرکتهای کشاورزی ممکن است برای خرید نهاده، کاشت، نگهداری و برداشت محصول، ماهها پیش از دریافت درآمد فروش هزینه کنند. بنابراین، جریان نقد عملیاتی این گروه میتواند در مقاطع مختلف سال نوسانات قابلتوجهی داشته باشد. با این حال، قرار گرفتن نسبت کیفیت سود در محدوده ۰.۳۷ نشان میدهد که در دادههای مورد بررسی، سود حسابداری این گروه از پشتوانه نقدی چندان قدرتمندی برخوردار نبوده است.
صنعت لاستیک و پلاستیک نیز از دو جهت با فشار نقدینگی مواجه است. وابستگی بخشی از تولیدکنندگان این گروه به مواد اولیه وارداتی بهخصوص کائوچوی طبیعی، نیاز به تامین مالی برای خرید مواد اولیه را افزایش میدهد. در کنار آن، فروش به خودروسازان و سایر مشتریان صنعتی میتواند با دورههای اعتباری همراه باشد. به این ترتیب، شرکت هم باید منابع لازم برای خرید مواد اولیه را فراهم کند و هم برای وصول مطالبات خود منتظر بماند. نسبت حدود ۰.۴۷ برای این صنعت، نشاندهنده فاصله قابلتوجه میان سود خالص و جریان نقد حاصل از عملیات است.
در مقابل، کانی غیرفلزی وضعیت بهتری دارد. تنوع فعالیت شرکتهای این گروه و تفاوت در بازارهای فروش باعث میشود نتوان همه آنها را با یک الگوی عملیاتی ارزیابی کرد. با این حال، نسبت حدود ۰.۶۸ در این صنعت در مقایسه با صنایع غذایی، دارویی و لاستیک و پلاستیک، از کیفیت نقدی بالاتری حکایت دارد. این گروه نیز با توجه به ماهیت سرمایهبر بخشی از فعالیتهای خود، به مدیریت هزینههای انرژی، تعمیرات و نگهداری و سرمایه در گردش نیاز دارد. مقایسه صنایع نشان میدهد فلزات اساسی و استخراج کانههای فلزی از پشتوانه نقدی مناسبتری برای سودآوری برخوردارند؛ درحالیکه پالایشیها، داروییها و غذاییها با فاصله بیشتری میان سود حسابداری و جریان نقد عملیاتی مواجه هستند.
این تفاوت علاوه بر عملکرد شرکتها، از ساختار فروش، دوره وصول مطالبات و نیاز به سرمایه در گردش نیز تاثیر میپذیرد. در شرایط تورمی، رشد سود خالص بهتنهایی نمیتواند معیار مناسبی برای ارزیابی توان مالی شرکتها باشد. بنگاهی که سود خود را به وجه نقد تبدیل نمیکند، برای تامین مواد اولیه، پرداخت بدهیها و استمرار تولید به منابع مالی بیشتری نیاز خواهد داشت. از این منظر، سرعت وصول مطالبات، مدیریت موجودی کالا و میزان وابستگی به تسهیلات، در کنار نسبت کیفیت سود و جریان نقد آزاد، اهمیت ویژهای در ارزیابی سهام دارند. در نهایت، پایداری سودآوری نهفقط به میزان سود ثبتشده، بلکه به توان شرکت در تبدیل آن به نقدینگی وابسته است.