شاخصهای سهامی در آستانه اصلاح قرار دارند؟
بورس همچنان در اوج
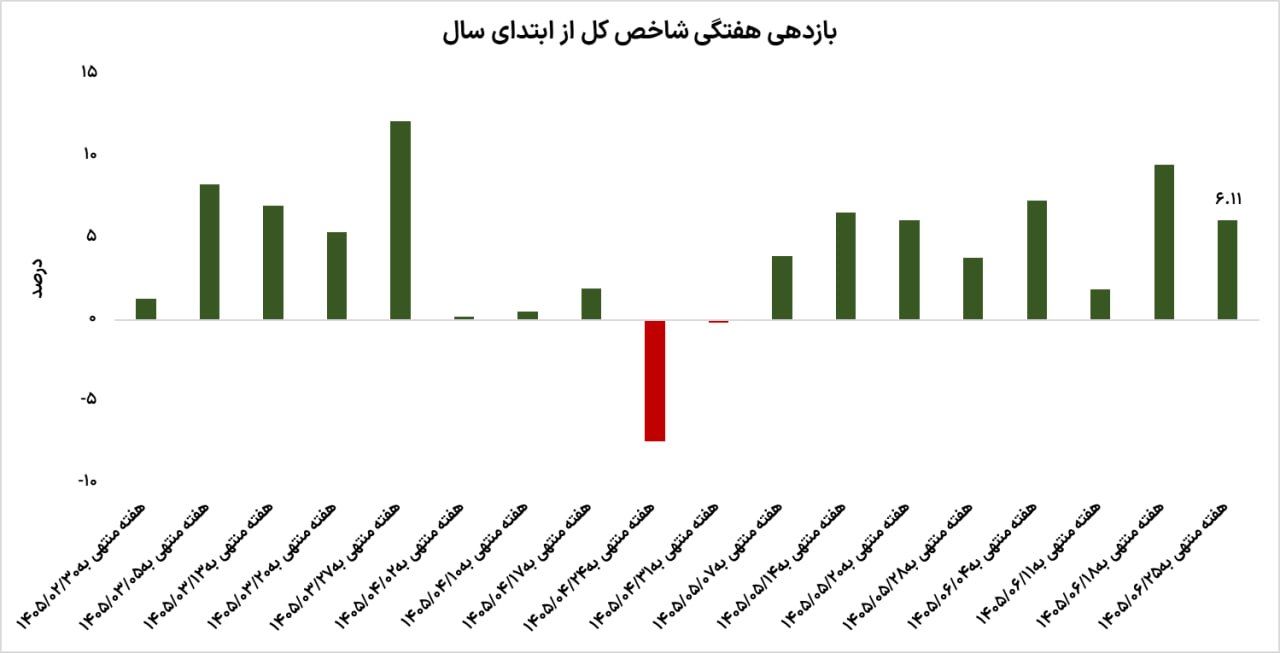
به گزارش گروه آنلاین روزنامه دنیای اقتصاد، در هفته منتهی به ۲۷ شهریورماه، نزدیکشدن شاخص کل به محدوده ۷.۵ میلیون واحد با تشدید عرضه سهام همراه شد.
این موضوع میتواند نگرانیها درباره تداوم رالی ۱۴۰۵ را افزایش دهد. در صورت تحقق سناریوی اصلاح، بازار سهام با مسیرهای متفاوتی در کوتاهمدت مواجه خواهد بود.
سبقت شاخص کل
پس از آنکه نمادهای کوچک بورسی در روزهای ابتدایی بازگشایی بازار در ابتدای سال، گوی سبقت را از شاخصسازها ربودند، اکنون نمادهای بزرگ در حال قدرتنمایی هستند.
در هفته گذشته، بازدهی نماگر اصلی بازار به بیش از 6 درصد رسید و شاخص کل را به محدوده 7.5 میلیون واحد رساند.
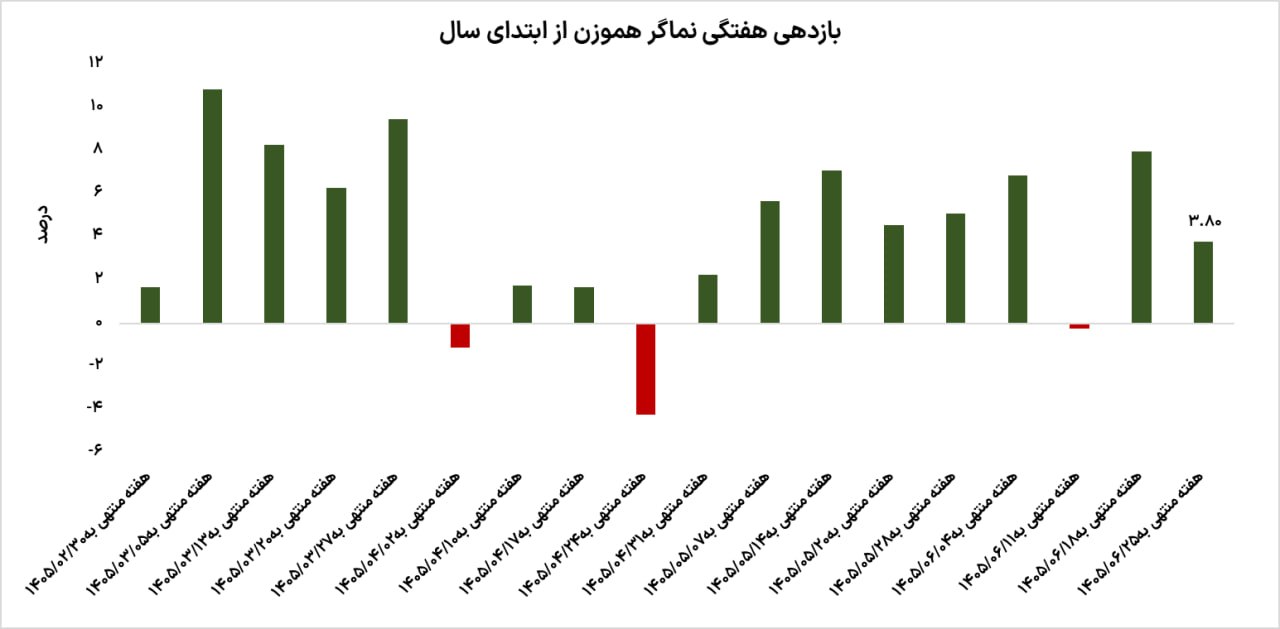
از سوی دیگر، شاخص هموزن بهعنوان نماینده نمادهای کوچک و متوسط بازار، به بازدهی 3.8 درصدی رضایت داد؛ بهطوری که نسبت شاخص کل به هموزن به حدود 3.75 واحد رسید. این رقم در ابتدای شهریورماه حدود 3.5 واحد گزارش میشد.
افزایش این نسبت نشان میدهد که در هفتههای اخیر، حرکت نمادهای بزرگ بازار از نمادهای کوچک و متوسط سبقت گرفته است. این وضعیت میتواند با رشد نرخ ارز و اثر آن بر انتظارات سودآوری شرکتهای بزرگ، بهویژه شرکتهای صادراتمحور، مرتبط باشد. از سویی، اختلاف نرخ دلار توافقی و آزاد همچنان حدود 30 درصد است.
فوران تقاضا در تالار شیشهای
در حالی که بیش از 3.8 همت از صندوقهای طلا در هفته مذکور خارج شد؛ صندوقهای درآمد ثابت نیز مقصد مناسبی برای جریان نقدینگی افراد حقیقی نبودند. اما از طرفی بازار سهام با ورود پول روبرو شد.
بازار سهام در هفته گذشته موفق شد حدود 20 همت سرمایه حقیقی را به خود جذب کند. در همین حال، رکورد تاریخی ارزش معاملات نیز در روز چهارشنبه شکسته شد و ارزش دادوستدها در تالار شیشهای به 68 همت رسید.
با این حال، نزدیکشدن نماگر اصلی به محدوده مقاومتی 7.5 میلیون واحد، با افزایش عرضه در بازار همراه شد. به نظر میرسد پس از هشت هفته رشد متوالی، بخشی از معاملهگران در سطوح فعلی به شناسایی سود تمایل پیدا کردهاند؛ موضوعی که میتواند در کوتاهمدت بر روند معاملات اثرگذار باشد.
از سوی دیگر، نسبت قیمت به سود بازار سهام به محدوده 9.5 واحد رسیده و شاخص کل نیز در محدودهای حساس قرار گرفته است. در چنین شرایطی، احتمال شکلگیری یک دوره اصلاحی در کوتاهمدت مطرح است.
با این حال، نزدیکشدن به پایان شهریورماه و انتشار گزارشهای ماهانه و 6ماهه شرکتها میتواند در صورت تداوم بهبود عملکرد شرکتها، از طولانیشدن این اصلاح جلوگیری کند؛ مشروط بر آنکه ریسکهای سیاسی، معادلات جدیدی را به بازار تحمیل نکنند.
در صورت تحقق سناریوی اصلاح، حمایت 6.6 میلیون واحدی میتواند یکی از محدودههای مورد توجه معاملهگران باشد. در مقابل، تداوم روند صعودی شاخص کل، اهداف 9 و 10 میلیون واحدی را در میانمدت پیش روی نماگر اصلی بازار قرار میدهد.