جاماندگی بورس
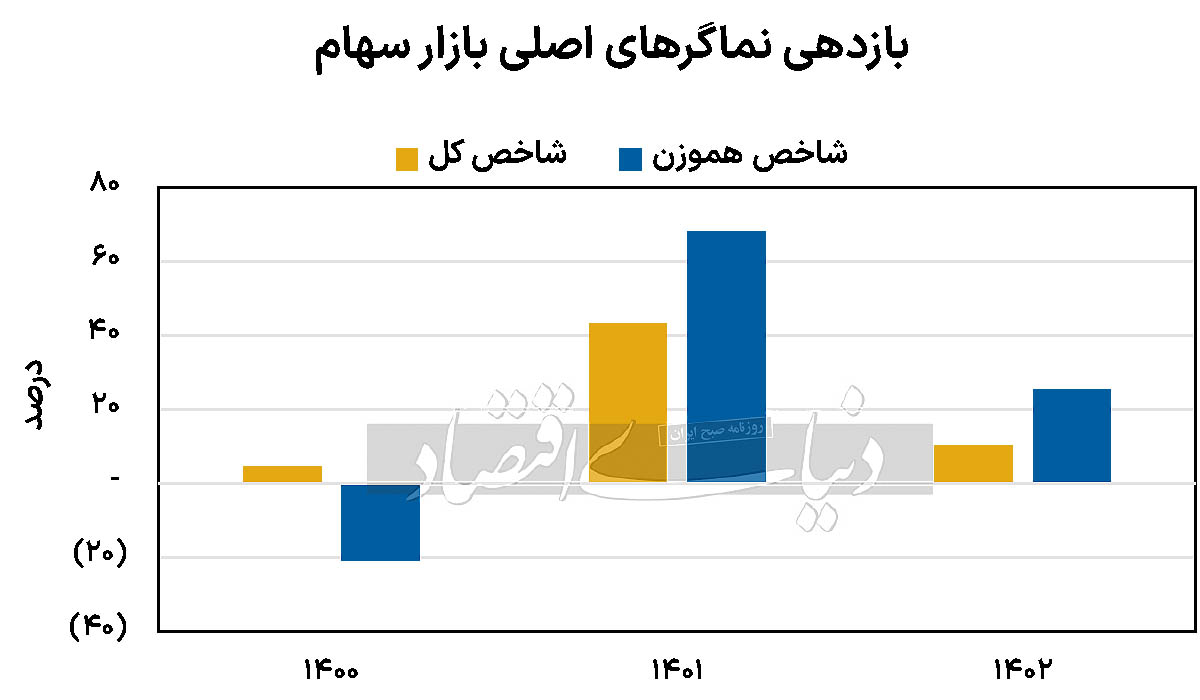
دنیای اقتصاد -علی قاسمی : شاخصکل بورس تهران، طی سال۱۴۰۲ با رشد ۱۰.۲درصدی همچنان از سایر بازارها، عقب ماندهاست. دلار حدود ۲۶درصد، طلای ۱۸عیار، ۲۵درصد و سکه طلا، ۲۳درصد رشد قیمتی را تجربه کردهاند. بازدهی شاخص هموزن نزدیک به بازدهی بازارهای مورداشاره است و این موضوع حکایت از آن دارد که سهمهای کوچک یا اصطلاحا ریالی، بازدهی دلاری را برای سهامداران خود به ارمغان آوردهاند. میانگین ارزش معاملات خرد بازار سهام، حدود ۶هزار و ۲۰۰میلیارد تومان بودهاست.
کاهش میانگین ارزش معاملات دلاری بازار سهام نسبت به سالگذشته، سیگنال رکود را به سرمایهگذاران مخابره میکند. همچنین بازار سهام، طی سالجاری، شاهد خروج ۳۷هزار میلیاردتومانی سرمایه حقیقی بود که رقم قابلتوجهی است، ضمن آنکه افزایش سود موثر سالانه صندوقهای درآمد ثابت موجب ورود ۱۰هزار میلیاردتومان پول حقیقی به این صندوقها شد. بهنظر میرسد با رشد قیمت دلار و احتمال نوسان بیشتر قیمتها طی سالآینده، رشد مطلق عدد شاخصکل دور از انتظار نباشد، اما به سبب تحمیل ریسکهای دولت به شرکتها بازدهی دلاری نصیب سهامداران بورسی نخواهدشد.
مروری بر ارقام بورسی
با وجود آنکه هنوز یک روز از روزهای معاملاتی سالجاری باقی است، اما بازدهی شاخصکل بورس، از ابتدای سال تا پایان ۲۷اسفند، حدود ۱۰.۲درصد بهثبت رسید که از سال۱۴۰۰ بیسابقه است. هرچند بورس روند خوبی را از اواخر سالگذشته تا اردیبهشت ماه سالجاری بهثبت رسانده بود، اما بازدهی نماگر اصلی بورس در سال۱۴۰۱، حدود ۴۳درصد بود. نماگر هموزن نیز در سالجاری، بازدهی ۲۵.۲۸درصدی را بههمراه داشت که در مقایسه با سال۱۴۰۱، عدد بسیار پایینی است. بازدهی این شاخص، در سال۱۴۰۱، حدود ۶۸درصد بود. طی سالجاری، عوامل متعددی بر بازدهی شاخصکل اثرگذار بودند. اول، سرکوب نرخ ارز پس از رشد تا ۶۰هزارتومان که سبب شد سهام، جذابیت کافی برای سهامداران نداشتهباشد.
دوم، سیاستهایی بود که در نهایت به افت تولید و رکود در بورس منجر شد. نامهای که تاریخ ابلاغ و انتشار آن تطابق نداشت و نرخ خوراک شرکتها را تا ۷هزارتومان افزایش میداد و سبب شد تا عدهای با سوءاستفاده از اطلاعات نهانی، کارآیی اطلاعاتی را در بازار سهام، زیر سوال ببرند. هرچند نمیتوان ریزش بازار را صرفا بر گردن آن نامه کذایی انداخت. بهنظر کارشناسان، اگر دلار نیما در سال۱۴۰۲، حدود ۴۰هزارتومان معامله میشد، احتمالا شاخصکل تا ۲میلیون و ۴۰۰هزار واحد ارزنده بود و سهام شرکتهای بورسی در این محدوده شاخصکل، توجیه سرمایهگذاری داشتند، لذا بازار با رشد نسبتا خوب و ثبت قله جدید توسط شاخصکل، احتمالا دچار حباب قیمتی میشد و محکوم به ریزش بود. این درحالی است که دلار نیما در اواخر سالجاری به ۴۰هزارتومان رسید و میانگین دلار نیما در سال۱۴۰۲، حدود ۳۸هزار تومان شد. هرچند بورس، قربانی ناترازیهای دولت و تصمیمات اشتباه آن شد، اما بهطور منطقی باید بازار با مفروضات سال۱۴۰۲، بین یکمیلیون و ۹۰۰هزار واحد تا ۲میلیون و ۳۰۰هزار واحد معامله میشد.
تابلو، گویای همهچیز است
رکود در معاملات بازار سهام، در تابلوی معاملات کاملا مشهود است. ارزش معاملات خرد، با وجود آنکه در اردیبهشت ماه اعداد بالایی را بهثبت رساند، اما در فضای رکودی تابستان و اواخر نیمه اول سال، میانگین ارزش معاملات بسیار پایینتر از حد تصور بود. میانگین ارزش معاملات خرد سال۱۴۰۲، حدود ۶هزار و ۲۰۵میلیاردتومان بود که نسبت به ۱۴۰۱، عدد بالاتری است. این درحالی است که میانگین ارزش معاملات دلاری سالجاری حدود ۱۲۷میلیون دلار بوده و در سال۱۴۰۱، این رقم حدود ۱۶۱میلیون دلار بهثبت رسیدهاست.
این موضوع حکایت از آن دارد که نهتنها ارزش معاملات در سالجاری بهبود نیافتهاست، بلکه بهطور حقیقی بازار وارد فازرکودیتری نسبت به سالگذشته شدهاست. نگاهی به میانگین فصلی ارزش معاملات نشان میدهد که با وجود آنکه ارزش معاملاد خرد در بهار سالجاری حدود ۱۲هزارمیلیاردتومان بود، اما با ورود به فصل تابستان و پاییز این رقم به زیر ۵هزار میلیاردتومان و حتی به حدود ۴هزار میلیاردتومان نیز در فصل پاییز نزدیک شد.
بهار سالجاری، با بهار بورس همراه شد و روزهای خوبی برای بورس تا نیمه اردیبهشت ماه رقم خورد، بهطوریکه از ابتدای سالتا ۱۶اردیبهشت، بیش از ۲۱هزارمیلیاردتومان سرمایه حقیقی وارد بورس شد. از زمانیکه شاخصکل از اردیبهشت ماه شروع به کاهش ارتفاع کرد، حدود ۳۵هزارمیلیاردتومان سرمایه حقیقی تا پایان مرداد ماه از بازار فرار کرد. برآیند ورود و خروج پول حقیقی به بازار سهام، حدود ۳۷هزارمیلیاردتومان بودهاست. تقریبا همین میزان پول حقیقی طی سالگذشته نیز از بازار خارج شد، با اینوجود تنها ۷۳۴میلیون دلار سرمایه حقیقی از بازار خارج شدهاست که نسبت به سنوات گذشته رقم پایینی بهشمار میرود. درحالی که صندوقهای طلا و صندوقهای سهامی روزهای خوبی را پشتسر گذاشتند و با استقبال حقیقیها مواجه شدند، صندوقهای درآمد ثابت نیز پناهگاه خوبی برای روزهایی بودند که رکود سنگین بر بازار حاکم بود. طی سالجاری، حدود ۱۰هزارمیلیاردتومان سرمایه حقیقی وارد صندوقهای درآمد ثابت شد. این میزان از ورود پول نسبت به سنوات اخیر رقم قابلملاحظهای است.
حال بازار بهتر میشود؟
قطعا سالجاری، خاطره بدی را برای بورسیها برجای گذاشتهاست، اما باید به این نکته توجه کرد که بورس، برای دلار اهمیت بهخصوصی قائل میشود. دلار در سالجاری، عمدتا در کانالهای ثابتی معامله شد و بازدهی بیشتر از بورس را برای سهامداران رقم زد. در سالجدید، برخی از تحلیلگران ارقام بالایی را برای دلار متصور هستند. برخی دیگر نیز با احتیاط درخصوص نرخ دلار صحبت میکنند، اما اگر دلار در سالآینده جهش قابلتوجهی را بهثبت برساند بازار نیز به تناسب با آن به رشد خود ادامه خواهد داد. حتی اگر نرخ دلار در محدودههای فعلی تثبیتشده و جهش شدیدی را هم تجربه نکند، احتمالا شاخصکل بورس بهطور مطلق رشد خواهد کرد و قله جدیدی را بهثبت خواهد رساند، اما نکته قابلتوجه آن است که صنایع بورسی فشار دوسویهای را از طرف دولت و ناترازیهای آن تجربه میکنند. از سویی نرخهای جهانی همچنان پایین است و روزهای رکودی برای اقتصاد جهان و بهخصوص چین، پیشبینی میشود. اوره پتروشیمی پردیس، زیر۲۷۰دلار معامله شد.
متانول زاگرس حدود ۲۰۰دلار معامله شد و شمش فولاد خوزستان حوالی ۴۰۰دلار به ازای هرتن مورد دادوستد قرارگرفت. مس فملی نیز در کانال ۷هزار دلار در ۱۴۰۲ مورد معامله قرار میگرفت. قیمتهای پایین جهانی همگام با رشد غیرمعقول بهای تمامشده شرکتها، سبب شد تا سود دلاری صنایع بورسی کاهش یابد. دخالت در قیمتگذاری محصولات، نرخ خوراک، انرژی و سایر موارد احتمالا میتواند سبب انتقال ریسک ناترازی دولت به بورس شود.
هرچند معاملات بازار مشتقه سهام، روزهای خوبی را در بهار سالجاری برای بازار پیشبینی میکند، اما معاملهگران با احتیاط در بازار معامله میکنند و مانع از ایجاد روندهای مثبت هیجانی میشوند. باید ریسک تصمیمات دولت بهویژه در بازار پول و نرخ بهره را در کنار رشد قیمت دلار درنظر گرفت. همچنان رشد نرخ بهره و P/E پایین بازار سهام، حکایت از آن دارد که معاملهگران ریسکهای اقتصادی کشور را بهخوبی میشناسند. همچنین سیاستگذار با این شاخص، سیگنال ورود به صندوقهای طلا و بازار سکه را میدهد، با این حال قطعا سهام بخش مهمی از پرتفوی سرمایهگذاران را تشکیل میدهد، چراکه انتظار نمیرود، قیمتهای پایینی در انتظار بازار سهام باشد.