از ۴ هزار و ۸۹ استارتآپ ارزیابیشده،کمتر از ۲درصد به مرحله سرمایهگذاری رسیدهاند
صنایع خلاق در تیررس سرمایهگذاران ریسکپذیر
قیف باریک سرمایهگذاری بذری
این پروژه ملی فعالیت خود را از سال ۱۳۹۹ به عنوان مدیر سرمایه مشترک (GP) با مشارکت ۹ نهاد و صندوق سرمایهگذار آغاز کرد و در مجموع ۱۱.۵میلیارد تومان (۱۱۵میلیارد ریال) سرمایه اولیه از سوی این شرکا برای تخصیص به استارتآپهای مرحله بذری در اختیار داشت.
اعداد گزارش تصویری از اندازه قیف سرمایهگذاری بذری در ایران ارائه میکند. این مجموعه در طول اجرای پروژه، ۲۰کاروان استانی در ۱۶ استان و ۲۰ رویداد تخصصی برگزار کرده و در مجموع ۴۰ رویداد را به بستری برای شناسایی فرصتهای سرمایهگذاری تبدیل کرده است. خروجی این فرآیند، ثبتنام ۴هزار و ۸۹ تیم و در نهایت ۷۸ سرمایهگذاری بوده است.
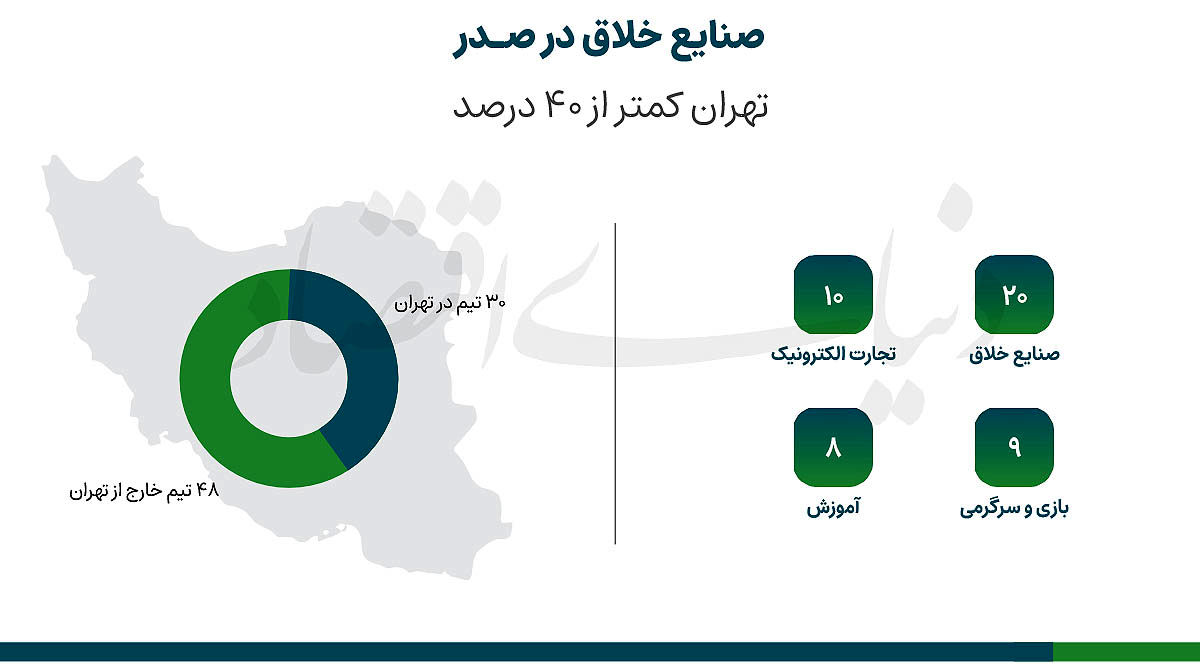
به این ترتیب، کمتر از دو تیم از هر ۱۰۰ تیم ورودی به مرحله سرمایهگذاری رسیدهاند. نرخ تبدیل ۱.۹درصدی نشان میدهد فاصله میان ورود به فرآیند ارزیابی و دریافت سرمایه در سرمایهگذاری بذری بسیار زیاد است. موضوعی که خود گزارش نیز آن را در مقایسه با آمار جهانی قرار داده و نرخ تبدیل فرصت به سرمایهگذاری در سرمایهگذاریهای اولیه را یک تا سه درصد اعلام کرده است. در همین چارچوب، مجموع سرمایهگذاری انجامشده در ۷۸ تیم، ۱۰.۴میلیارد تومان گزارش شده است.
نیمی از سرمایهگذاریها به شکست رسیدند
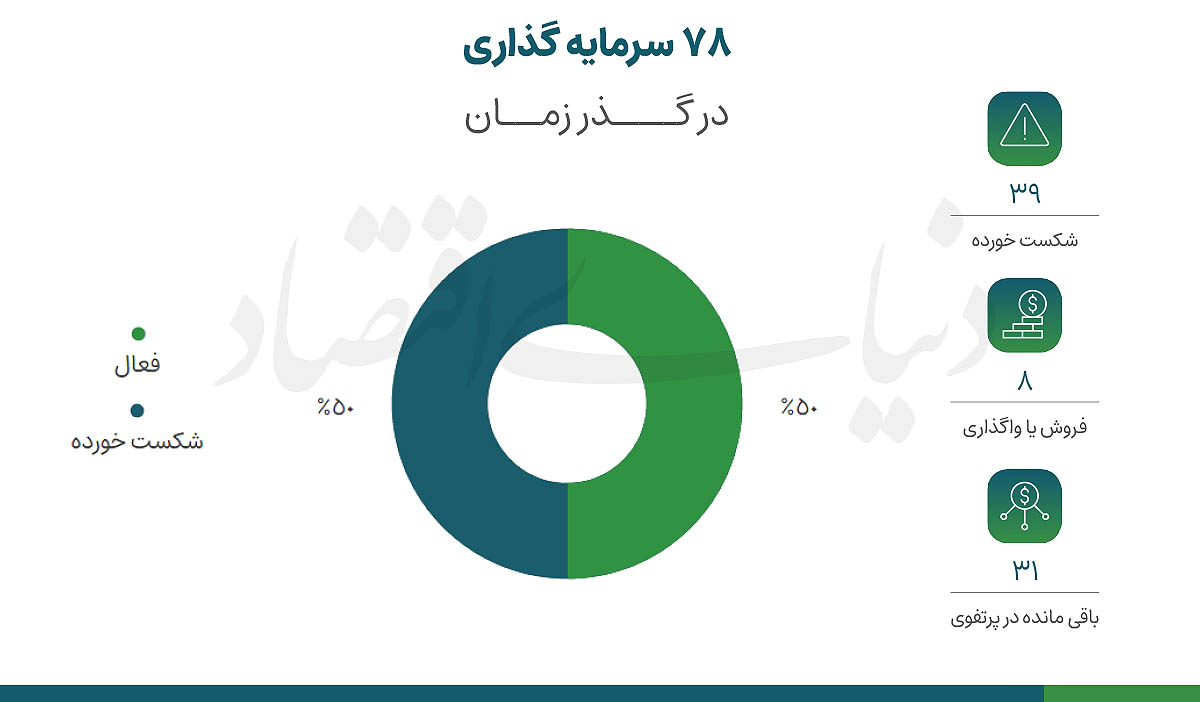
پراکندگی جغرافیایی سرمایهگذاریها نیز یکی از نتایج قابلتوجه این پروژه است. از ۷۸تیمی که سرمایه دریافت کردهاند، ۴۸تیم خارج از تهران و ۳۰تیم در تهران قرار داشتهاند؛ بنابراین سهم تهران از تعداد سرمایهگذاریها کمتر از ۴۰درصد بوده است. این در حالی است که پروژه از ابتدا با برگزاری کاروانهای استانی در ۱۶ استان، تلاش کرده بود فرآیند شناسایی و تامین مالی را از تمرکز تهران خارج کند.
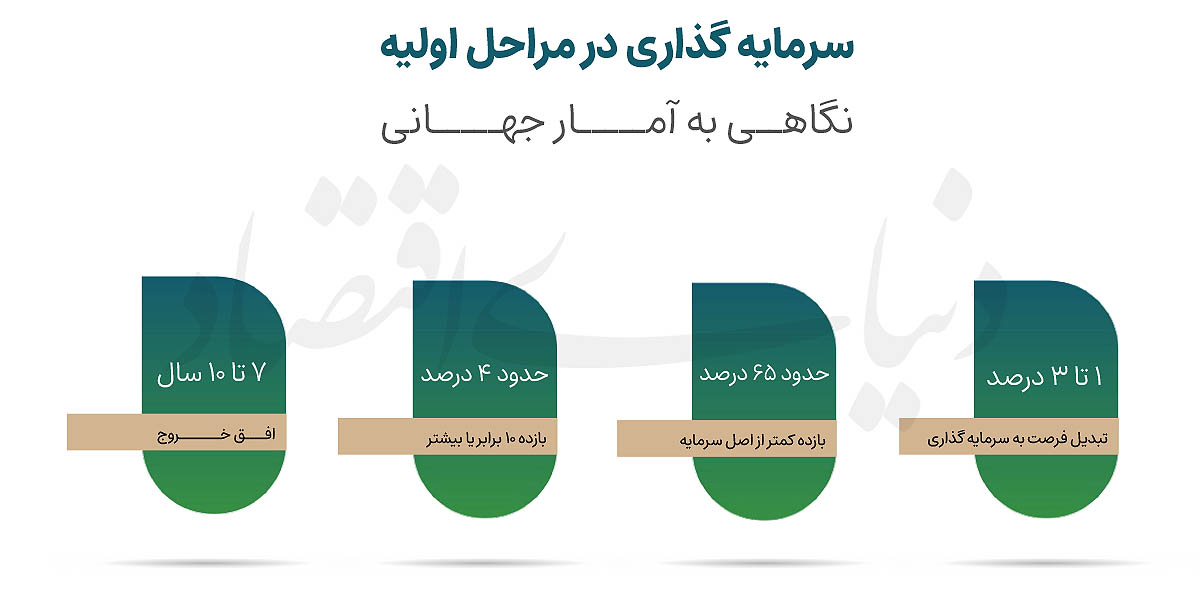
اما پراکندگی جغرافیایی به معنای بقای بخش بزرگی از این سرمایهگذاریها نبوده است. پس از حدود پنج سال، از ۷۸سرمایهگذاری انجامشده، ۳۹ مورد شکست خورده، ۸مورد به فروش یا واگذاری رسیده و ۳۱ تیم همچنان در پرتفو باقی ماندهاند. به بیان دیگر، نیمی از سرمایهگذاریهای انجامشده به شکست منتهی شدهاند و حدود ۴۰ درصد آنها همچنان در پرتفو قرار دارند.
قدرت بازده نامتقارن در پرتفوی بذری
با این حال، نگاه تکبعدی به نرخ ۵۰ درصدی شکست، تصویر جامعی از ماهیت اقتصادی سرمایهگذاری بذری ارائه نمیدهد. بررسی دقیقتر عملکرد پرتفوی «۱۰۰ استارتآپ» نشان میدهد ۳۱ تیم باقیمانده، در حال حاضر به ارزش برآوردی ۸۷میلیاردتومانی رسیدهاند و 5.4میلیارد تومان نیز نقدینگی ایجاد کردهاند.
این پدیده، بیانگر قاعده اصلی در ادبیات سرمایهگذاری خطرپذیر، یعنی منطق بازده نامتقارن است. بازدهی فوقالعاده چند عملکرد استثنایی میتواند کل زیان ناشی از شکست بقیه اجزای پرتفو را جبران کند. طبق دادههای همین گزارش، تنها ۸درصد از کل پرتفو توانستهاند بازدهی ۱۰برابری یا بیشتر ایجاد کنند.
این توزیع آماری در ایران ناهمخوان با روندهای بینالمللی نیست. ارائهدهندگان این گزارش با اشاره به دادههای جهانی مرحله نخست سرمایهگذاری (Early Stage) نیز نشان میدهند که در سطح بینالمللی، حدود ۶۵درصد سرمایهگذاریها بازدهی کمتر از اصل سرمایه دارند و تنها ۴درصد به بازدههای ۱۰برابری و بالاتر دست مییابند.
صنایع خلاق در صدر سرمایهگذاریهای بذری
جنبه اقتصادی دیگری که در کارنامه این پنج سال قابل بررسی است، توزیع حوزهای سرمایهگذاریهاست. برخلاف تصور رایج که سرمایهگذاری خطرپذیر اولیه را منحصر به زیرساختهای سخت فناورانه یا تجارت الکترونیک میداند، صنایع خلاق با جذب ۲۰مورد سرمایهگذاری در صدر حوزههای هدف قرار گرفته است. پس از آن، تجارت الکترونیک با ۱۰، بازی و سرگرمی با ۹ و آموزش با ۸سرمایهگذاری در رتبههای بعدی جای گرفتهاند. این ترکیب نشان میدهد سرمایه بذری در ایران منطبق بر حوزههایی جریان یافته که نیازمند سرمایهگذاری اولیه سنگین در زیرساخت نبوده و سرعت رسیدن به محصول اولیه در آنها بالاتر بوده است.
تجربه پنجساله نشان میدهد اگرچه جذب انبوه فرصتها و غربالگری فشرده توانست جریان شناسایی استعدادها را فعال کند، اما پایداری اقتصادی پرتفوهای آتی نیازمند تمرکز تخصصی، اهرمسازی بر ظرفیتهای صنعتی و دانشگاهی، و مدیریت دقیقتر زیستبوم خروج (Exit) است. پرسش اساسی بازار سرمایهگذاری بذری ایران در فصل جدید این است که آیا تغییر مدل از رویدادمحوری عمومی به صندوقهای تخصصی، میتواند نرخ تبدیل سرمایهگذاریها را ارتقا داده و سهم خروجهای موفق را در پرتفوهای بعدی افزایش دهد یا خیر.