سرخپوشی بورس برای دومین هفته متوالی
دنیای اقتصاد - علی عبدالمحمدی : بازار سهام در هفته گذشته با تداوم فشار فروش، افت شاخصهای اصلی و خروج قابلتوجه پول سرمایهگذاران حقیقی مواجه شد؛ روندی که در نهایت به از دست رفتن کانال ۸میلیونواحدی شاخص کل انجامید. نماگر اصلی بورس تهران روز سهشنبه این کانال را از دست داد و معاملات هفته را در سطح ۷میلیون و ۹۶۷هزار واحد به پایان رساند. به این ترتیب، شاخص کل برای دومین هفته متوالی کاهش یافت و در مقیاس هفتگی ۲.۵درصد از ارتفاع خود را از دست داد. شاخص هموزن و شاخص کل فرابورس نیز پس از چهار هفته رشد پیاپی، در مسیر نزولی قرار گرفتند. همزمان، میانگین روزانه ارزش معاملات خرد در محدوده ۴۴همت باقی ماند، اما خروج حدود ۱۵همت پول توسط سرمایهگذاران حقیقی نشان داد که سطح بالای ارزش معاملات نتوانسته است مانع از تشدید فشار فروش شود. با وجود این عقبنشینی، بازدهی شاخص کل از ابتدای سال همچنان ۱۱۴درصد و بازدهی شاخص هموزن ۱۳۲درصد است؛ ارقامی که نشان میدهد افت اخیر، تاکنون نتوانسته بازدهی انباشته بازار در سال جاری را از بین ببرد.
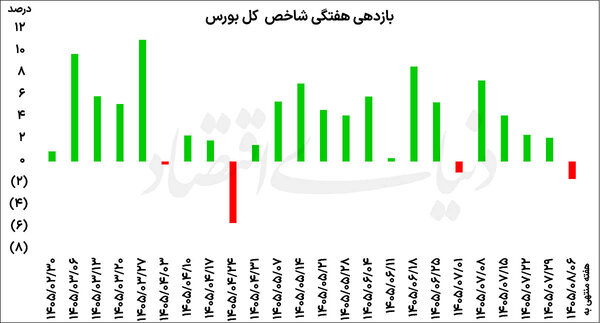
مهمترین اتفاق معاملات هفته گذشته، عقبنشینی شاخص کل از کانال ۸میلیونواحدی بود؛ محدودهای که از منظر روانی و معاملاتی برای فعالان بازار اهمیت داشت. شاخص کل در روز سهشنبه این سطح را از دست داد و در ادامه نیز نتوانست تا پایان هفته آن را پس بگیرد. در نهایت، نماگر اصلی بورس در سطح ۷میلیون و ۹۶۷هزار واحد متوقف شد و بازدهی هفتگی منفی ۲.۵درصدی را به ثبت رساند. این افت، دومین کاهش هفتگی متوالی شاخص کل بود و از تداوم ضعف تقاضا در مقایسه با هفتههای پیش از آن حکایت داشت.
بررسی روند روزانه شاخص کل نیز تصویر روشنی از غلبه نسبی عرضهها ارائه میدهد. این شاخص در سه روز معاملاتی هفته گذشته با افت همراه شد و تنها در دو روز توانست افزایش یابد. بنابراین، هرچند بازار در تمام روزهای هفته یکدست منفی نبود، برآیند تغییرات روزانه به زیان سهامداران رقم خورد. اهمیت این روند از آن جهت است که کاهش شاخص برای دومین هفته متوالی، احتمال افزایش احتیاط معاملهگران را مطرح میکند؛ به ویژه آنکه از دست رفتن یک مرز روانی مهم میتواند تصمیمگیری سرمایهگذاران کوتاهمدت را تحتتاثیر قرار دهد. با این حال، افت اخیر را باید در کنار بازدهی انباشته بازار از ابتدای سال ارزیابی کرد. شاخص کل همچنان بازدهی ۱۱۴درصدی را ثبت کرده است؛ موضوعی که نشان میدهد بورس، با وجود اصلاح اخیر، بخش قابلتوجهی از رشد سال جاری خود را حفظ کرده است. در چنین شرایطی، مسیر آتی بازار به توانایی تقاضا برای جذب عرضهها و بازگشت شاخص به سطوح ازدسترفته وابسته خواهد بود. صرف از دست رفتن کانال ۸میلیون واحدی برای نتیجهگیری درباره تغییر بلندمدت روند کافی نیست، اما تداوم افت هفتگی میتواند ضرورت بررسی دقیقتر وضعیت معاملات و جریان پول را افزایش دهد.
هموزن و فرابورس در مسیر اصلاح
افت هفته گذشته تنها به شاخص کل محدود نماند و دو نماگر دیگر بازار نیز پس از چند هفته رشد متوالی وارد محدوده منفی شدند. شاخص هموزن که پیش از این چهار هفته پیاپی بازدهی مثبت ثبت کرده بود، در هفته گذشته ۲درصد کاهش یافت و در سطح ۲میلیون و ۲۰۹ هزار واحد قرار گرفت. این شاخص در چهار روز ابتدایی هفته با افت مواجه شد و تنها در روز چهارشنبه توانست رشد کند. شاخص کل فرابورس نیز شرایطی مشابه را تجربه کرد. این نماگر پس از چهار هفته متوالی رشد، در هفته گذشته ۱.۶درصد افت کرد.
همزمانی کاهش شاخص کل، هموزن و فرابورس نشان میدهد که روند نزولی هفته گذشته به یک بخش محدود از بازار اختصاص نداشت و در نماگرهای اصلی بازار سهام بازتاب پیدا کرد. البته شدت افت این شاخصها یکسان نبود و تفاوت بازدهی آنها همچنان اهمیت بررسی جداگانه عملکرد سهام بزرگ و کوچک را حفظ میکند.
با وجود اصلاح هفتگی، بازدهی شاخص هموزن از ابتدای سال به ۱۳۲درصد رسیده است؛ رقمی که ۱۸واحد درصد بالاتر از بازدهی ۱۱۴درصدی شاخص کل است. این فاصله نشان میدهد که در مقیاس سالانه، سهام کوچکتر و متوسط بازار در مجموع عملکرد بهتری نسبت به نماگر اصلی داشتهاند. با این حال، افت اخیر هموزن یادآور آن است که بازدهی بالاتر گذشته لزوما به معنای مصونیت از فشار فروش در کوتاهمدت نیست. برای ارزیابی وضعیت بازار، علاوه بر جهت حرکت شاخصها، باید به گستردگی نمادهای مثبت و منفی، ارزش معاملات و رفتار سرمایهگذاران نیز توجه کرد.
خروج پول حقیقیها
یکی از مهمترین متغیرهای معاملات هفته گذشته، خروج حدود ۱۵همت پول توسط سرمایهگذاران حقیقی بود. این میزان خروج در شرایطی ثبت شد که میانگین روزانه ارزش معاملات خرد بازار سهام در هفته گذشته در محدوده ۴۴همت قرار داشت. ترکیب این دو متغیر نشان میدهد که ارزش قابلتوجه معاملات لزوما به معنای تقویت تقاضای خالص نیست؛ زیرا بخشی از دادوستدها میتواند همزمان با جابهجایی داراییها و افزایش تمایل به فروش انجام شود. از همین رو، بررسی ارزش معاملات بدون توجه به جهت جریان پول، تصویر کاملی از وضعیت بازار به دست نمیدهد. خروج پول حقیقیها در هفتهای که هر سه شاخص اصلی با افت مواجه شدند، از افزایش احتیاط در میان این گروه از سرمایهگذاران حکایت دارد. با این حال، نمیتوان تنها بر اساس یک هفته خروج پول درباره رفتار آینده سرمایهگذاران یا جهت قطعی بازار قضاوت کرد. تداوم این روند در هفتههای بعد، در کنار تغییرات ارزش معاملات و عملکرد شاخصها، میتواند اطلاعات دقیقتری درباره میزان تمایل سرمایهگذاران به کاهش یا افزایش حضور در بازار سهام فراهم کند.
در مقیاس سالانه، تصویر جریان پول همچنان متفاوت است. از ابتدای سال جاری حدود ۸۷همت پول توسط سرمایهگذاران حقیقی وارد گردونه معاملات سهام شده است. بنابراین، خروج ۱۵همتی هفته گذشته را باید در کنار ورود انباشته پول در ماههای قبل بررسی کرد. این مقایسه نشان میدهد که با وجود فشار فروش اخیر، برآیند جریان پول حقیقیها از ابتدای سال همچنان مثبت است؛ هرچند این موضوع بهتنهایی تضمینی برای بازگشت سریع شاخصها به مسیر صعودی محسوب نمیشود. در ادامه، نحوه واکنش بازار به سطوح قیمتی ازدسترفته و تغییرات ورود و خروج پول میتواند در ترسیم چشمانداز کوتاهمدت بورس تهران نقش تعیینکنندهای داشته باشد.