بازگشت طلا به مدار ۴ هزار دلاری
دنیای اقتصاد : بازار جهانی طلا پس از ریزشهای سنگین ناشی از ریسکهای ژئوپلیتیک و تورم انرژی، در تلاش برای تثبیت در کانال ۴هزار دلاری است. کارشناسان معتقدند، تمایل بانکهای مرکزی به سیاستهای انقباضی با کاهش تقاضای سرمایهگذاری، طلا را در فاز انتظار فروبرده است.
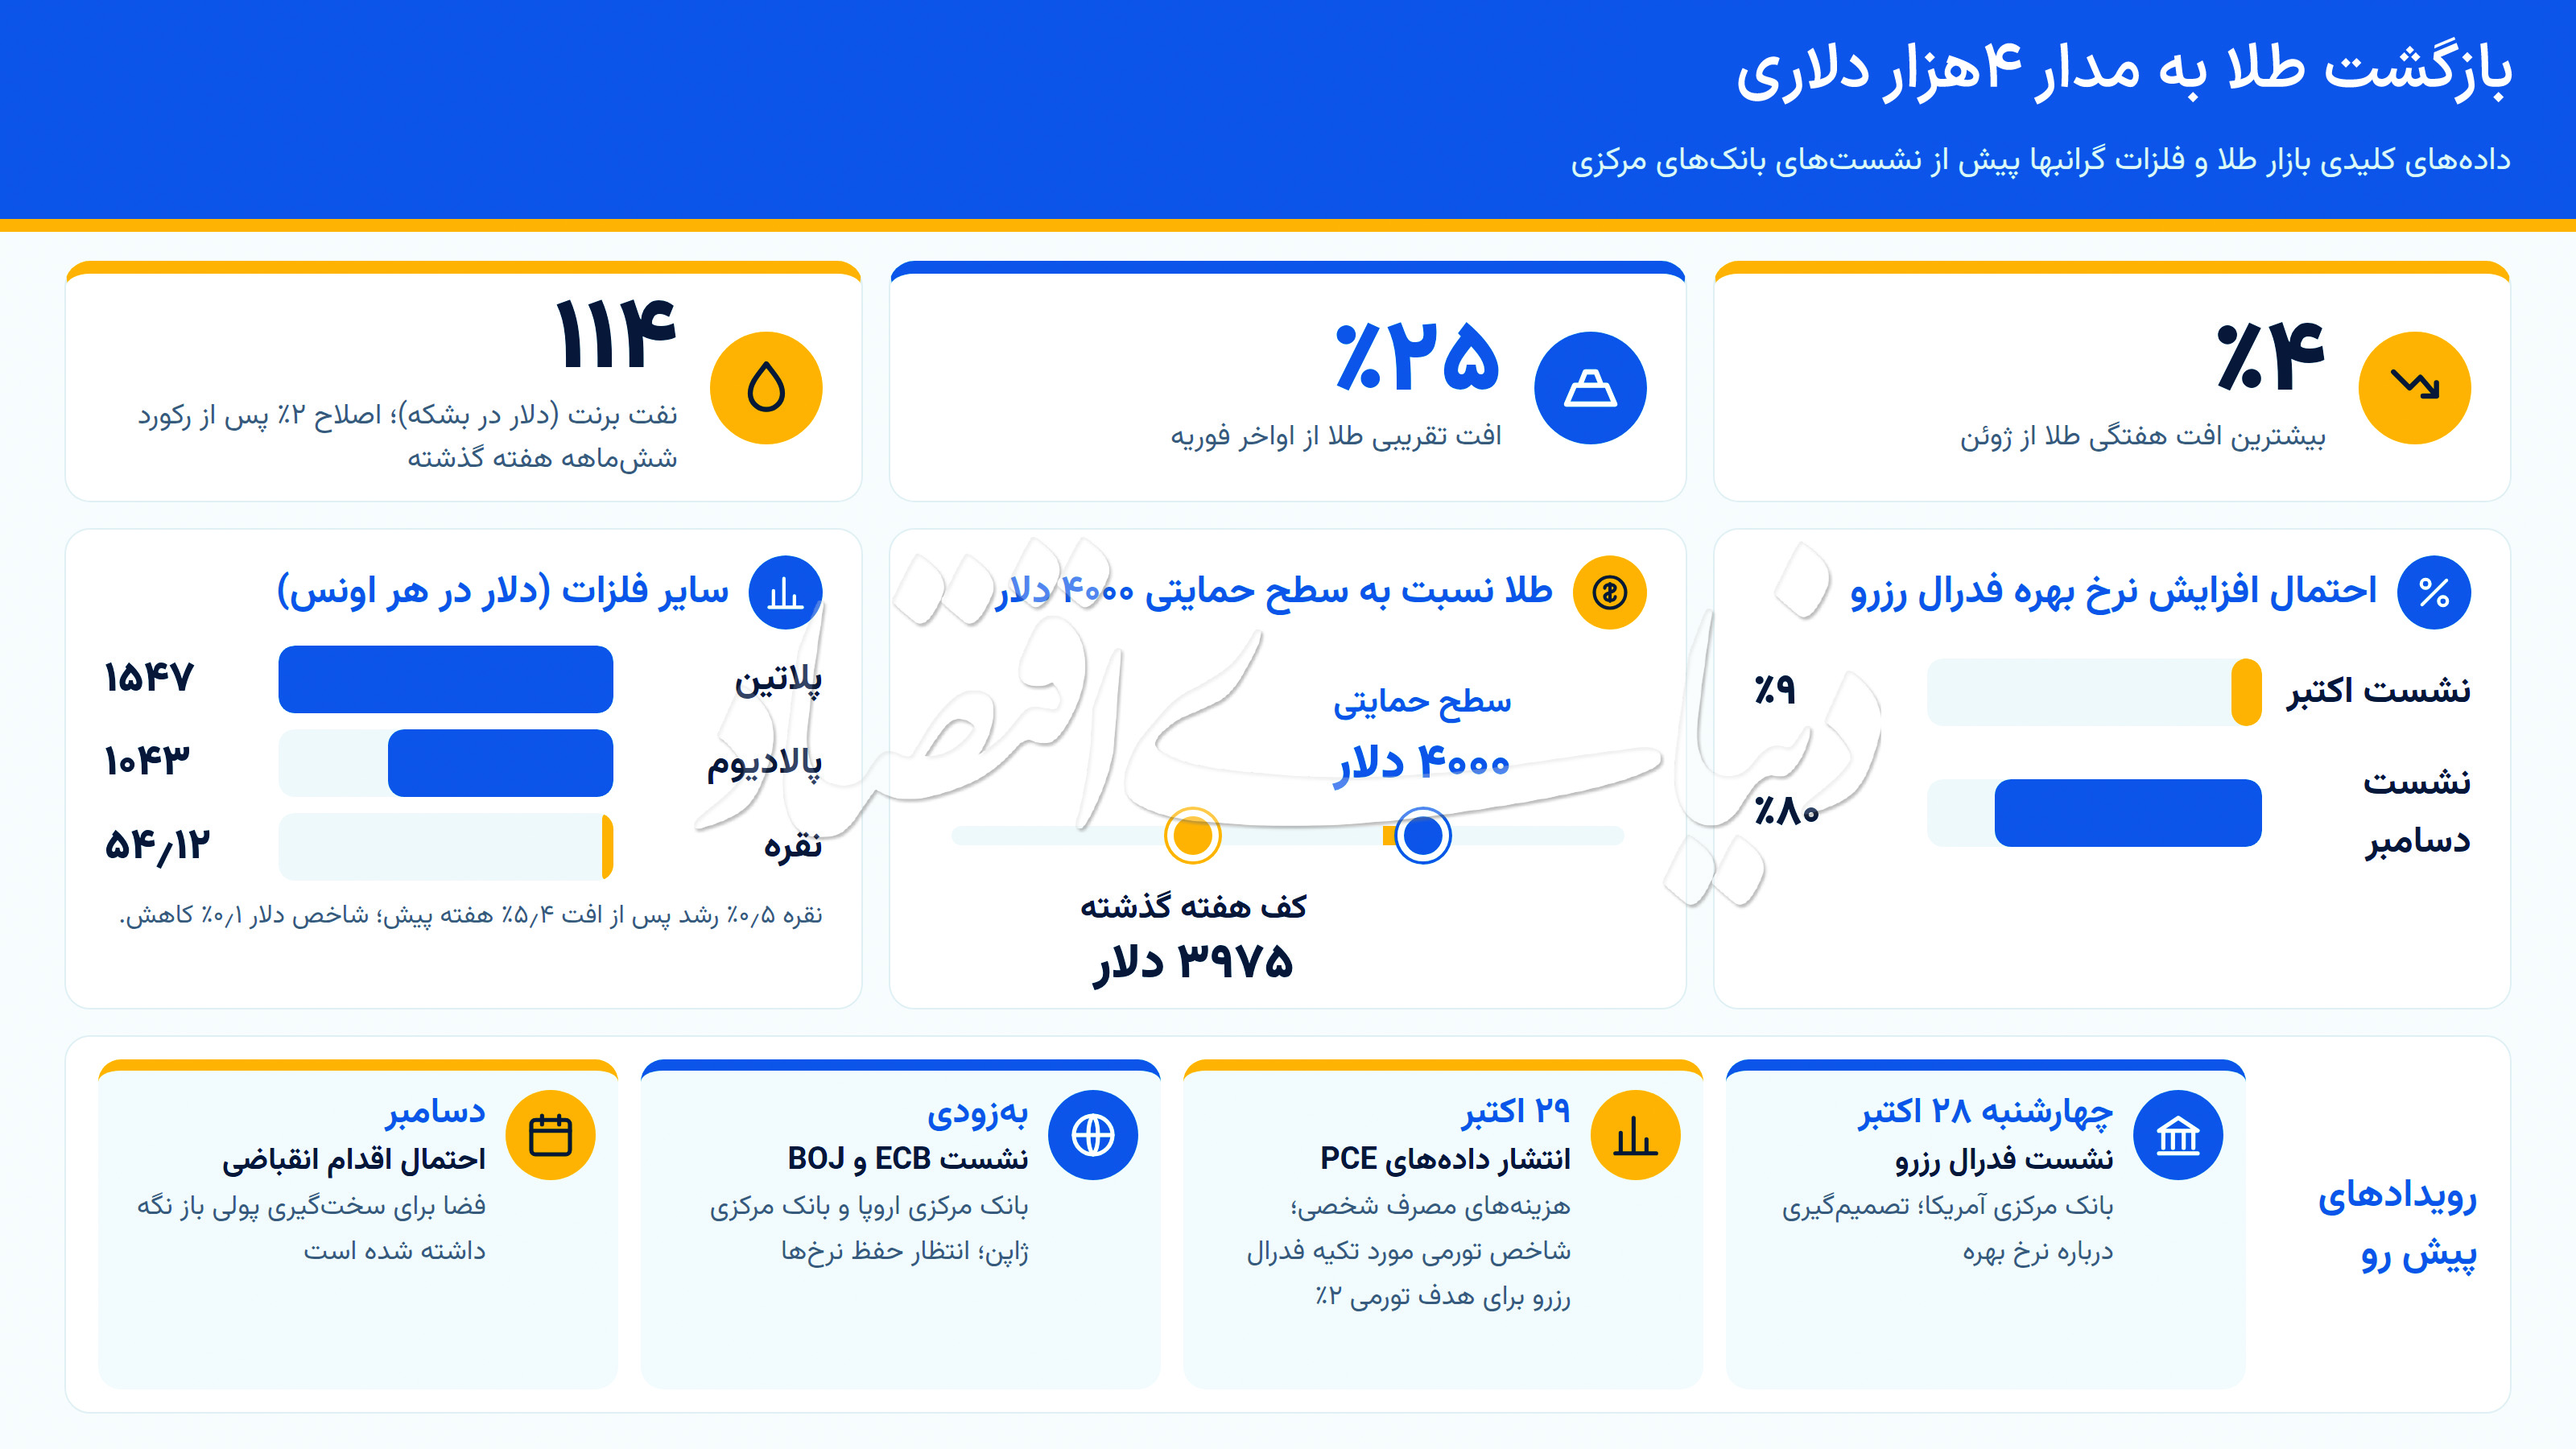
صبا نوبری: بازار جهانی طلا پس از ثبت یـــکی از سنـــگینتـــرین ریزشهای هفتگی خود از ماه ژوئن تاکنون، بار دیگر در تقاطع حساس تصمیمات کلان اقتصادی و ریسکهای ژئوپلیتیک قرار گرفته است. فلز زرد که هفته گذشته با افت بیش از ۴ درصدی به پایینترین سطح خود از اواسط تابستان سقوط کرده بود، اکنون با تکیه بر سیگنالهای متناقض اقتصاد جهانی، تلاش میکند جایگاه خود را در کانال ۴ هزار دلاری تثبیت کند. این نوسانات، تنها بازتابی از عرضه و تقاضای فیزیکی نیست، بلکه ریشه در معمای پیچیده تورم، ناترازیهای احتمالی در اقتصاد کلان و تغییر فاز سیاستگذاری بانکهای مرکزی دارد.
دومینوی تورم
روند حرکتی طلا در روزهای اخیر به شدت تحتتاثیر نوسانات بازار انرژی قرار داشته است. ماندگاری قیمتهای بالای انرژی که به عنوان یک موتور محرک برای انتظارات تورمی عمل میکند، چشمانداز سیاستهای انقباضی را تیرهوتار کرده است. نفت خام برنت که هفته گذشته به رکورد ۶ماهه خود دست یافته بود، با یک اصلاح قیمتی ۲ درصدی در محدوده ۱۱۴ دلار بر بشکه آرام گرفت. این افت نسبی قیمت نفت، تا حدودی از فشارهای تورمی پیش از نشست حیاتی فدرالرزرو کاسته و به طلا اجازه داده است تا نفس تازهای بکشد. با این حال، اصابت سیاستها و تصمیمات پولی به لایههای مختلف بازار نشان میدهد که سایه سنگین تورم همچنان بر سر اقتصاد جهانی سنگینی میکند. کاهش شاخص اعتماد مصرفکننده در ایالات متحده به پایینترین سطح پنج ماهه خود در ماه اکتبر، گواهی بر همین استهلاک قدرت خرید و تشدید نگرانیهای عمومی است.
سایه انتظارات تورمی
در یک ماه گذشته، انتظارات پیرامون مسیر نرخ بهره فدرالرزرو دستخوش تغییرات معناداری شده است. آمارهای تورمی که فراتر از پیشبینیها ظاهر شدند، در ابتدا گمانهزنیها برای افزایش نرخ بهره در ماه اکتبر را تقویت کردند. اما دیری نپایید که اظهارنظرهای مقامات بانک مرکزی آمریکا، این پیشبینیها را تعدیل کرد. ابزار FedWatch متعلق به بورس کالای شیکاگو (CME) نشان میدهد که معاملهگران اکنون تنها شانس ۹ درصدی برای افزایش نرخ بهره در نشست روز چهارشنبه قائل هستند، درحالیکه این احتمال برای نشست ماه دسامبر به ۸۰ درصد سر رسیده است. از منظر اقتصاد سیاسی، افزایش هزینههای استقراض به عنوان یک باد مخالف برای طلا عمل میکند؛ چرا که هزینه فرصت نگهداری داراییهای بدون بازده نظیر شمش طلا را به شدت افزایش میدهد.
امیرمحمد گلوانی، پژوهشگر اقتصادی و تحلیلگر بازارهای مالی، در ارزیابی شرایط فعلی به روند نزولی اونس جهانی طلا از زمان آغاز درگیریهای ژئوپلیتیک اشاره کرده به «دنیای اقتصاد» گفت: «ما ریزش عجیبوغریبی را در همان روزهای نخست جنگ شاهد بودیم. دلیل آن نیز کاملا واضح است؛ تاثیر جنگ، مسائل تنگه هرمز و نااطمینانی از بازگشت کوتاهمدت به شرایط پیش از جنگ، باعث شد تا فدرالرزرو، بانک مرکزی اروپا و بانک مرکزی انگلستان برای مقابله با تورم ناشی از افزایش هزینههای انرژی، به افزایش نرخهای بهره روی بیاورند.» او معتقد است: «این اقدام سیاستگذار در حالی صورت گرفت که برخلاف افق اعلامشده در ابتدای سال ۲۰۲۶ مبنی بر کاهش یک تا سهمرحلهای نرخ بهره، امروز میبینیم که فدرالرزرو یک مرحله نرخ بهره را افزایش داده و احتمال میرود در ادامه سال نیز بهویژه در نشست انتهای دسامبر، و نه لزوما در جلسه پیشرو یک مرحله دیگر به این نرخ بیفزاید. انتشار گزارش تورم فراتر از پیشبینیها نیز این سناریو را تقویت کرد.
گلوانی با تاکید بر افت جدی تقاضای سرمایهگذاری، خاطرنشان کرد: «واقعیت این است که در حال حاضر همهچیز به زیان فلزات گرانبهایی است که جنبه سرمایهگذاری در آنها اهمیت دارد؛ بهطور خاص اونس نقره و اونس طلا. آن بخش از تقاضای اونس طلا که بیشتر تحتتاثیر نوسانات نرخ بهره قرار میگیرد (یعنی تقاضای سرمایهگذاری)، با افت جدی مواجه شده و حتی نتوانسته اثرات مثبت موج جدید خرید بانکهای مرکزی دنیا را خنثی کند.» این کارشناس بازار در پایان با اشاره به قیمتگذاری پیشنگرانه بازار یادآور شد: «همانطور که پیشتر نیز پیشبینی میشد، این محدودهها میتوانست کف قیمتی اونس باشد؛ چنانکه دیدیم طلا بهسرعت از محدوده ۳۹۰۰ دلار بازگشت و مجددا به بالای ۴هزار دلار رسید. بازار بهصورت پیشنگرانه در حال قیمتگذاری این رویدادهاست و فعلا در کوتاهمدت هیچ امیدی به اخبار مثبت، انبساط پولی یا کنار گذاشتن سیاستهای انقباضی (شوکدرمانی نرخ بهره) از سوی فدرالرزرو، بانک مرکزی اروپا، بانک مرکزی انگلستان و سایر نهادهای پولی مهم دنیا دیده نمیشود.»
اثر ریسکهای محیطی
بازارهای جهانی در حال حاضر تنها به متغیرهای اقتصادی واکنش نشان نمیدهند، بلکه ریسکهای محیطی و ژئوپلیتیک نیز به عنوان کاتالیزورهای قدرتمند عمل میکنند. اظهارات اخیر دونالد ترامپ در شبکه فاکس نیوز مبنی بر نزدیک شدن به تصمیمگیری درباره توافق یا از سرگیری حملات در ارتباط با ایران، سطح جدیدی از نااطمینانی را به بازارها پمپاژ کرده است. از اواخر ماه فوریه و با آغاز تنشها، طلا حدود یکچهارم ارزش خود را از دست داده بود که بخش عمده آن ناشی از تلاش اقتصادهای بزرگ برای مهار تورم از طریق سیاستهای پولی انقباضی بود. یکی از پدیدههای قابل تامل در هفته گذشته، تغییر استراتژی و چرخش جریان سرمایه در بازارهای مالی بود. سقوط قیمت طلا به زیر سطح ۴هزار دلار (و لمس رقم ۳۹۷۵ دلار) تنها معلول سیاستهای انقباضی نبود، بلکه خروج سرمایه از سهام مرتبط با هوش مصنوعی و حرکت به سمت بازار اوراق قرضه نیز نقش پررنگی در این میان ایفا کرد. بسیاری از سرمایهگذاران برای پوشش زیانهای خود در بازار سهام، مجبور به نقد کردن داراییهای طلای خود شدند که این فشار فروش، روند نزولی فلز زرد را تشدید کرد. با این حال، تحلیلگران نهادهای مالی معتبر همچون UBS بر این باورند که سطح ۴هزار دلار از منظر تکنیکال همواره یک نقطه حمایت کلیدی بوده و اکنون توسط بسیاری به عنوان یک فرصت خرید تلقی میشود.
چشمانداز سایر فلزات
در کنار طلا، سایر فلزات گرانبها نیز تحرکات قابلتوجهی را به ثبت رساندند. نقره با ثبت رشد ۰.۵درصدی به سطح ۵۴.۱۲دلار در هر اونس رسید تا بخشی از افت ۵.۴ درصدی هفته گذشته خود را جبران کند. پلاتین و پالادیوم نیز با نوسانات محدودی معامله شدند. در همین حال، افت ۰.۱ درصدی شاخص دلار بلومبرگ که قدرت ارز ایالات متحده را در برابر سبدی از ارزهای معتبر میسنجد، به عنوان یک عامل حمایتی برای کامودیتیها عمل کرده است. اکنون تمام نگاهها به انتشار دادههای هزینههای مصرف شخصی ایالات متحده (PCE) در ۲۹ اکتبر دوخته شده است؛ شاخصی که فدرالرزرو آن را به عنوان قطبنمای اصلی خود برای دستیابی به هدف تورم ۲ درصدی زیر نظر دارد. علاوه بر آمریکا، بانک مرکزی اروپا و بانک مرکزی ژاپن نیز نشستهای مهمی در پیش دارند. انتظار میرود این نهادها با وجود فشارهای تورمی، فعلا دست به ترکیب نرخهای بهره نزنند، اما فضا را برای اقدامات انقباضی در ماه دسامبر باز بگذارند. این رویکرد محتاطانه، نشاندهنده هراس سیاستگذاران از وارد کردن شوکهای ناگهانی به بازارهایی است که در مرز باریک رکود و تورم حرکت میکنند. به نظر میرسد تا زمان شفاف شدن کامل چشمانداز پولی در پایان سال، طلا همچنان در این برزخ قیمتی به نوسانات خود ادامه خواهد داد.