تقسیم ۸۹۰ ریال سود در مجمع «سیمان صوفیان»
شرکت سیمان صوفیان صبح روز اول خرداد ماه سال جاری میزبان سهامداران خود در مجمع عمومی عادی سالیانه بود.
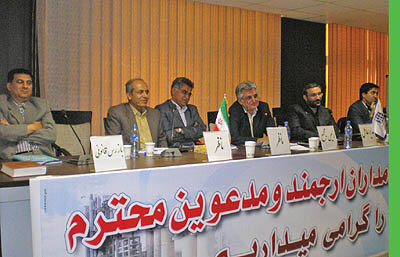
شرکت سیمان صوفیان صبح روز اول خرداد ماه سال جاری میزبان سهامداران خود در مجمع عمومی عادی سالیانه بود.
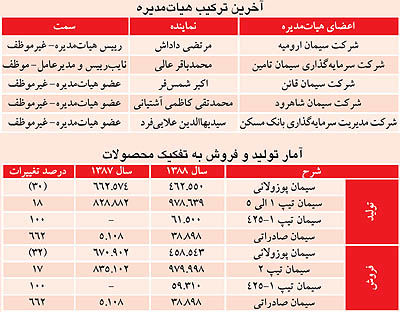
به گزارش خبرنگار ما، در مجمع این شرکت سیمانی که با استقبال بیش از ۸۶درصد از سهامداران مواجه شده بود، سید حسین سید شفیعی ریاست جلسه را بر عهده گرفت و بیژن جواهری و عبدالحمید صالحی هم به عنوان ناظران مجمع انتخاب شده، ضمن اینکه اسماعیل پیروزنیا مدیر مالی شرکت نیز در مقام منشی در مجمع «سصوفی» ایفای نقش میکرد.
بنابراین گزاش، در مجمع سیمان صوفیان محمد باقر عالی مدیرعامل شرکت به قرائت گزارش هیات مدیره پرداخت و از آخرین تحولات رخ داده در این شرکت بورسی سخن گفت.
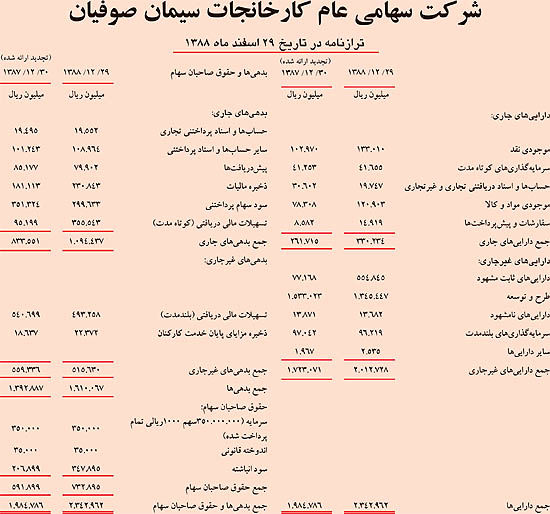
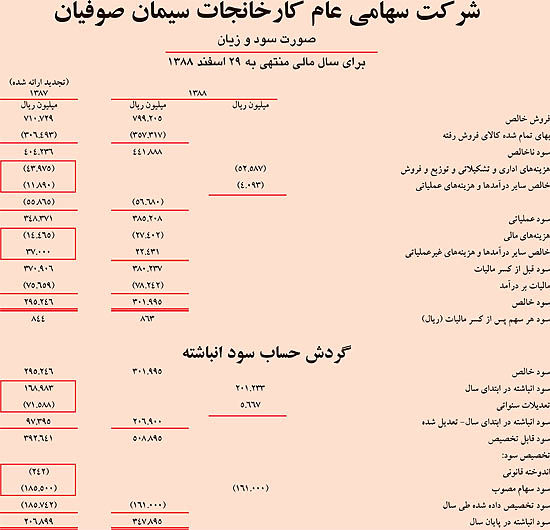
وی در اظهارات خود از سود عملیاتی ۳۸۵میلیارد ریالی شرکت سیمان صوفیان در سال ۸۸ خبر داد و افزود: این شرکت به رغم شرایط رکود حاکم بر صنعت ساختوساز و بازار فروش نامناسب سیمان توانست به فروش خالص ۷۹۹میلیاردریالی دست یابد که در نهایت به تحقق سود عملیاتی ۳۸۵میلیارد ریالی در پایان سال ۸۸ منجر شد که این آمار از رشد ۵/۱۰درصدی سود عملیاتی شرکت در سال گذشته نسبت به سال ۸۷ حکایت دارد.
محمد باقر عالی افزود: تحقق سود خالص بیش از ۳۰۱میلیارد ریالی نیز از عملکرد مناسب شرکت در سال ۸۸ حاکی است تا جایی که مجموعه این اقدامات و تلاشهای شبانهروزی مدیران، کارکنان و کارگران شرکت به تحقق سود ۸۶۳ریالی سهم شرکت در سال مالی مورد گزارش منجر شد.
وی با بیان این که تلاش هیات مدیره شرکت افزایش راندمان تولید، رشد فروش و در نهایت سودآوری روزافزون است، ابراز امیدواری کرد: در سال همت مضاعف و کار مضاعف، سیمان صوفیان بتواند با نصبالعین قرار دادن این مهم با تلاش و کوشش بیش از پیش وضعیت بهتری را نسبت به سال گذشته شاهد باشد و به عنوان طلایهدار صنعت سیمان کشور به فعالیت خود ادامه دهد.
این گزارش میافزاید: قرائت این گزارش از سوی مدیرعامل که از عملکرد بسیار مناسب شرکت در سال گذشته حکایت داشت، موجب شد تا سهامداران پس از استماع آن از مدیرعامل و هیات مدیره شرکت تشکر و قدردانی کرده و برای مدیران شرکت آرزوی سلامتی و توفیق روزافزون کنند.
افزون بر این قرائت گزارش بازرس قانونی که فاقد بند حسابرسی قابل اهمیت بود، توجه سهامداران شرکت را به خود جلب کرد و تحسین صاحبان سهام را برانگیخت. مجمع سیمان صوفیان پس از قرائت گزارش هیات مدیره و بازرس قانونی به اتفاق آرا صورتهای مالی شرکت برای سال مالی منتهی به پایان اسفند را مورد تصویب خود قرار دادند، همچنین با در نظر گرفتن منافع سهامداران جز نسبت به تقسیم ۸۹تومان سود نقدی به ازای هر سهم اقدام شد. مجمع سیمان صوفیان در تصمیماتی دیگر سازمان حسابرسی را به عنوان حسابرس سال ۸۹ شرکت و روزنامههای اطلاعات و دنیای اقتصاد را به عنوان روزنامههای کثیرالانتشار شرکت در این سال برگزید.
پیام هیاتمدیره
صنعت سیمان در سال ۱۳۸۸ توانست تولید ۵۲ میلیون و ۱۰۰ هزار تنی و مصرف ۴۶ میلیون و ۱۰۰ هزار تنی، فزونی عرضه بر تقاضا و رکود نسبی ساختوساز را تجربه نماید.
شرکت سیمان صوفیان بهرغم رکود نسبی بازار فروش سیمان در کشور در سال ۱۳۸۸، مشکل فروش نداشته تا آنجا که در برخی از ماههای سال حتی با فزونی تقاضا مواجه بوده است و با وجود عرضه سیمان توسط شرکتهای متعدد در بازار منطقه به دلیل عملکرد موفق و کیفیت بالای محصولات تولیدی، شرکت توانست سهم قابل ملاحظهای از بازار منطقه را به خوداختصاص دهد.
بیان استراتژی شرکت
لازمه دستیابی به چشمانداز سازمانی، تبیین و تدوین استراتژیها و اهداف راهبردی مناسب میباشد تا شکاف بین وضعیت کنونی و وضعیت مطلوب آتی سازمان با عملیاتی نمودن آنها پرگردد.
استراتژی عمومی سطح کسبوکار در چهار نوع به شرح زیر تایید میشود:
· استراتژی رهبری هزینهها (برتری عملیاتی)
· استراتژی تمایز
· استراتژی رهبری هزینهها همراه با تمرکز
· استراتژی تمایز همراه با تمرکز
شرکت سیمان صوفیان «کسب برتری عملیاتی» یا رهبری هزینهها را بهعنوان استراتژی اصلی خود تعیین نموده است.
تحقق اهداف استراتژیک
شرکت در سال مالی مورد گزارش توانست به اهداف تعیین شده خود دست یافته و دستاوردهای مهمی را در سال مزبور اخذ نماید که از آن جمله میتوان به پوشش صد درصدی EPS، بهرهوری منابع انسانی، تولید سیمان تیپ ۴۲۵-۱، اخذ استانداردهای مربوط به محصولات جدید و تمدید استانداردهای اخذ شده قبلی، توجه ویژه به R&D و بهرهبرداری از خط تولید واحد ۳ و... اشاره نمود.
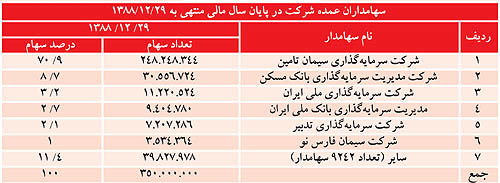
شرکت از منظر بورس اوراق بهادار
سهام شرکت سهامی عام سیمان صوفیان، در تاریخ ۱۳۵۱ در بازار بورس و اوراق بهادار تهران پذیرفته شده و با طبقهبندی در صنعت سیمان، با نماد سصوفی مورد معامله قرار میگیرد.
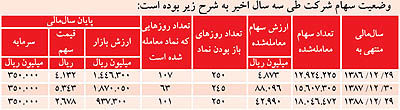
بیان برنامهها و چشمانداز وضعیت شرکت برای سال مالی آتی
سند یا بیانیه، چشمانداز شرایط آتی را که سازمان سعی در ایجاد آن دارد، تبیین میکند. بیانیه چشمانداز توجه به داخل سازمان داشته و اساسا برای داخل سازمان تدوین شده و مسیر آتی بنگاه را نشان میدهد.
شرکت سیمان صوفیان با آگاهی از شرایط رقابتی آتی صنعت سیمان کشور و لزوم دستیابی به رشد و توسعه همهجانبه و پایدار، جهت حفظ منافع ذینفعان شرکت، چشمانداز قرار گرفتن در بین ۵ شرکت برتر سیمان کشور را برای خود برگزیده است.
اضافه میگردد اهم برنامههای شرکت برای سال مالی آتی عبارتند از؛ ادامه سیاست برندسازی، افزایش تنوع تولید محصول، به پایان رساندن خط تولید واحد ۴، افزایش سهم شرکت در بازارهای صادراتی و افزایش همکاریهای اقتصادی برای تولید سیمان در مقاصد مصرفی میباشد.
در نهایت به بیانیه چشمانداز شرکت سیمان صوفیان به شرح ذیل اشاره میگردد.
چشمانداز شرکت سهامی عام کارخانجات سیمان صوفیان
شرکت سهامی عام کارخانجات سیمان صوفیان مصمم است با کاربرد سیستمهای نوین مدیریت و تعالی سازمانی، اتکا بر نیروی انسانی کارآمد، روزآمد نمودن تکنولوژی و ایجاد محیطی پاک و ایمن، ارتقای کمی و کیفی محصولات و مدیریت بر هزینهها، ضمن توسعه بازار و ارتقای خدمات خود به مشتریان و سایر ذینفعان و جلب رضایت آنان، روند بهبود مستمر فرآیندهای سازمانی را تحقق بخشیده و یکی از پنج شرکت برتر صنعت سیمان کشور باشد.
تاریخچه
شرکت سهامی عام کارخانجات سیمان صوفیان در سال ۱۳۴۵ تاسیس و تحت شماره ۱۱۲۱۹ در اداره ثبت شرکتها و مالکیت صنعتی تهران به ثبت رسید، سپس با انتقال مرکزیت شرکت به محل کارخانه، به شماره ۳۹ در اداره ثبت شرکتها و مالکیت صنعتی شبستر ثبت گردید. شرکت از مردادماه ۱۳۵۸ مشمول بند (ج) قانون حفاظت و توسعه صنایع ایران شد و توسط سازمان صنایع ملی ایران اداره میگردید و در سال ۱۳۶۵ ماده ۲ متمم قانون حفاظت و توسعه صنایع ایران در مورد این شرکت اجرا و از تاریخ فوق شرکت توسط هیاتمدیره منتخب صاحبان سهام اداره میشد.
در تاریخ ۲/۷/۱۳۷۶ با انتقال بخش عمده سهام به سازمان تامین اجتماعی، این شرکت تحت پوشش شرکت سرمایهگذاری تامین اجتماعی و سازمان تامین اجتماعی قرار گرفت و طی سال ۱۳۸۴ سهام آنها به شرکتهای سرمایهگذاری سیمان تامین، صدر تامین و شرکت صبا تامین انتقال یافته است.
سرمایه
سرمایه شرکت در بدو تاسیس مبلغ ۳۵۰ میلیون ریال (شامل تعداد، ۱۷۵ هزار سهم به ارزش اسمی هر سهم ۲.۰۰۰ ریال) بوده که طی چند مرحله به شرح زیر به مبلغ ۳۵۰.۰۰۰ میلیون ریال (شامل تعداد ۳۵۰ میلیون به ارزش اسمی هر سهم ۱.۰۰۰ ریال) در پایان سال مالی منتهی به ۲۹/۱۲/۱۳۸۶ افزایش یافته است.
جایگاه شرکت در صنعت
شرکت در صنعت سیمان، آهک و گچ فعالیت میکند. رشد فروش صنعت مذکور در سال جاری نسبت به سال قبل ۵ درصد میباشد که اهم دلایل آن عبارت است از؛ بهرهبرداری از طرحهای سیمانی و فزونی عرضه بر تقاضا در کشور.
اطلاعات طرحهای توسعه شرکت
*افزایش ظرفیت واحد ۳ از ۱۰۰۰ تن در روز به حداقل ۳۰۰۰ تن در روز
* افزایش ظرفیت واحد ۴ از ۲۰۰۰ تن در روز به حداقل ۴۰۰۰ تن در روز
آغاز عملیات اجرایی طرح و توسعه از سال ۱۳۸۴ شروع گردیده و در حال حاضر عملیات اجرایی خط ۳ به پایان رسیده و بهرهبرداری آزمایشی از آن در فروردین ۱۳۸۸ آغاز گردیده است. پیشرفت فیزیکی واحد چهار در پایان اسفندماه ۸۸ به میزان ۰۶/۸۹ درصد بوده و بودجه جذب شده برای کل پروژه بالغ بر ۱.۸۵۴ میلیارد ریال میباشد. کوره واحد چهار از ابتدای اردیبهشت ماه ۱۳۸۹ متوقف و بر مبنای آخرین پیشبینی انتظار میرود این واحد از ابتدای آذرماه امسال به بهرهبرداری برسد.
برنامههای آینده شرکت
الف) گسترش بازارهای فروش محصولات و تنوعبخشی شیوههای فروش
- توسعه فروش غیرحضوری از طریق نمابر
- توسعه فروش اینترنتی
- استفاده از دستگاه کارتخوان در دفتر فروش
- اختصاص شناسه برای هر کدام از مشتریان.
ب) تولید محصولات و معرفی محصولات جدید
- با توجه به بررسی بازار و نیازسنجی انجام یافته، در راستای تولید محصولات و معرفی محصولات جدید، تولید سیمان تیپ
۴۲۵-۱ نرمال ادامه داشته و اقدام به تولید سیمان تیپ ۵۲۵-۱ خواهد شد (در صورت جواب دادن بازار)
- مطالعه تولید سیمانهای خاص براساس نیازهای کشور.
ج) مشارکت و سرمایهگذاریها
- مطالعه تولید سیمانهای خاص موردنیاز کشور
- پیگیری مطالعه سرمایهگذاری در تولید سیمان در مقصد بازارهای صادراتی عراق و جمهوری آذربایجان
- مطالعه سرمایهگذاری جهت استفاده بهینه از کوره واحد یک
- ادامه مطالعه استفاده عملیاتی از امتیازات پیمان Kyoto جهت کاهش انتشار گازهای گلخانهای در واحد ۴ و سایر پروژهها
- تلاش جهت عملیاتی نمودن پروژه همکاری علمی با شرکتهای خارجی جهت افزایش کیفیت کلینکر، کاهش انرژی و افزایش تولید سیمانهای آمیخته با مقاومت بالا.
د) شیوههای تامین مالی
- افزایش سرمایه در سال ۱۳۸۹
- استفاده از تسهیلات بانکهای ملی، صادرات و توسعه تعاون.