راهکارهای عملیاتی شدن سنجش اعتبار مشتریان در کشور
عدم دسترسی اکثریت مشتریان بانکی و شرکتهای تولیدی تسهیلات عادلانه، دریافت وثایق و معرفی ضامنین معتبر و همچنین مطالبات معوق بانکی که آخرین رقم آن بهبیش از ۴۸ هزار میلیارد تومان اعلام شده است، ما را بر این وظیفه ملی وادار میکند که جهت اصلاح مسایل ذکر شده در صدد پیاده سازی و عملیاتی کردن ابزارهای نوین و مدرن بانکی جهت رفع این معضلات باشیم.
عدم دسترسی اکثریت مشتریان بانکی و شرکتهای تولیدی تسهیلات عادلانه، دریافت وثایق و معرفی ضامنین معتبر و همچنین مطالبات معوق بانکی که آخرین رقم آن بهبیش از 48 هزار میلیارد تومان اعلام شده است، ما را بر این وظیفه ملی وادار میکند که جهت اصلاح مسایل ذکر شده در صدد پیاده سازی و عملیاتی کردن ابزارهای نوین و مدرن بانکی جهت رفع این معضلات باشیم.
ایجاد نظام سنجش اعتبار، رتبهبندی مشتریان متقاضی تسهیلات و دیگر ابزارها و راهکارهایی است که تجربه جهانی را با خود همراه داشته و بهطور قطع میتواند در رفع معضلات سیستم بانکی، سهولت در عملیات بانکی، سرعت و سهولت در رد یا قبول اعطای تسهیلات نقش به سزایی را ایفا کند. شرکت ارزیابی و سنجش اعتبار مشتریان مهر خاورمیانه به همراه گروهی از متخصصان با تجربه در زمینه مدیریت ریسک اعتباری در کنار مشاوران فنی بینالمللی خود شرکتهای Compuscan و Scoresharp که جزء ۵ شرکت معتبر در این موضوع در جهان هستند، تمام کوشش خود در جهت اجرایی و عملیاتی شدن این امر مهم در سطح ملی را تا دستیابی به نتیجه مطلوب دنبال میکنند.
به همین منظور در گفتوگویی با دکتر علی اصغر صباغ مدیرعامل و عضو هیات مدیره شرکت ارزیابی و سنجش اعتبار مشتریان مهر خاورمیانه این موضوع مهم ملی را بررسی کردهایم. دکتر صباغ دارای تحصیلات دکترای اقتصاد با گرایش تخصصی فاینانس بینالملل (International Financial) و اقتصاد سنجی (Econometrics)است که سابقه ۱۰ سال تدریس در دانشگاههای ایالتی کالیفرنیا در موضوعات آمار کاربردی در اقتصاد و بازرگانی و همچنین سیستمهای اقتصادسنجی را دارد. وی همچنین سابقه ۲۵ سال فعالیت در بازارهای پولی، مالی و سرمایه بینالمللی را دارا است.
اصولا هدف از ایجاد نظام سنجش اعتبار چیست؟
بنام ایزد یکتا یگانه ناظر اعمال عدالت گستران در جهان در ابتدا سیری میکنیم به سالهای گذشته در ایران که این اینجانب در یکی از خیابانهای تهران نگاهم به جمله ای افتاد که بر روی شیشه مغازه لوازم خانگی نوشته بود «فروش اقساطی به کارمندان دولت فقط با چک کارمندی» و پس از آن به این فکر افتادم که مگر دیگر اشخاص، واجد شرایط خرید اقساطی نیستند؟ در آن زمان هیچ ارگان دولتی یا خصوصی به فکر ایجاد نظامیبه نام نظام سنجش اعتبار که در برگیرنده و جوابگوی کلیه متقاضیان خرید اقساطی و گرفتن تسهیلات باشد، وجود نداشت. اگرچه مقامات دولتی و خصوصی همواره بهگونهای به این مقوله فکر میکردند.
امروزه با توجه به عنایات بیدریغ نمایندگان محترم مجلس شورای اسلامیو هیات محترم دولت، مساله ضرورت ایجاد نظام سنجش اعتبار مورد توجه قرار گرفته و قانون تسهیل اعطای تسهیلات بانکی و ایجاد نظام سنجش اعتبار در اسفند ماه سال ۱۳۸۶ به تصویب مجلس شورای اسلامیرسید و توسط معاونت محترم رییس جمهور وقت امضاء و به بانک مرکزی جمهوری اسلامی ایران ابلاغ شد.
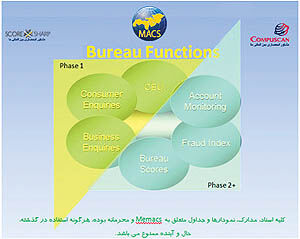
از این تاریخ میتوان به جرات بیان کرد که امکان تحول بزرگی در بازار پولی و مالی کشور ایجاد شد، چراکه تصویب این قانون بسیار ضروری میتواند یکی از بزرگترین معضلات نظام بانکی کشور را که مطالبات معوق بانکی است، مرتفع و با سنجش اعتبار مشتریان متقاضی تسهیلات، بانکها و موسسات مالی و اعتباری در کشور از شفاف سازی و تشخیص مشتریان بدحساب و خوش حساب بهرهمند خواهند شد.
هدف از استقرار این نظام علمی عدالت در اعطای تسهیلات در سیستم پولی و مالی کشور و ارائه خدمات نوین بانکی به شهروندان است. سهولت، سرعت در شناسایی مشتریان و ارائه تسهیلات اصل ایجاد چنین نظامیاست. بهعلاوه جلوگیری از اعطای تسهیلات به مشتریان بد حساب و رانت خوار که بدون شک معوقات سرسامآوری برای سیستم بانکی بهوجود آورده و میآورند. یکپارچهکردن اطلاعات مشتریان اعتباری در هر بانک یا موسسه مالی و اعتباری (بهطور جداگانه) و بالاخص ایجاد بانک جامع اطلاعات مشتریان اعتباری و تعیین رتبه اعتباری ، از دیگر نتایج ایجاد نظام سنجش اعتبار بهحساب میآید.
در خصوص پیادهسازی و عملیاتی شدن کامل نظام سنجش اعتبار چه پیشنهاداتی دارید؟
از آنجاییکه این مقوله در سیستم پولی و مالی کشور ما پدیدهای نو میباشد، بنابراین لزوم فرهنگسازی هرچه بیشتر برای آن در نظام بانکی کشور و همچنین فرهنگسازی برای مشتریان اعتباری و کلیه شهروندان ضروریاست. توصیههای ذیل نیز بسیار ضروری بهنظر میرسد.
با توجه به اینکه یکی از اساسی ترین ذهنیتهای مسوولان هر موسسه مالی / بانکی کشور، حفظ مشتریان خوش حساب خود است، ترس از دست دادن این مشتریان همواره یکی از مهمترین دغدغههایی است که باعث این تلقی نادرست شده که تجمیع اطلاعات مشتریان بانکها در یک بانک جامع اطلاعات مشتریان اعتباری، منجر به از دست دادن مشتریان ویژهآنها میشود، این در حالی است که به هیچ عنوان سیستمهای نوین امروزی چنین عمل نمیکنند و این مساله را در سطور ذیل در قسمت معرفی سیستمها به تفصیل شرح خواهم داد. همچنین همانگونه که در آذرماه سال ۱۳۸۷ در سومین کنفرانس بینالمللی تجارت الکترونیک در اصفهان اشاره نمودم، در ابتدا پیادهسازی و عملیاتی کردن سیستم Application Processing / استراتژی مدیریتی و رتبهبندی / سنجش اعتبار داخلی مشتریان در هر بانک، اولین قدم در ایجاد نظام سنجش اعتبار کلی است. در نظر داشته باشید که امروزه در کشورهای توسعه یافته و برخی کشورهای در حال توسعه که نظام سنجش اعتبار سالها است مورد بهرهبرداری قرارگرفته است، بانکها بهطور جداگانه سیستم داخلی فوقالذکر را پیاده و عملیاتی کردهاند (ارزیابی / سنجش اعتبار بر اساس اطلاعات داخلی
مشتری) و این سیستم بهطور مستقیم با سیستم برونی سنجش اعتبار (Credit Bureau & Scoring System) بهصورت Online متصل است که بهراحتی اطلاعات برونی در این سیستم داخلی حلاجی و ارزیابی شده و در نهایت گزارش اعتباری و رتبه اعتباری مشتری جهت استفاده مدیریت اعتباری در رد یا اعطا تسهیلات به مشتریان، خروجی آن میباشد.
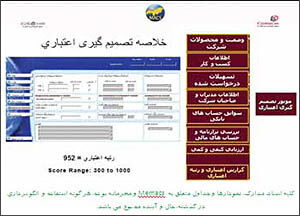
آشنایی هرچه بیشتر مسوولان بانکی کشور با سیستمهای به روز جهانی نظام سنجش اعتبار که حاکی از محرمانه بودن اطلاعات مشتریان هر بانک با رعایت استانداردهای امنیتی، رعایت استانداردهای بینالمللیاست هیچگونه شک و شبهای در تسهیم اطلاعات (Data Sharing) بهوجود نخواهد آورد. به این ترتیب بانکها پس از استقرار سیستم نرمافزاری و سختافزاری رتبهبندی داخلی، این سیستم را به راحتی به سیستم یکپارچه بانک جامع اطلاعات مشتریان بهصورت Online متصل مینمایند.
آقای دکتر پس چه لزومیدارد که بانکها سیستم رتبهبندی داخلی داشته باشند؟
بدون شک هر موسسه مالی و بانکی در خصوص ارائه تسهیلات مختلف بانکی (مشارکت مدنی، جعاله، مضاربه و ...) یک سری قوانین و مقررات مصوب شده از طرف بانک مرکزی را در دستور کار خود دارد و بهعلاوه هر کدام دارای سیاستهای داخلی مدیریتی خود میباشند که این سیاستها میتوانند تاثیرات بهخصوصی در تصویب یا رد ارائه تسهیلات به یک مشتری خاص را داشته باشند. (این سیاستها میتواند سیاستهای متغیرهای تعیین رتبه اعتباری و سقف اعتبار باشد یا میتواند سیاستهای تقسیمبندی مشتریان به دستههای متفاوت باشد. بهطور مثال مشتریان ممتاز، درجه یک، درجه دو، درجه سه و غیره)بنابراین سیاستهای کلی داخلی هر بانک است که در سیستم داخلی رتبهبندی آن بانک به خصوص اعمال میشود.
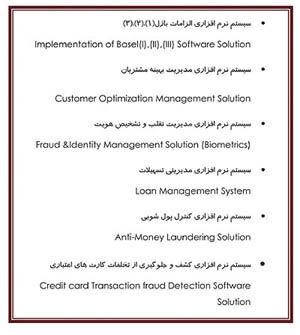
(Internal Credit Decision Studio)
آیا رتبهبندی اعتباری / سنجش اعتبار فقط اختصاص به مشتریان بانکها دارد؟
رتبهبندی اعتباری / سنجش اعتبار فقط مختص مشتریان بانکها نیست، بلکه مشتریان حقیقی و حقوقی کلیه موسسات مالی و اعتباری، تعاونیهای اعتبار، بنگاههای اقتصادی فروش اقساطی، شرکتهای مخابرات و ارتباطات سیار و غیره را شامل میشود. در اینجا جا دارد که عبارت نوشته شده در مطلب قبلی خود را در این روزنامه به تاریخ سهشنبه ۱۷ آذرماه ۱۳۸۸ تصحیح نمایم که اشتباها درج شده بود که رتبهبندی اختصاص به مشتریان بانکها دارد و موسسات مالی و اعتباری را در بر نمیگیرد.
شما در گفتوگوهای قبلی خود همواره اشاره به استفاده از سیستمهای نرمافزاری و سختافزاری بروز جهانی نمودهاید و اینکه بومیسازی سیستمهای شرکتهای مشاور خارجی مد نظرتان بوده است. آیا تحریمهای بیمورد جهانی تاثیری در وقفه در استفاده از این سیستمها ندارد؟
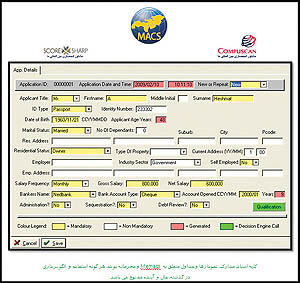
سوال بسیار خوبی است. با توجه به سیاستهای نادرست و ناعادلانه تحریمی در خصوص جمهوری اسلامی ایران و شهروندان این مرز و بوم، بر آن شدم تا استراتژی عقد قراردادهای انحصاری و دائمیرا علیالخصوص با شرکتهایی منعقد کنم که این شرکتها در گذشته، حال و آینده به هیچ عنوان محصولات و خدماتشان به جمهوری اسلامی ایران مورد تحریم قرار نگرفته و نخواهد گرفت. بر این اساس اقدام به دریافت لیسانس انحصاری و دائمی با چند شرکت به نام جهانی که سیستمهای Platform محصولات و خدمات مدیریت ریسک اعتباری را در جهان ارائه میدهند، نمودم (شرکتهای Compuscan، Scoresharp و I-Financial). قابل ذکر است که اینجانب در طول مدت ۲۵ سال تخصص و تجربه در جهان و علیالخصوص کشور عزیزمان ایران در رابطه با چنین شرکتهایی، بدون شک نامم در جامعه شرکتهای تراز اول جهان مدیریت ریسک اعتباری و نظام سنجش اعتبار ناشناخته نیست و اعتبار شایستهای در این خصوص کسب کردهام. بنابراین این شرکتها را به خوبی از کلیه جوانب علیالخصوص مساله تحریم در نظر گرفتهام. لازم به ذکر است که در نهایت هدف اینجانب بر این است که از سیستمهای بروز جهانی که کاربرد و بهرهبرداری از
آنها منجر به ایجاد توسعه و بهینهسازی در سیستم بانکی کشورهای توسعهیافته شده است، الگوبرداری کرده و برند (Brand) مخصوص گروه خود را بهنام (Memacs/SABASOFT) به کشورهای همسایه و دیگر کشورها صادر نماییم.
سیستم یکپارچه نظام سنجش اعتبار (Credit Bureau & Scoring System) را چگونه تشریح مینمایید؟
سیستم یکپارچه نظام سنجش اعتبار در حقیقت یک نرم افزار بسیار پیچیده است که شامل بانک جامع اطلاعات تسهیلاتی مشتریان کلیه بانکها و موسسات مالی و اعتباری است و همچنین میتواند شامل بانک اطلاعاتی بنگاههای اقتصادی فروش اقساطی، ارگانهای دولتی علیالخصوص اداره ثبت احوال، اداره گمرکات، مالیات و غیره باشد. از مهمترین شاخصهای این سیستم محرمانه بودن اطلاعات مشتریان اعتباری و رعایت استانداردهای امنیتی بینالمللی است.
خروجی این سیستم یکپارچه بهصورت گزارشات اعتباری و رتبه اعتباری / سنجش اعتبار مشتری میباشد که گزارشات اعتباری شامل اطلاعات تسهیلاتی، اطلاعات هویتی، اطلاعات استعلامی و اطلاعات قضائی اقتصادی است.
از مشخصات فنی نظام سنجش اعتبار و سیستم Application Processing و رتبهبندی داخلی مشتریان میتوان اشاره به امنیت بالای این سیستمها، استفاده از استانداردهای بینالمللی ISO ۱۷۷۹۹ و ISO ۲۷۰۰۱ و رمزگذاری اطلاعات (Encryption)، کنترلهای امنیتی، کنترلهای لازم ورود به سیستم، کنترلهای امنیتی دسترسی به اطلاعات، حفظ محرمانه بودن اطلاعات، اعمال سیاستهای کلی مورد نظر جمهوری اسلامیایران در سیستم نظام سنجش اعتبار و اعمال سیاستهای مورد نظر مدیریت بانک / موسسه اعتباری و مالی و دیگر استانداردهای لازم فنی کرد.
آقای دکتر ممکن است توضیحاتی در مورد سیستم Application Processing / رتبهبندی داخلی بدهید؟
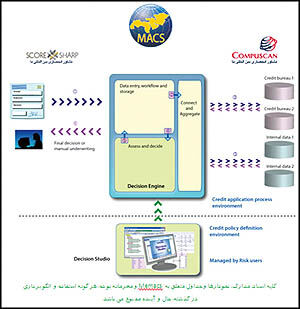
Platform / سیستم فوقالذکر بهطور خلاصه شامل:
بخش سیستم اتوماسیون فرآیند اطلاعات مشتریان متقاضی تسهیلات
(Application Processing System) که جهت کاربرد کاربران اعتباری در شعب بانک نصب میشود.
بخش موتور تصمیمگیری اعطای تسهیلات و تعیین سقف تسهیلات
(Scoring & Ceiling Decision Engine)
بخش اعمال استراتژی داخلی سازمان (بانکها، موسسات مالی و اعتباری) بهعلاوه استراتژیهای قانونی و ابلاغیههای بانک مرکزی جمهوری اسلامی ایران
(Internal Banking Strategy/Decision Studio)
در پروسه بخشهای فوقالذکر از مدلهای آماری بسیار پیچیدهای استفاده میشود که نتیجتا، رتبه اعتباری مشتریان همراه با گزارش اعتباری خروجی این سیستم میباشد.
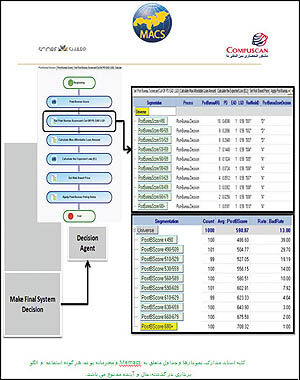
توجه داشته باشید در این سیستم یکپارچه که جهت پیاده سازی و عملیاتی شدن برای هر موسسه مالی (بانکها، موسسات مالی و اعتباری، تعاونیهای اعتبار و ...) در نظر گرفتهایم بدون شک عوامل تعیینکننده رد یا اعطای تسهیلات Probability of Default، Exposure at Default و Loss Given Default بهصورت اتوماسیون محاسبه میشود. جدول ذیل نشاندهنده خلاصه فرآیند درج اطلاعات مشتریان اعتباری است که پس از ورود به موتور تصمیمگیری اعتباری مکانیزه در نهایت گزارش اعتباری و رتبه اعتباری مشتری را جهت بررسی کاربر اعتباری و تصمیمگیری نهایی دایره اعتباری درج میکند.
با توجه به اینکه شما یک چهره شناخته شده در نظام سنجس اعتبار در کشور هستید و نام شما بعنوان اولین موسس شرکت سنجش اعتبار در کشور درج شده، برنامه های شما در شرکت ارزیابی و سنجش اعتبار مشتریان مهر خاورمیانه با تمامی چالش های موجود چیست؟
از آن جائیکه این مساله همیشه در ذهن من علاوه بر ایفاء وظیفه، یک هدف ملی است، بنابراین همیشه در خصوص این چالش ها اندیشیدهام و لذا یکی از مهمترین استراتژیهای شرکت خود را مبتنی بر سهام داری و مشارکت کلیه بانک های دولتی، خصوصی و موسسات اعتباری بنا نهادهام تا تمامی مخاطبان ما از محصولات و خدمات این شرکت منتفع شده و این شرکت را از آن خود بدانند. بر همین اساس اعلام می دارم که موسسه اعتباری توسعه به عنوان اولین همراه به ما پیوستهاست و همراه ما در این پروژه ملی خواهد بود و با عزم راسخی که در خود و گروه داخلی و خارجی خود می بینم و با یاری خداوند متعال، سعی در عملیاتی شدن کامل این مقوله بعنوان یکی از اپراتورها (Operator) در کشور دارم.
در وهله اول پیاده سازی و عملیاتی نمودن سیستم Application Processing، استراتژی مدیریتی و رتبه بندی اعتباری داخلی بانکها که در حال آن را شروع کرده ایم، بوده
و در وهله دوم اتصال یکایک این سیستم ها و بوجود آوردن سیستم کلی نظام سنجش اعتبار بانکها و مؤسسات مالی و اعتباری در زیر یک سقف جهت ارائه خدمات به کلیه سیستم پولی، مالی و سرمایه کشور (National Credit Bureau & Scoring System)
در مرحله سوم پیاده سازی و عملیاتی نمودن دیگر ابزارهای ارزش افزوده نوین بانکی (Banking Tools/Value Added Products) که این ابزارها شامل:
به عنوان سخن پایانی عملیاتی شدن هر چه سریعتر نظام سنجش اعتبار و تاثیر آن در رشد و توسعه اقتصادی کشور را توضیح دهید؟
در ابتدا اشاره به این نکته بنمایم که همکاری هرچه بیشتر بانکها و موسسات مالی / اعتباری و دیگر نهادهای پولی و مالی در استقرار سیستم رتبهبندی داخلی مشتریان که نهایتا یکپارچه شدن این سیستمها بهصورت آنلاین، بانک جامع اطلاعات مشتریان را بهوجود میآورد حائز اهمیت است. بخشنامه اردیبهشت ماه ۱۳۸۸ بانک مرکزی جمهوری اسلامی ایران مبنی بر سنجش اعتبار مشتریان قبل از اعطای تسهیلات، این نوید را میدهد که با کنترلهای موجود در سیستم نظام سنجش اعتبار یقینا کاهش فاحشی در معوقات بانکها و موسسات مالی و اعتباری بهوجود خواهد آمد و این حجم پول در چرخه اقتصادی کشور، باعث رشد اقتصادی و در نتیجه توسعه همه جانبه در تمامی بخشهای صنعتی کشور خواهد شد. در خاتمه سمینارهای متعددی در خصوص مدیریت ریسک اعتباری / نظام سنجش اعتبار در کشورمان برگزار شده است. این شرکت افتخار دارد که در اردیبهشت ماه سال ۱۳۸۹ با همکاری مشاورین متخصص بینالمللی اولین سمینار تخصصی و کاربردی مدیریت ریسک اعتباری و ابزارهای ارزش افزوده سیستم بانکی را با عرضه presentation های حقیقی از کارهای پیاده شده در تعدادی از بانکها و موسسات مالی و اعتباری کشور برگزار
نماید.برای اطلاعات بیشتر به سایت این شرکت مراجعه فرمایید:
www.memacs.com
info@memacs.com