روند صعودی بیمه معلم فراتر از پیشبینیهای هیاتمدیره
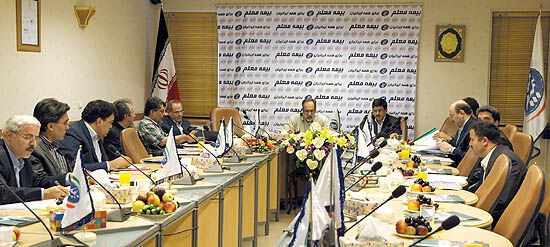
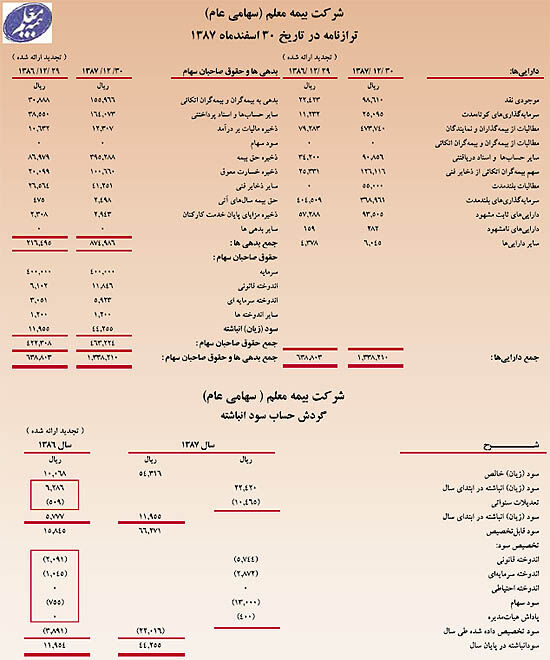
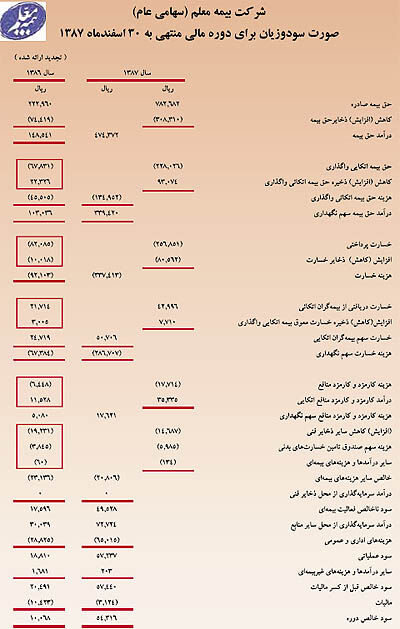
مجمع عمومی عادی سالانه شرکت بیمه معلم با حضور اکثریت صاحبان سهام ۳۱ تیرماه در محل دفتر اصلی این شرکت برگزار شد و صورتهای مالی منتهی به ۳۰ اسفندماه ۸۷ به تصویب صاحبان سهام رسید.<br>
مجمع عمومی عادی سالانه شرکت بیمه معلم با حضور اکثریت صاحبان سهام 31 تیرماه در محل دفتر اصلی این شرکت برگزار شد و صورتهای مالی منتهی به 30 اسفندماه 87 به تصویب صاحبان سهام رسید.
مجمع یادشده به ریاست مهندس محمدحسین داجمر رییس هیاتمدیره، با نظارت نمایندگان بانک سرمایه و شرکت سرمایهگذاری کشتیرانی و دکتر محمدرضا عباسی مدیرعامل بیمه معلم به عنوان منشی جلسه برگزار شد.
مجمع عمومی بیمه معلم روزنامههای اطلاعات و دنیای اقتصاد را به عنوان روزنامههای رسمی تعیین کرد، موسسه حسابرسی
دایا رایان به عنوان بازرس قانونی شرکت مورد تایید مجمع قرار گرفت و بنابر تصمیم مجمع عمومی سالانه بیمه معلم، هشتاد درصد سود حاصله بین سهامداران تقسیم میشود.
گزارش هیات مدیره
مدیرعامل بیمه معلم در ابتدای جلسه، گزارش هیاتمدیره به مجمع عمومی صاحبان سهام را قرائت کرد.
وی با اشاره به افزایش شعب بیمه معلم از ۵ شعبه در سال ۸۶ به ۳۶ شعبه اظهار کرد: بیمه بسیاری از صادرات شرکت ایران خودرو به آسیای میانه و اوکراین توسط بیمه معلم انجام میگیرد، همچنین ۸۰درصد آسانسورهای موجود در کشور تحتپوشش بیمه معلم است.
دکتر محمدرضا عباسی افزود: بیمه معلم در سال ۸۷ رتبه نخست را از نظر تعداد افراد تحتپوشش در میان شرکتهای بیمه به خود اختصاص داده است. همچنین حق بیمه شرکت در سال ۸۷، نسبت به سال ۸۶، معادل ۳۵۱درصد رشد داشته است که بیانگر تلاش و کوشش مجموعه کارکنان و مدیران بیمه معلم در جذب پرتفوهای قوی و مدیریت سرمایهگذاری صحیح است.
مدیرعامل بیمه معلم گفت: هماکنون ما در ۲۰ استان کشور حوادث دانشآموزی و در ۱۰ استان کشور خدمات درمان تکمیلی را برای فرهنگیان درحال اجرا داریم که در پی موافقت مدیران رفاه ادارات آموزشوپرورش سراسر کشور در سطح کشوری نیز محقق خواهد شد.
دکتر عباسی با اشاره به سیستم ثبت آنلاین بیمهنامهها و ارتباط آنلاین بین شعب داخلی و خارجی بیمه معلم اظهار کرد:
هر کدام از شعب داخلی و خارجی هر نوع بیمهنامهای صادرکنند بهواسطه سیستم اجرا شده در شرکت، ما در مرکز میتوانیم مانیتورینگ کنیم.
وی یکی از برنامههای آتی شرکت بیمه معلم را توسعه حاکمیت الکترونیک عنوان کرد.
در حاشیه مجمع عمومی بیمه معلم، رییس هیاتمدیره بیمه معلم گفت: درصد بالایی از برنامههای مجمع و هیاتمدیره توسط مدیران و پرسنل بیمه معلم تحقق یافته است و روند صعودی بیمه معلم فراتر از پیشبینیهای هیاتمدیره بوده است.
مهندس محمد حسین داجمر اظهار کرد: رشد شرکت بیمه معلم رشد چشمگیری بوده که حاصل زحمات مدیران و کارکنان شرکت است، بهرغم آنکه مشکلاتی از گذشته منتقل شده بود و در صورتهای مالی اثر گذاشته بود، اما رشد شاخصها و مدیریت سرمایهها باعث شده شرکت پیشرفت خوبی داشته باشد.
آشنایی با بیمه معلم
شرکت بیمه معلم بر اساس قانون تاسیس بیمه مرکزی ایران و بیمه گری در سال ۱۳۷۳ با نام بیمه صادرات و سرمایهگذاری تاسیس شد. این شرکت پس از تصویب شرایط عمومی بیمهنامههای اعتبار صادرات کالا در سال ۱۳۷۴ عملا فعالیتهای بیمهای خود را آغاز نموده است و در حال حاضر نیز با مشارکت شرکت ساختمانی معلم، بازرسی مهندسی و صنعتی ایران، سرمایهگذاری کشتیرانی و بانکهای توسعه صادرات، سرمایه، ملی، صادرات، تجارت، بیمه مرکزی ایران و شرکت کارگزاری بانک توسعه در حال فعالیت میباشد.
با توجه به اینکه این شرکت در رشتههای بیمه غیرزندگی مجوز فعالیت دارد، مصمم است با افزایش سرمایه، فعالیت خود را در زمینه بیمههای زندگی و اتکایی گسترش دهد، این شرکت بهعنوان اولین شرکت بیمه در فروردینماه ۱۳۸۴، سهام آن پس از تصویب هیات پذیرش سازمان بورس اوراق بهادار، وارد بورس گردیده است. در راستای سیاستهای حمایتی و تامین رفاه معلمان گرامی و پرسنل محترم آموزشوپرورش بخش عمدهای از سهام شرکت بیمه معلم توسط شرکتهای وابسته به آموزشوپرورش و صندوق ذخیره فرهنگیان خریداری شده و مقرر گردیده ضمن فعالیت در بازار بیمهای کشور خدمات مورد نیاز فرهنگیان گرامی راجع به بیمه درمان تکمیلی، حوادث دانشآموزی، آتشسوزی، مسوولیت، خودرو و سایر محصولات مورد نیاز این گروه از طریق این شرکت فراهم شود.
پس از تبدیل شخصیت حقوقی شرکت از سهامی خاص به سهامی عام درخواست پذیرش شرکت در بورس اوراق بهادار مطرح و در نهایت بیمه معلم در ۲۲/۱/۸۴ بهعنوان نخستین شرکت بیمه در بورس اوراق بهادار پذیرفته شد.
خدمات بیمه معلم
بیمه معلم طبق مجوز بیمه مرکزی ایران در ارائه انواع بیمههای اموال، اشخاص، مسوولیت و زیان پولی فعال است که در ادامه به طور اختصار توضیح داده میشود.
بیمههای حوادث: موضوع و محور این بیمهنامه سانحه و حوادثی است که میتواند به فوت، نقص عضو و از کارافتادگی دائم کلی یا جزئی یا از کارافتادگی موقت و صدمات بدنی منجر شود. خطر فوت و نقص عضو به عنوان پوششهای اصلی در بیمههای حوادث میباشند و خطرات از کارافتادگی موقت کلی و از کارافتادگی موقت بستری و هزینههای ناشی از صدمات و جراحات به عنوان خطرات تبعی قرار دارند.
بیمههای درمانی: مساله بهداشت و درمان یکی از شاخههای رفاه اجتماعی است که دولت راسا جهت طبقه کارمندان و کارگران عهدهدار میباشد. سازمان تامین اجتماعی و خدمات درمانی بر طبق استانداردهای معینی نسبت به بازپرداخت هزینههای درمانی اقدام مینمایند لیکن به منظور جبران تفاوت نرخ خدمات درمانی به صورت آزاد با استانداردهای دولتی خوشبختانه با اجرای طرحهایی که روزبهروز مورد استقبال قرار میگیرد، این مساله تا حدودی تعدیل شده است. شرکت بیمه صادرات و سرمایهگذاری با ارائه پوشش بیمه تکمیلی درمان گروهی برای کارکنان شاغل در سازمانها و موسسات به همراه افراد تحتتکفل آنان خدمات این بیمهنامه را به شرح زیر ارائه مینماید.
بیمههای اتومبیل: بیمه اتومبیل کلیه حوادثی را که در اثر رانندگی حادث میگردد و خسارتهای وارد به اتومبیل را جبران میکند.
پوشش بیمه اتومبیل را به سه گروه میتوان تقسیم کرد. الف) پوشش خسارت مالی (بیمه بدنه اتومبیل) ب) پوشش مسوولیت (جانی و مالی) ج) پوشش خسارت جانی (بیمه سرنشین).
الف) بیمه بدنه اتومبیل: بیمه بدنه اتومبیل جبرانکننده خسارت ناشی از حوادثی است که برای اتومبیل مورد بیمه اتفاق میافتد و در بیمهنامههای عادی شامل سه خطر: حادثه، آتشسوزی و دزدی کلی است.
بیمههای مهندسی: بیمههای مهندسی از جمله رشتههای مهم و نوین در بازار جهانی بیمه محسوب میشوند که با توجه به کاربردهای گوناگون آن، از تنوع زیادی برخوردار هستند.
بیمه مسوولیت: هرگاه بر اثر کردار و رفتار فرد یا افرادی به دیگر فرد یا افراد جامعه خسارتی وارد آید مسوولیت مدنی تحقق مییابد. مسوولیت مدنی عبارت است از تعهد و التزامی که شخص نسبت به جبران زیان وارده به دیگران دارد، اعم از اینکه زیان مذکور در اثر عمل شخص مسوول یا اعمال اشخاص وابسته به او یا ناشی از اشیا و اموال تحتمالکیت یا تصرف وی محقق شده باشد. بیمه آتشسوزی: رشد تکنولوژی و گسترش شهرنشینی در جوامع در حال توسعه موجب افزایش ضریب خطرپذیری فعالیتهای صنعتی و اقتصادی بر اثر عوامل انسانی و طبیعی گردیده است و اثرات زیانبار آن صاحبان سرمایه و کالا را مجبور به چارهاندیشی و اتخاذ تدابیری برای حفظ منابع و سرمایههای عظیم خود در برابر این نوع حوادث نموده است.
بیمه هواپیما: بیمه بدنه و مسوولیت هواپیما؛ بیمه هواپیما به طور کلی سه دسته از خطرات را تحتپوشش قرار میدهد:
۱ - از بین رفتن یا خسارت وارده به هواپیما ۲ - مسوولیت قانونی نسبت به اشخاص ثالث (غیر از مسافران)
۳ - مسوولیت قانونی نسبت به مسافران
بیمه کشتی: در بیمه کشتی دو دسته خسارت تحتپوشش قرار میگیرد.
بیمه باربری: بیگمان عامل اطمینان، نقش غیرقابل انکاری را در توسعه و گسترش و مبادلات تجاری بینالملل ایفا مینماید. فروشندگان کالا، اعتباردهندگان، حملکنندگان و خریداران بدون وجود اطمینان از انجام صحیح معاملات و وجود تضمینهای لازم جهت خنثیکردن پیامدهای ناخوشایند مالی حوادث و اتفاقات محتمل و غیرقابل پیشبینی بدون سهولتی که امروز شاهد آن هستیم قادر به انجام معاملات و مبادلات بازرگانی در این سطح نبودهاند.
بیمه بازپرداخت تسهیلات اعطایی بانکها و موسسات مالی و اعتباری: در این نوع پوشش بیمهاعتباری، بازپرداخت تسهیلات انفرادی ارائه شده که توسط بانکها و موسسات مالی و اعتباری به صادرکنندگان کالا یا خدمات و مجموعه مشخصی از تسهیلات گروهی ارائه شد، تحتپوشش بیمه قرار گرفته و اینگونه موسسات میتوانند عملیات تامین مالی خود را با اطمینان از تثبیت جریان نقدینگی افزایش دهند.