تقسیم سود ۷۰۰ریالی برای هر سهم در مجمع عمومی فولاد خوزستان
مجمع عمومی عادی سالانه شرکت فولاد خوزستان در ۳۰/۳/۸۸ درمحل سالن تلاش واقع در خیابان ولی عصر تهران برگزار شد.
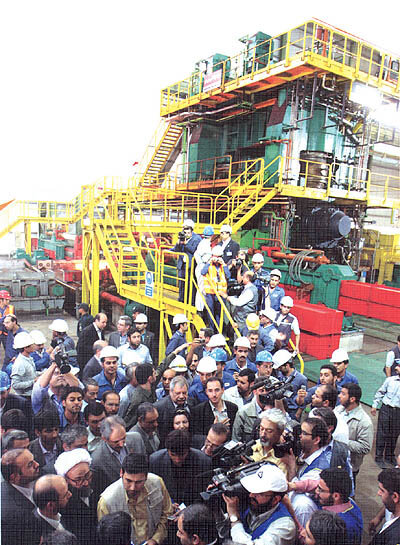
مجمع عمومی عادی سالانه شرکت فولاد خوزستان در 30/3/88 درمحل سالن تلاش واقع در خیابان ولی عصر تهران برگزار شد.
پس از تلاوت آیاتی از قرآن مجید، هیات رییسه مجمع با حضور آقایان نجم السادات به عنوان رییس مجمع، اکبریه به عنوان نماینده ایمیدرو (۲۰درصد سهام شرکت) و ناظر مجمع، خالدی نماینده سهام عدالت (۳۰درصد سهام شرکت)، شریفی به عنوان مدیرعامل، اسماعیلی به عنوان بازرس قانونی و حسابرس مستقل از سازمان حسابرسی، مشهدی زاده معاون مالی و اقتصادی شرکت و منشی مجمع تشکیل شد.
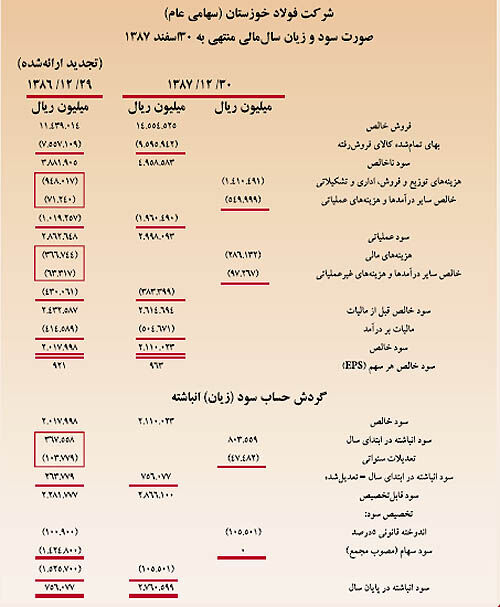
در ابتدا مهندس عبدالمجید شریفی، مدیرعامل فولاد خوزستان گزارش هیاتمدیره را به مجمع ارائه و با اعلام رشد ۲/۸درصدی تولید طی سال ۸۷ نسبت به سال قبل و تحقق برنامه مصوب ارائه شده به سازمان بورس و اوراق بهادار، سال ۸۷ را سالی موفق برای شرکت دانست. وی افزود: طی سال ۸۷ بهرغم سقوط شدید قیمت فولاد، شرکت توانست هدف ترسیم شده در حوزه مالی و اقتصادی را که در ابتدای سال ۸۷ در نظر داشت، به میزان ۱۰۴درصد محقق نموده و در سال مالی منتهی به ۳۰/۱۲/۸۷، EPS را معادل ۹۶۳ریال پوشش دهد.
مهندس شریفی استراتژی شرکت را در شرایط بحران اقتصادی و سقوط قیمتها حرکت به سمت کاهش قیمت تمام شده محصول (ضمن حفظ کیفیت مورد انتظار مشتریان) دانست و افزایش تولید و رکوردهای ثبت شده در نیمه دوم سال گذشته را یکی از عوامل کاهش قیمت تمام شده برشمرد. وی ضمن اینکه از سازماندهی کارگروههای اصلاح الگوی مصرف و فعالیتهای گوناگون در جهت کاهش نرم مصارف و بهینهسازی برنامههای فروش محصولات بر اساس استراتژی حداکثرسازی سود به عنوان سیاستهای شرکت خبر داد و هدف استراتژیک شرکت را تحقق ظرفیت ۵میلیون تن فولاد خام در سال ۱۳۹۱اعلام نمود. مدیر عامل شرکت فولاد خوزستان نقطه قوت این طرح را پتانسیل موجود در زیر ساختها و امکان افزایش ظرفیت به میزان ۸/۱میلیون تن در کارخانجات موجود با سرمایهگذاری به مراتب کمتر و اقتصادیتر نسبت به احداث کارخانه جدید اعلام کرد. وی ضمن اینکه نظر سهامداران را به سود بلند مدت جلب نمود، تامین مالی طرحهای توسعه را نیز بسیار حیاتی دانست. پس از اتمام گزارش مدیرعامل، گزارش حسابرس و بازرس قانونی شرکت نیز فاقد بند حسابرسی مبهم و غیر شفاف بود که از این بابت نیز از هیات مدیره قدردانی به عمل آمد.
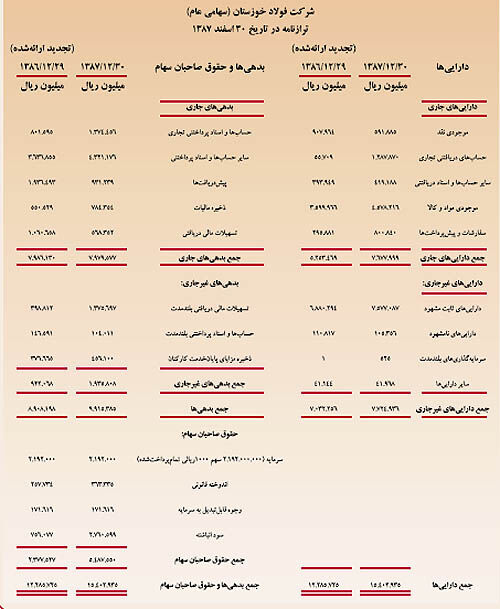
در ادامه و پس از اتمام گزارشهای هیات مدیره و حسابرس، صورتهای مالی و ترازنامه شرکت برای سال مالی منتهی به ۳۰/۱۲/۸۷مورد تصویب قرار گرفت.
سود جهت توزیع به ازای هر سهم ۷۰۰ریال معادل ۷۲درصد EPS تصویب و قدردانی سهامداران از فعالیتهای هیات مدیره طی دوره مورد گزارش بخش پایانی جلسه بود.
نتایج کلیدی عملکرد شرکت:
-افزایش تولید به میزان ۲/۸ درصد نسبت به سال گذشته.
-ثبت پیاپی رکوردهای ماهانه و روزانه تولید در واحدهای مختلف خصوصا در پنج ماه پایان سال.
-تحقق ظرفیت ۲/۳میلیون تن با اجرای طرح افزایش ظرفیت ۸۰۰هزار تن زیرسقف و راهاندازی بزرگترین کارخانه تولید آهن اسفنجی کشور.
-تدوین برنامهها و اقدامات لازم جهت دستیابی به ظرفیت ۵میلیون تن محصول شمش تا سال ۱۳۹۱.
-کاهش هزینهها و قیمت تمام شده محصول.
- اجرای طرح تصفیه خانه پساب صنعتی طی یک سال و قابل استفاده نمودن پساب صنعتی.
- کسب تندیس شرکت برتر در زمینه ICT در مقایسه با شرکتهای فولادی تحت پوشش سازمان ایمیدرو.
- کسب دیپلم افتخار در بهرهوری سرمایه در اولین جشنواره بهرهوری ایرانیان.
فروش و بازاریابی:
بررسی روند قیمت محصولات نیمه نهایی شامل بیلت و اسلب از مارس ۲۰۰۸ تا مارس ۲۰۰۹ که منطبق بر سال مالی منتهی به ۳۰/۱۲/۸۷ میباشد حکایت از فراز و نشیبهای بی سابقه دارد. نظر به اینکه قیمت محصولات به شدت وابسته به معادله عرضه و تقاضا در بازارهای بینالمللی بوده و تقاضای فولاد به طور مستقیم متاثر از رونق اقتصادی و اجرای طرحهای توسعه میباشد، وضعیت نیمه اول سال مالی، همزمان با فصول دوم و سوم سال ۲۰۰۸ ؛ یعنی دوران قیمتهای طلایی فولاد بود. با شروع بحران جهانی و کاهش شدید تقاضا در انتهای فصل سوم سال ۲۰۰۸ سقوط قیمت فولاد و رکود حاکم بر بازار، شوک شدیدی به بازار فولاد وارد نمود و بدین ترتیب رونق بیسابقه بازار فولاد فروکش کرد. سقوط قیمت نفت به زیر ۴۰دلار و متناسب با آن سقوط محصولات فولادی به زیر ۴۰۰دلار (به ازای هرتن) پیامد بحران فوق بود.
در چنین شرایطی، مدیریت فولاد خوزستان با تشکیل کمیته مقابله با شرایط ویژه اقتصادی و سیاستگذاریهای مناسب تلاش نمود بهرغم کاهش شدید تقاضا و همچنین رکود حاکم بر بازارها ضمن بازاریابی و فروش محصولات زمینه مناسبی را جهت شادابی تولید و اجرای طرحهای توسعه به صورت همزمان فراهم نماید. تحقق برنامههای مصوب تولید و فروش مبین عملکرد موفقیت آمیز شرکت در شرایط بحرانی حاکم بر نیمه دوم سال مالی گذشته میباشد. نکته قابل توجه اینکه انعطافپذیری و چالاکی فرآیند بهرهبرداری در تولید، محصولات شمشال و تختال را متناسب با نیاز بازار نموده است.
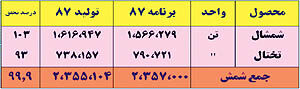
فولاد خوزستان از معدود شرکتهای موجود در منطقه بوده که هر دو نوع شمش بیلت و اسلب را تولید مینماید و این خود یکی دیگر از مزیتهای این شرکت در بازار رقابتی حاکم بر محیط کسب و کار منطقه است. فروش ۲.۲۴۷.۵۰۳ تن شمش و محصولات میانی به ارزش معادل ۱۴.۵۵۴.۵۲۵میلیونریال در بازارهای داخلی و خارجی نتیجه موفقیتهای شرکت بوده، ضمن اینکه در جهت تامین نیازهای نوردکاران داخلی عمده تولید فولاد خوزستان روانه بازارهای داخل کشور شده و در جهت تامین بخشی از نیازهای ارزی و حضور در بازارهای رقابتی جهانی کمتر از ۸درصد تولید را معادل ۱۸۰.۶۰۳ تن در بازارهای خارجی عرضه شده است.
قطعا رسیدن به چنین اهدافی در شرایط سخت حاکم بر بازارها و قوانین و مقررات موجود دشوار بوده و کارخانجات و شرکتهای تولیدی جهت ادامه تولید، نیازها و انتظاراتی دارند که بخش عمده آن به توجه و اقدامات در سطوح قانون گذاری و حمایتهای دولت خواهد داشت.
روشهای به کارگرفته شده، جهت بازاریابی و فروش محصولات در شرایط ویژه حاکم بر بازار فولاد:
-کوتاه نمودن زمان تحویل کالا به مشتریان
- تغییر روشهای فروش، از پیش فروش به فروش اعتباری
- به کار گرفتن روشهای فروش مشارکتی
- فروش محصول نهایی به صورت کارمزدی
برخی از مشکلات حاکم بر فضای کسب وکار:
- رکود شدید بازار و کاهش قیمت محصولات
- عدم حمایت دولت در وضع تعرفه واردات محصولات فولادی
- مشکلات فراوان در گشایش L/C در بازارهای خارجی
- وضع عوارض بر صادرات شمش و کاهش قدرت رقابت در بازارهای بینالمللی
- عدم کاهش قیمت نهادههای تولید متناسب با کاهش شدید قیمت محصولات
- عدم کاهش هزینه حمل خصوصا حمل ریلی متناسب با سقوط قیمت محصولات
طرحهای توسعه شرکت فولاد خوزستان
فولاد خوزستان به عنوان دومین قطب تولید کننده فولاد خام کشور پس از راهاندازی در سال ۱۳۶۷ و آغاز تولید طی ۸سال در سال ۱۳۷۵ به تولید یکمیلیون و ۵۰۴هزار تن شمش فولادی معادل ظرفیت اولیه فولاد سازی دست یافت. این شرکت در پایان سال ۱۳۸۷ با تولید دومیلیون و ۳۵۵هزارو ۱۰۴ تن توانست ضمن تولید تجمعی معادل ۲۸میلیون و ۴۷۲هزارتن شمش فولادی از ابتدای راه اندازی تا پایان سال مالی منتهی به ۳۰/۱۲/۸۷ نقش اساسی در تامین فولاد کشور ایفا نماید. در این مدت به دلیل محدودیتهای برق فرصت تولید بیش از یکمیلیون تن فولاد خام را ازدست داده و به همین دلیل در برنامههای توسعه توجه خاصی نسبت به احداث نیروگاه ۵۰۰ مگاواتی به عمل آمده است. تحقق افزایش ظرفیت تا سطح ۳میلیون و ۲۰۰هزارتن فولاد خام گام بعدی به عنوان هدف استراتژیک شرکت در رسیدن به ظرفیت ۵میلیون تن شمش فولادی و توانایی تولید فولادهای با ارزش افزوده بالا و گونههای فولادی خاص خواهد بود.جهت دستیابی به چنین هدف ارزشمندی که باعث ایجاد ارزش افزوده بیشتر میشود، برنامههای عملیاتی مرتبط، تدوین و تا سال ۱۳۹۱ به بهرهبرداری خواهند رسید.
اهم پروژههای تحقق ظرفیت ۵میلیون تن
احداث خط ریخته گری بیلت شماره ۳
احداث خط نورد
افزایش ظرفیت ریختهگریهای موجود
احداث کوره پاتیلی شماره ۵
افزایش ظرفیت کوره شماره ۳
احداث کارخانه تولید آهن اسفنجی(زمزم۳)
توسعه زیر ساختهای ظرفیت ۵میلیون تن
احداث کارخانه تولید اکسیژن شماره ۴
احداث نیروگاه ۵۰۰ مگاواتی سیکل ترکیبی