«غدیر»دستیابی به ۳۲۰۰ میلیارد ریال سود عملیاتی در سال ۸۷ را هدفگذاری کرد
سرمایهگذاری غدیر به ازای هر سهم ۱۴۰ ریال سود تقسیم کرد
سرمایهگذاری غدیر به ازای هر سهم 140 ریال سود تقسیم کرد
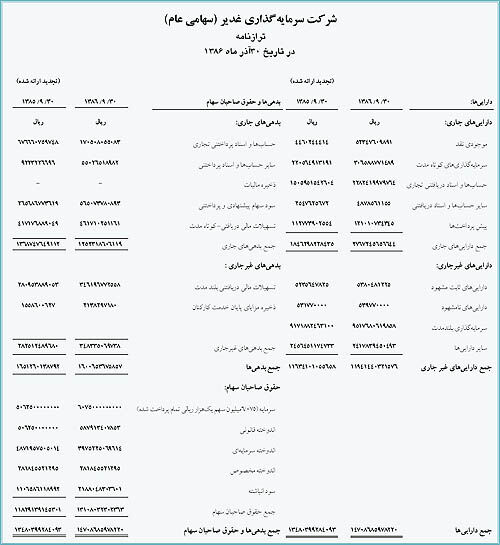
امسال استراتژی غدیر برای دستیابی به سود عملیاتی مطمئن و پایدار، ثمر داد و برای اولین بار در تاریخ شرکتهای سرمایهگذاری پذیرفته شده در بورس، غدیر نتایج برنامه اصلاح ساختار سود و تحقق بیش از ۳۲۰میلیارد تومان سود حاصل از فعالیتهای عملیاتی را به بازار اعلام نمود. این امر با گزارش ۱۶۰۰ریال سود برای سال گذشته و ۳۲۷۰میلیارد ریال برای سالجاری، نتیجه اتخاذ استراتژی مناسب سرمایهگذاری ظرف سه سال گذشته است که مدیریت غدیر به آن همت گماشت.
وضعیت اقتصاد کشور و بازار سرمایه، از جمله شاخص قیمت اوراقبهادار، تعداد شرکتهای پذیرفته شده در بورس و حجم معاملات و همچنین اهداف برنامهریزی مربوط به توسعه کشور و سند چشمانداز ۲۰ساله ایران و همچنین شاخصهای کلان اقتصادی در پایان سال ۱۳۸۲ و اوایل سال ۱۳۸۳، مدیریت غدیر را بر آن داشت که نسبت به تدوین استراتژی سرمایهگذاری اقدام نماید. در مقطع مزبور، سه واقعیت مهم، لزوم تسریع در استراتژی را مورد تاکید قرار داد که عبارت بودند از:
۱) وزن عمده سود حاصل از خرید و فروش سهام (CAPITAL GAIN) در ساختار سود غدیر نسبت به سود عملیاتی حاصل از فعالیت شرکتهای فرعی، به گونهای که سهم سود حاصل از خرید و فروش سهام بیش از ۷۶درصد و سود عملیاتی حاصل از فعالیت شرکتهای تحت پوشش تنها ۲۴درصد بود که استمرار این سودآوری در آینده با ابهام جدی روبهرو بود.
۲) عدم امکان کسب سود قابل توجه از محل خرید و فروش سهام (CAPITAL GAIN) در بورس اوراقبهادار برای شرکت بزرگی، مانند غدیر، با توجه به اندازه بازار و حجم معاملات آن در سالهای پیشروی و لذا لزوم تمرکز و اتکا بر سود عملیاتی حاصل از فعالیتهای گروه که ماهیت مستمر داشته و قابل مدیریت کردن برای رشد سودآوری میباشد.
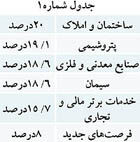
۳)لزوم جایگزینی برخی از شرکتهای سرمایهپذیر در پرتفولیوی سرمایهگذاری که یا کم بازده بوده یا به شدت در معرض تهدید عواملی از قبیل واردات بیرویه، دشواری تامین مواداولیه، رقابتهای شدید بازار و غیره قرار داشتهاند. بر این اساس، مدیریت با مطالعه زمینههای مختلف سرمایهگذاری و توجه به عواملی مانند مزیت رقابتی کشور، پتانسیلهای نهفته در اقتصاد ایران و منابع خدادادی، اقدام به تعیین ترکیب پورتفولیوی هدف سرمایهگذاری نمود که به طور خلاصه به شرح (جدول شماره یک) میباشد:
بر این اساس، رویکردهای اصلی زیر برای رسیدن به اهداف راهبردی غدیر اتخاذ گردید:
۱ - اقدام جهت اصلاح پورتفولیوی اولیه براساس ترکیب پورتفولیوی هدف، فروش شرکتهای خارج از پورتفولیوی هدف و تملک طرحها و شرکتهای جدید در صنعت پتروشیمی، صنایع معدنی و خدمات برتر تجاری به منظور دستیابی به ترکیب تعیین شده.
۲ - اقدام جهت اصلاح و بهبود عملکرد و افزایش بازده شرکتهای موجود و سازگار با پورتفولیوی هدف از قبیل ساختمان، شرکتهای تولیدکننده سیمان و غیره و رشد و توسعه آن شرکتها که از قبل در پرتفولیو وجود داشتند.
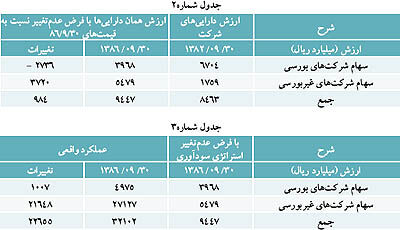
تاثیر راهبرد اتخاذ شده بر سودآوری نگاهی کلی به گزارش مجمع نشان میدهد که چنانچه پورتفولیوی موجود در پایان سال ۱۳۸۲، همچنان حفظ میشد و اصلاحات مربوطه انجام نمیگرفت، ارزش بازار پورتفولیوی غدیر از ۸هزار میلیارد ریال به بیش از ۹هزار میلیارد ریال در پایان آذرماه ۱۳۸۶ میرسید (جدول شماره دو) و این در حالی است که با اتخاذ راهبرد مناسب سرمایهگذاری و تغییر پورتفولیو و ساختار سود، اکنون غدیر از سبد سرمایهگذاری با برآورد ارزش بیش از ۳۲هزار میلیارد ریال برخوردار است، یعنی افزایشی در حدود ۳۰۰درصد.
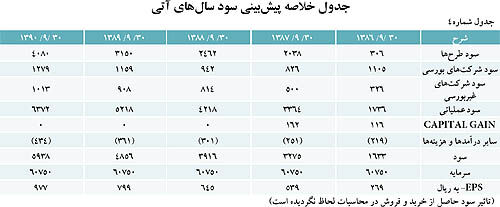
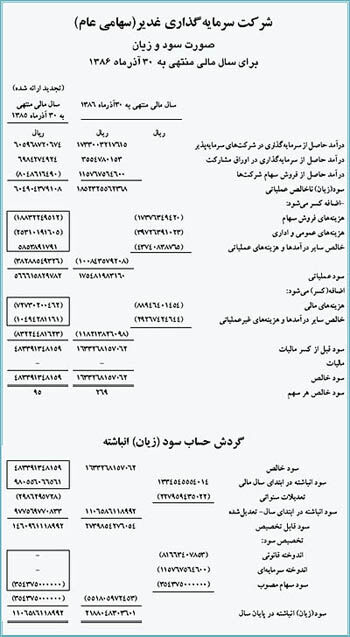
از سوی دیگر، چنانچه این تغییرات انجام نمیشد سود حاصل از بهکارگیری این داراییها نیز در سال آتی در حدود ۱۲۳۰ میلیارد ریال میشد، در حالی که اکنون دستیابی به سود عملیاتی ۳۲۰۰میلیارد ریالی در سال ۱۳۸۷ تعیین شده است. (جداول ۳ و ۴)
دستیابی به این حجم از سود عملیاتی میسر نمیشد مگر با پیش گرفتن راهبردی متهورانه در تملک شرکتها و ایجاد پروژههایی از قبیل پتروشیمی اوره و آمونیاک غدیر، پتروشیمی متانول چهارم و ششم، الفین پنجم، طرح افزایش ظرفیت شرکتهای تولیدکننده سیمان، تعریف پروژههای ساختمانی منحصربهفرد در نقاط جغرافیایی دارای مزیت و مواردی از این قبیل. به عنوان مثال پتروشیمی اوره و آمونیاک که در اوایل سال ۱۳۸۶ راهاندازی آزمایشی شد تنها در ۹ ماه و در حالی که به صورت آزمایشی و پایینتر از ظرفیت خود کار میکرد فقط از محل تولید و فروش محصولات فاز اولش سودی بیش از ۶۰۰میلیارد ریال ایجاد نمود. یا شرکت بینالمللی توسعه ساختمان که فقط از محل فروش نصف واحدهای برج تهران و برج یاس و شهرک باغمیشه بیش از ۹۸۰میلیارد ریال سود حاصل نمود.
سال ۱۳۸۶ را میتوان سال به بار نشستن نهال کاشته شده و سودآوری عملیاتی در غدیر دانست، به گونهای که این درخت تنومند شده و سال به سال ثمر بیشتری داده و سود عملیاتی در سالهای آتی رشد چشمگیری خواهد داشت. به عبارت دیگر با بهرهبرداری کامل از پتروشیمی و طرحهای توسعه سیمان در سالهای آتی و ساخت و فروش پروژههای مسکونی، تجاری و اداری شرکت بینالمللی توسعه ساختمان و راهاندازی طرح آهن اسفنجی در کنار دهها طرح و پروژه دیگر، سود سال ۸۷ بالغبر ۳۲۷۵ میلیارد ریال و سود سالهای ۸۸، ۸۹ و ۹۰ به ترتیب بالغبر ۳۹۱۶، ۵۰۷۶ و ۵۹۸۸میلیارد ریال برآورد میگردد و البته این سودها، تنها از محل فعالیت عملیاتی شرکتهای تحتپوشش بوده و شامل سود حاصل از خرید و فروش سهام نمیباشد که با توجه به موضوع فعالیت غدیر، کسب سود حاصل از خرید و فروش سهام در بازارهای اولیه و ثانویه به عنوان بخشی از فعالیتهای جاری شرکتهای سرمایهگذاری نیز دور از ذهن نمیباشد.
تاثیر راهبرد اتخاذ شده بر ارزش داراییها
با اعمال اصلاحات لازم در سبد سرمایهگذاریها، ایجاد و توسعه داراییهای مولد و ارزشآفرین و واگذاری داراییهای غیرمولد، اکنون برآورد ارزش روز داراییهای غدیر بالغ بر ۳۲۱۰۰میلیارد ریال است. این داراییها که به صورت متوازنی در زمینههای سیمان، ساختمان، پتروشیمی و صنایع معدنی انرژی بر توزیع گردیدهاند به دلیل مزیتهای نسبی کشور، مولد سودهایی هستند که شرح آن در قسمت بالا رفت:
برنامه مدیریت غدیر برای سال آتی تلاش برای تحقق سود پیشبینی شده، تکمیل پورتفولیوی هدف از طریق اتمام بهرهبرداری از طرحهای توسعه، گسترش و افزایش سهم بازار شرکتهای زیرمجموعه و همچنین ورود در شرکتهای جدید با سرمایهگذاران داخلی و خارجی میباشد.