اختلال در دریای سرخ،روند بهبود صنایع پاییندست نفت و گاز ریاض را تهدید میکند
فشار مسیرهای صادراتی بر پتروشیمی عربستان
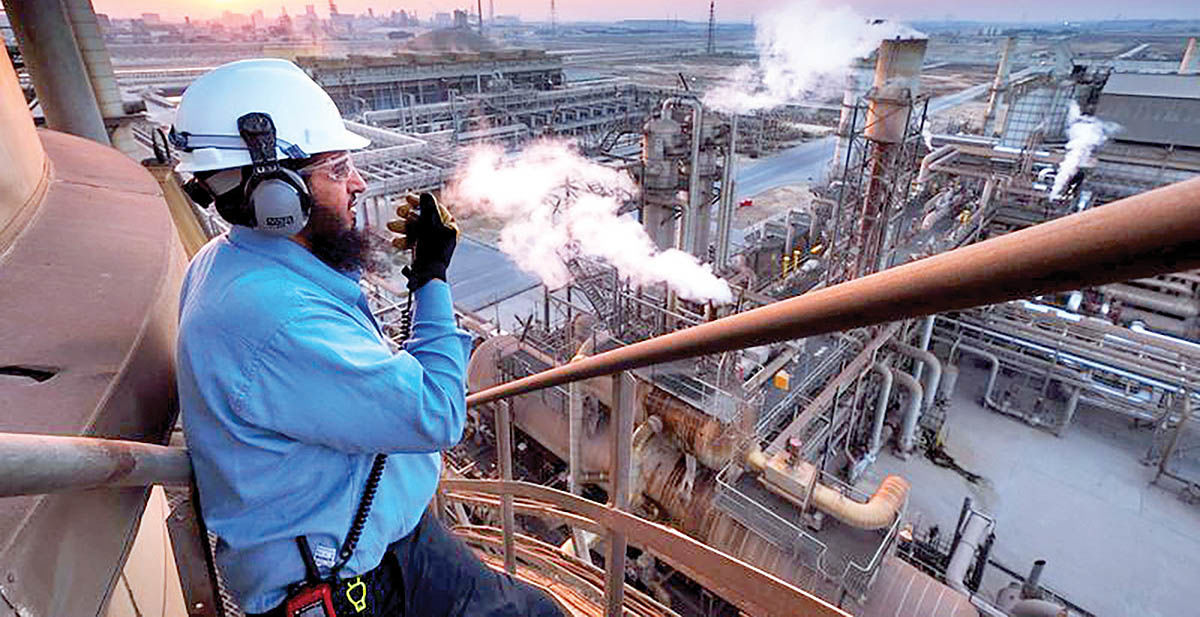
شرکتهای ساحل غربی، از جمله پترو رابغ و یانساب، در سهماهه دوم از محدودیت عرضه و افزایش قیمت محصولات منتفع شدند. این شرکتها برخلاف رقبای شرقی خود توانستند صادرات دریایی را از مسیر دریای سرخ ادامه دهند. در مقابل، شرکتهایی مانند سابک، سیپکم و سعودی کیان به دلیل محدودیت در استفاده از مسیر تنگه هرمز، با دشواری بیشتری در انتقال محصولات مواجه شدند و عملکرد مالی آنها تحت فشار قرار گرفت.
اکنون اما اختلال در جنوب دریای سرخ میتواند این معادله را تغییر دهد. تلاش برای ایجاد محدودیت در تردد کشتیها از تنگه بابالمندب، مسیر صادراتی شرکتهای ساحل غربی را نیز با ریسک مواجه کرده است. آنوپ فرناندس، معاون تحقیقات بانک سیکوی بحرین، معتقد است سود شرکتهای ساحل غربی که در سهماهه دوم به اوج رسیده بود، در سهماهه سوم تحتتاثیر افزایش قیمت خوراک، افت قیمت محصولات و اختلالات دریای سرخ کاهش خواهد یافت.
در مقابل، شرکتهای ساحل شرقی میتوانند از بهبود دسترسی به خوراک و استفاده بیشتر از حملونقل زمینی برای دور زدن تنگه هرمز بهره ببرند. با این حال، کاهش قیمت محصولات حاکی از آن است که عرضه در سهماهه سوم افزایش یافته و بازار جهانی پتروشیمی همچنان با مازاد عرضه نسبت به تقاضا مواجه است.
در این میان، سابک بهعنوان بزرگترین تولیدکننده پتروشیمی عربستان، در مرکز این تحولات قرار دارد. این شرکت در سهماهه دوم ۲۲۱میلیون دلار زیان خالص ثبت کرد. بانک UBS پیشبینی کرده است زیان خالص سابک در سهماهه سوم به ۳۲۰میلیون دلار و در کل سال ۲۰۲۶ به ۶۹۳میلیون دلار برسد.
ترکیب سبد محصولات سابک نیز اهمیت مسیرهای حملونقل را دوچندان کرده است. حدود ۷۰ درصد حجم محصولات پتروشیمی این شرکت را پلیمرها تشکیل میدهند که امکان حمل زمینی آنها وجود دارد؛ درحالیکه ۳۰درصد باقیمانده محصولات مایع هستند و به حمل دریایی نیاز دارند. سابک در سهماهه دوم حجم ارسال پلیمرهای خود به بنادر ساحل غربی را نسبت به سهماهه نخست ۱۵۰درصد افزایش داد؛ اما ادامه این روند با تشدید اختلال در دریای سرخ با ابهام روبهروست.
الکس استفانوس، مدیر تحقیقات سهام UBS، میگوید عبور از کانال سوئز از نظر اقتصادی و لجستیکی دشوار است؛ چرا که این مسیر میتواند دو تا سه هفته به زمان حمل محمولهها به مشتریان آسیایی اضافه کند. در صورتی که تنگههای بابالمندب و هرمز برای سابک عملا غیرقابل استفاده باقی بمانند، فشار بر زنجیره تامین میتواند شرکت را به کاهش نرخ بهرهبرداری از واحدهای تولیدی وادار کند؛ آن هم در شرایطی که هزینه خوراک افزایش یافته است.
با این حال، مساله صنعت پتروشیمی عربستان تنها به مسیرهای صادراتی محدود نیست. مازاد عرضه جهانی همچنان یکی از عوامل اصلی کاهش قیمت محصولات و افت حاشیه سود این صنعت محسوب میشود. حاشیه EBITDA سابک از ۱۹درصد در سال ۲۰۲۴ به ۱۵درصد در سال ۲۰۲۵ کاهش یافته و UBS انتظار دارد این رقم در سال ۲۰۲۶ به حدود ۱۳درصد برسد.
در سوی دیگر، بازگشایی تنگه هرمز میتواند در کوتاهمدت اثر متفاوتی بر بازار داشته باشد. به گفته استفانوس، آزاد شدن مسیر میتواند با فعال شدن تقاضای بهتعویقافتاده و تجدید موجودی انبارها، به افزایش موقت قیمت محصولات پتروشیمی منجر شود. به این ترتیب، برای تولیدکنندگان پتروشیمی عربستان، مسیر صادرات، قیمت محصول و هزینه خوراک همزمان به عوامل تعیینکننده عملکرد مالی در نیمه دوم گره خورده است.