



تفکیک حساب شخصی و کاری باعث افزایش مالیات میشود؟
رمزگشایی از حسابهای تجاری و غیرتجاری
دنیای اقتصاد- فائزه پوزش:
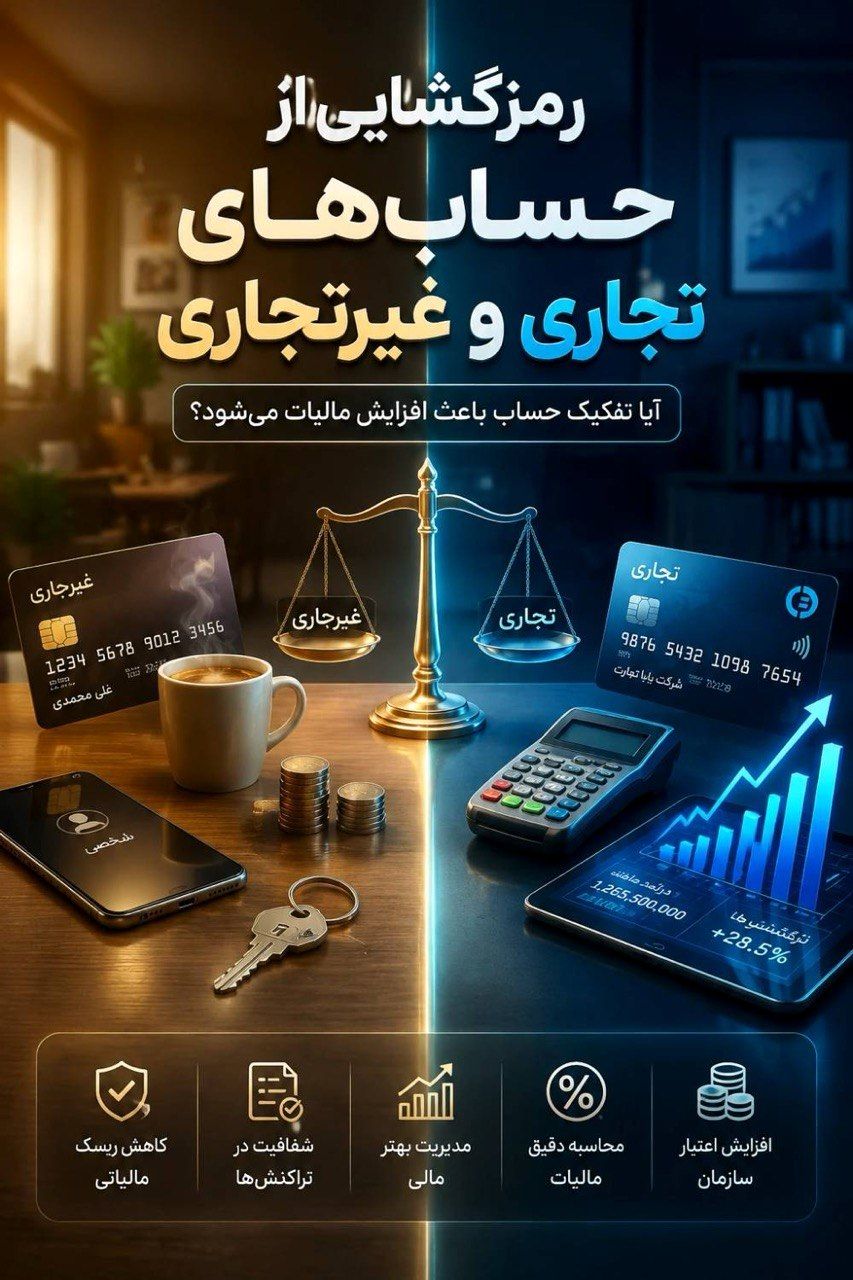
این شیوه اگرچه در ظاهر ساده و کمدردسر به نظر میرسید، اما در عمل تشخیص درآمد واقعی افراد، رسیدگیهای مالیاتی و شفافیت جریانهای مالی را دشوار میکرد. به همین دلیل، ایجاد مرزی مشخص میان حسابهای شخصی و حسابهای مورد استفاده برای فعالیتهای اقتصادی بهعنوان راهکاری برای نظمبخشی به جریانهای مالی مطرح شد.
حساب تجاری ابزاری برای مدیریت درآمدها و هزینههای مرتبط با فعالیتهای اقتصادی محسوب میشود. این حساب به صاحبان کسبوکار، چه اشخاص حقیقی و چه اشخاص حقوقی، کمک میکند جریان مالی فعالیت خود را دقیقتر مدیریت کنند. در مقابل، حساب غیرتجاری یا شخصی برای امور روزمره مانند دریافت حقوق، پرداخت هزینههای خانوادگی، انتقال وجههای شخصی و سایر امور غیرمرتبط با کسبوکار مورد استفاده قرار میگیرد. ضرورت این تفکیک تنها به موضوع مالیات محدود نمیشود. جداسازی حسابهای شخصی و تجاری میتواند امنیت مالی، شفافیت سوابق بانکی و دسترسی به برخی خدمات مالی را بهبود دهد. از سوی دیگر، با توسعه سامانههای هوشمند مالیاتی، الگوهای مالی افراد نیز با ابزارهای سیستمی بررسی میشود و استفاده از حساب شخصی برای دریافت درآمدهای شغلی میتواند در فرآیند رسیدگی، ابهام درباره منشأ وجوه ایجاد کند. با این حال، هر گردش مالی بالا یا هر حساب تجاری بهطور خودکار به معنای تعلق مالیات نیست. معیار اصلی در نظام مالیاتی، درآمد مشمول مالیات است و نه صرف میزان پول جابهجاشده در حساب. به همین دلیل، شناخت تفاوت میان حسابهای تجاری و غیرتجاری برای صاحبان کسبوکار و سایر دارندگان حسابهای بانکی اهمیت دارد.
تفاوت حساب تجاری و غیرتجاری در مالیات
بسیاری از افراد تصور میکنند داشتن حساب تجاری باعث افزایش مالیات آنها میشود، اما تجاری بودن حساب بهتنهایی مالیات جدیدی ایجاد نمیکند. غیرتجاری بودن حساب نیز فرد را از پرداخت مالیات درآمدهای مشمول مالیات معاف نمیکند. مالیات بر مبنای درآمد مشمول مالیات و مقررات مربوط به فعالیت اقتصادی محاسبه میشود و عنوان حساب بانکی بهتنهایی مبنای تعیین مالیات قرار نمیگیرد. برای مثال، ممکن است فردی از یک حساب غیرتجاری برای دریافت درآمد حاصل از فروش کالا یا ارائه خدمات استفاده کند و به دلیل فعالیت اقتصادی خود، درآمد مشمول مالیات داشته باشد. در مقابل، فرد دیگری میتواند حساب تجاری داشته باشد اما به دلیل میزان سود، هزینههای قابل قبول مالیاتی یا برخورداری از معافیتهای قانونی، مالیات متفاوتی بپردازد. بنابراین، میزان مالیات به ماهیت فعالیت اقتصادی و درآمد مشمول مالیات وابسته است، نه صرفاً به تجاری یا غیرتجاری بودن حساب.
حساب تجاری به تفکیک جریانهای مالی مرتبط با فعالیت اقتصادی کمک میکند و میتواند فرآیند رسیدگی مالیاتی را شفافتر کند. زمانی که درآمدها و هزینههای شغلی در یک حساب مشخص ثبت شوند، تشخیص تراکنشهای مرتبط با کسبوکار نیز آسانتر خواهد شد. با این حال، گردش حساب بهتنهایی مبنای تعیین مالیات نیست. گردش مالی بالا میتواند زمینه بررسی را فراهم کند، اما در رسیدگی مالیاتی باید ماهیت مبالغ دریافتی مشخص شود. دریافت وام و تسهیلات بانکی، انتقال وجه میان حسابهای متعلق به یک فرد، دریافت ارث، بازگشت قرض و برخی دریافتهای خانوادگی، در صورت اثبات منشأ و ماهیت آنها، درآمد حاصل از فعالیت اقتصادی محسوب نمیشوند.
حساب تجاری؛ معیارها، نشانهها و استثناها
تجاری شناخته شدن یک حساب تنها به میزان پول موجود یا حجم کلی گردش مالی آن وابسته نیست. تعداد و نوع تراکنشها، الگوی دریافت وجوه، ابزارهای پرداخت متصل به حساب و اطلاعات مرتبط با فعالیت اقتصادی صاحب حساب میتوانند در شناسایی رفتار تجاری مورد توجه قرار گیرند.
در مورد اشخاص حقیقی، حسابها در حالت عادی غیرتجاری محسوب میشوند؛ با این حال، در صورت مشاهده نشانههای فعالیت اقتصادی، امکان بررسی وضعیت آنها وجود دارد. یکی از معیارهایی که بانک مرکزی در سال ۱۴۰۱ برای شناسایی حسابهای مشکوک به فعالیت تجاری اعلام کرد، انجام بیش از ۱۰۰ تراکنش واریزی در ماه همراه با مجموع واریزی بیش از ۳۵ میلیون تومان بود. این دو شرط باید همزمان برقرار میشدند و عبور از یکی از آنها بهتنهایی به معنای تجاری شدن حساب نبود.
در بررسی تراکنشها، تمرکز بر دریافت وجه اهمیت بیشتری دارد. خرید با کارت بانکی، برداشت وجه یا انتقال پول میان حسابهای شخصی، به خودی خود نشانه فعالیت تجاری محسوب نمیشود. استمرار دریافت وجه از اشخاص مختلف و وجود الگویی مشابه فعالیتهای درآمدزا میتواند اهمیت بیشتری در بررسی رفتار مالی داشته باشد.
اتصال حساب به دستگاه کارتخوان، درگاه پرداخت اینترنتی و سایر ابزارهای دریافت وجه نیز میتواند ارتباط حساب با فعالیت اقتصادی را مشخصتر کند. اطلاعاتی مانند شغل ثبتشده، مجوزهای فعالیت و سابقه اقتصادی صاحب حساب نیز در تحلیل رفتار مالی مورد توجه قرار میگیرد. با این حال، هر واریزی به حساب شخصی الزاماً درآمد محسوب نمیشود. مبالغی مانند وام و تسهیلات بانکی، سود سپرده، انتقال وجه میان حسابهای متعلق به یک فرد، دریافتهای خانوادگی، ارث یا بازگشت قرض، در صورت ارائه مدارک معتبر، ماهیت درآمدی نخواهند داشت. بنابراین، نگهداری اسناد مربوط به منشأ وجوه میتواند در زمان رسیدگی اهمیت داشته باشد.
چرا حساب تجاری؟
حساب تجاری برای افرادی در نظر گرفته شده است که از حساب بانکی خود برای انجام فعالیت اقتصادی استفاده میکنند. اشخاص حقوقی و صاحبان مشاغل حقیقی میتوانند حساب تجاری داشته باشند و آن را برای دریافت درآمدها و پرداخت هزینههای مرتبط با فعالیت اقتصادی به کار بگیرند.
اشخاص حقوقی مانند شرکتها و مؤسسات، به دلیل ماهیت فعالیت اقتصادی خود، از حسابهای تجاری برای انجام امور مالی مجموعه استفاده میکنند. اشخاص حقیقی نیز در صورت داشتن فعالیت اقتصادی میتوانند حساب تجاری افتتاح و آن را به فعالیت اقتصادی و پرونده مالیاتی خود مرتبط کنند. در مقابل، افرادی که فعالیت اقتصادی ندارند و حساب بانکی آنها برای دریافت حقوق، پرداخت هزینههای روزمره، انتقال وجه خانوادگی و سایر امور شخصی استفاده میشود، نیازی به حساب تجاری ندارند. بنابراین، داشتن حساب تجاری به ماهیت فعالیت مالی فرد ارتباط دارد. حساب تجاری تنها برای تفکیک جریانهای مالی ایجاد نشده و برخی مزایای بانکی نیز برای آن در نظر گرفته شده است. بر اساس مقررات مربوط به حساب سپرده تجاری و خدمات بانکی مرتبط، دارندگان این حسابها میتوانند از برخی خدمات و مشوقهای بانکی استفاده کنند. افزایش سقف برخی تراکنشها، تخفیف در کارمزد برخی خدمات و تسهیل استفاده از بعضی خدمات اعتباری از جمله این موارد محسوب میشود.
یکی دیگر از مزایای حساب تجاری، برخورداری از شرایط متفاوت در دریافت دستهچک است. بر اساس ماده ۳۱ «دستورالعمل حساب جاری (ریالی) و ضوابط اجرایی ماده (۶) اصلاحی قانون صدور چک» مصوب ۱۴۰۴، هر مشتری حقیقی در مجموع شبکه بانکی نمیتواند بیش از پنج دستهچک عهده حساب جاری انفرادی و دو دستهچک عهده حساب جاری مشترک دریافت کند. با این حال، اشخاص حقیقی دارای حساب جاری تجاری از این محدودیت مستثنی هستند و میتوانند متناسب با تعداد حسابهای جاری تجاری خود و حداکثر تا سقف تعداد دستهچک قابل اعطا به اشخاص حقوقی، دستهچک دریافت کنند.
حسابهای تجاری همچنین از مشوق تخفیف در کارمزد برخی خدمات بانکی برخوردارند. بر اساس مقررات مربوط به حساب سپرده تجاری، مؤسسات اعتباری میتوانند با توجه به ماهیت و میزان فعالیت تجاری صاحب حساب، تا سقف ۴۰ درصد در کارمزد خدماتی مانند صدور انواع ضمانتنامه، حوالهها و وصول بروات تخفیف اعمال کنند. همچنین اولویت ضمانت اشخاص دارای حساب تجاری بهعنوان یکی از وثایق قابل قبول برای اعطای تسهیلات خرد، از دیگر مشوقهای پیشبینیشده برای این حسابها محسوب میشود.
از دیگر مزایای حساب تجاری، ایجاد سابقه مالی شفاف برای کسبوکار است. زمانی که درآمدها و هزینههای مرتبط با فعالیت اقتصادی در یک حساب مشخص ثبت شوند، صاحب کسبوکار میتواند تصویر دقیقتری از جریان مالی خود داشته باشد و در فرآیندهای بانکی، حسابداری و مالیاتی مدارک منظمتری ارائه کند. در نهایت، تفکیک حساب شخصی از حساب کاری لزوماً به معنای افزایش مالیات نیست. این تفکیک بیشتر به شفاف شدن جریانهای مالی کمک میکند و باعث میشود درآمدهای حاصل از فعالیت اقتصادی از دریافتهای غیرتجاری جدا شوند. حساب تجاری در چنین شرایطی میتواند بهعنوان ابزاری برای ساماندهی جریان مالی کسبوکار، استفاده از برخی خدمات بانکی و کاهش ابهام در رسیدگیهای مالیاتی مورد استفاده قرار گیرد.






ارسال نظر