درآمد فراکاپها دو برابر شد
دنیای اقتصاد : صنعت فعالیتهای مرتبط با اوراق بهادار در نیمه نخست۱۴۰۵، رشد قابلتوجهی را در درآمد تجربه کرد. درآمد پنج شرکت فعال در این صنعت با افزایش ۱۹۱درصدی نسبت به دوره مشابه سال گذشته به ۷هزار و ۹۰۳میلیارد تومان رسید و از مجموع درآمد آنها در کل سال۱۴۰۴ نیز فراتر رفت.
در این میان، بورس کالای ایران با سهمی بیش از نیمی از درآمد صنعت در صدر قرار گرفت و بورس تهران و سپردهگذاری مرکزی نیز سهم قابلتوجهی از درآمد گروه را به خود اختصاص دادند. افزایش درآمدهای کارمزدی از جمله ویژگیهای عملکرد این شرکتها در نیمه نخست بود؛ هرچند بررسی حاشیه سود نشان میدهد رشد درآمد در تمام شرکتها به یک شکل در صورتهای مالی منعکس نشده است.
تابستان به کام فراکاپها
درآمد صنعت فعالیتهای مرتبط با اوراق بهادار در ششماه نخست امسال به ۷هزار و ۹۰۳میلیارد تومان رسید. از این میزان، حدود ۳هزار و ۱۷۱میلیارد تومان در بهار و ۴هزار و ۷۳۲میلیارد تومان در تابستان ثبت شد. به این ترتیب، درآمد فصل تابستان نزدیک به ۴۹درصد بیشتر از بهار بود و بخش مهمی از رشد نیمه نخست در فصل دوم رقم خورد.
شهریور نیز با ثبت حدود ۲هزار و ۷۲میلیارد تومان درآمد، پردرآمدترین ماه صنعت در این دوره بود. افزایش درآمد در این ماه، در عملکرد چند شرکت اصلی گروه نیز دیده شد و نشان داد که روند صعودی درآمد در پایان نیمه نخست همچنان ادامه داشته است. رشد درآمد امسال در ادامه روند صعودی سال گذشته اتفاق افتاد. مجموع درآمد شرکتهای این صنعت در سال۱۴۰۴ با افزایش ۱۰۹درصدی به ۷هزار و ۷۰۵میلیارد تومان رسید؛ درحالیکه رشد درآمد در سال۱۴۰۳ تنها ۲۹درصد بود. درآمد ۶ماهه امسال، حدود ۳درصد از کل درآمد سال گذشته بیشتر است. البته مقایسه درآمد یک نیمسال با کل سال، بهتنهایی مبنای کافی برای پیشبینی عملکرد پایان سال نیست، اما از افزایش سطح درآمد شرکتهای فعال در این صنعت حکایت دارد.
کارمزدها در مسیر صعود
بخشی از درآمد شرکتهای فعال در بازار سرمایه از محل کارمزد خدمات و مبادلات تامین میشود. به همین دلیل، تغییر ارزش مبادلات و میزان فعالیت در بازارهای تحت پوشش این شرکتها میتواند بر درآمد آنها اثر بگذارد. با این حال، وزن درآمدهای کارمزدی در ساختار درآمدی هر شرکت متفاوت است و نمیتوان تغییرات درآمد تمام شرکتها را صرفا به روند بازار سهام نسبت داد.
در بورس تهران، پس از افت درآمد در فروردین و اردیبهشت، روند درآمد از خرداد تغییر کرد. درآمد شرکت در شهریور نسبت به ماه مشابه سال گذشته ۶۴۵ درصد افزایش یافت. در همین ماه، درآمد حاصل از کارمزد معاملات به ۳۹۶میلیارد تومان رسید و حدود ۸۴درصد از درآمد ماهانه شرکت را تشکیل داد. این سهم در فروردین حدود ۲۰درصد بود. تغییر ترکیب درآمد بورس تهران نشان میدهد که کارمزد معاملات در پایان نیمه نخست نقش پررنگتری در درآمد شرکت پیدا کرده است.
افزایش درآمد کارمزدی در سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه نیز قابلتوجه بود. درآمد این شرکت در فروردین نسبت به ماه مشابه سال قبل کاهش داشت؛ اما در شهریور با رشد سالانه ۳۱۴درصدی به حدود ۴۰۷میلیارد تومان رسید. در این ماه، کارمزد معاملات نزدیک به ۹۰درصد از درآمد شرکت را تشکیل داد.
افزایش سهم کارمزدها در درآمد ماهانه بورس تهران و سپردهگذاری مرکزی از تغییر ترکیب درآمد این شرکتها حکایت دارد. با این حال، برای سنجش دقیق اثر رونق مبادلات بر درآمد، باید تغییرات سایر منابع درآمدی و نحوه محاسبه کارمزدها نیز در نظر گرفته شود.
بورس کالا در صدر درآمدیها
بورس کالای ایران با درآمد ۴هزار و ۱۷۰میلیارد تومانی در نیمه نخست امسال، بزرگترین شرکت این صنعت از نظر درآمد بود. درآمد شرکت نسبت به دوره مشابه سال گذشته ۱۸۵درصد افزایش یافت و حدود ۵۳درصد از درآمد تجمیعی گروه را به خود اختصاص داد. به این ترتیب، بیش از نیمی از درآمد پنج شرکت فعال در این صنعت از محل فعالیت بورس کالا بهدست آمد.
درآمد ماهانه بورس کالا در طول نیمه نخست نوسان داشت، اما در شهریور به حدود ۹۵۷میلیارد تومان رسید که بالاترین رقم ماهانه شرکت در این دوره بود. از این میزان، ۶۳۸میلیارد تومان به کارمزد معاملات اختصاص داشت. در نتیجه، درآمد کارمزدی در آخرین ماه نیمه نخست نزدیک به ۶۷درصد از درآمد شرکت را تشکیل داد.
تنوع بازارها و ابزارهای قابل معامله، از معاملات محصولات صنعتی و کشاورزی تا گواهی سپرده کالایی و ابزارهای مبتنی بر طلا، از ویژگیهای فعالیت بورس کالا است. با این حال، برای مشخص شدن سهم هر یک از این بازارها در رشد درآمد شرکت، باید جزئیات درآمدهای کارمزدی و سایر خدمات به تفکیک بررسی شود.
پس از بورس کالا، بورس تهران با درآمد هزار و ۵۱۱میلیارد تومانی در جایگاه دوم قرار گرفت. درآمد این شرکت ۲۱۶درصد افزایش یافت و حدود ۱۹درصد از درآمد صنعت را تشکیل داد. سپردهگذاری مرکزی نیز با درآمد هزار و ۲۷۸میلیارد تومانی و رشد ۱۸۰درصدی، نزدیک به ۱۶ درصد از درآمد گروه را به خود اختصاص داد. فرابورس ایران با درآمد ۷۰۸میلیارد تومانی و رشد ۲۲۹درصدی، بیشترین نرخ رشد درآمد را در میان پنج شرکت ثبت کرد. درآمد این شرکت در شهریور به حدود ۱۸۶میلیارد تومان رسید و نسبت به ماه مشابه سال گذشته نزدیک به ۵۸۰درصد افزایش یافت. با وجود این رشد، سهم فرابورس از درآمد کل صنعت حدود ۹درصد بود. این تفاوت نشان میدهد که بالاترین نرخ رشد درآمد لزوما به معنای برخورداری از بیشترین سهم درآمدی نیست.
بورس انرژی ایران نیز با درآمد ۲۳۶میلیارد تومانی و رشد ۱۲۷درصدی، حدود ۳درصد از درآمد صنعت را در اختیار داشت. درآمد ماهانه این شرکت از اردیبهشت به بعد در محدوده ۳۸ تا ۵۰میلیارد تومان قرار گرفت. از آنجا که فعالیت بورس انرژیبر بازار حاملهای انرژی و محصولات مرتبط متمرکز است، تغییرات درآمدی آن را نمیتوان صرفا با روند شاخصهای سهام توضیح داد.
رشد درآمد به سودآوری ختم نشد
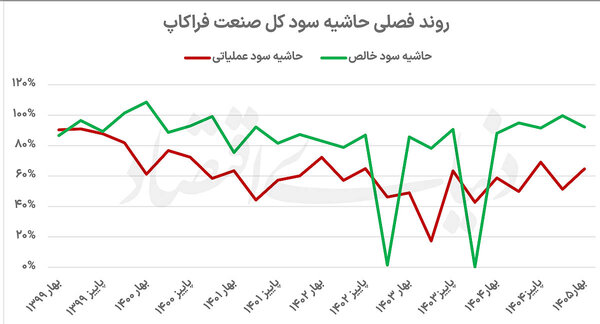
در کنار افزایش درآمد، بررسی حاشیه سود شرکتهای این صنعت از تفاوت عملکرد آنها حکایت دارد. بر اساس ارقام گزارششده، حاشیه سود عملیاتی صنعت در سال۱۴۰۴ معادل ۵۸درصد و حاشیه سود خالص ۹۵درصد بود. در بهار۱۴۰۵، حاشیه سود عملیاتی به ۶۵درصد افزایش یافت؛ اما حاشیه سود خالص به ۹۲درصد رسید. بنابراین، با وجود افزایش حاشیه سود عملیاتی، نسبت سود خالص به درآمد اندکی کاهش یافت. در میان شرکتها، بورس کالای ایران در بهار امسال حاشیه سود عملیاتی ۷۲درصدی ثبت کرد که از رقم ۷۰درصدی سال گذشته بیشتر بود. حاشیه سود خالص شرکت نیز ۹۳درصد گزارش شد. فرابورس ایران هم با افزایش حاشیه سود عملیاتی از ۲۵درصد در سال۱۴۰۴ به ۵۳درصد در بهار امسال، تغییر محسوسی را تجربه کرد. حاشیه سود خالص این شرکت نیز به ۹۳درصد رسید. در بورس انرژی، حاشیه سود عملیاتی از ۲۰درصد در سال گذشته به ۵۲درصد در بهار امسال افزایش یافت و حاشیه سود خالص به ۹۲درصد رسید. بورس تهران نیز حاشیه سود عملیاتی ۴۱درصدی را ثبت کرد که نسبت به رقم ۳۷درصدی سال گذشته افزایش محدودی داشت. حاشیه سود خالص این شرکت از ۶۳درصد در سال۱۴۰۴ به ۸۹درصد در بهار امسال رسید.
در مقابل، سپردهگذاری مرکزی با وجود رشد ۱۸۰درصدی درآمد در نیمه نخست، حاشیه سود عملیاتی ۱۱درصدی را در بهار ثبت کرد. این رقم در مقایسه با حاشیه سود عملیاتی ۳۱درصدی سال گذشته کاهش محسوسی داشت. تفاوت عملکرد سپردهگذاری مرکزی با سایر شرکتها نشان میدهد که رشد درآمد بهتنهایی برای ارزیابی وضعیت مالی شرکتها کافی نیست و تغییرات هزینههای عملیاتی نیز باید در نظر گرفته شود.